


Аренда квартиры, выбираем "лучшее" время
Слежу за рынком недвижимости довольно давно, и этой осенью происходит что-то очень странное. Обычно как бывает: в конце августа - начале сентября студенты и те, кто возвращается из отпусков, сметают все приличные варианты, а порой и весьма посредственные варианты тоже разлетаются как горячие пирожки. Начинается «высокий сезон», арендодатели задирают ценники, квартиранты устраивают чуть ли не кастинги за право снять приличную однушку. Но в этом году классического ажиотажа так и не случилось.
К концу осени мы видим настоящую аномалию: квартир на рынке полно, а желающих их снимать стало заметно меньше. По моим наблюдениям, и цифры профильных агентств это подтверждают, спрос в октябре рухнул почти на 40% по сравнению с августом. И это сильно ломает планы тем владельцам, которые придерживали жилье до осени в надежде сдать подороже.
Причины падения спроса
Вроде бы логично предположить: раз ипотека стала неподъемной, все должны ломануться в аренду, и цены улетят в космос. Но на практике все работает сложнее.
Во-первых, люди стали осторожнее. Зарплаты не растут теми же темпами, что цены на все остальное. Многие предпочитают оставаться на старых съемных квартирах, даже если они не идеальны, лишь бы не платить комиссию риелтору и депозит за новое жилье. Во-вторых, те, кто все-таки купил новостройку пару лет назад, сейчас массово получают ключи. Они делают ремонт и выставляют эти квартиры на рынок аренды, чтобы перекрыть часть платежей по ипотеке. Предложение растет, а вот спрос нет.
В итоге рынок затоварился. Многие квартиры простаивают пустыми неделями, а то и месяцами.
Чего ждать в декабре и как это ипользовать в свою пользу
Ноябрь и декабрь традиционно самый мертвый сезон для долгосрочной аренды. Никто не хочет таскать коробки с вещами и искать грузчиков по сугробам, да и мысли у всех уже о новогодних праздниках. Фокус квартиросъемщиков смещается на посуточную аренду для вечеринок, а "долгосрок" встает на паузу.
Но это хорошие новости для тех, кто сейчас ищет жилье, наступает отличное время. Конкуренция за хорошего жильца серьезно выросла. Ставки уже понемногу поползли вниз, и в годовом выражении аренда подешевела на несколько процентов. Никаких предпосылок для того, чтобы цены вдруг рванули вверх к концу года, просто нет. Более того, арендодатели становятся гораздо сговорчивее. Если еще год назад хозяин с порога заворачивал людей с кошкой или собакой, то сейчас многие готовы закрыть на питомцев глаза - лишь бы квартира не стояла пустой.
Поэтому, если вы присматриваете жилье, смело торгуйтесь. Особенно уступать в цене сейчас будут те собственники, кто переоценил свой "бабушкин ремонт" или сдает квартиры в неудобных локациях. Ликвидные варианты в хороших районах, конечно, сильно не просядут, но и там вполне реально выбить себе неплохую скидку или договориться о рассрочке депозита. Главное не стесняться просить скидку, сейчас рынок играет на стороне арендатора, по моему мнению.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


В сети снова шум: «пенсионные фонды закрывают, а все накопления заберут». Спокойно, без паники — фонды остаются на месте, но правила игры действительно меняют по-крупному.
До недавнего времени я, как и многие, относился к налогам философски: есть официальная зарплата, с нее автоматически списывают 13%, и с этим ничего не сделаешь. Но когда я оплачивал обучение на курсах повышения квалификации (или за учебу в вузе), сумма за год вышла приличная — 120 000 рублей. Отдавать такие деньги было немного обидно, и тут я вспомнил, что где-то слышал про налоговый вычет. Решил разобраться, как это работает, и не прогадал.
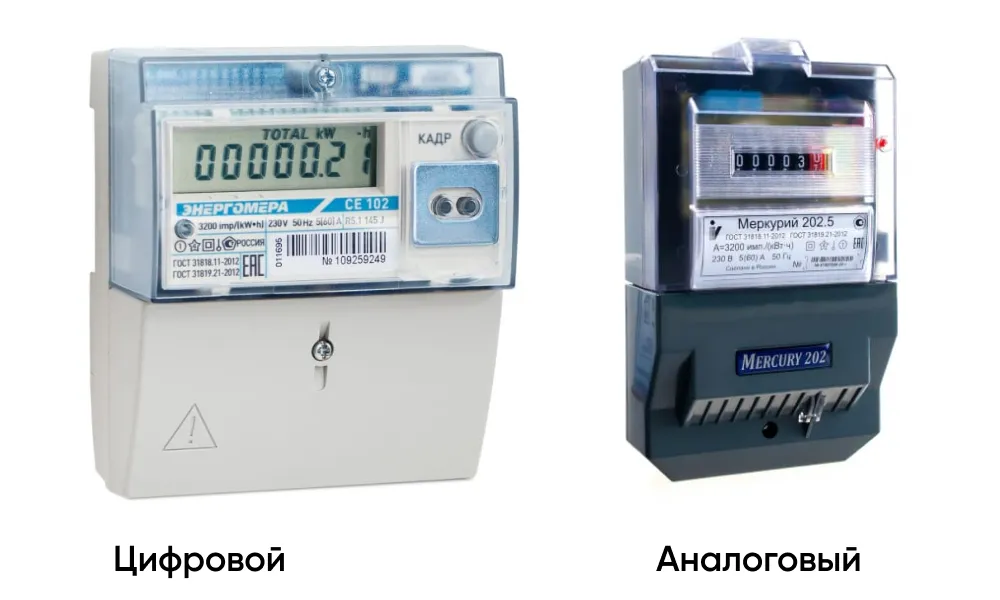
Раньше я относился к квитанциям за ЖКХ по принципу «пришла бумажка — оплатил и забыл». Но в какой-то момент заметил, что сумма за свет начала неприятно расти. Сначала списал это на то, что дома стало больше техники, потом купили посудомойку, а еще я часто работаю из дома за мощным компьютером. В итоге вместо привычных 3 000 рублей я увидел в квитанции 4 500. Именно тогда я решил разобраться, из чего складывается эта сумма, и можно ли на этом сэкономить.

Многие мои клиенты после получения ВНЖ рано или поздно открывают в новой стране свою компанию или регистрируются как индивидуальные предприниматели. Кто-то переводит туда консалтинг, кто-то запускает небольшой местный бизнес. И почти всегда первый практический вопрос звучит так: можно ли пока принимать деньги на личный счёт, а бизнес-счёт открыть потом? Я обычно отвечаю, что «потом» обходится дороже, чем кажется. Расскажу, почему, и как я советую подходить к этому шагу.
Почти каждый мой клиент после получения ВНЖ задаёт один и тот же вопрос: зачем идти в отделение и собирать папку документов, если можно открыть счёт в приложении за вечер? Вопрос справедливый. Цифровые банки действительно удобны, и я сама ими пользуюсь. Но за годы работы я видела достаточно историй, где ставка только на приложение заканчивалась неприятно. Расскажу, как я объясняю разницу и что советую на практике.
1. Полный цифровой "обнуль" (сделать сегодня).
С 1 января 2027 года реклама финансовых продуктов в России будет выглядеть иначе. Банк России утвердил новые требования, которые запрещают использовать формулировки, создающие ложное ощущение безопасности. Слова «гарантированный доход», «без риска», «самый выгодный» и им подобные исчезнут из объявлений банков, страховых компаний, микрофинансовых организаций и инвестиционных платформ. Нарушения будут наказываться штрафами, а не устными замечаниями.
От покупки первого фотоаппарата до открытия собственной фотостудии у меня прошел максимум год. Звучит как история успеха, правда? На деле - хрестоматийный пример того, как сжечь деньги с элегантностью, достойной отдельного кино.

На собеседованиях всё чаще встречаются мошеннические схемы, и работают они настолько гладко, что даже опытный человек может поверить: «Может, у них правда такие процессы».