Нужны деньги в январе: какой вклад на 3 месяца я открыл в ноябре и почему
Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее заседание ЦБ — 18 декабря 2026 года. По моей схеме, я получаю деньги с процентами сразу после праздников и еще имею возможность снятия в любой момент, на случай “а мало ли что”. Ниже рассказываю, как я считал и что будет, если деньги понадобятся раньше.
Задача: деньги нужны к Новому году или в начале января
Мне нужен краткосрочный вклад примерно на два месяца, без риска и с максимальным доходом.
Условия задачи: Горизонт — около двух месяцев, до середины января. Дата может сдвинуться на пару недель в обе стороны. Риск недопустим: только вклады в крупных банках в пределах страховки АСВ. Доход — максимальный при этих условиях.
Почему не вклад на 6 месяцев? Ставки на полгода сейчас сопоставимы с трёхмесячными, но деньги вернутся только в мае. Мне они нужны в январе, а при досрочном закрытии почти весь доход сгорит.
Что выгодно открыть прямо сейчас, до Нового года
Открывать вклад выгодно сейчас, потому что ставка фиксируется на дату открытия и решение ЦБ 18 декабря на неё уже не повлияет. Плюс в ноябре действуют сезонные промоставки.
Вклады на 3 месяца у крупных банков дают 13,2–14,5% годовых, на два месяца — 12,5–13,3%, а промовклады — до 20% на небольшую сумму. Вот что я сравнивал: вклады в банках на 3 месяца и на 61 день. Данные на 13.11.2026, вклад открывается 13 ноября, доход указан до налога.
ВТБ, «Выгодное начало» → 20% на 61 день → до 13 января 2027 года Лимит: 10 000–50 000 ₽, только для новых клиентов (180 дней без вкладов и накопительных счетов в ВТБ) Доход: 1 671 ₽ на 50 000 ₽
МКБ, «МКБ. Новогодний хит» → 13,3% на два месяца → до 13 января Лимит: от 10 000 ₽ до 5 млн ₽, проценты в конце срока, без опций Доход: 6 668 ₽ на 300 000 ₽
ВТБ, «ВТБ-Вклад» → 12,8% на два месяца → до 13 января Лимит: от 10 000 до 499 999 ₽ (от 500 000 ₽ — 12,9%), условие — новые деньги или новый вкладчик Доход: 6 418 ₽ на 300 000 ₽
Банк ДОМ.РФ → 14,5% на три месяца → до 12 февраля Условие: для новых клиентов Доход: 10 845 ₽ на 300 000 ₽
ПСБ, «Сильная ставка» → 14,4% на три месяца → до 12 февраля Лимит: от 50 000 ₽, только новые деньги Доход: 10 770 ₽ на 300 000 ₽
Вклад на месяц, на 2 или на 3: какой срок подходит под праздники
Под мою задачу подходит вклад на 2 месяца, то есть на 61 день.
Как считать даты: 61 день. Вклад, открытый в начале ноября, закончится к Новому году, а открытый 13 ноября — 13 января 2027 года. Это среда, рабочий день. 91 день. Такой вклад закончится уже в феврале, 12 февраля.
Месячный вклад не подошёл: деньги вернулись бы в середине декабря.
Кого я рассматривал и почему отказался
Краткосрочные вклады под высокий процент есть у нескольких банков, но под мою задачу подошли не все.
Банк ДОМ.РФ и ПСБ → самые высокие ставки, 14,5% и 14,4%, но на 91 день. Деньги вернулись бы 12 февраля, а мне они нужны в январе. Ради ставки пришлось бы рискнуть датой. Альфа-Банк, «Альфа-Вклад Зарплатный» → до 20% на два месяца, но только для тех, кто получает зарплату на карту Альфа-Банка. Я зарплатный клиент другого банка. МКБ, «Новогодний хит» → на два месяца ставка 13,3%, выше, чем у «ВТБ-Вклада». Но вклад без опций: снять часть денег до окончания срока нельзя, а мало ли что. Если бы дата сдвинулась на две недели раньше, пришлось бы закрывать вклад целиком.
Почему я выбрал ВТБ
Я выбрал ВТБ, потому что у него получилось закрыть задачу двумя вкладами в одном приложении.
Мне подошли такие условия: Срок. Промовклад «Выгодное начало» рассчитан на 61 день и заканчивается 13 января, как раз под мою дату. Сумма. Промоставка 20% действует на 50 000 ₽, а оставшиеся 250 000 ₽ я положил на «ВТБ-Вклад» с возможностью частичного снятия. Удобство. Оба вклада видны в одном приложении. Надёжность. ВТБ — крупный системно значимый банк.
Для сравнения: в ВТБ вклад на 3 месяца сейчас приносит 13,2% годовых на новые деньги, но мне трёхмесячный срок не нужен.
Минусы у этого выбора тоже есть: На два месяца ставка «ВТБ-Вклада» с 6 ноября снизилась с 14% до 12,8–13%. МКБ сейчас платит на этом сроке больше. Вариант с частичным снятием стоит дороже по ставке: по тарифам — до 10,75% годовых, а на коротком сроке может быть и ниже.
Что будет, если снять деньги раньше срока
Если закрыть обычный вклад досрочно, деньги вернут полностью, а проценты почти обнулятся.
Что важно знать: Сами деньги вернут. По ст. 837 ГК РФ банк возвращает вклад по первому требованию. Исключение — безотзывные вклады, то есть сберегательные сертификаты: их досрочно не закрыть. Проценты пересчитают по ставке «до востребования», обычно это 0,01% годовых, если договор не предусматривает другую. Пересчёт идёт за весь срок, а не только за оставшиеся дни. У «Выгодного начала» тоже 0,01%. Пропадают промоусловия. При повторном открытии вы уже не «новый клиент», а деньги не «новые».
Сколько я потерял бы на 300 000 ₽ на 61 день под 12,8% при выплате процентов в конце срока: Закрыл в срок → доход 6 418 ₽ Закрыл на 30-й день → доход около 2,5 ₽ Закрыл на 59-й день → доход около 5 ₽
Как я это учёл: промовклад досрочно закрывать не планирую. Если деньги понадобятся раньше, сниму их с «ВТБ-Вклада» со снятием, где остаток продолжит приносить проценты.
Вклад со снятием или накопительный счёт: что выбрать, если дата не точная
Если дата не точная, лучше держать часть денег там, где их можно снять без потери дохода, а часть — на срочном вкладе с более высокой ставкой.
Я сравнивал четыре варианта: Срочный вклад без снятия → ставка выше, доступ к деньгам только в конце срока, при досрочном закрытии доход почти обнуляется. Хороший вариант, если дата точно известна. Вклад с частичным снятием → ставка ниже, снимать можно до неснижаемого остатка, проценты на остаток сохраняются. Подходит, если дата может сдвинуться. Накопительный счёт → ставка плавающая, банк может её менять. Деньги доступны в любой день, при снятии теряется только доход на снятую сумму. Подходит для резерва без срока. Промовклад плюс вклад со снятием → высокая ставка на часть суммы и гибкость на остальном. Риск потерь — только если закрыть промовклад досрочно. Подходит под мою задачу.
Почему я не взял накопительный счёт ВТБ? В ноябре по нему можно получать до 14,7% годовых на минимальный остаток, но это приветственная ставка. Она отключается на 180 дней, если открыть вклад, а «Выгодное начало» доступно только тем, у кого не было вкладов и накопительных счетов. Совместить два промо нельзя, поэтому я выбрал вклад со снятием.
Что я в итоге сделал
Я разложил 300 000 ₽ так: 50 000 ₽ → «Выгодное начало», 20% на 61 день → 1 671 ₽ 250 000 ₽ → «ВТБ-Вклад» с частичным снятием на два месяца → не больше 4 491 ₽, если ставка 10,75%
Итоговый доход за срок — до 6 160 ₽ до налога. Если бы я положил все 250 000 ₽ на обычный «ВТБ-Вклад» под 12,8% без снятия, получил бы на 857 ₽ больше. Эти деньги я отдал за гибкость и перестраховку.
Если деньги понадобятся раньше, я теряю только проценты на снятую часть, а промовклад дорабатывает до 13 января.
Что будет после окончания срока
После окончания срока деньги вернутся на счёт, а дальше всё зависит от условий пролонгации.
На что я обратил внимание: Автопролонгация. «Выгодное начало» не продлевается, деньги просто вернутся на счёт. Обычный вклад может продлиться по ставке, которая будет действовать на дату продления. Если продление не нужно, его стоит отключить в приложении заранее. Если деньги не понадобятся сразу. Ставки после 18 декабря могут быть другими. В январе я посмотрю, что даёт рынок, и решу, класть ли остаток на новый короткий вклад или держать на накопительном счёте как резерв.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
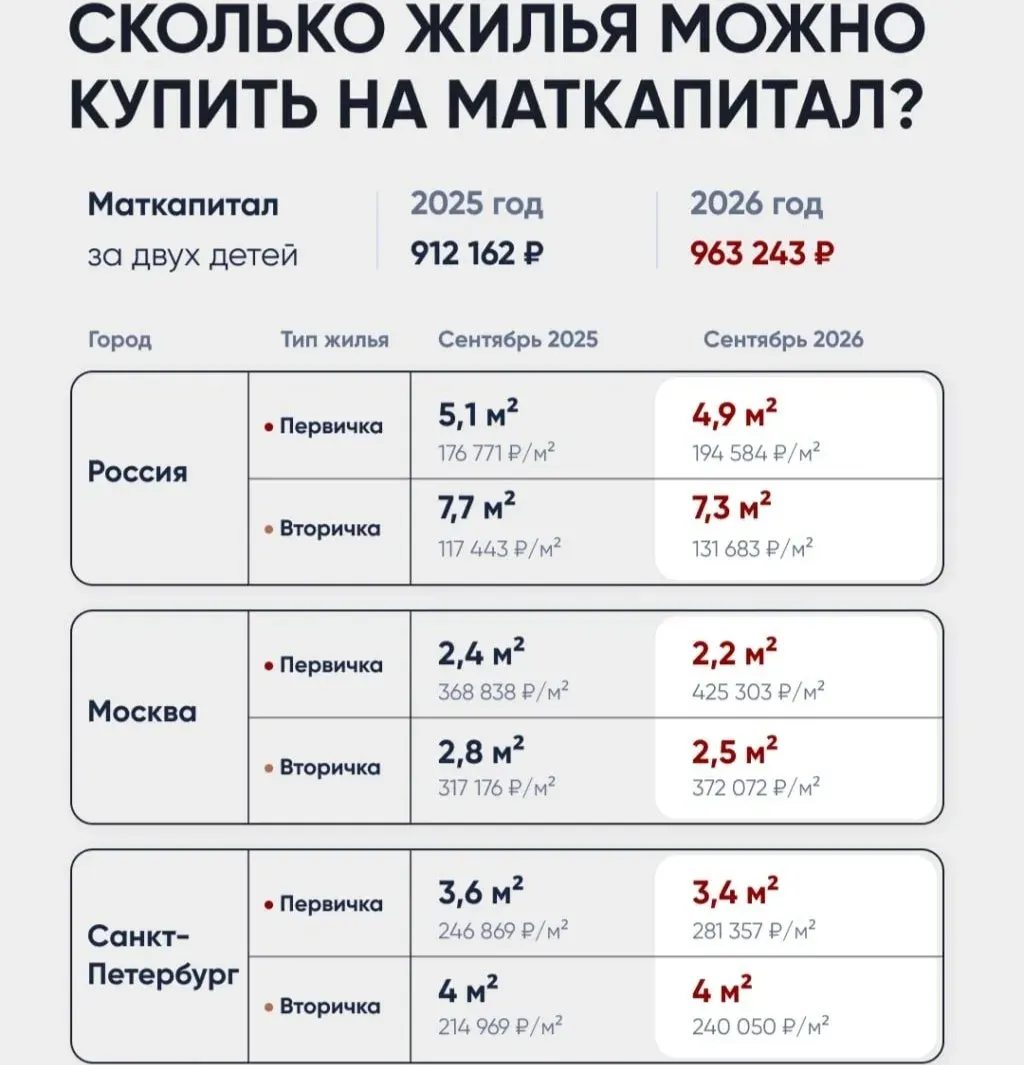
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.

С 17 .11 банк Хлынов предлагает для открытия вклад на 3 месяца со ставкой - 14% , от 20т ₽. Имеются требования по статусу ,, новый клиент ,, ( отсутствии депозитных продуктов более 3 мес , до даты открытия этого вклада ) или перевод пенсии в банк ,, Хлынов,,
Банк ,, Левобережный,, ввёл в линейку своих депозитных продуктов вклад,, Новогодний чулок,, с ежеквартальной капитализацией % на сроки: 181день/ 367 с % ставками соответственно 13,4/ 13.

Банк России опубликовал отчёт «О наличном денежном обороте за III квартал 2026 года», и в нём сошлись два на первый взгляд противоречивых факта. Число выявленных поддельных банкнот за год сократилось на 21%, а объём наличных денег в обращении, наоборот, вырос на 22% и достиг 22,78 трлн рублей. Людей, пользующихся наличными, стало больше, а фальшивок при этом меньше - редкое сочетание, которое многое говорит о текущем состоянии денежной системы.

По данным Объединённого кредитного бюро, в октябре 2026 года средний лимит по новым кредитным картам снизился до 109 тысяч рублей против 111 тысяч в сентябре. Падение скромное - всего 2 тысячи, но значим сам факт: это первое снижение после периода роста. При этом число выдач не сократилось: банки открыли 1,49 миллиона новых договоров, столько же, сколько месяцем ранее, а в годовом выражении - на 10% больше. Карты выдают так же активно, но с более скромными суммами на борту.