


Как я перестал терять деньги на переводе зарплаты между картами
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.
Оказалось, что проблема крылась в обычной невнимательности при переводах по СБП. Когда превышаешь бесплатный лимит в сто тысяч рублей в месяц, некоторые банки начинают брать комиссию. Вроде бы мелочь - под процента, но за несколько месяцев набегает приличная сумма. Плюс пару раз я случайно переводил деньги не по номеру телефона, а по номеру карты, где условия совсем другие.
Второй момент - потеря процентов на остаток. Пока деньги лежат на обычном текущем счете пару дней перед распределением, они вообще не работают. Если переводить крупную сумму в пятницу вечером перед праздниками, можно потерять доход за три-четыре дня, а при высоких ставках это уже ощутимо.
В итоге я навел порядок. Оставил для зарплаты тот банк, где сразу есть нормальный накопительный счет с ежедневным начислением процентов. Теперь деньги попадают туда в первую же минуту, а на другие карты я перевожу ровно ту сумму, которую планирую потратить в ближайшие дни.
Такой простой режим избавил от лишних комиссий и помог выжимать максимум из каждого рубля.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
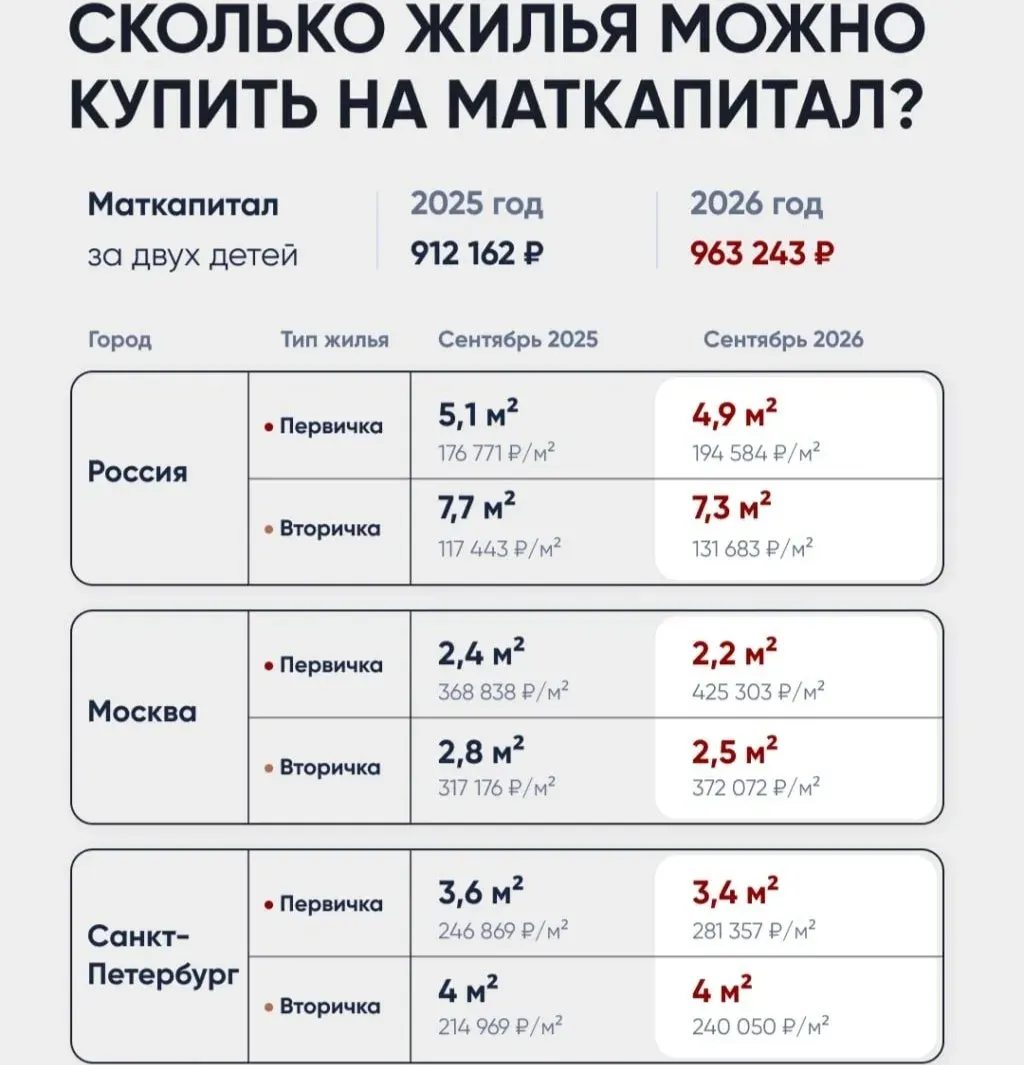
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.

С 17 .11 банк Хлынов предлагает для открытия вклад на 3 месяца со ставкой - 14% , от 20т ₽. Имеются требования по статусу ,, новый клиент ,, ( отсутствии депозитных продуктов более 3 мес , до даты открытия этого вклада ) или перевод пенсии в банк ,, Хлынов,,
Банк ,, Левобережный,, ввёл в линейку своих депозитных продуктов вклад,, Новогодний чулок,, с ежеквартальной капитализацией % на сроки: 181день/ 367 с % ставками соответственно 13,4/ 13.

Банк России опубликовал отчёт «О наличном денежном обороте за III квартал 2026 года», и в нём сошлись два на первый взгляд противоречивых факта. Число выявленных поддельных банкнот за год сократилось на 21%, а объём наличных денег в обращении, наоборот, вырос на 22% и достиг 22,78 трлн рублей. Людей, пользующихся наличными, стало больше, а фальшивок при этом меньше - редкое сочетание, которое многое говорит о текущем состоянии денежной системы.