



Смена банка в стране ВНЖ: как перейти в другой банк без сбоев в платежах
Первый счёт в новой стране люди часто открывают там, где согласились быстрее всех. Через год-два выясняется, что комиссии высокие, приложение неудобное, а отделение далеко. Возникает желание перейти в другой банк, и вот тут многие действуют слишком резко: открывают новый счёт и сразу закрывают старый. Расскажу, как я советую клиентам проходить этот путь спокойно, без пропущенных платежей и лишних вопросов от банков.
Сначала разберитесь, зачем вы уходите
Причины бывают разные: тарифы, валюта, качество поддержки, нужен ипотечный кредит или банк, который лучше работает с переводами из-за рубежа. От причины зависит, какой банк искать. Если вас не устраивают комиссии, сравните тарифы на те операции, которыми вы реально пользуетесь. Если нужна ипотека, важнее, как банк относится к клиентам с ВНЖ и какую историю доходов хочет увидеть.
Я всегда прошу клиентов записать это на бумаге. Тогда на встрече с новым банком проще объяснить, почему вы пришли, а этот вопрос там почти наверняка зададут.
Новый банк проверит вас заново
Даже если вы уже несколько лет живёте в стране и у вас есть местный счёт, новый банк начнёт проверку с нуля. Понадобятся документ, удостоверяющий личность, карточка ВНЖ, подтверждение адреса, налоговый номер и документы об источнике денег. Хорошая новость в том, что теперь у вас есть местная история: выписки старого банка за последние месяцы хорошо показывают, откуда приходят деньги и как вы ими пользуетесь.
Поэтому старый счёт до открытия нового закрывать нельзя. Он нужен как подтверждение вашей финансовой жизни в стране.
Период, когда работают оба счёта
Самая частая ошибка, которую я вижу, это попытка переехать за один день. На практике лучше заложить один-два месяца, когда оба счёта открыты. За это время вы постепенно переносите все поступления и списания и смотрите, не осталось ли чего-то забытого.
Вот что я советую перенести и проверить в этот период:
- зарплату или другие регулярные поступления: сообщите работодателю или заказчикам новые реквизиты;
- аренду, коммунальные платежи и связь;
- налоги и взносы, если они списываются автоматически;
- страховки, включая медицинскую, которая нужна для продления ВНЖ;
- подписки и сервисы, привязанные к старой карте;
- переводы из России или других стран: обновите реквизиты у тех, кто их отправляет.
Удобно раз в неделю просматривать выписку старого счёта. Любое новое списание или поступление подскажет, что ещё не перенесено.
Переводы между своими счетами
Перевод крупной суммы со старого счёта на новый внутри одной страны обычно проходит спокойно, но новый банк может спросить, откуда эти деньги. Здесь пригодится выписка старого банка и те документы о происхождении средств, которые вы когда-то собирали для первого счёта. Если цепочка понятна, вопросов становится меньше.
Я советую не переводить всё одной суммой в первый же день после открытия. Новому банку проще, когда операции на счёте соответствуют тому, что вы указали в анкете.
Как закрыть старый счёт
Когда вы убедились, что на старый счёт больше ничего не приходит и с него ничего не списывается, можно закрывать. Перед этим стоит уточнить, можно ли сделать это в приложении или нужно прийти в отделение, есть ли плата за закрытие и что будет с картами. Остаток переведите на новый счёт и сохраните подтверждение.
Попросите у банка итоговую выписку и справку о закрытии счёта. Это может понадобиться при продлении ВНЖ, если миграционная служба попросит выписки за период, и для налоговой отчётности.
Не забудьте про налоговую в России
Если вы остаётесь налоговым резидентом России, об открытии нового зарубежного счёта и о закрытии старого нужно уведомить налоговую в установленный срок. Об этом часто забывают именно при смене банка, потому что кажется, что ничего не изменилось: страна та же, деньги те же. Для налоговой это два разных счёта, и по каждому нужна своя запись.
Немного о спокойствии
Смена банка в стране ВНЖ не требует героических усилий, если не торопиться. Месяц параллельной работы двух счетов, аккуратный список всех платежей и понятные документы о деньгах снимают почти все риски. А если вы уже меняли банк после переезда, напишите в комментариях, что оказалось самым неожиданным. Такие истории помогают другим читателям.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

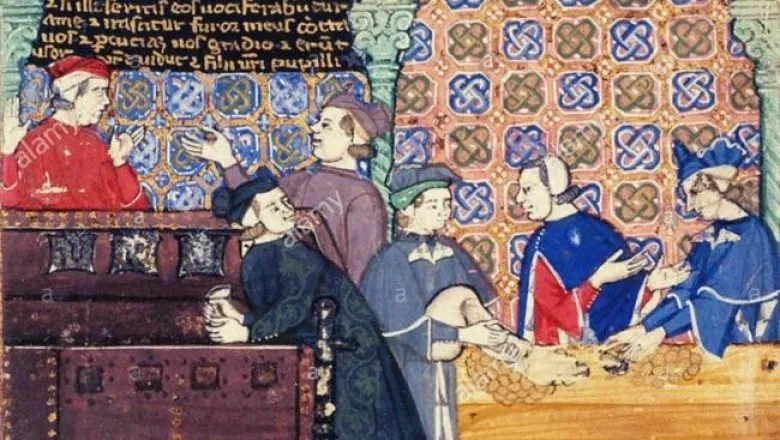
Принято думать, что банковское дело зародилось в Англии или Швейцарии. Но именно в Италии, в Генуе, в 1407 году появился первый институт, который работал не как частная меняльная лавка, а как полноценное кредитное учреждение - Banco di San Giorgio (банк Святого Георгия). Именно там впервые сложились механизмы, ставшие фундаментом современной финансовой системы: кредитование под процент, выпуск облигаций и управление государственным долгом.

Пока в мегаполисах банки открывают коворкинги и борются за место в торговых центрах, в небольших населённых пунктах картина противоположная: стационарные отделения закрываются, а на их место приходят мобильные офисы. Это не временная мера, а продуманный формат: автобусы с кассой, терминалами и сотрудником приезжают по расписанию, обслуживают жителей и уезжают. Для отдалённых районов такой офис нередко становится единственной возможностью получить банковские услуги без поездки в райцентр.
Даже если квартира месяцами стоит с перекрытыми кранами и выключенным автоматом, квитанция всё равно съедает около 5 тысяч рублей в месяц. Постоянные строки за отопление, капремонт и содержание дома не пересчитываются ни при каких условиях — полностью обнулить платёж нельзя!
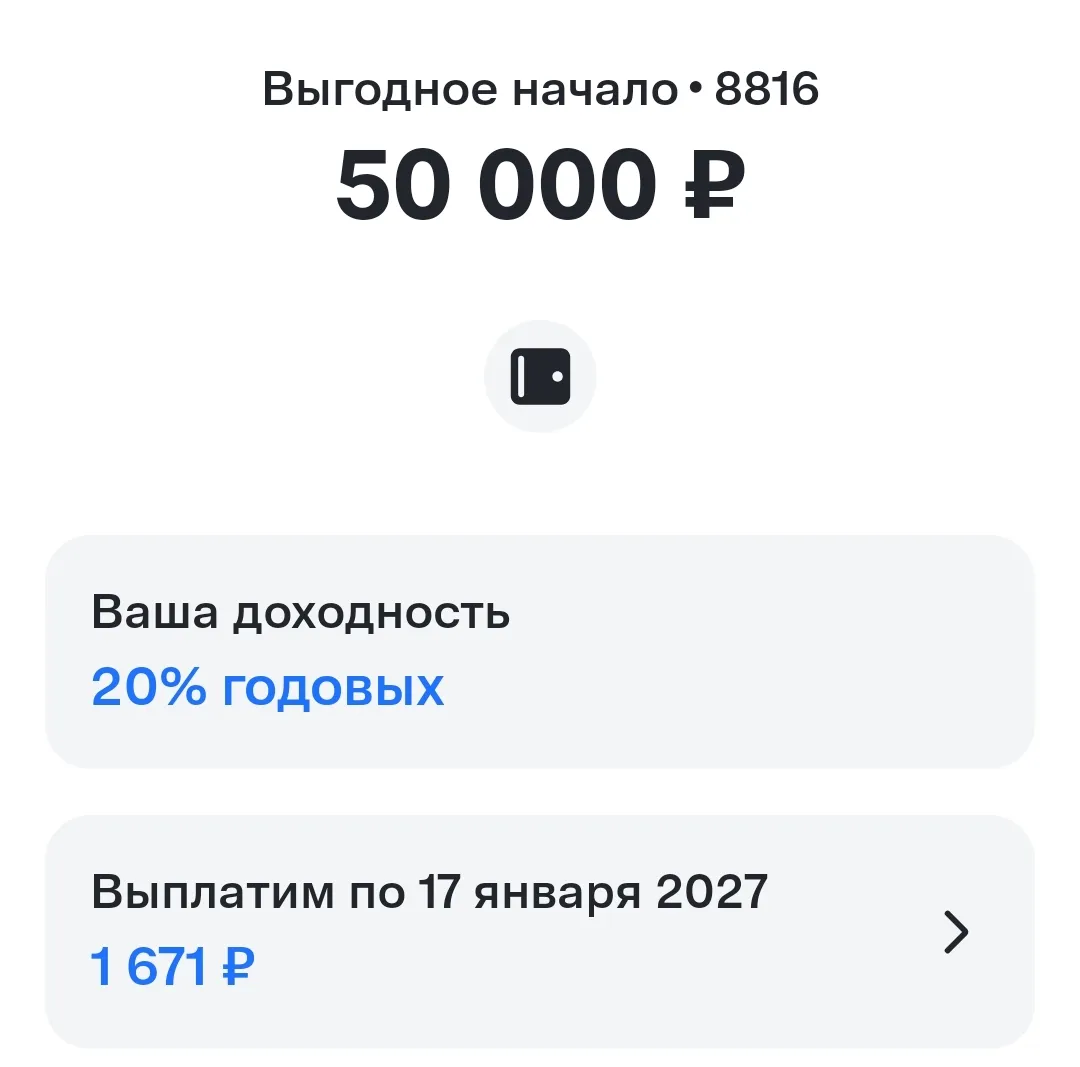
Когда я начала формировать свою первую финансовую подушку, то столкнулась с тем, что рекламная ставка в приложении банка и реальный доход в конце месяца могут сильно отличаться. На первый взгляд накопительный счет кажется выгоднее вклада, потому что деньги можно снять в любой момент без потери процентов. Но на практике у таких счетов есть несколько неочевидных условий, из-за которых доходность падает почти до нуля.Разберу на личном опыте, на какие пункты тарифа стоит смотреть перед тем, как...
Ещё недавно приложения для накоплений выглядели предельно просто: цифра на экране, прогресс‑бар и редкие напоминания. В 2026 году картина заметно меняется. Банки всё чаще встраивают в свои сервисы игровые механики - миссии, достижения, уровни и награды за то, что человек откладывает деньги или сдерживает импульсивные траты. И за этим стоит не просто желание сделать интерфейс ярче: цель - помочь миллионам людей превратить сбережения в устойчивую привычку.
Когда заходит речь о карманных деньгах, многие по привычке выдают наличные. Но с точки зрения учета личного бюджета и контроля расходов банковские инструменты работают гораздо нагляднее и дисциплинируют обе стороны.Если переводить эту задачу в плоскость банковских продуктов, хорошо работают три базовых механизма:
Привет! Хочу поделиться опытом, который, возможно, сэкономит кому-то нервы. Я долго пыталась вести учет финансов в таблицах и приложениях. Записывала каждую покупку, вплоть до пачки чипсов у дома. Итог: через две недели начиналась тревожность, а к концу месяца я либо бросала это дело, либо срывалась и тратила больше, чем планировала.

Я давно не пользовалась этим банком, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐
Озон, Гигант-Маркетплейс!

Зашла сегодня на WB и увидела много баллов, а я как раз хотела давно себе духи и перчатки прикупить. Положила товары в корзину, перехожу на страницу оплаты, баллы списываются, ставлю постоплату, заказываю и думаю "как хорошо, что со скидкой заказала то, чего давно хотела.
