Как я перестала «замораживать» деньги на вкладе и ускорила закупки товара🛍🛒
Я начинающий продавец на крупном маркетплейсе: закупаю небольшие партии товара и продаю с наценкой.
До недавнего времени деньги у меня лежали «как у всех» — на вкладе. Красивая ставка, проценты капают, всё надёжно.
Проблема была в одном: когда появлялся выгодный лот или поставщик давал скидку за быстрый выкуп, денег не хватало. Вклад был закрыт на 3 месяца, а закупка не ждёт. В итоге я теряла не на процентах, а на упущенной прибыли.
Рассказываю, как сравнила два варианта и что выбрала.
В августе я положила 100 000 ₽ на короткий вклад под 14,5% на 91 день. Условия: без пополнения, без частичного снятия, проценты в конце срока. За 91 день я получила около 3 600 ₽ дохода. Казалось бы, нормально. Но за эти же 3 месяца я пропустила две закупки: поставщик давал скидку 10% за выкуп партии в течение недели. На одной только скидке на партию в 40 000 ₽ я могла сэкономить 4 000 ₽ и быстрее прокрутить товар. То есть вклад дал мне 3 600 ₽, а гибкость могла дать больше. После этого я стала считать не только ставку, но и скорость оборота денег.
Когда деньги работают на товар, у них есть цикл: закупка → логистика → продажи → выплата от площадки. На практике это не «купил и сразу получил». Нужно учитывать:
· комиссию площадки — в зависимости от категории она может достигать 15–25%;
· логистику и хранение — если товар едет на склад маркетплейса;
· срок выплаты — часто деньги приходят не сразу, а через несколько дней после продажи;
· возвраты — часть товара может вернуться, и это тоже замороженные деньги;
· сезонность — перед распродажами закупка нужна заранее.
Поэтому для оборотного капитала важна не максимальная ставка, а доступность денег. Вклад с запретом на снятие для этой задачи подходит плохо: он хорош для резерва, но не для закупок.
Я проверила условия на Банки.ру. Ставки меняются почти ежедневно, поэтому конкретные цифры лучше сверять по ссылкам ниже. В подборках были примерно такие ориентиры: короткие вклады — около 13–14,5% годовых, карты и накопительные счета с процентом на остаток — до 13% при выполнении условий.
Вариант 1: короткий вклад на 91–182 дня.
· Ставка: ориентир 13–14,5% годовых.
· Сумма: от 50 000–100 000 ₽ в зависимости от банка.
· Доход со 100 000 ₽ за 91 день: примерно 3 200–3 600 ₽.
· Плюсы: ставка зафиксирована, деньги застрахованы АСВ, не нужно контролировать условия каждый месяц.
· Минусы: деньги нельзя забрать без потери процентов, нет пополнения, для закупок это «мёртвый» капитал.
Вариант 2: карта с процентом на остаток и кэшбэком.
· Процент на остаток: ориентир до 13% годовых при выполнении условий.
· Кэшбэк: в зависимости от банка и категорий — обычно 1–5%, у отдельных карт бывают повышенные категории.
· Обязательное условие: часто нужно тратить от 10 000 ₽ в месяц, иначе процент на остаток не начисляется.
· Плюсы: деньги доступны в любой момент, можно оплачивать закупки и получать кэшбэк, остаток продолжает работать.
· Минусы: ставка может меняться, нужно следить за условиями и тратами.
Я посчитала на своём примере. Если держать 100 000 ₽ на карте и в среднем из-за закупок остаток колеблется около 60 000 ₽, то за 6 месяцев процент на остаток даст примерно 3 500–4 000 ₽. Плюс кэшбэк на обычные траты — около 2 500–3 500 ₽. Итого примерно 6 000–7 500 ₽. Да, это сопоставимо с вкладом, но деньги не заморожены: я могу в любой момент оплатить партию, если вижу выгодный лот.
Что я сделала в итоге. 😎
Я не стала держать все деньги на вкладе. Разделила капитал так:· 60 000 ₽ — на карте с процентом на остаток: это мой оборотный капитал для закупок;
· 40 000 ₽ — на коротком вкладе на 91 день как резерв, чтобы не тратить всё на эмоциях;
· новые поступления — около 20 000 ₽ в месяц — сначала идут на закупку, а остаток — на карту.
За 4 месяца такой схемы я быстрее прокрутила товар и увеличила закупки примерно на 38 000 ₽ без кредитов и стресса. Главный вывод: для бизнеса на маркетплейсе вклад — это не «копилка», а резерв. Оборотные деньги должны быть ликвидными.
Если вы закупаете товар для перепродажи, не гонитесь за максимальной ставкой вклада. Сначала посчитайте цикл денег: сколько дней товар едет, сколько лежит на складе, когда маркетплейс выплачивает деньги и какой процент уходит на комиссии. Для оборотного капитала лучше подходит карта или накопительный счёт с процентом на остаток. Вклад — для той части денег, которая точно не понадобится в ближайшие 3–6 месяцев. И обязательно проверяйте условия: ставки на сегодняшний день уже не будут актуальны через неделю.
Что посмотреть на Банки.ру🙃
· Сравнить вклады и накопительные счета — сервис подбора вкладов
· Рейтинг дебетовых карт с кэшбэком и процентом на остаток — карты с кэшбэком.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
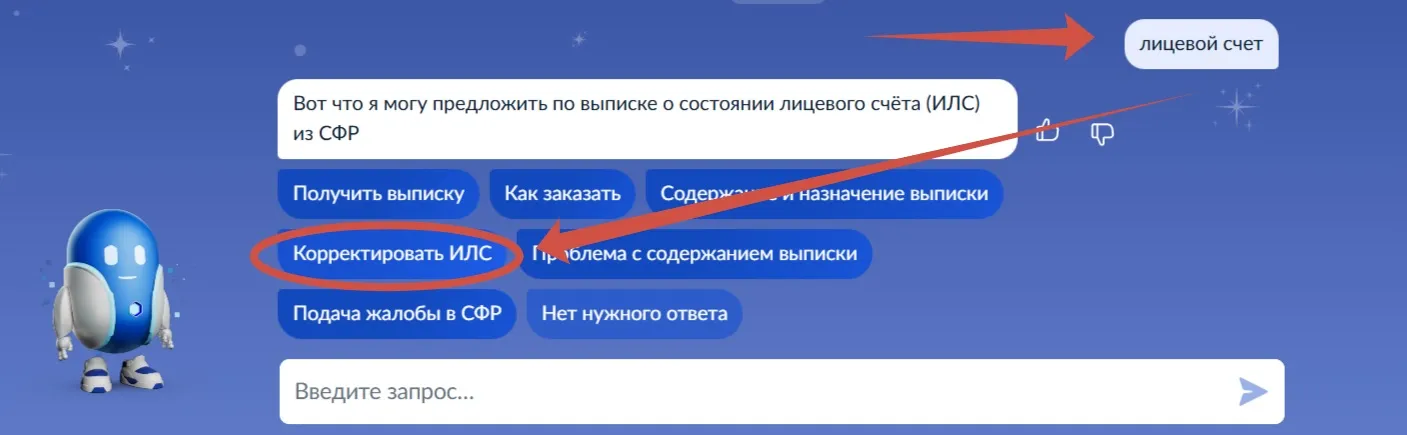

Вчера, 17 ноября, на форуме АКРА замминистра финансов Иван Чебесков прямо сказал, что капитализация нашего рынка акций сейчас в районе 20% ВВП, цель указа на 2030 год 66% выглядит «сложнодостижимой», а динамика пока не идёт к цели, а «шла наоборот». Давайте посчитаем, что стоит за этими цифрами.
В ноябре прошел видеоэфир топ-менеджмента ГК Lime Credit Group с представителем Ассоциации владельцев облигаций Дмитрием Петровым.
Каков Шанс что ОФЗ будет дефолт и увеличивается ли Шанс каждый год?

СК «Росгосстрах Жизнь» вошла в рейтинг лучших работодателей России по версии РБК и вновь стала единственным страховщиком жизни среди его участников. Всего в список вошла 361 компания, где совокупно работают более 5 млн человек.
Доброго времени суток господа. В этом году первый раз пришли налоги не а вклады, что конечно неприятно. В связи с чем вопрос что посоветуете с точки зрения удобства, простоты, надёжности, и прибыльности через призму налогов.
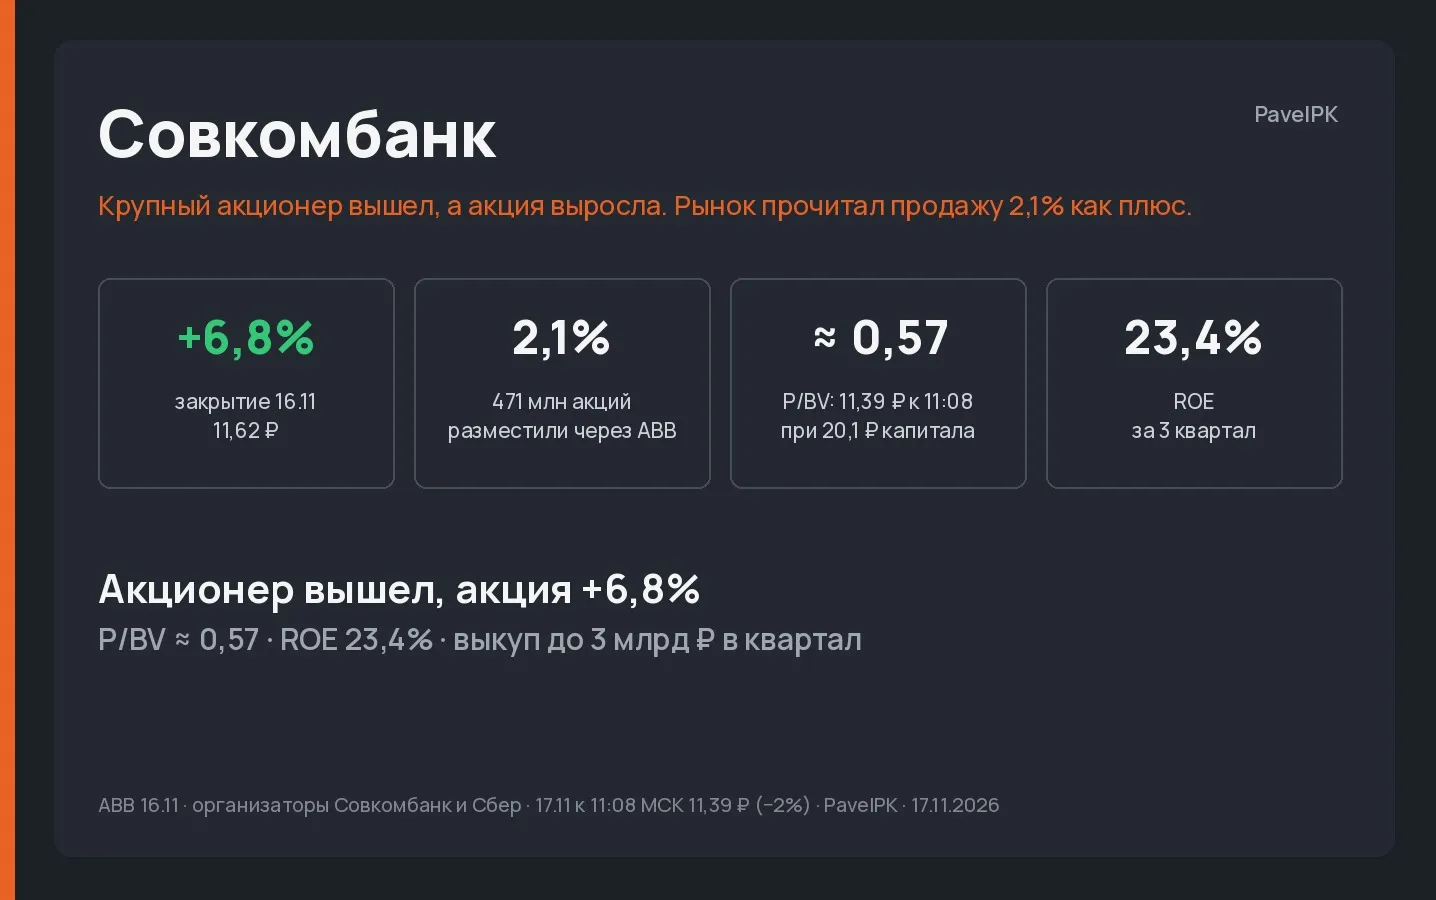
Летом 2025 года «Коммерсантъ» писал, что один из старейших акционеров Совкомбанка выставил около 5% банка на «Авито» и хотел за пакет премию к рынку, когда акция стоила 16,7 ₽. В понедельник вечером банк сообщил, что крупный частный акционер полностью вышел из капитала, только продавал он уже с небольшим дисконтом к закрытию 13 ноября, а это было около 10,9 ₽. Имени продавца в раскрытии нет, Investfuture связывает сделку с той самой историей про Михаила Клюкина, но официально это никто не...

С 9 по 13 ноября российский долговой рынок пережил серию нарушений обязательств: за пять дней зафиксировано 33 технических и фактических дефолта. Это не единичные сбои, а волна, затронувшая эмитентов из разных сегментов. Для держателей облигаций это повод не паниковать, а проанализировать свои позиции и пересмотреть подход к кредитному риску.

В новостях сообщают об ускорении корпоративного кредитования. В банке вашей компании тем временем предлагают оставить прежний лимит, добавить залог или вернуться к разговору после годовой отчётности. Для собственника ситуация выглядит странно: деньги бизнесу вроде бы дают, но почему-то не ему.
Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
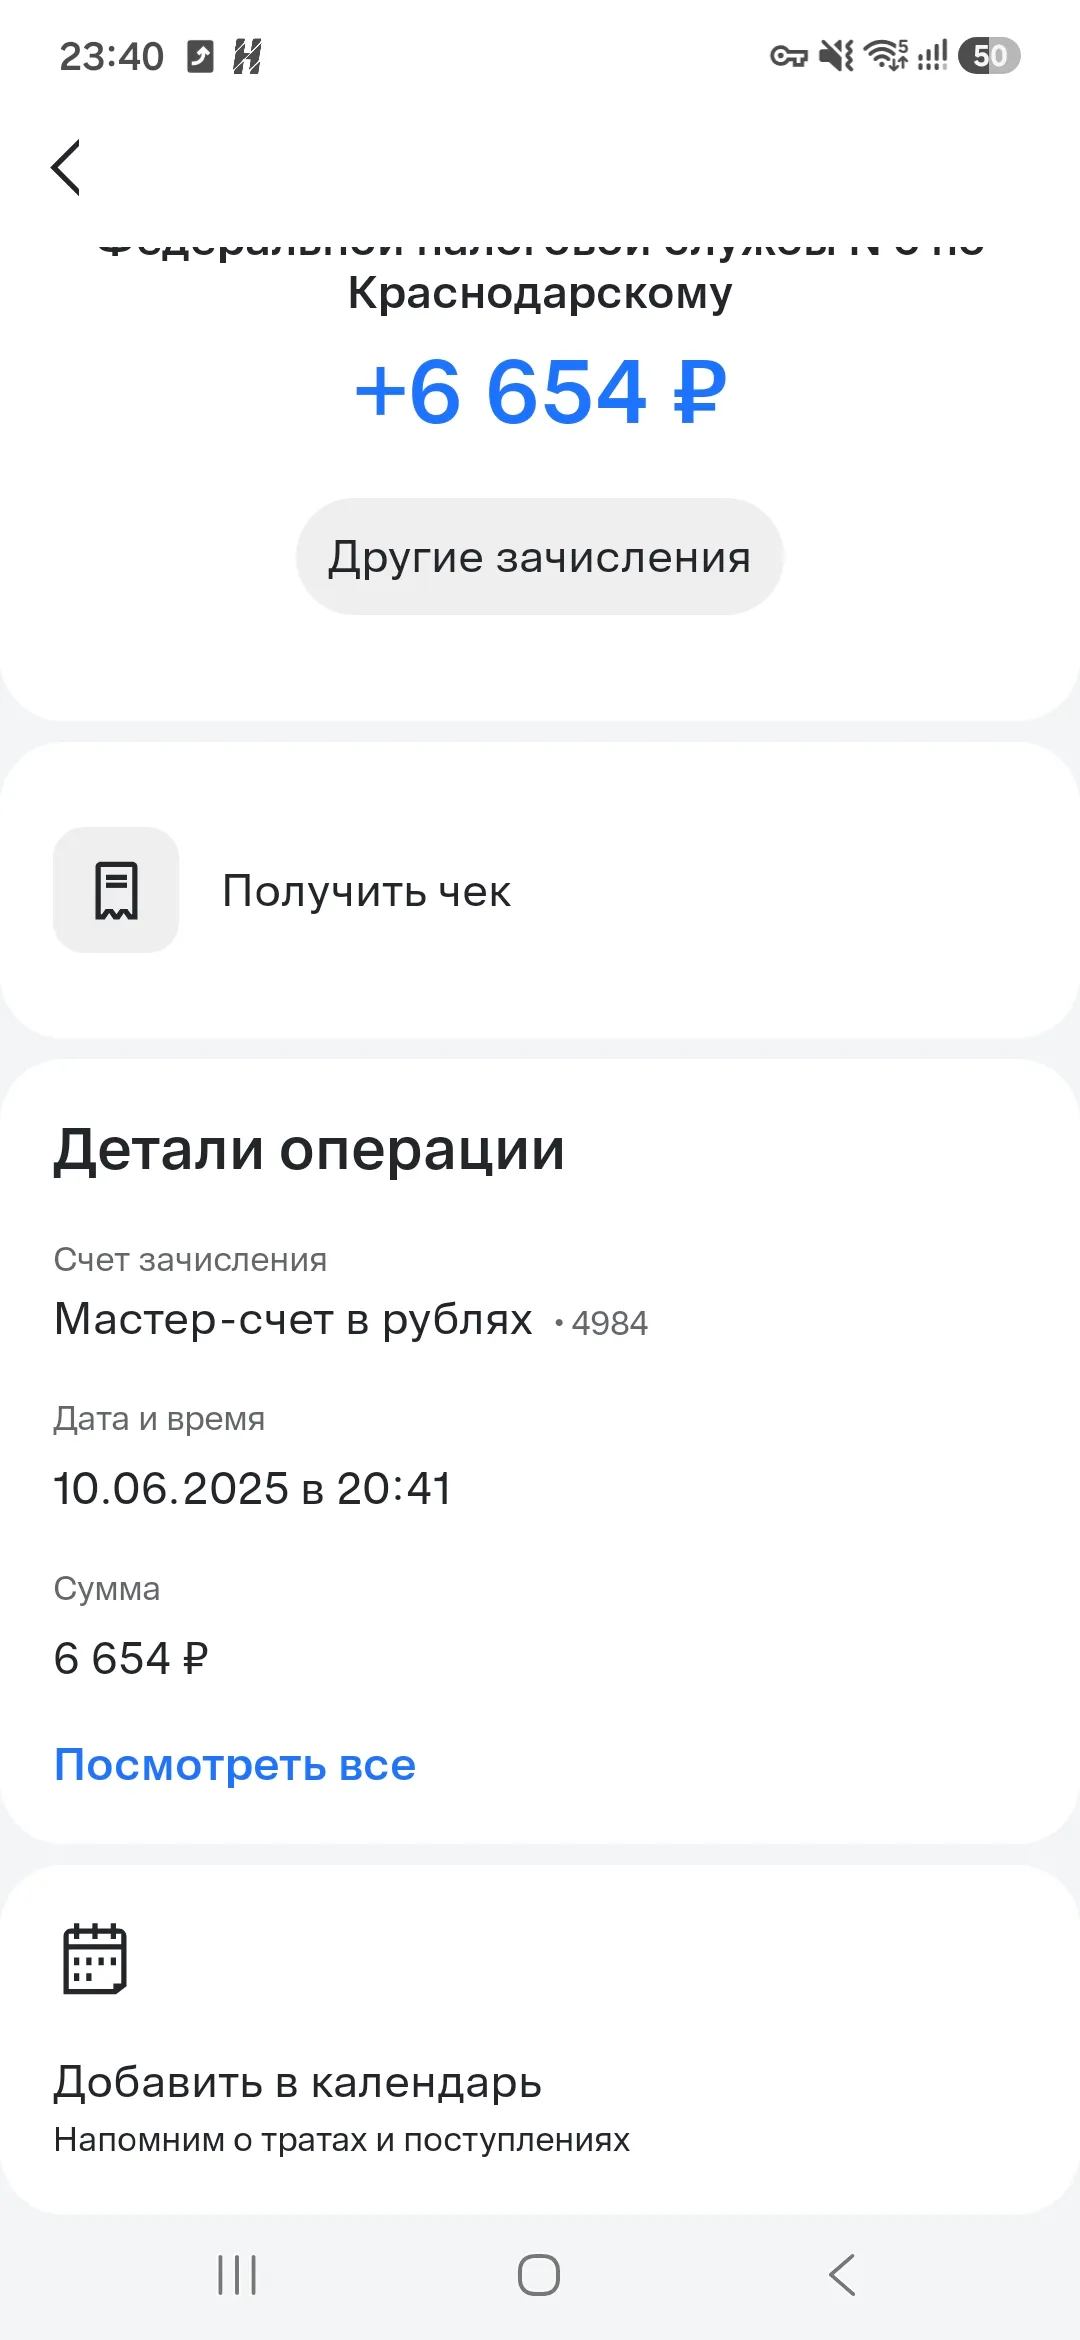
Многие из нас знают, но не пользуются, а кто-то и вообще не в курсе (да-да, есть и такие) что такое налоговый вычет и кому он положен. Если в двух словах, говоря современным языком, фактически это кэшбек от налоговой. Мы ведь так его полюбили, словно он был с нами всегда, так почему же в случае с налоговым вычетом он для нас чуждый элемент!?