


Фонды денежного рынка: спокойная альтернатива вкладам, которая набирает обороты
В этом году на рынке сбережений произошёл тихий переворот. Пока банки спорят о ставках по вкладам, всё больше людей выбирают другой инструмент - фонды денежного рынка. Они не обещают баснословной доходности и не мелькают в рекламе, но именно туда перетекают деньги, которые раньше лежали на срочных депозитах. У этого тренда есть вполне конкретные причины.
Что представляет собой фонд денежного рынка
Это паевой инвестиционный фонд, который инвестирует средства в короткие и надёжные инструменты: банковские депозиты, сделки обратного РЕПО с Центральным банком, краткосрочные облигации. Фонд не покупает акции и не играет на курсах валют - его задача состоит в том, чтобы зарабатывать на процентах, которые платят заёмщики за пользование деньгами. Главная особенность - ежедневный доход. Стоимость пая растёт каждый рабочий день, когда работают финансовые рынки. Не нужно ждать окончания срока вклада и переоформлять договор каждые три месяца: деньги работают непрерывно, пока находятся в фонде.
Низкий порог входа. Купить паи можно через брокерский счёт или приложение банка, минимальная сумма часто начинается от тысячи рублей. Инструмент доступен не только крупным капиталам, но и тем, кто только начинает накапливать.
Три причины, по которым фонды выигрывают у вкладов
Ликвидность. Вклад нельзя забрать досрочно без потери процентов. Паи фонда можно продать в любой рабочий день и получить деньги на следующий день. Для тех, кто не хочет «замораживать» средства, это часто решающий аргумент.
Доходность следует за ключевой ставкой. Пока ставка ЦБ остаётся высокой, фонд автоматически получает более высокий доход. Не нужно мониторить рынок и переоткрывать вклад по лучшей ставке - инструмент сам подстраивается под ситуацию.
Нет ограничений по сумме. Государственная страховка распространяется только на вклады до 1,4 миллиона рублей в одном банке. Более крупные суммы приходится распределять между несколькими банками. В фонде денежного рынка такого лимита нет: любая сумма работает целиком без необходимости дробить её по разным организациям.
Риски, которые нужно понимать заранее
Это не банковский вклад. Государственное страхование на паи не распространяется. Если у управляющей компании или банка‑партнёра возникнут проблемы, защита будет слабее, чем в системе страхования вкладов. Риск невысокий, но он существует. Доходность не гарантирована. Фонд не обещает фиксированный процент. При снижении ставок или нестабильности рынка доходность может оказаться ниже ожиданий. Это инструмент с рыночным риском, а не гарантированной доходностью.
Не замена подушке безопасности. Если деньги могут понадобиться в любой момент, лучше держать их на накопительном счёте или вкладе с возможностью пополнения и снятия. Фонд денежного рынка предназначен для средств, которые точно не понадобятся в ближайшие дни.
Кому подойдёт этот инструмент
- Владельцам крупных сумм, не желающим дробить средства по банкам. Фонд позволяет обойти лимит страховки и держать весь капитал в одном месте без потери доходности.
- Тем, кто не хочет следить за ставками. Не нужно переоформлять вклад каждые три месяца и сравнивать предложения банков - фонд работает автоматически.
- Тем, кто готов принять небольшой риск ради удобства. Доходность может быть чуть ниже, чем по самому выгодному промовкладу, зато не требуется «заморозка» средств и ожидание окончания срока.
Что стоит помнить перед покупкой
- Это инвестиционный инструмент, а не вклад. Он не страхуется государством и не гарантирует фиксированный процент. Перед покупкой паёв изучите правила фонда и убедитесь, что понимаете механику.
- Доходность привязана к ключевой ставке. Пока ЦБ сохраняет ставку на уровне 14%, фонды денежного рынка остаются привлекательными. Если регулятор начнёт снижение, доходность тоже пойдёт вниз - это нормально, но лучше знать заранее.
- Диверсификация важнее одного инструмента. Даже самый надёжный фонд не заменяет распределение активов: часть средств - в фонд, часть - на вклад, часть - в другие инструменты. Главное, чтобы структура соответствовала целям и готовности к риску.
Из ниши - в повседневную практику
Фонды денежного рынка перестали быть нишевым решением для продвинутых инвесторов. В 2026 году они стали реальной альтернативой вкладам для тех, кто ценит ликвидность и не хочет замораживать деньги на месяцы. Они не обещают чудес и не заменяют резервный фонд, но для крупных сумм, которые должны работать без «заморозки», это удобный и понятный вариант. Главное - помнить, что это не вклад, и не путать одно с другим.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.

Как проверить налог на имущество, добиться перерасчета ЖКХ, выбрать счетчик и вернуть 13% расходов на лечение, фитнес или сдачу нормативов ГТО? Авторы Диалога поделились личным опытом: рассказали, как разбирались с платежами, оформляли вычеты и сколько им удалось сэкономить. Все цифры — из реальных историй наших пользователей.


В октябре мне пришло на электронную почту письмо с предложением поучаствовать в акции от Х5 Клуба и перевести баллы Х5 в Инвестиции с последующей конвертацией в рубли.
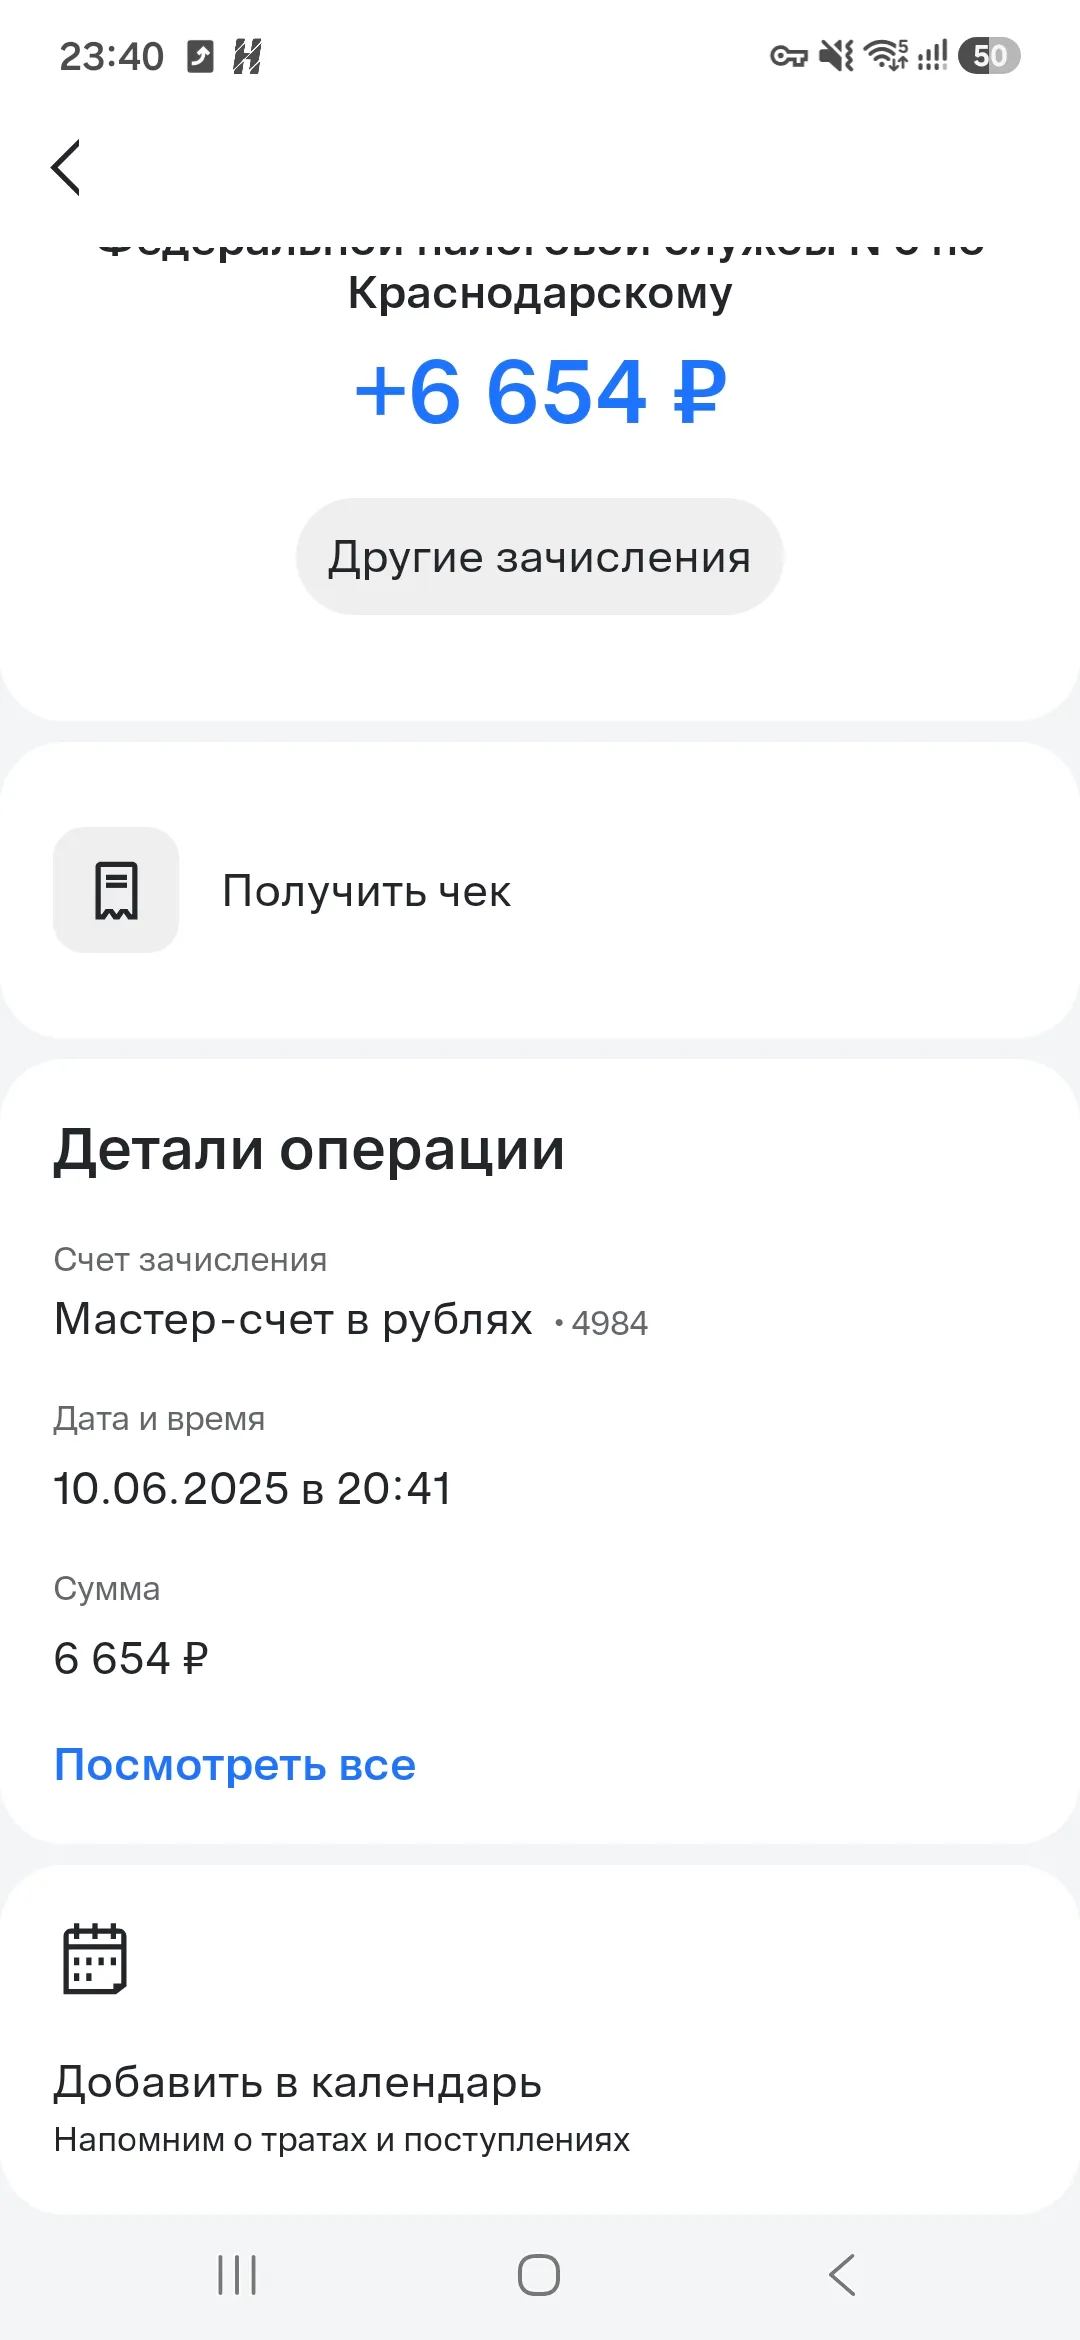
Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.

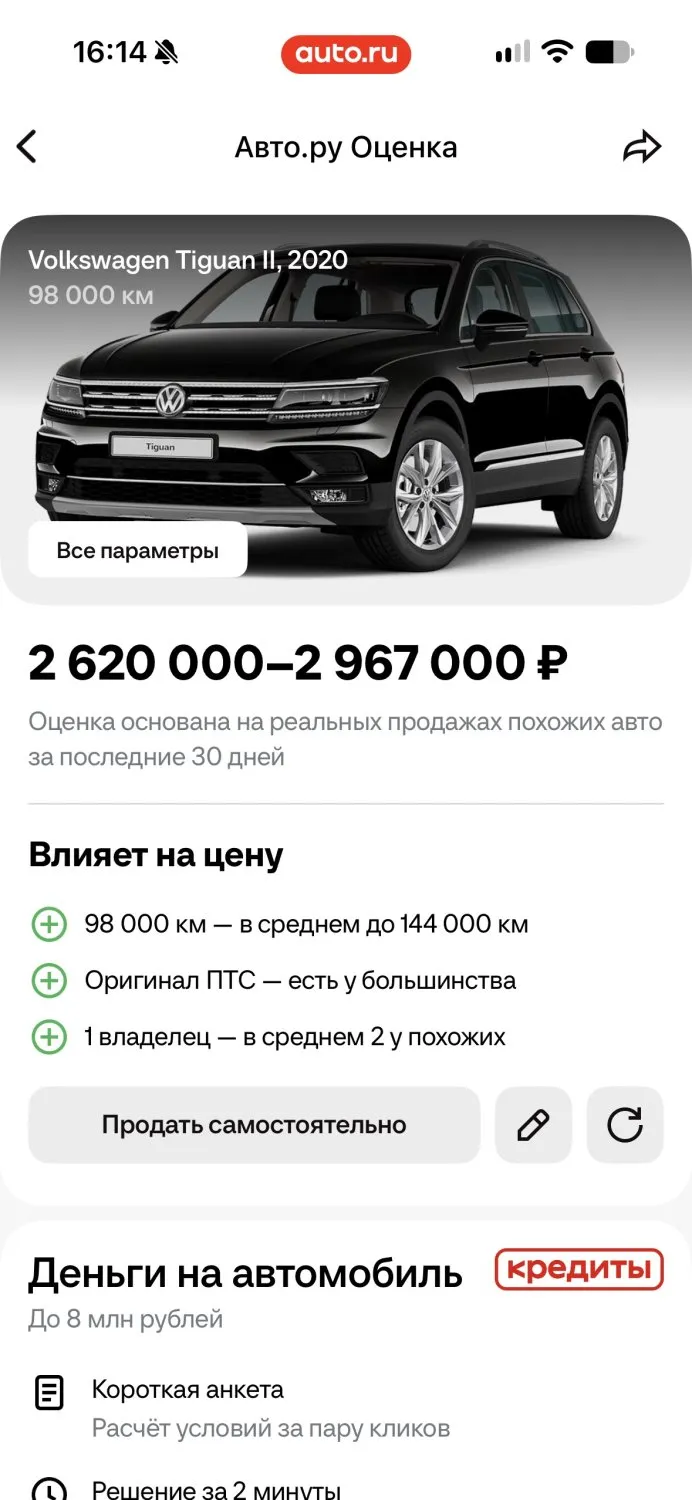
У меня есть такая черта характера, что я не доверяю никому на слово. Мне всегда нужно проверить данные и самому убедиться. И вы даже не представляете, сколько раз я слышал утверждения, что покупка личного автомобиля это одно из худших инвестиционных решений. Это говорили, как обычные люди, так и те самые опытные гуру инвестиций и эксперты. Но давайте все-таки немного усомнимся в их словах и проверим их на деле, на живом и конкретном примере.
Я купил новый автомобиль VW Tiguan c дизельным...

Если у вас счета, недвижимость или доля в бизнесе в двух и более странах, привычный маршрут «спросить у менеджера в банке» перестаёт работать. Разбираем, почему так и кто вообще отвечает за картину целиком.

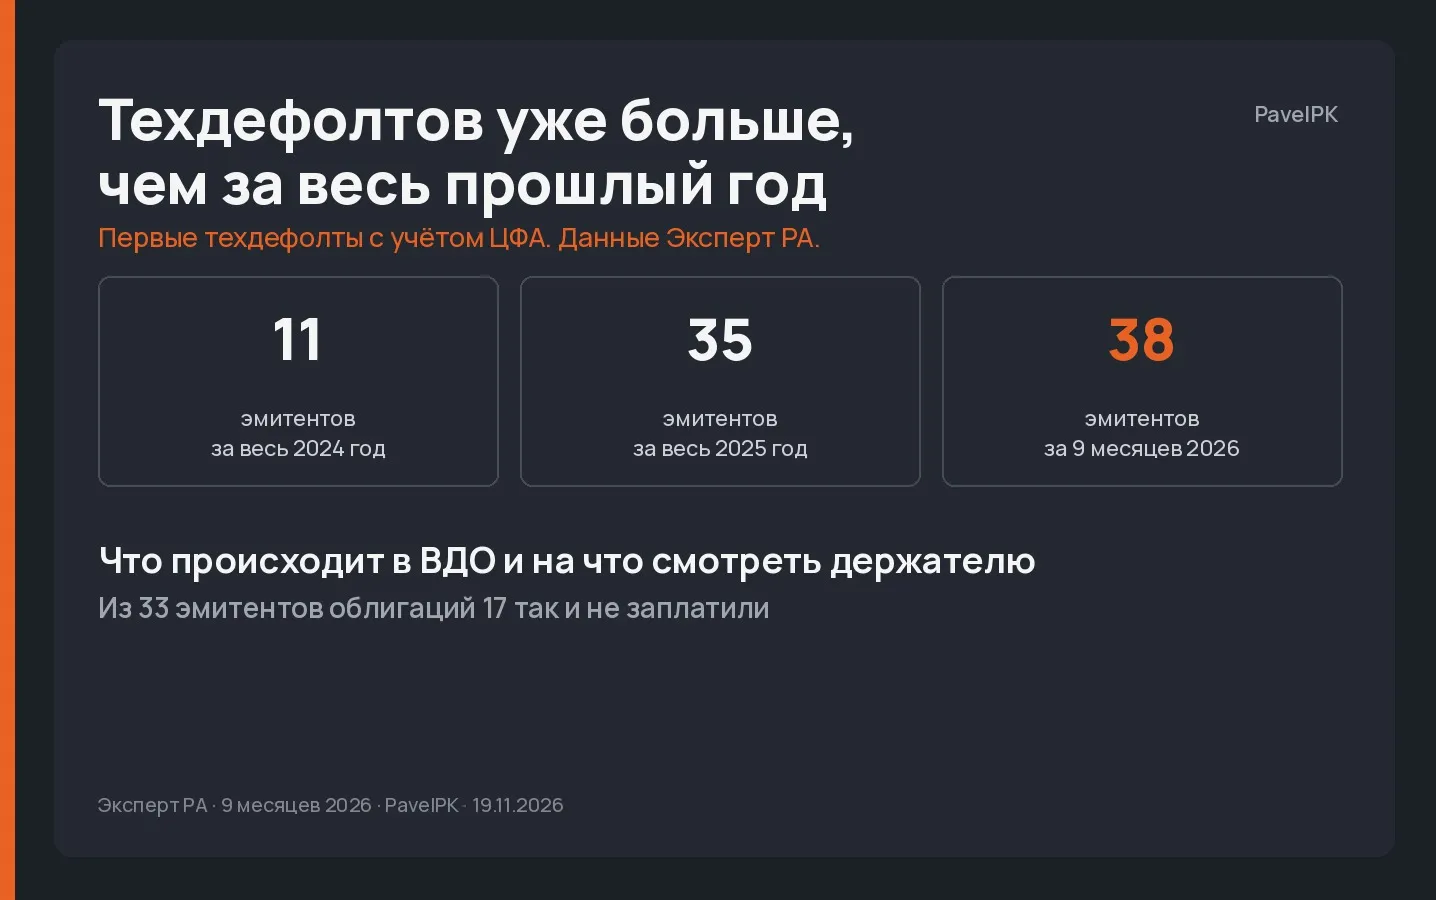
Только за неделю с 9 по 13 ноября Frank Media насчитала на облигационном рынке 33 дефолтных события, от невыплаченных купонов до непогашенной амортизации. Давайте разберёмся, много ли это в цифрах и что это значит для держателя ВДО.
Банк России представил инициативу, которая напрямую касается всех, кто уже вкладывает деньги в акции российских компаний или только планирует выйти на фондовый рынок. Регулятор решил пересмотреть правила допуска ценных бумаг к торгам и ввести строгие требования к финансовым показателям бизнеса. Разбираем простым языком, что изменится и как это должно защитить кошельки частных инвесторов.

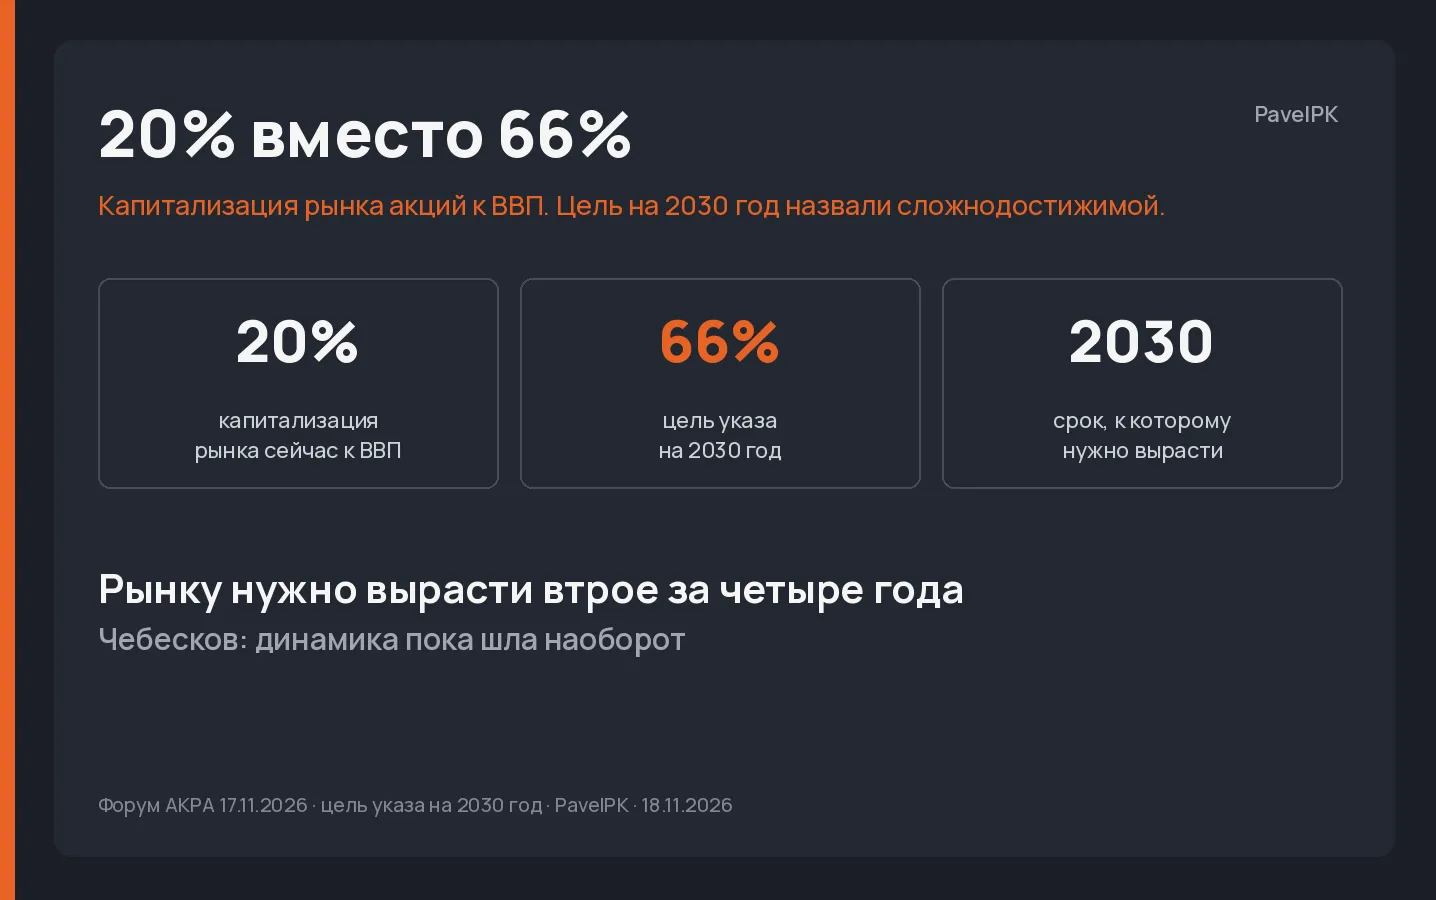
На форуме «Рынок ценных бумаг» заместитель министра финансов Иван Чебесков рассказал, что Минфин и Банк России разрабатывают оперативный план развития российского фондового рынка. Для координации усилий планируется создать специальный совет при правительстве. Цель заявлена амбициозная: к 2030 году капитализация рынка должна вырасти с текущих 20% ВВП до 66% - то есть более чем втрое.
В последнее время всё чаще задумываюсь, куда выгоднее вкладывать свободные деньги: в банковские вклады, облигации федерального займа (ОФЗ) или недвижимость.

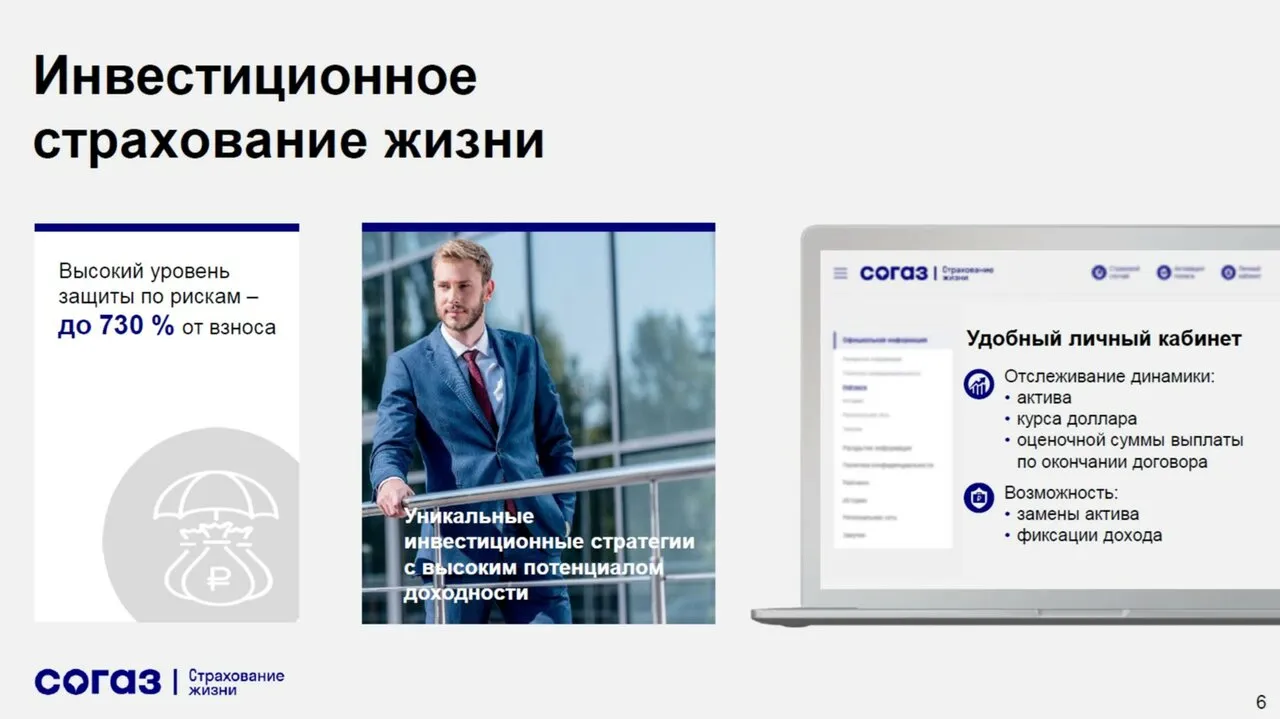
В ноябре 2026 года закончился вклад, и встал вопрос о дальнейшем размещении денежных средств, учитывая снижение ключевой ставки и налогообложения вкладов, стал рассматривать другие финансовые инструменты. Обратился по телефону к своему персональному менеджеру банка ВТБ с вопросом о новых финансовых продуктах, она предложила различные варианты, в том числе страховые продукты ООО " СК СОГАЗ-ЖИЗНЬ". Я выбрал продукт страхования жизни - страховая программа "фиксированный доход" на...
✉️ Сегодня мы обработали каждое сообщение, которое поступило от физических лиц по вопросам разблокировки активов.

Вчера, 17 ноября, на форуме АКРА замминистра финансов Иван Чебесков прямо сказал, что капитализация нашего рынка акций сейчас в районе 20% ВВП, цель указа на 2030 год 66% выглядит «сложнодостижимой», а динамика пока не идёт к цели, а «шла наоборот». Давайте посчитаем, что стоит за этими цифрами.
В ноябре прошел видеоэфир топ-менеджмента ГК Lime Credit Group с представителем Ассоциации владельцев облигаций Дмитрием Петровым.
Каков Шанс что ОФЗ будет дефолт и увеличивается ли Шанс каждый год?