




Многие пользователи привыкли ассоциировать маркетплейсы лишь с онлайн-шопингом, но сегодня крупнейшие игроки российского рынка идут дальше и внедряют полноценные банковские услуги. Озон, Wildberries, Яндекс и другие гиганты торговли обзавелись собственными банковскими подразделениями, которые предлагают широкий спектр финансовых продуктов: от открытия счетов и выпуска карт до кредитования и предоставления кешбэка.
Озону доверяю, ВБ категорически нет!!! много было неприятных ситуаций с этой площадкой
С 2023 года в России введены налоги на доход от банковских вкладов и накопительных счетов. Чтобы понять, какую сумму можно разместить на депозите и не попасть под налогообложение, давайте разбираться подробнее.

классный пост. все по делу, спасибо. учту при размещении средств
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.


Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
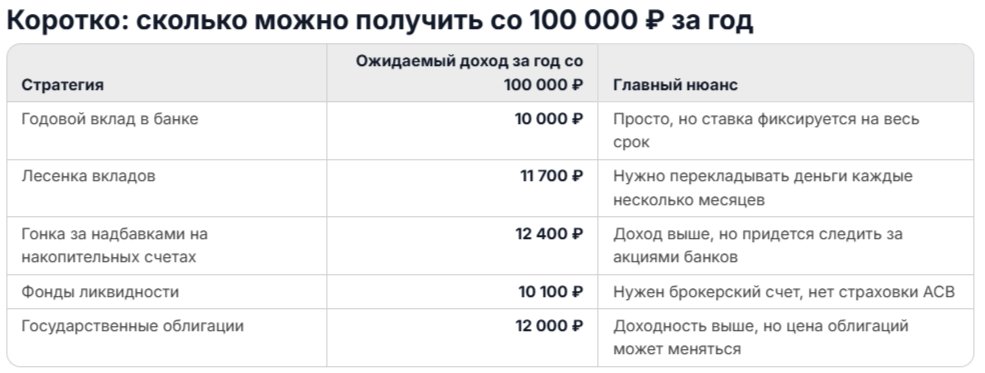
100 000 ₽ — вроде не та сумма, с которой хочется «строить инвестиционную империю». Но если просто держать эти деньги на карте, инфляция постепенно съедает их покупательную способность.
Кроме краткосрочных вкладов и накопительного счета, пока ничего не рассматривю.
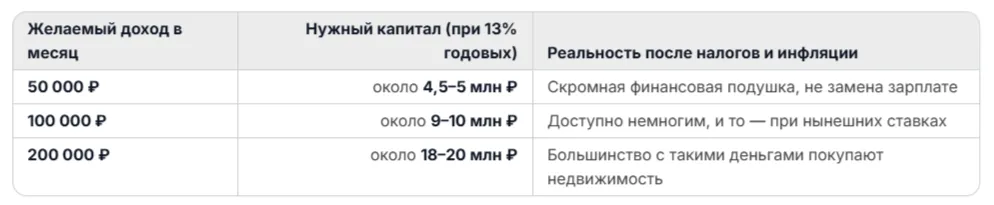
Идея красивая: накопил капитал — деньги работают сами, ты свободен. Но когда начинаешь считать конкретные цифры, романтика быстро уступает место математике.
Обычный человек: Положил деньги на вклад.
Я: Провел сравнительный анализ 18 банков, 7 акций, 4 приветственных надбавок, потратил 2 часа времени и выбрал вклад на 0,1% выгоднее (+37 рублей в год профитом) 😁
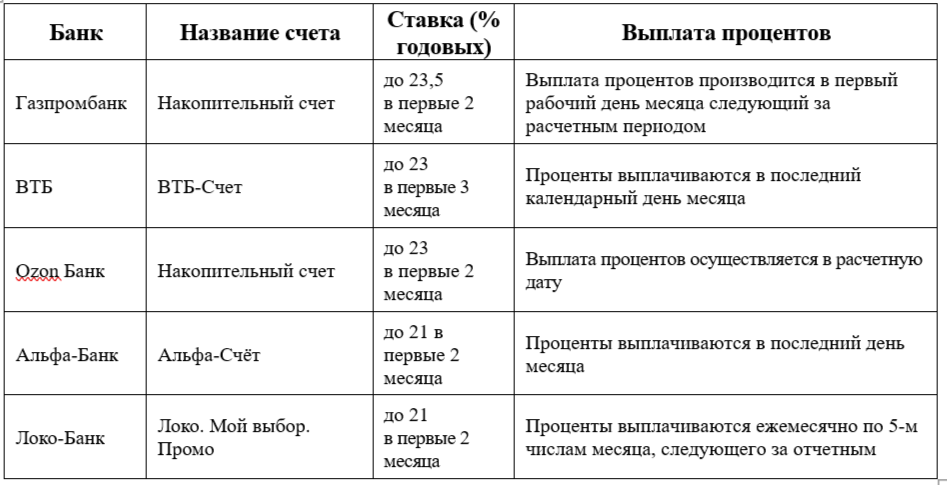
Россияне хранят значительные средства на банковских счетах, и многие из них выбирают накопительные счета, которые позволяют не только сохранять, но и приумножать сбережения. Узнаем, как максимально эффективно использовать этот финансовый инструмент.
Мне, как постоянному пользователю накопов, это Очень полезно, спасибо Большое!
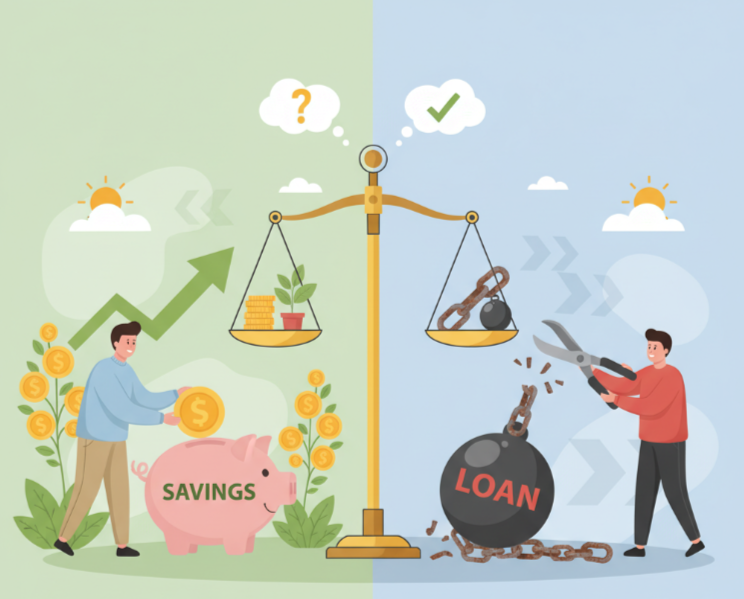
Практически каждому знакомо чувство удовлетворения, когда удаётся немного сэкономить или неожиданно получить дополнительную сумму денег. Первое, что приходит в голову многим людям: направить эти средства на погашение имеющегося кредита или отложить на будущее. Оба сценария имеют свои плюсы и минусы, и зачастую принятие оптимального решения оказывается непростым делом.
Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
Расскажу про механизм, который стоил мне нескольких сотен тысяч рублей. Прежде чем я его поняла.
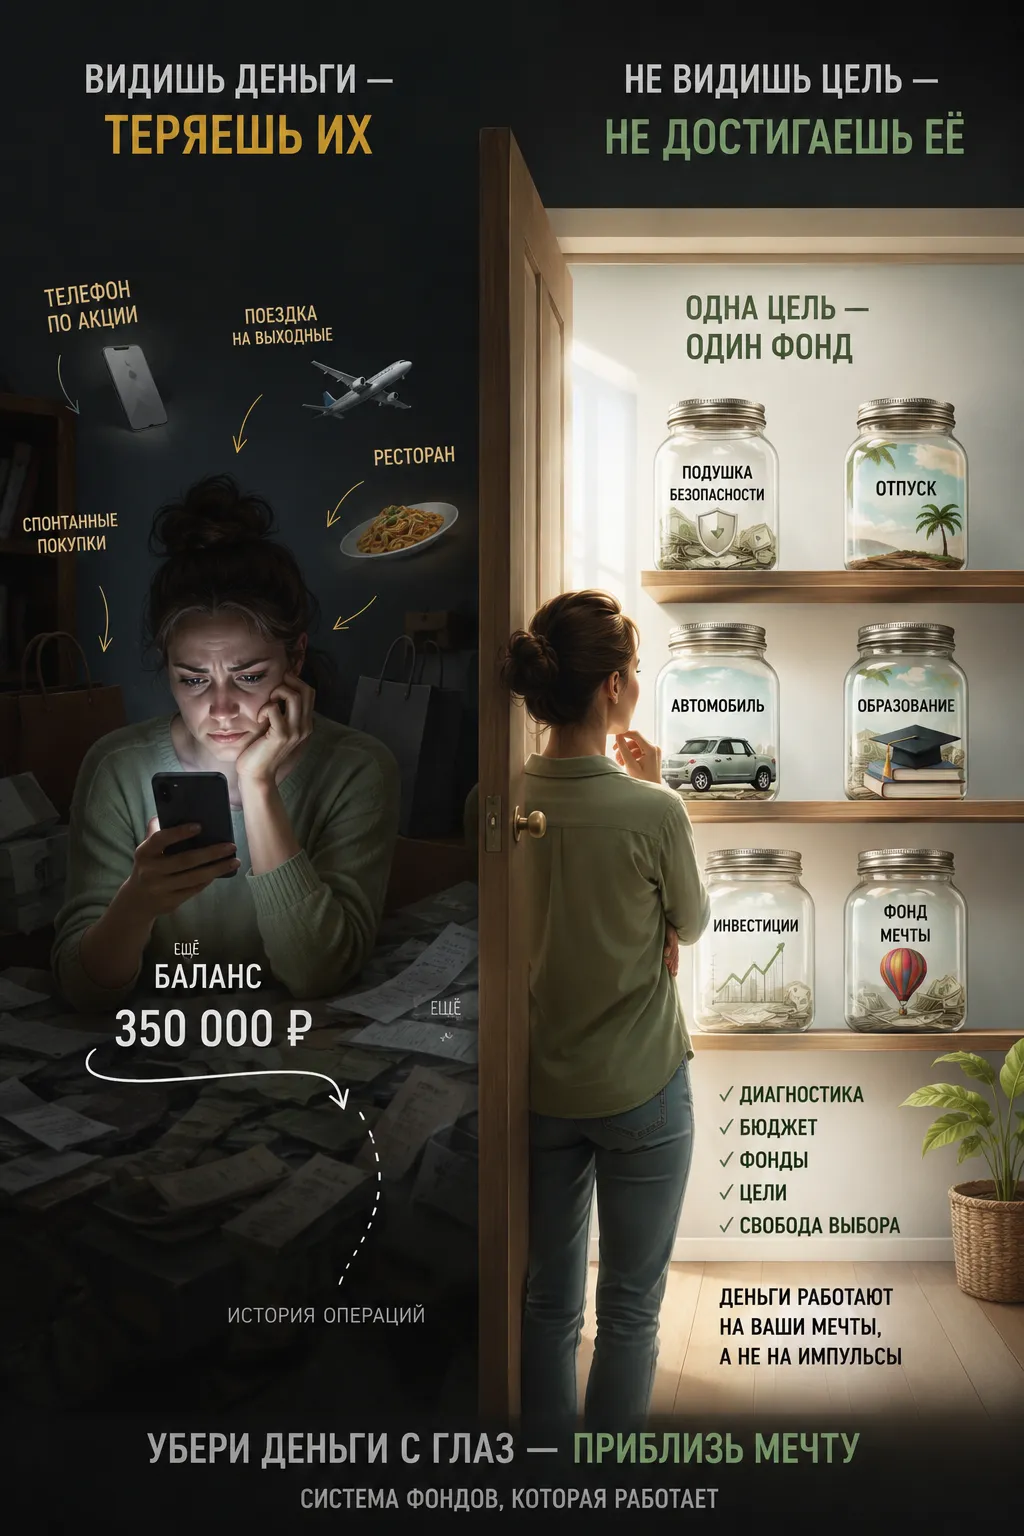
Наверняка вы задумывались, что происходит с нашими деньгами, когда мы кладем их на вклад или вносим на счет? Куда деваются миллионы рублей, которые каждый день поступают в банки от сотен тысяч клиентов? Почему мы получаем проценты и какую роль играем в этой сложной финансовой экосистеме?
Наконец-то! спасибо))) всегда хотела, чтоб мне на пальцах объяснили)
Держать все деньги на одной карте удобно: одна зарплатная карта, одно приложение, один баланс. Но это удобство работает ровно до первого неприятного случая: потеряли карту, словили фишинг, банк заблокировал операцию — и доступ ко всем деньгам внезапно исчез.
27 ноября нас ждет Черная пятница. Магазины снова будут обещать невероятные скидки — 30%, 50%, а где-то и все 90%. Кажется, что это отличный шанс купить давно желанную вещь и прилично сэкономить.
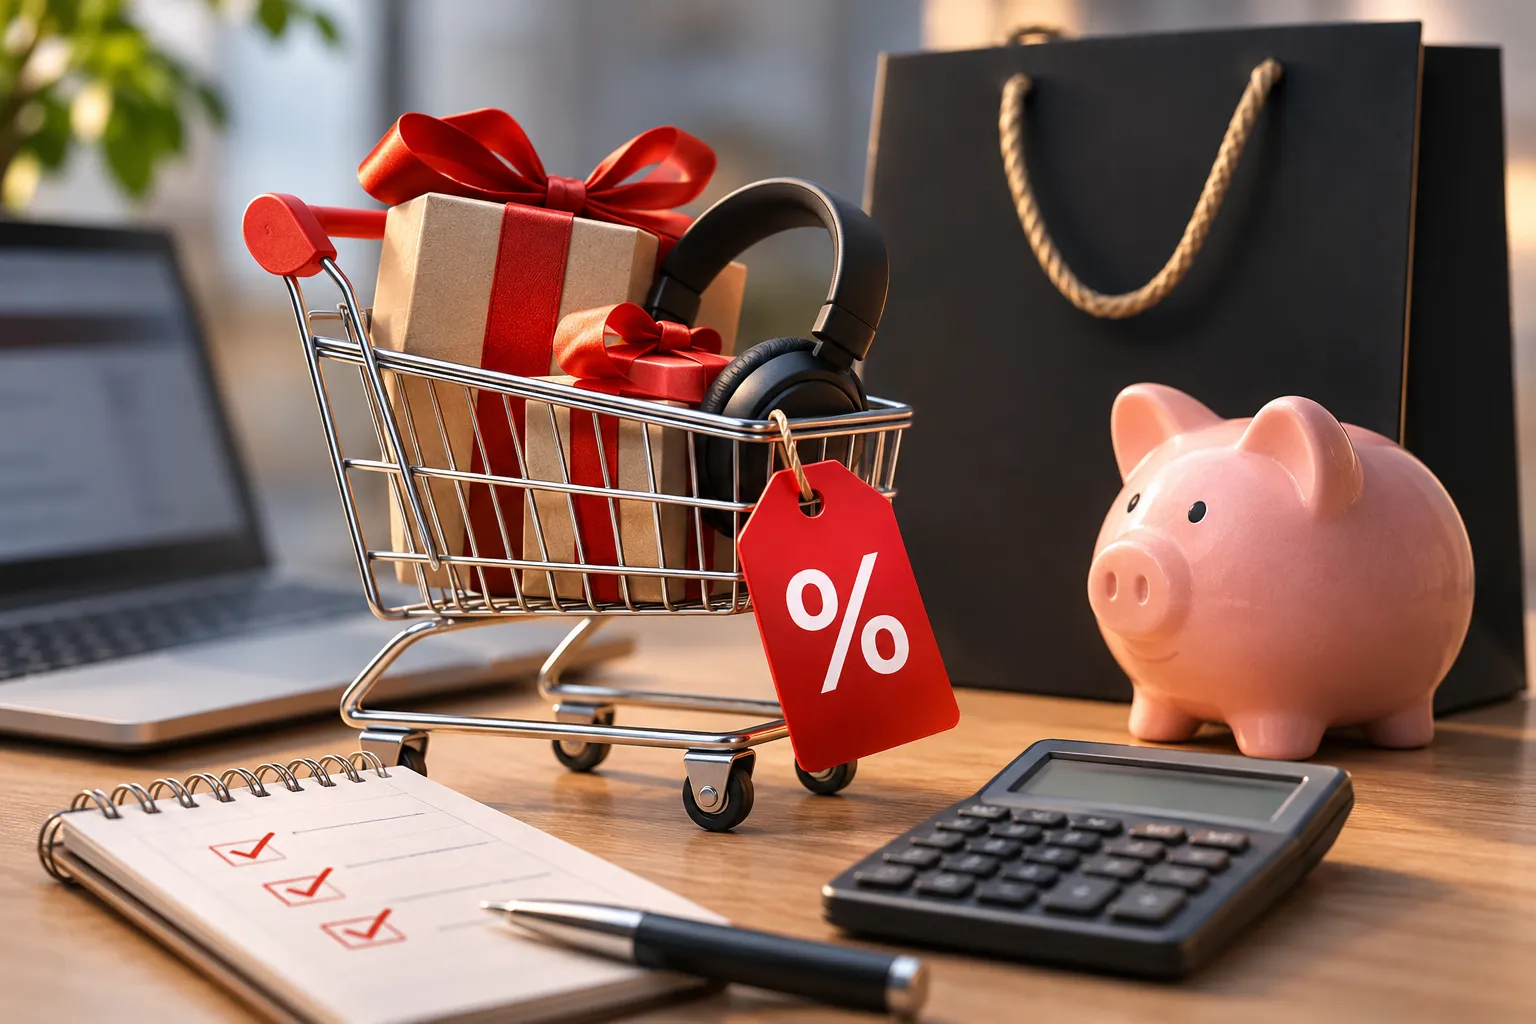
Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?
В рекламе: «до 15–16% по накопительному счету».
Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.
Центральный Банк России опубликовал новый список системно значимых кредитных учреждений, который претерпел изменения. Теперь в нём отсутствуют ранее представленные «Открытие» и «Росбанк», зато впервые появился «Банк “Дом.рф”». Другие участники прежнего состава, такие как «Газпром», «Совкомбанк», ВТБ, «Альфа-банк», Сбербанк, МКБ, «Т-Банк», ПСБ и Россельхозбанк сохранили свои позиции. Интересно, что иностранные финансовые учреждения Райффайзенбанк и Юникредит остаются в рейтинге, несмотря на...

🚨 Как моя подруга попала в ловушку мошенников через телеграм-бота «Наш слон»

Карта лежит в ящике. Долга нет. Покупок нет. Про нее вообще забыла.
🔥 Что такое ССВ и почему она не всесильна?
В Госдуме рассматривается законопроект, предлагающий изменить принципы выдачи семейной ипотеки. Согласно инициативе, получить такую ипотеку можно будет только в том регионе, где зарегистрирован заемщик.
Госдума приняла закон о договоре жилищных сбережений (ДЖС). С 1 января 2027 года в банках появится новый продукт — целевой вклад специально для накоплений на жильё. Звучит красиво, но я решила разобраться в деталях: что реально получает вкладчик, а где подводные камни.
Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?
Кредитная карта обычно ассоциируется с жизнью в долг. Но если у вас есть накопления и дисциплина, длинный грейс-период можно использовать как бесплатный краткосрочный заем — и заработать на том, что ваши деньги в это время лежат под процентом.
В Госдуме подготовлен законопроект о введении особого типа банковского вклада для участников специальной военной операции (СВО). Особенность этого вклада состоит в том, что государство будет удваивать начисленные банком проценты.
Отзыв лицензии у банка — событие неприятное, но далеко не катастрофическое. Важно понимать, что ваши деньги и обязательства по кредитам не пропадут. Система страхования вкладов и механизмы урегулирования задолженности защищают интересы клиентов. Давайте рассмотрим пошагово, что делать в такой ситуации.
Все мы привыкли, что вклад до востребования — это банковский продукт с минимальным процентом, удобный для оперативного доступа к деньгам, но совершенно неинтересный с точки зрения доходности. Но последнее время замечаю любопытную тенденцию: некоторые банки рекламируют накопительные счета, но в тарифах или договорах называют их вкладами до востребования, причем с довольно привлекательными ставками.
💡 Что такое ПДС?
Новости о повышении или понижении ставки Центрального Банка — это не просто сухие цифры. Это сигналы, которые влияют на твою повседневную жизнь и финансы. Представь себе, что ключевая ставка — это индикатор температуры экономики, определяющий, насколько “горячо” или “холодно” вокруг твоих денег.
Многие сталкиваются с проблемой: открыл накопительный счет под хорошую ставку, а спустя пару недель банк объявил о её снижении. Законно ли это и должен ли банк заранее предупреждать клиентов?
Каждый раз, заходя в супермаркет или заправляя машину, мы чувствуем дыхание инфляции: продукты подорожали, бензин стал дороже, а поездка на отдых теперь напоминает квест «найти самую выгодную цену». Что делать, чтобы уберечь себя от финансового краха и не превратиться в жертву экономического кризиса?