



Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?
Wildberries давно перестал быть просто маркетплейсом. Теперь там можно не только тратить деньги, но и зарабатывать на них. Для этого появилась WB Инвесткопилка — сервис, который позволяет откладывать небольшие суммы и получать проценты.
27 ноября нас ждет Черная пятница. Магазины снова будут обещать невероятные скидки — 30%, 50%, а где-то и все 90%. Кажется, что это отличный шанс купить давно желанную вещь и прилично сэкономить.
Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
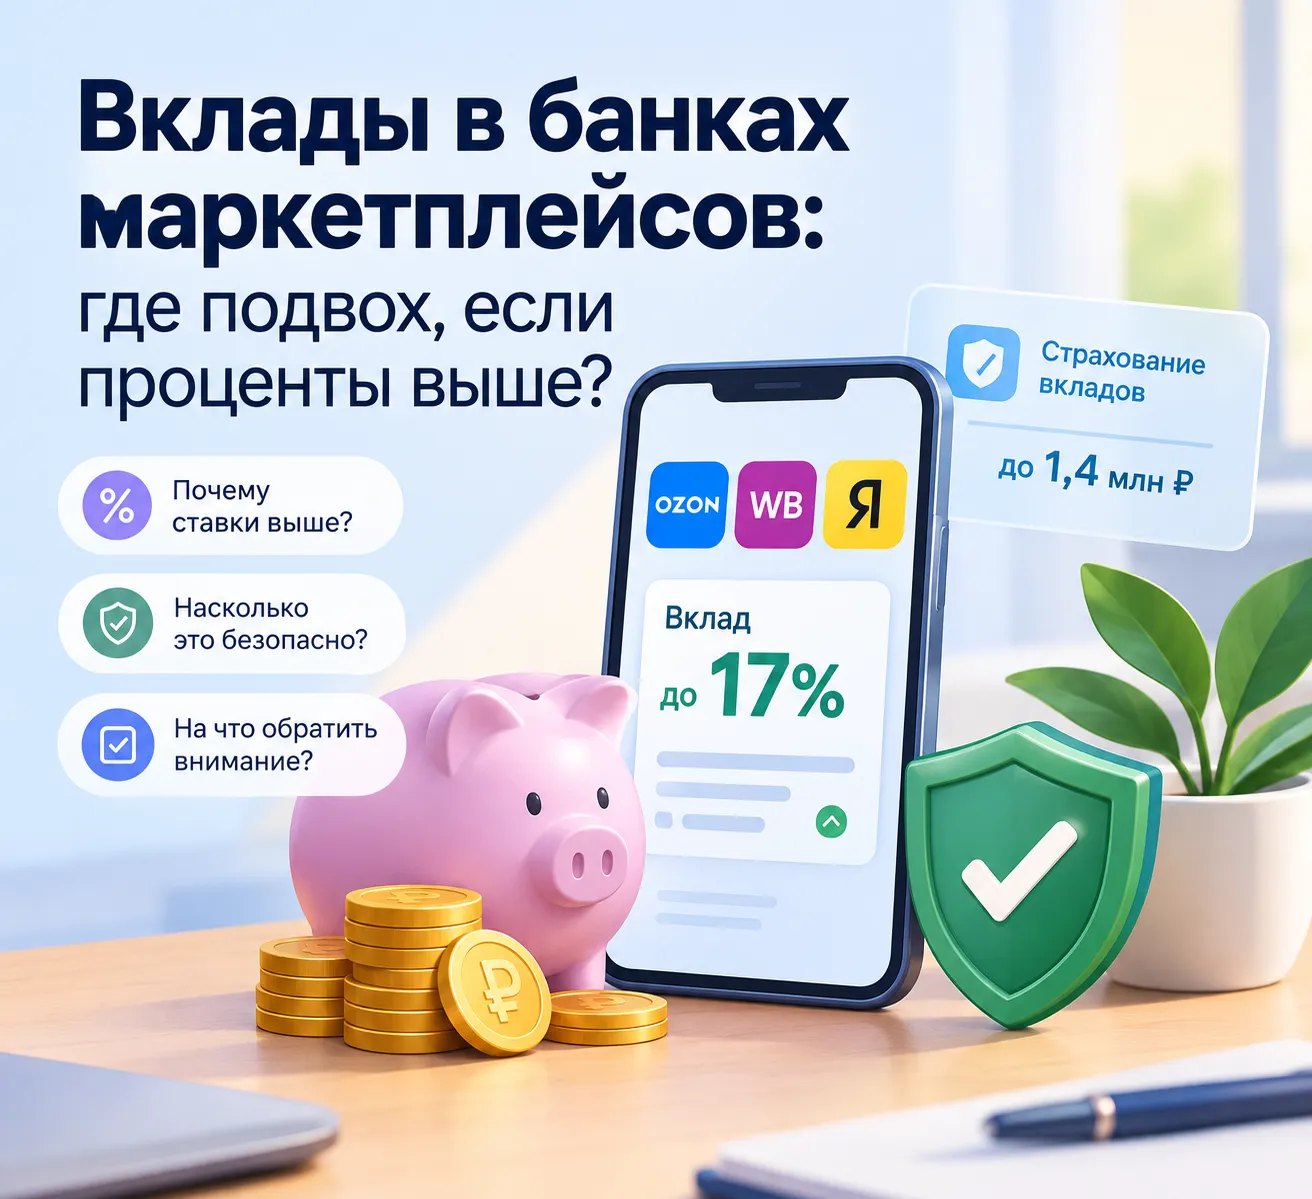
Ozon, Wildberries и Яндекс давно конкурируют не только за наши покупки, но и за наши деньги. Их банки предлагают привлекательные ставки по вкладам и накопительным счетам, которые порой выгоднее предложений крупных банков.
Юаневые вклады привлекают тех, кто хочет диверсифицировать сбережения и заработать на возможном ослаблении рубля. Но насколько оправданно переводить деньги в китайскую валюту, если ставки по таким депозитам заметно уступают рублёвым? Разбираемся, от чего зависит доходность и какие риски стоит учитывать. 👇
Пока большинство вкладчиков выбирают между классическими депозитами на 3, 6 или 12 месяцев, на рынке есть еще один формат — вклады, доходность которых не зафиксирована, а привязана к ключевой ставке ЦБ. Разбираюсь, как они устроены и когда их вообще стоит рассматривать.
Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.


Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
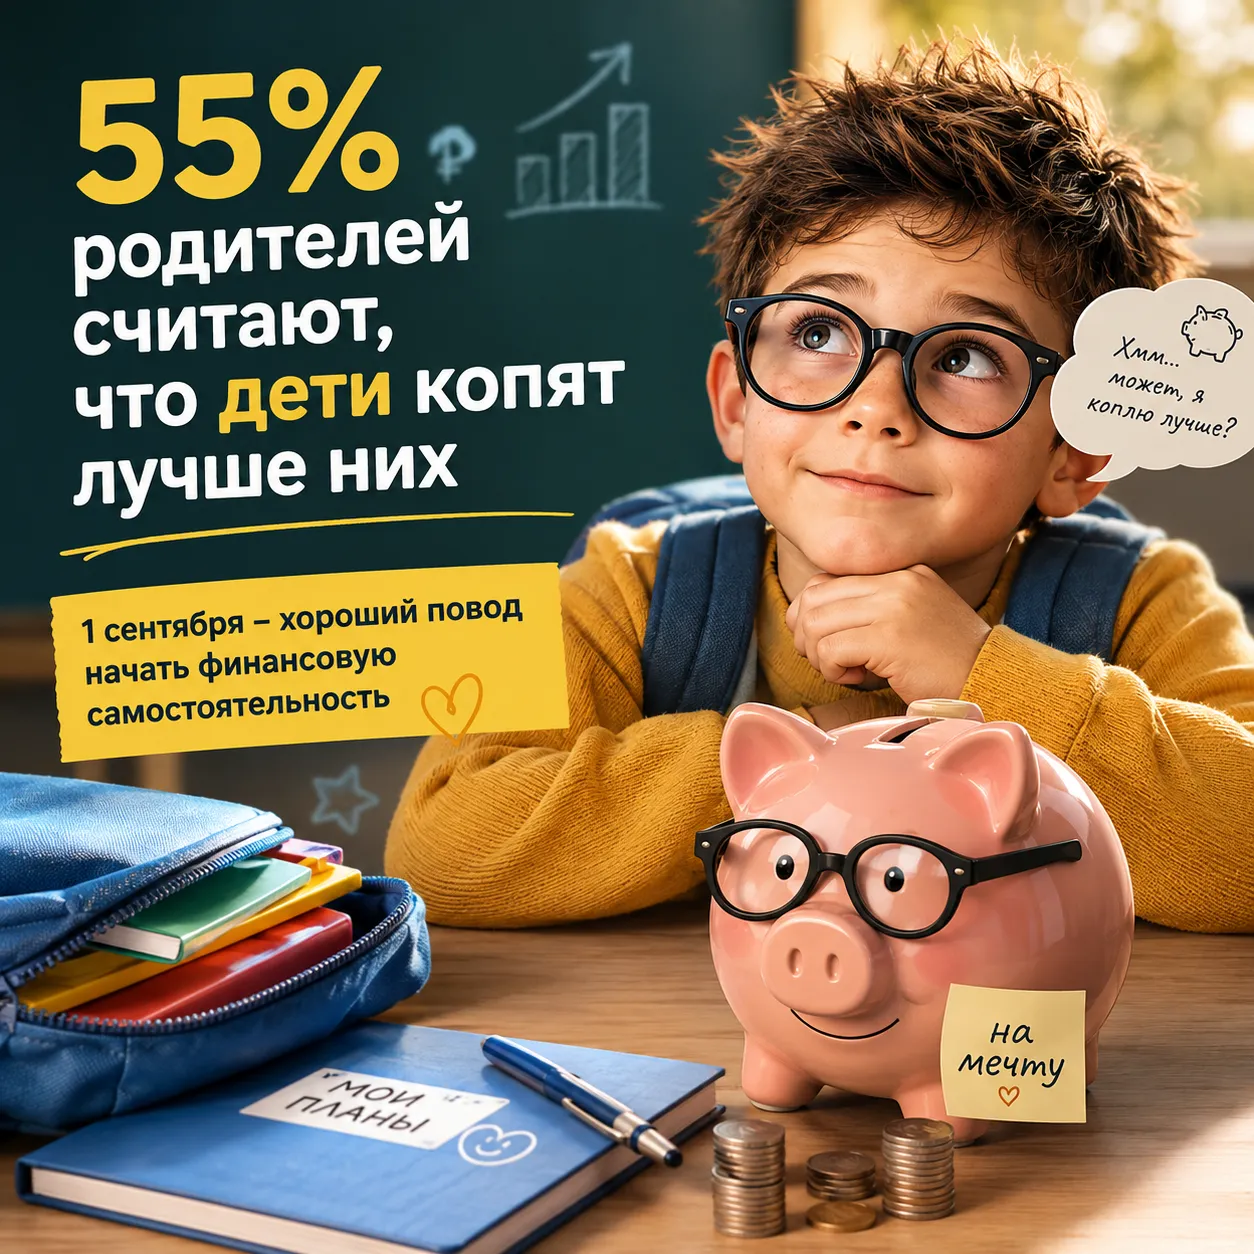
До 1 сентября осталось совсем немного — а вместе со школой у многих детей появится ещё и привычный вопрос: «А сколько мне дадут на карманные расходы?»
Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
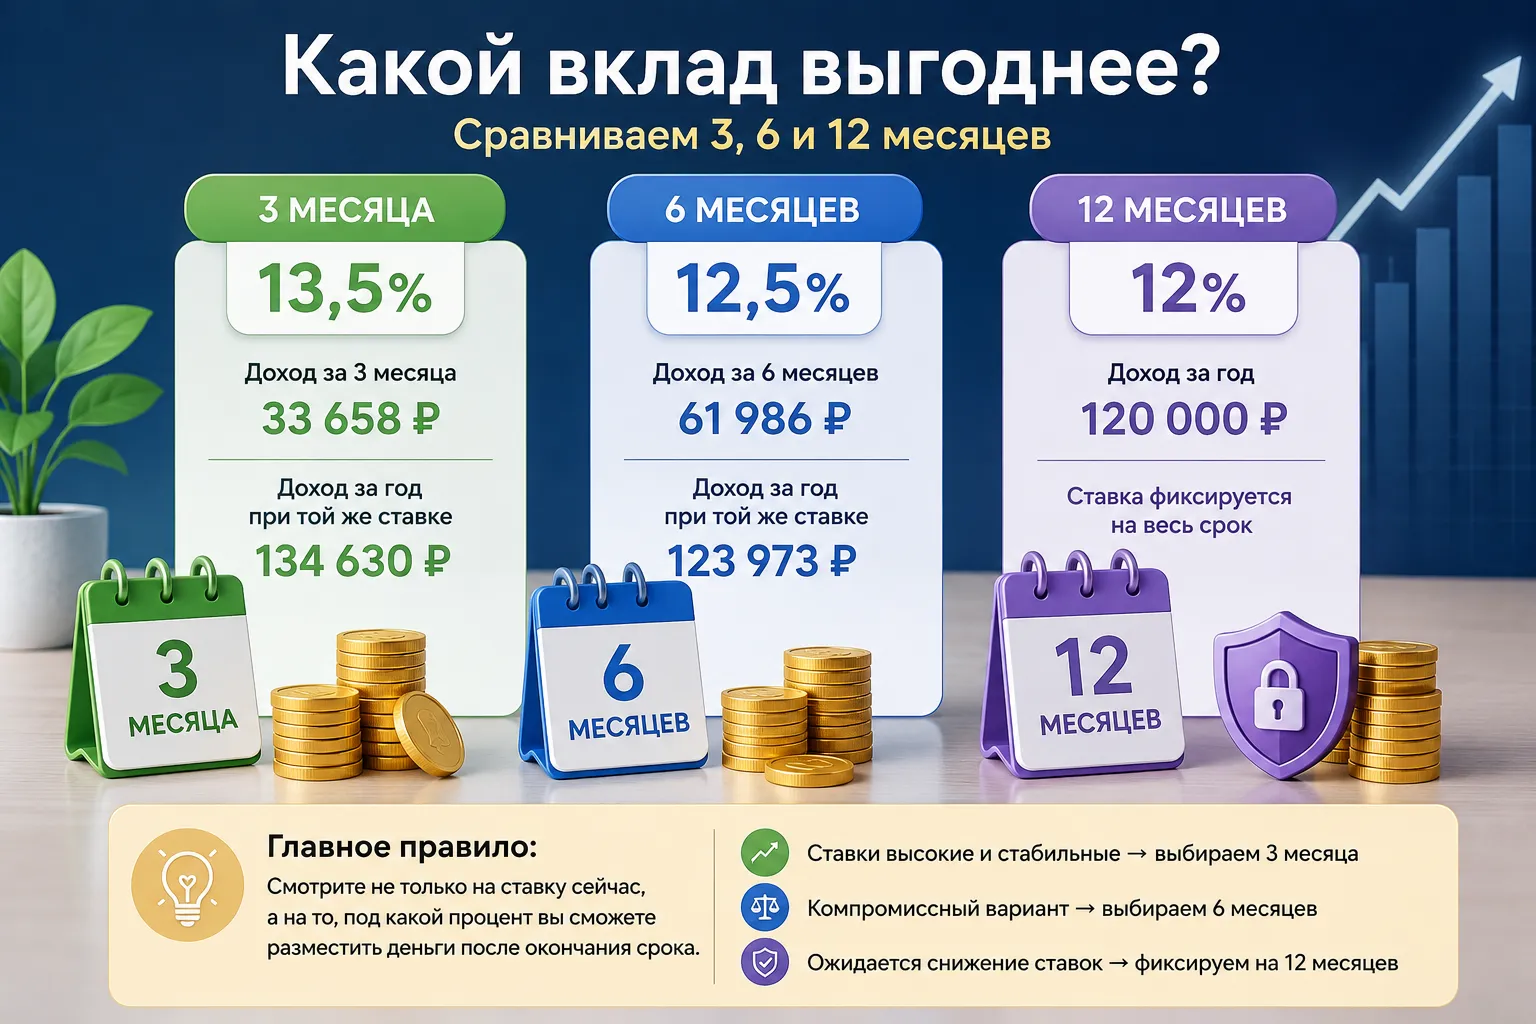
Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?
В последние недели в моей ленте всё чаще появляются посты в духе «с 1 сентября государство будет решать, на что вы тратите зарплату».
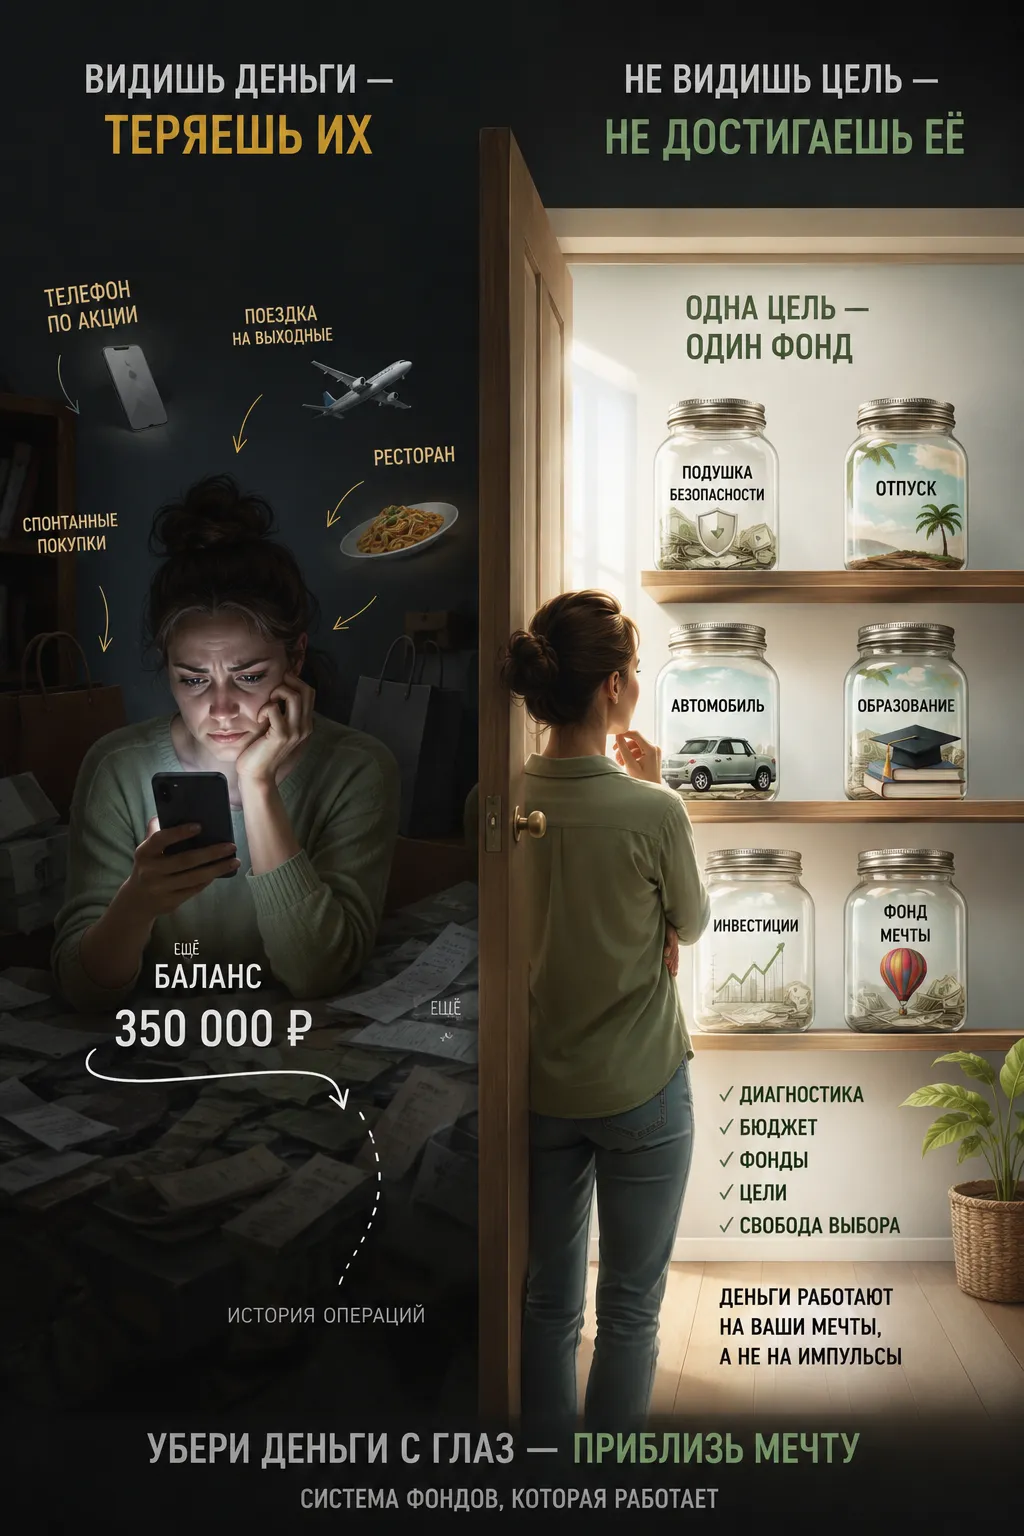
Расскажу про механизм, который стоил мне нескольких сотен тысяч рублей. Прежде чем я его поняла.
Карта лежит в ящике. Долга нет. Покупок нет. Про нее вообще забыла.
Цифра, которая должна беспокоить больше, чем беспокоит:
Вот вам факт, который меняет отношение к деньгам:
Госдума приняла закон о договоре жилищных сбережений (ДЖС). С 1 января 2027 года в банках появится новый продукт — целевой вклад специально для накоплений на жильё. Звучит красиво, но я решила разобраться в деталях: что реально получает вкладчик, а где подводные камни.
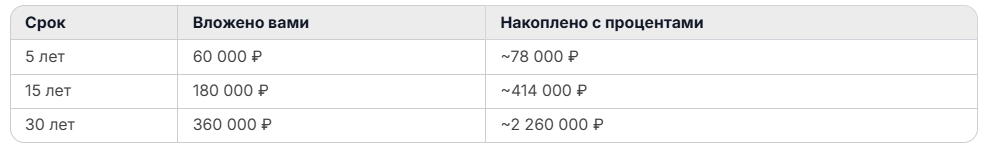
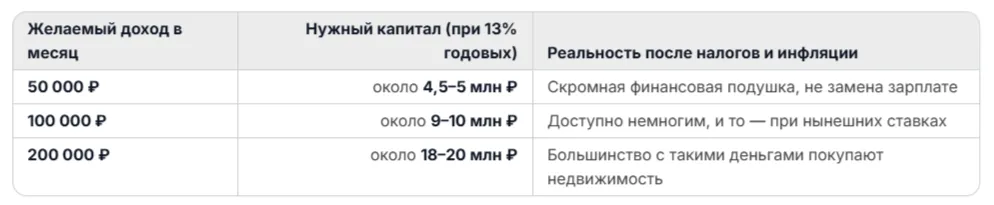
Идея красивая: накопил капитал — деньги работают сами, ты свободен. Но когда начинаешь считать конкретные цифры, романтика быстро уступает место математике.
Обычный человек: Положил деньги на вклад.
Я: Провел сравнительный анализ 18 банков, 7 акций, 4 приветственных надбавок, потратил 2 часа времени и выбрал вклад на 0,1% выгоднее (+37 рублей в год профитом) 😁
Когда есть кредит, кажется, что любые свободные деньги нужно сразу отправлять на досрочное погашение. Логика понятная: меньше долг — меньше переплата — спокойнее жить.
Держать все деньги на одной карте удобно: одна зарплатная карта, одно приложение, один баланс. Но это удобство работает ровно до первого неприятного случая: потеряли карту, словили фишинг, банк заблокировал операцию — и доступ ко всем деньгам внезапно исчез.
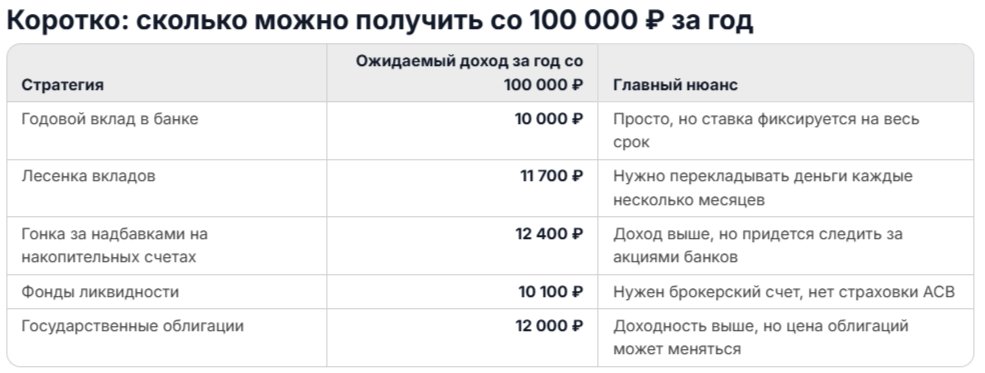
100 000 ₽ — вроде не та сумма, с которой хочется «строить инвестиционную империю». Но если просто держать эти деньги на карте, инфляция постепенно съедает их покупательную способность.
Кроме краткосрочных вкладов и накопительного счета, пока ничего не рассматривю.
Кажется, у вкладчиков может появиться важное изменение: Правительство рассматривает законопроект о повышении страхового покрытия по вкладам.
Недавно смотрела предложения по вкладам и снова наткнулась на формат “благотворительного вклада”: часть дохода или отдельный процент банк направляет в фонд/на социальный проект.
Недавно смотрела предложения по вкладам и снова наткнулась на формат “благотворительного вклада”: часть дохода или отдельный процент банк направляет в фонд/на социальный проект.
Кредитная карта обычно ассоциируется с жизнью в долг. Но если у вас есть накопления и дисциплина, длинный грейс-период можно использовать как бесплатный краткосрочный заем — и заработать на том, что ваши деньги в это время лежат под процентом.
В рекламе: «до 15–16% по накопительному счету».
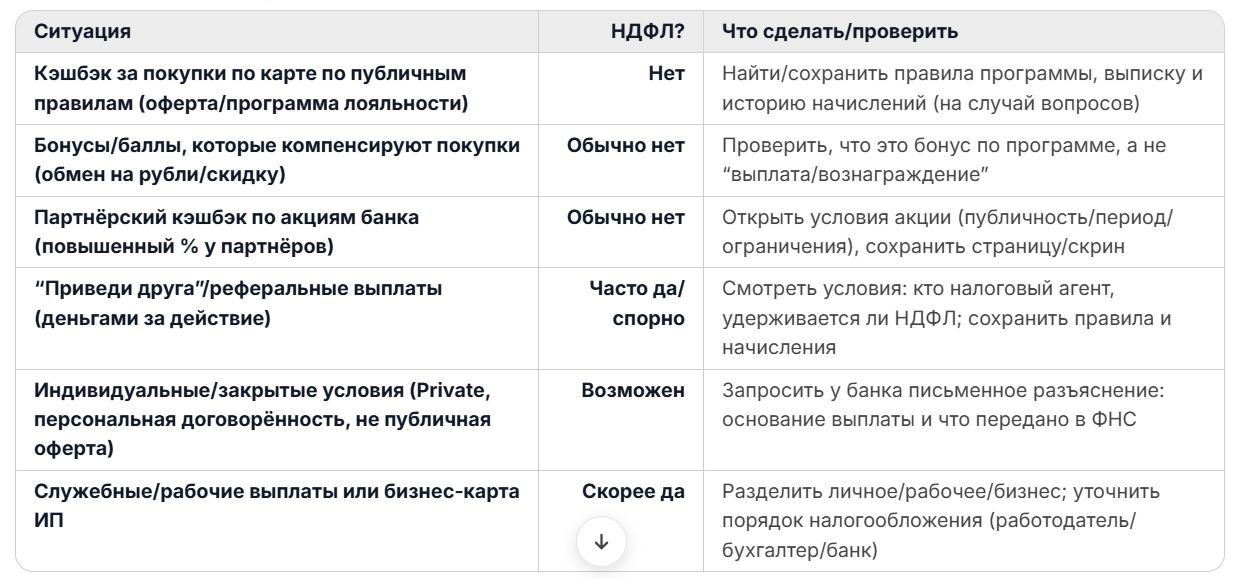
В начале года разлетелась страшилка: «налоговая начала облагать банковский кэшбэк, да еще и по 15%». Люди полезли в личные кабинеты ФНС и начали искать, где там «налог на бонусы».
Банки любят кэшбэк за то, что он выглядит просто: выбрал категорию → купил → получил %. Но на практике кэшбэк чаще всего “ломается” в четырёх местах: MCC, исключения, лимиты и условия активации категорий.
С 1 апреля вступают в силу сразу несколько изменений — от банковских кредитов до переводов и рассрочек. Собрала в один пост то, что реально может повлиять на финансы.