WB Инвесткопилка: доходность, риски и подводные камни
Wildberries давно перестал быть просто маркетплейсом. Теперь там можно не только тратить деньги, но и зарабатывать на них. Для этого появилась WB Инвесткопилка — сервис, который позволяет откладывать небольшие суммы и получать проценты.
На первый взгляд идея привлекательная: покупки совершаешь как обычно, деньги постепенно накапливаются, а на остаток начисляется доход. Но мне стало интересно, насколько это выгодно и есть ли смысл пользоваться такой копилкой вместо привычного накопительного счёта.
Решила разобраться на конкретном примере: что будет, если положить туда 50 000 рублей на год?
Как работает WB Инвесткопилка
Сначала я думала, что это что-то вроде накопительного счёта, только внутри Wildberries. Но оказалось, что механизм совершенно другой.
Когда вы переводите деньги в Инвесткопилку, они направляются на инвестиционную платформу «ВБ Инвест». По сути, вы предоставляете деньги в долг компаниям через приобретение прав требования по займам.
То есть деньги не просто лежат на счёте и приносят проценты, а используются для финансирования бизнеса.
У сервиса есть несколько особенностей:
- Начать можно со 100 рублей.
- Для подключения нужен WB Кошелёк уровня «Стандарт».
- Проценты рассчитываются ежедневно с капитализацией.
- Можно настроить автоматическое пополнение.
- За обслуживание и вывод средств комиссия для инвестора не предусмотрена.
Есть и ограничение по сумме: неквалифицированные инвесторы могут вложить через краудфандинговые платформы не более 600 000 рублей за календарный год. Причём учитываются вложения на всех подобных площадках, а не только на Wildberries.
Сколько можно заработать на 50 000 рублей?
Самое интересное — доходность.
Она зависит от ключевой ставки Банка России. Формула простая:
Ключевая ставка минус 3 процентных пункта.
Допустим, ключевая ставка составляет 14%. Тогда доходность Инвесткопилки будет 11% годовых.
Посчитаем, что получится, если вложить 50 000 рублей на 12 месяцев и больше ничего не пополнять.
При условии, что ставка не изменится, а проценты будут ежедневно капитализироваться, результат примерно такой:
- Первоначальная сумма — 50 000 ₽.
- Доходность — 11% годовых.
- Начисленный доход за год — около 5 813 ₽.
- Итоговая сумма — около 55 813 ₽ до налогообложения.
После НДФЛ фактическая прибыль окажется меньше.
И здесь есть важный нюанс: 11% — не фиксированная ставка на весь год. Если Банк России снизит ключевую ставку, доходность копилки тоже уменьшится.
Поэтому заранее точно рассчитать заработок не получится.
А если положить те же деньги в банк?
Вот здесь я задумалась, есть ли у Инвесткопилки реальное преимущество.
Представим, что банк предлагает вклад под 12% годовых на 12 месяцев.
Если положить туда те же 50 000 рублей, доход без капитализации составит 6 000 рублей.
Получается, что в нашем условном примере банковский вклад принесёт даже немного больше.
Конечно, реальные ставки и условия нужно сравнивать на дату открытия. Но дело даже не только в процентах.
У банковских вкладов есть преимущество, которое для меня гораздо важнее: деньги застрахованы государством в пределах 1,4 млн рублей на одного вкладчика в одном банке с учётом установленных законом условий.
А вот на WB Инвесткопилку такая защита не распространяется.
Три момента, которые меня насторожили
1. Деньги не застрахованы
Пожалуй, это главный недостаток.
В приложении всё выглядит просто и привычно, но фактически речь идёт об инвестициях. Если у компании-заёмщика возникнут финансовые проблемы, можно столкнуться с трудностями при возврате средств и даже потерять вложения.
Поэтому воспринимать такую копилку как полноценную замену банковскому счёту я бы не стала.
2. Доходность может снизиться
Сегодня условия могут выглядеть выгодно, а через несколько месяцев ситуация изменится.
Например, при ключевой ставке 14% доходность составляет 11%, а если ставка снизится до 12%, доходность уменьшится до 9%.
Для долгосрочных накоплений это существенный момент.
3. Вывод денег не обязательно будет мгновенным
В условиях предусмотрен механизм обратного выкупа прав требования. После этого средства переводятся на счёт пользователя.
На перевод может потребоваться до трёх банковских дней. Поэтому рассчитывать, что деньги в любой момент окажутся на карте, не стоит.
А что с налогами?
Ещё один момент, который стоит учитывать при расчёте прибыли.
Доход от Инвесткопилки облагается НДФЛ. При этом сервис предусматривает автоматическое удержание и перечисление налога, поэтому самостоятельно подавать декларацию только из-за такого дохода обычно не требуется.
Это удобно, но сравнивать доходность с банковскими продуктами лучше с учётом налогов, а не только по указанной процентной ставке.
Кому такая копилка действительно может пригодиться?
Мне кажется, основная привлекательность сервиса не столько в высокой доходности, сколько в возможности незаметно откладывать деньги.
Например, можно настроить небольшие регулярные пополнения.
Если переводить по 100 рублей ежедневно, за год получится 36 500 рублей собственных накоплений. И это без учёта инвестиционного дохода.
Для человека, которому сложно самостоятельно откладывать деньги, такой способ может оказаться удобным.
Но если речь идёт о крупной сумме, которую важно сохранить, я бы сначала сравнила условия с обычными банковскими продуктами.
К какому выводу я пришла
После изучения условий WB Инвесткопилка уже не кажется мне просто удобной функцией для накоплений.
Это полноценный инвестиционный инструмент со своими преимуществами и рисками.
Что мне понравилось: низкий порог входа, автоматизация накоплений, ежедневное начисление дохода и отсутствие основных комиссий для инвестора.
Что смущает: отсутствие страхования вложений, зависимость доходности от ключевой ставки и возможные задержки при выводе денег.
Для небольших сумм, которыми человек готов рискнуть, такой вариант можно рассмотреть. Но хранить там финансовую подушку или все свободные деньги я бы не стала.
Пока для меня привычный накопительный счёт выглядит более понятным решением. Особенно если разница в доходности небольшая.
А вы уже пробовали WB Инвесткопилку? Интересно, насколько удобно пользоваться ею на практике, как быстро выводятся деньги и видите ли вы преимущества перед обычным накопительным счётом.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


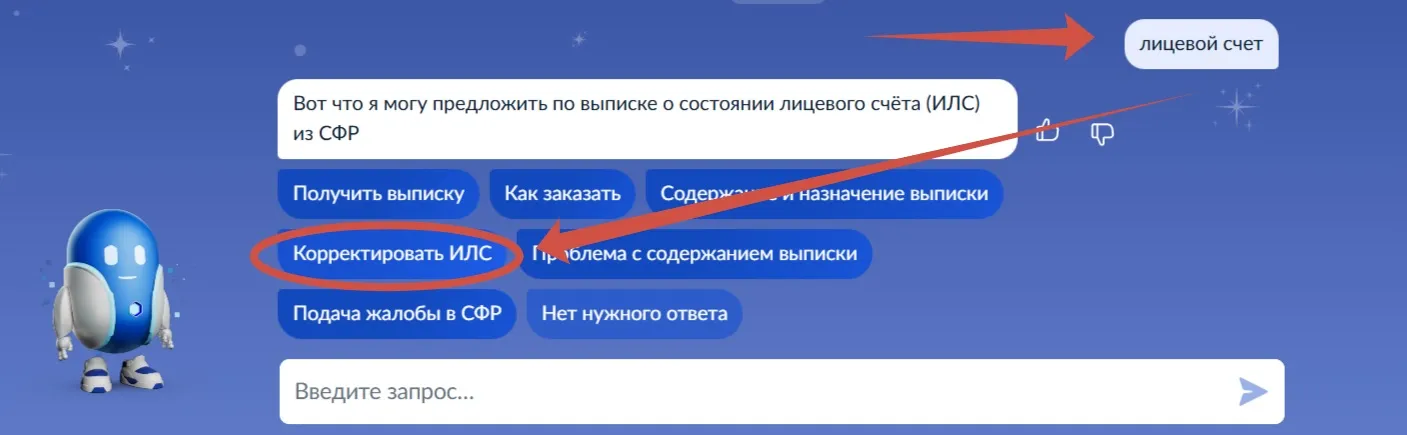
Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Работаю с частными инвесторами, и осенью слышу новое: — Вклад под 12,7%, а облигация под 16% — забираю всё с депозита. Человек прав в цифрах и неправ в спешке: между вкладом и облигацией лежит не три процента, а три условия. Разбираю, за что именно платит рынок премией — и когда она достаётся вам, а когда нет.
Контекст фактурный. С июля ключевая ставка стоит на 14%, а спред между облигациями и депозитами только растёт: по данным «Эксперт РА», доходность надёжных облигаций (ААА–АА) опережает...

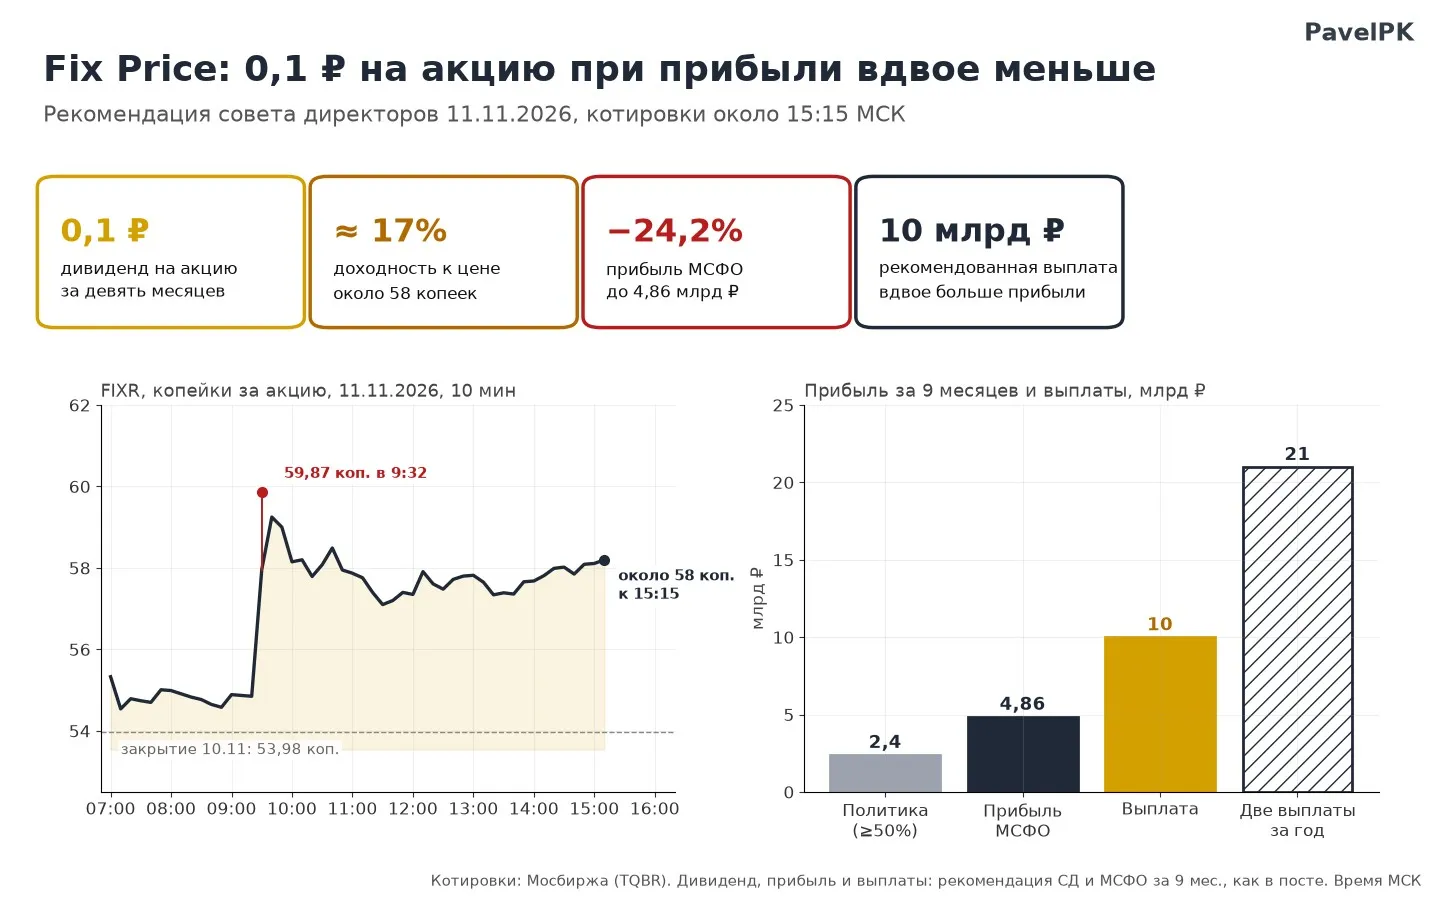
Неделя выдалась щедрой на неожиданные дивиденды, и сегодня вслед за Уралсибом отличился Fix Price, совет директоров которого рекомендовал 0,1 ₽ на акцию за девять месяцев, всего 10 млрд ₽. Бумага, которая стоит меньше рубля, в 9:32 прибавляла больше 10%, до 59,87 копейки, потом часть роста отдала и около 15:15 МСК держалась возле 58 копеек, примерно +7%, но даже по такой цене выплата даёт около 17% доходности. Собрание акционеров, которое должно её утвердить, назначено на 16 декабря, реестр...
Иностранные инвестиционные монеты в России продают специализированные дилеры, нумизматические магазины, аукционы и частные владельцы. В банках такие выпуски встречаются реже и обычно представлены ограниченным ассортиментом. Для первой покупки удобнее продавец с российским юридическим лицом, кассовыми документами и инструментальной проверкой.

Пока рынок фокусируется на ключевой ставке и геополитических факторах, у инвесторов, ориентированных на пассивный доход, появляется весомый аргумент в пользу акций. По прогнозам аналитиков, объём промежуточных дивидендных выплат российских компаний с октября по январь может достичь 1,1 триллиона рублей. Ожидаемая дивидендная доходность на горизонте года - 11,5%. Это сопоставимо с доходностью депозитов, но с дополнительным бонусом: потенциалом роста стоимости самих акций. Для инвестора, который...
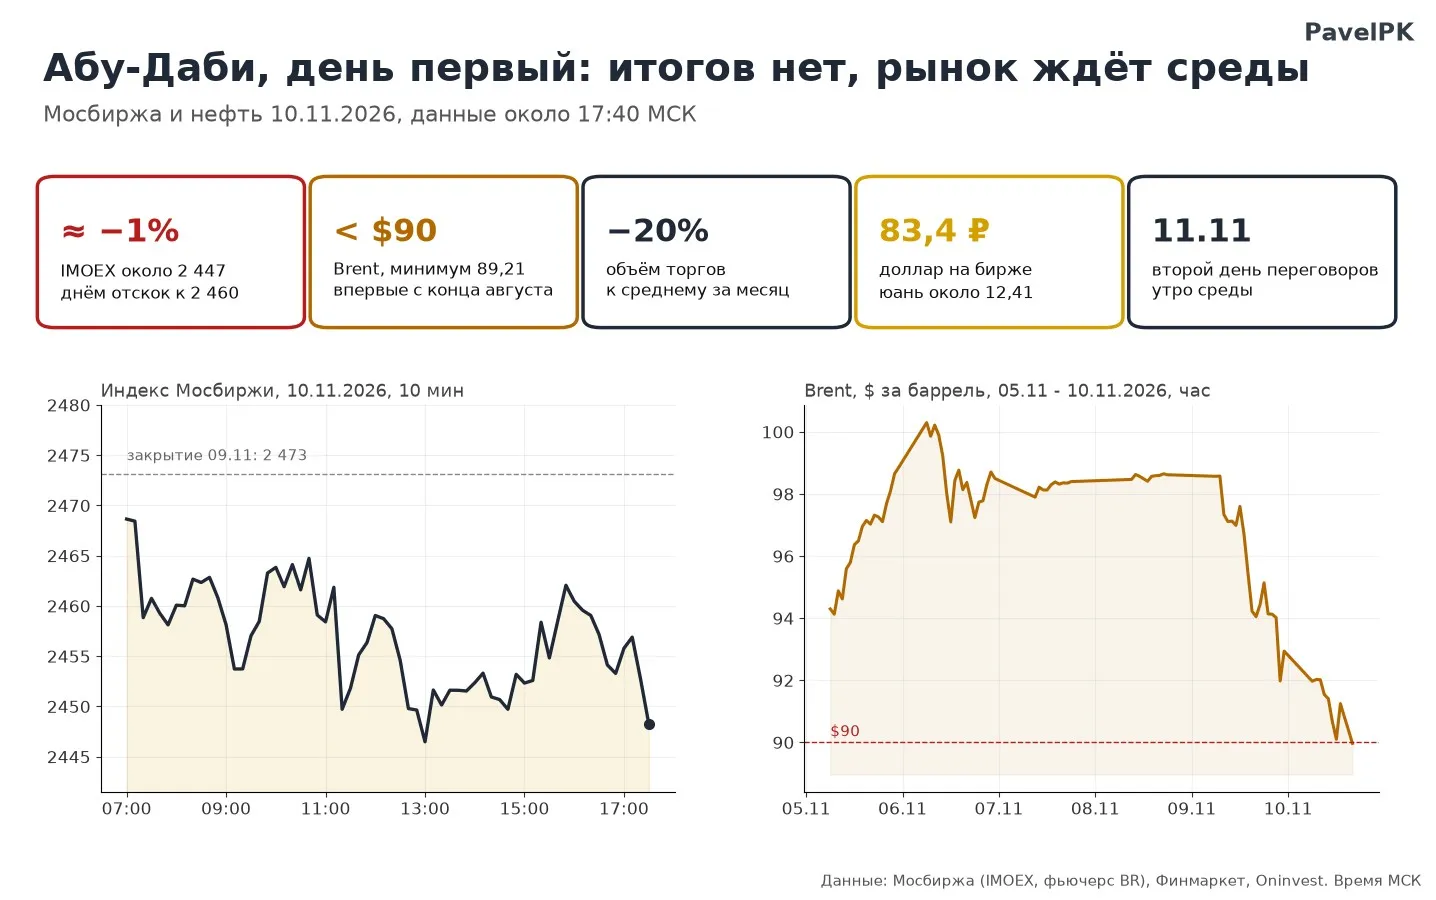
Первый день трёхсторонних переговоров в Абу-Даби закончился без единой объявленной договорённости, и рынок отреагировал на это как осторожный человек, который смотрит, ждёт и ничего резкого не делает)
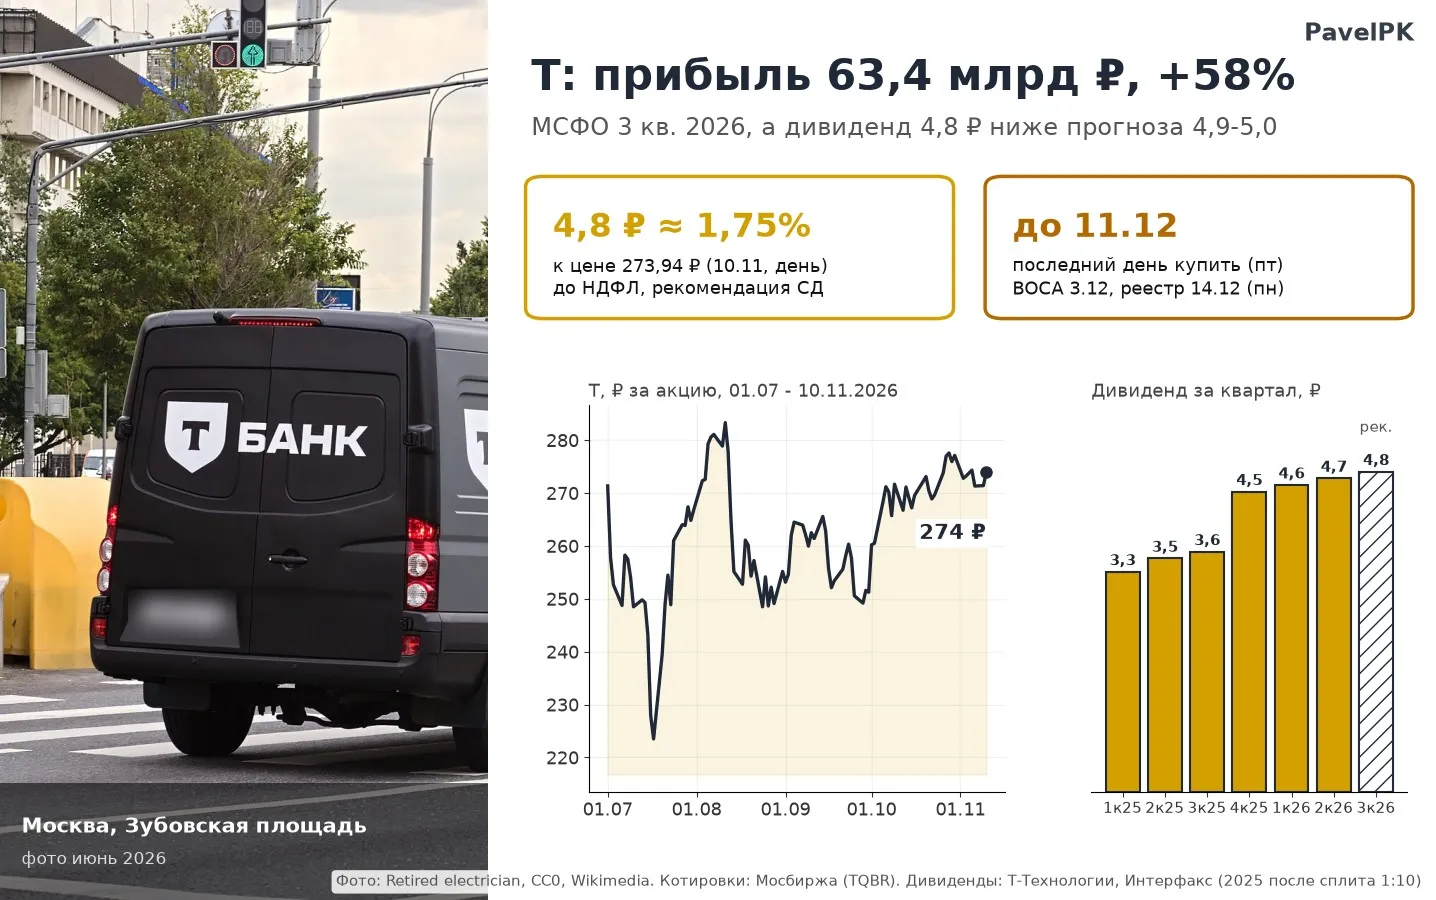
Утром открыл отчёт Т-Технологий за третий квартал и первые минуты не мог решить, радоваться или ворчать, потому что прибыль вышла заметно выше ожиданий аналитиков, а дивиденд при этом оказался чуть ниже того, что они же ждали)
На выходных мне попалась статья «Делового квартала», где налоговые юристы разбирают новый пакет поправок в Налоговый кодекс, и одна фраза оттуда засела в голове: власти, мол, понимают, что с бизнеса больше ничего не взять, зато у физлиц есть масса резервов. Звучит громко, поэтому я сел и прочитал, что именно лежит в самом законопроекте № 617-9, ведь у меня в портфеле дивидендные акции и облигации, и цитаты с круглого стола налог за меня не заплатят)
Мы привыкли думать, что проблемы у эмитента сначала случаются где-то в третьем эшелоне, у компаний, о которых никто толком не слышал, а у крупных и рейтинговых всё видно заранее и с запасом, но Балтийский лизинг сейчас хорошо показывает, что запас этот бывает тоньше, чем кажется.


📌 Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9 месяцев в размере 204 руб. на акцию (8,7% дивдоходности). Закрытие реестра состоится 11 декабря 2026 года. В 2026 году X5 уже осуществил две выплаты дивидендов в сумме в 613 руб. на акцию при доходности в 23,5%.
📌 «Т-Технологии» подали в Банк России добровольное предложение акционерам ЦИАНа о выкупе до 100% их акций, но не менее 50%. Цена выкупа составит 993,05 руб. Объявленная цена выкупа была на 29,3% выше уровня закрытия основных...
ПДС: решила откладывать на пенсию и узнала, что государство может добавить до 36 000 рублей в год