В сети снова шум: «пенсионные фонды закрывают, а все накопления заберут». Спокойно, без паники — фонды остаются на месте, но правила игры действительно меняют по-крупному.
С 26 ноября вступают в силу новые правила взаимодействия судебных приставов и бюро кредитных историй. В сети уже успели нагнать паники: якобы теперь приставы будут в автоматическом режиме следить за каждым нашим шагом и списывать деньги даже за еще не просроченные кредиты.Давайте снимем лишние страхи и посмотрим на сухие факты, опираясь на Указание Банка России № 7369-У и Федеральный закон № 137-ФЗ.
Пока финансовый сектор адаптируется к затяжному периоду жестких ограничений, на банковском рынке сформировался вполне отчетливый, хоть и консервативный ландшафт. За последние дни произошел ряд событий, которые прямо влияют как на стратегии вкладчиков, так и на положение заемщиков. Разберем главные маркеры без лишней воды.
Что это значит для рынков и розничных клиентов?
Ложитесь поудобнее, закрывайте глаза. Поговорим о монстрах, которые не прячутся под кроватью — они живут в кармане ваших брюк, тихо поблескивая стеклянным экраном.
История моего знакомого.

Поучительная история📜, но лучше не иметь такой жуткий опыт, а сразу всё - закрывать, погашать, проверять и спать спокойно с выпиской под 10 замками. Спасибо за интересный рассказ
Всё началось с глухого, настойчивого стука в дверь.
Всё произошло классически глупо. Обычным тихим вечером я сидела за компьютером и зашла на Сравни.ру — нужно было просто посмотреть актуальные предложения по финансовым продуктам. Никаких кредитов я брать не собиралась. Ввела данные, чтобы увидеть расчеты, и машинально нажала куда-то не туда. Скорее всего, это была та самая заветная кнопка, под которой мелким шрифтом была зашита автоматическая рассылка анкеты по всем базам-партнерам. Не заметив подвоха, я спокойно закрыла ноутбук и легла спать.
Кошмар начался у кассы обычного магазина. Мария выкладывала на ленту продукты, когда терминал вместо привычного зеленого сигнала издал утробный, сухой треск. Экран вспыхнул багровым. На телефон мгновенно упал лаконичный приговор от банка «Левиафан»: «Доступ к счетам заблокирован согласно 115-ФЗ».
Всё началось в один совсем не прекрасный день, когда трехголовое чудище — Змей Горыныч (в народе именуемый крупным банком) — решило, что Марья-Искусница слишком богато живет в своей избушке. Оформляла Марья обычный заем на корыто и новые гусли, как вдруг из темных пазух кредитного соглашения выползла навязанная страховка. Страховка эта была прожорливой, словно болотная кикимора, и намертво присосалась к её скудному кошельку.
Каждый раз, когда вы нажимаете кнопку «Оформить заявку» в мобильном приложении, где-то в недрах банковских серверов за доли секунды проворачиваются шестеренки автоматического скоринга. Робот выносит вердикт, а вы получаете либо одобрение, либо сухой отказ без объяснения причин. Большинство заемщиков свято верят, что их кредитная история (КИ) — это просто список вовремя закрытых долгов.
Жизнь не балует наивных людей, особенно когда речь заходит о покупке жилья. У меня два взрослых сына, и оба сейчас синхронно пришли к мысли, что пора обзаводиться собственными квадратными метрами. Как мать и человек, который верит сухим цифрам, а не рекламным лозунгам, я не стала охать, а просто открыла Ипотечный калькулятор Банки.ру , зарылась в графики платежей и решила трезво оценить их шансы.
Давайте честно: влезать в кредиты сейчас — удовольствие так себе. Проценты в банках из-за высокой ставки Центробанка кусаются так, что мимо вывесок хочется проходить зажмурившись. Но жизнь, как назло, не спрашивает, что там у нас с экономикой. Ситуация у моей хорошей знакомой случилась банальная и грустная: резко подвело здоровье, понадобились срочные процедуры, а выложить нужно сразу 150 000 рублей. Накоплений под подушкой, понятное дело, не оказалось.

Очень хорошо что вы все взвесили и посчитали перед оформлением. Скажу по опыту - большое количество людей, к сожалению, плохо подкованы в области финансов и подписывают не считая и не глядя.
Сентябрь традиционно приносит нам не только желтые листья, но и свежие пакеты законов. В этом году государство решило окончательно снять розовые очки с социальной сферы и заменить ленивую бумажную бюрократию на автоматические алгоритмы.

Автоматизация хорошая штука, пока всё работает нормально. А если система ошиблась, человеку потом ещё попробуй докажи, что проблема вообще не в нем
- Полное отсутствие пассивного дохода: На остаток цифровых рублей в вашем кошельке категорически запрещено начислять проценты. Если обычный коммерческий банк платит вам 10–20% годовых на накопительный счет или вклад, то в цифровом рубле ваши деньги будут bезжалостно лежать мертвым грузом и таять от инфляции.
- Никакого кешбэка и bонусов: Государственная платформа ЦБ РФ не начисляет пользователям рубли, мили или «спасибо» за покупки. Оплачивая товары цифровым рублем, вы добровольно отказываетесь от...
Вокруг темы цифрового рубля, новый этап внедрения которого стартовал этой осенью, в комментариях бушует настоящая буря. Основной лейтмотив большинства обсуждений — это страх. Люди искренне боятся «тотального контроля», рассуждают о «цифровом концлагере» и уверены, что третью форму валюты придумали исключительно для того, чтобы отслеживать каждую их покупку в супермаркете.

Пока авторы финансовых блогов увлеченно рассказывают, как использовать нейросеть для поиска промокодов на пиццу, составления списков продуктов или — что стало высшим пилотажем — «рисования котиков в скафандрах», бизнес-сообщество несет колоссальные убытки. Печально видеть, как мощнейшие алгоритмы больших данных (LLM) люди используют на уровне продвинутого Т9 или бесплатного развлекательного сервиса.

Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
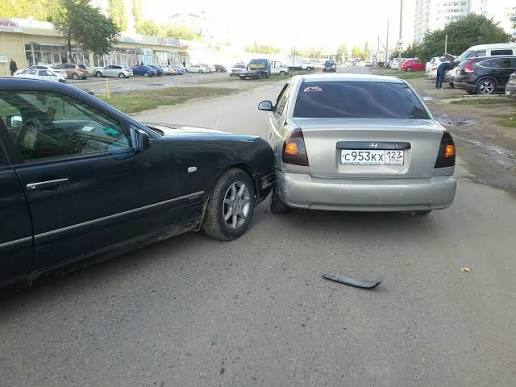
Одно маленькое дополнение:
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...

Осенняя подготовка автомобиля в Приморье имеет мало общего с классическими советами из интернета. Пока столичные автоблогеры спорят о брендах зимней резины, житель нашего города считает бюджет на сезон с учетом крутого рельефа, морской соли и непредсказуемых тайфунов. Обычная безалаберность осенью здесь обходится слишком дорого.
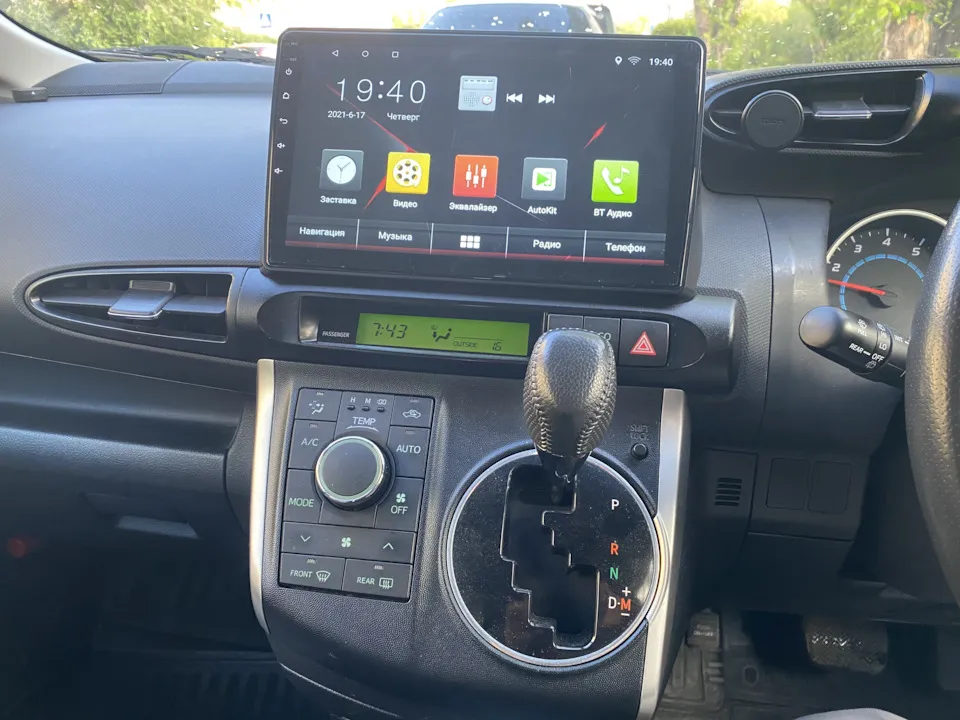
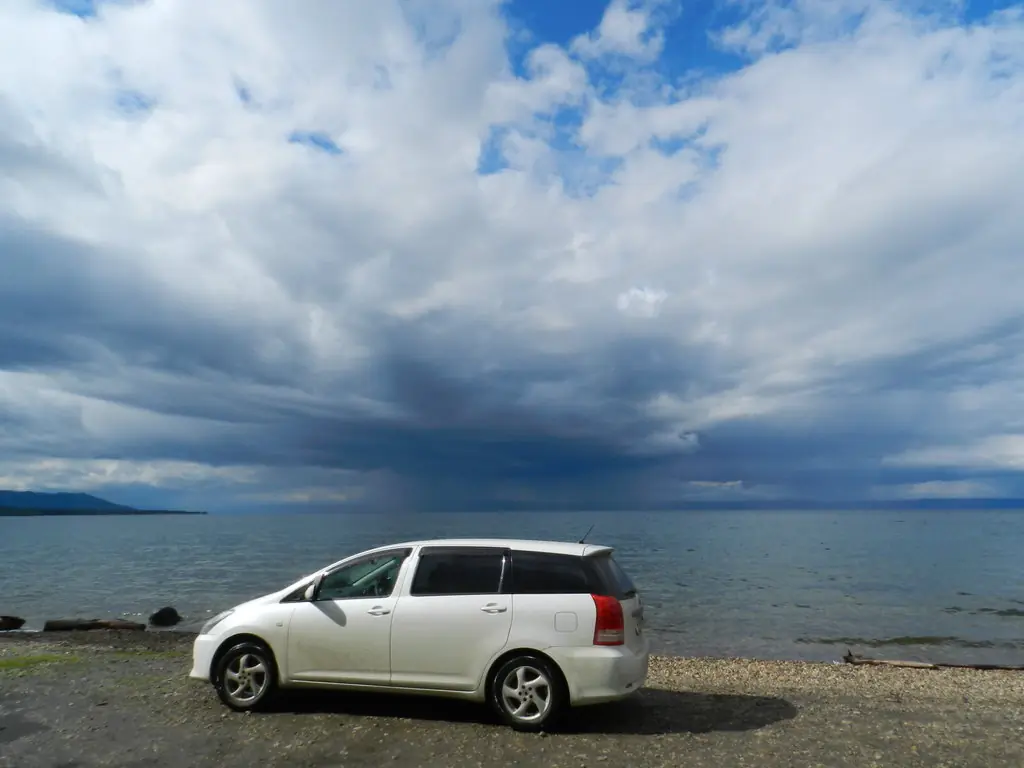
У нас на японских машинах нередко можно увидеть надпись :"Хочу домой"
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
На финансовых форумах регулярно вспыхивает одна и та же дискуссия: «Правда ли, что наличку скоро полностью запретят, а нас всех принудительно переведут на карты и цифровой рубль?». Особенно громко эти голоса звучат сейчас, когда цифровая валюта Центробанка внедряется все активнее. Паникеры уже советуют строить бункеры и запасаться мешками с монетами.
Кажется, реклама кредитов окончательно оторвалась от реальности. Нам до сих пор обещают «легкие деньги» и «исполнение желаний», но любой, кто сегодня пытается реально оформить потребительский кредит, спотыкается о запредельные проценты. Полная стоимость кредита (ПСК) выросла так, что заемщик за пару лет отдает банку две, а то и три стоимости своей покупки.
Давайте признаем: классический процесс возврата НДФЛ из бюджета (будь то вычеты за лечение, обучение, покупку недвижимости или инвестиции) исторически напоминал прохождение бюрократического квеста. Сбор справок об оплате, копирование лицензий клиник, заполнение декларации 3-НДФЛ в личном кабинете — все это требовало от налогоплательщика колоссальных затрат ментальной энергии. Неудивительно, что по статистике до 40% граждан просто отказывались от законных денег, чтобы не связываться с бумажной...
Давайте признаем честно: большинство из нас, став родителями, умеет калькулировать только стандартный материнский капитал, налоговые вычеты по НДФЛ да ежемесячные детские пособия. На этом финансовый контур у многих закрывается. Но если снять розовые очки с нашей нормативно-правовой базы, выяснится, что государство зашило в законы мощнейший пакет нематериальной и целевой помощи. Эти b2b-сервисы и субсидии могут сэкономить семейному бюджету сотни тысяч рублей в год, но о них почему-то редко...
Большинство из нас вспоминают про материнский капитал, только когда дело доходит до покупки квартиры или гашения затянувшейся ипотеки. Но за последние годы эта госпрограмма превратилась из «бумажки на жилье» в гибкий финансовый инструмент. С февраля 2026 года выплаты снова проиндексировали (на рекордные 6,8%), а СФР научился выдавать их автоматически. Разбираемся в точных цифрах, скрытых доплатах и правилах игры, о которых молчат в МФЦ.
Давайте честно: когда вы в последний раз открывали кредитный договор или условия VIP-вклада и искренне пытались дочитать их до конца? Не пролистывали, мужественно спотыкаясь о юридические b2b-булыжники, а именно читали — вникая в каждую сноску, напечатанную шрифтом размера «без микроскопа не входить»?
Как купить новый Айфон на налоги поставщиков, или Парадокс «бумажной» прибыли
Внутренний инвестор внутри каждого из нас — существо наивное, как первокурсник. Когда мы покупаем наличную валюту, мы свято верим, что доллар — он и в Африке доллар. Ровный, зеленый, со знакомым лицом Бенджамина Франклина. Кажется, какая разница, в каком году этот Франклин сошел со станка? Деньги ведь не портятся.

Добрый день! ЦБ отменил комиссию в банках за обмен старых долларов на новые
Пока мы с вами спокойно пили утренний кофе, наше заботливое государство незаметно, но радикально перестроило правила игры в социальной сфере. Минтруд и Социальный фонд (СФР) провели масштабную цифровую ревизию, и в текущем 2026 году правила распределения бюджетных денег изменились для миллионов семей.
Решение Банка России плавно опустить ключевую ставку до 14% годовых стало самым ожидаемым компромиссом этого сезона. Сигнал регулятора предельно прозрачен: бизнес-климат в стране требовал срочной b2b-реанимации, так как обслуживать оборотные кредиты по прежним заоблачным тарифам реальный сектор экономики (особенно логистика и оптовая торговля) физически больше не мог.