


Про бизнес

Итоги-2025 хотелось оформить в виде апдейта к итогам-2024 — настолько мало все изменилось — но так уж и быть, поищем отличия.
Добрый день, уважаемые инвесторы и те, кто только задумывается о входе на фондовый рынок! Один из самых частых и правильных вопросов новичка: «С чего начать? ИИС или обычный брокерский счет?». В интернете много противоречивой информации. Давайте спокойно и детально разберем оба инструмента, их математику, плюсы и минусы, чтобы вы могли сделать осознанный выбор, соответствующий именно вашим целям.
Знакомо ли вам чувство, когда знаешь, что нужно откладывать на будущее, но вечно не хватает то времени, то сил, то просто забываешь? Я открыл ИИС с большими надеждами три года назад, но первые полгода это был сплошной хаос. Я то бросал крупную сумму, то забывал о счете на месяцы, то тратил отложенное на сиюминутные желания. Я был готов махнуть рукой, пока не нашел в настройках приложения своего банка волшебную, почти незаметную кнопку — «Постоянное поручение» или «Автопополнение».
Санкт-Петербургский благотворительный фонд «АдВИТА» передал активы своего эндаумент-фонда в управление АО «ВИМ Инвестиции».
АО ВИМ Инвестиции выбрано доверительным управляющим фондом целевого капитала Государственного музея-заповедника «Петергоф». Фонд создан в 2011 году для поддержки реставрации, сохранения и развития музейных коллекций и территории дворцово-паркового ансамбля.
По итогам 2025 года компания АО ВИМ Инвестиции укрепила позиции на российском рынке Private Equity, завершив четыре сделки по выходам из портфельных активов и подтвердив эффективность своей инвестиционной стратегии. Общий объем выходов из портфельных активов фондов превысил 6,5 млрд рублей.
Как я в долларах этот город пересиживала..) Я всегда считала себя осторожным человеком. Не тем, кто бежит за быстрыми деньгами, а тем, кто любит понимать, что происходит. В начале 2025 года у меня на руках было два миллиона рублей. Деньги достались не внезапно: часть — накопления, часть — продажа старой машины. Я долго думала, что с ними делать, и в итоге решила вложиться в доллар. Не как авантюру, а как спокойный, растянутый во времени план.

Именно здесь сегодня скрывается одна из самых сильных асимметрий на рынке.

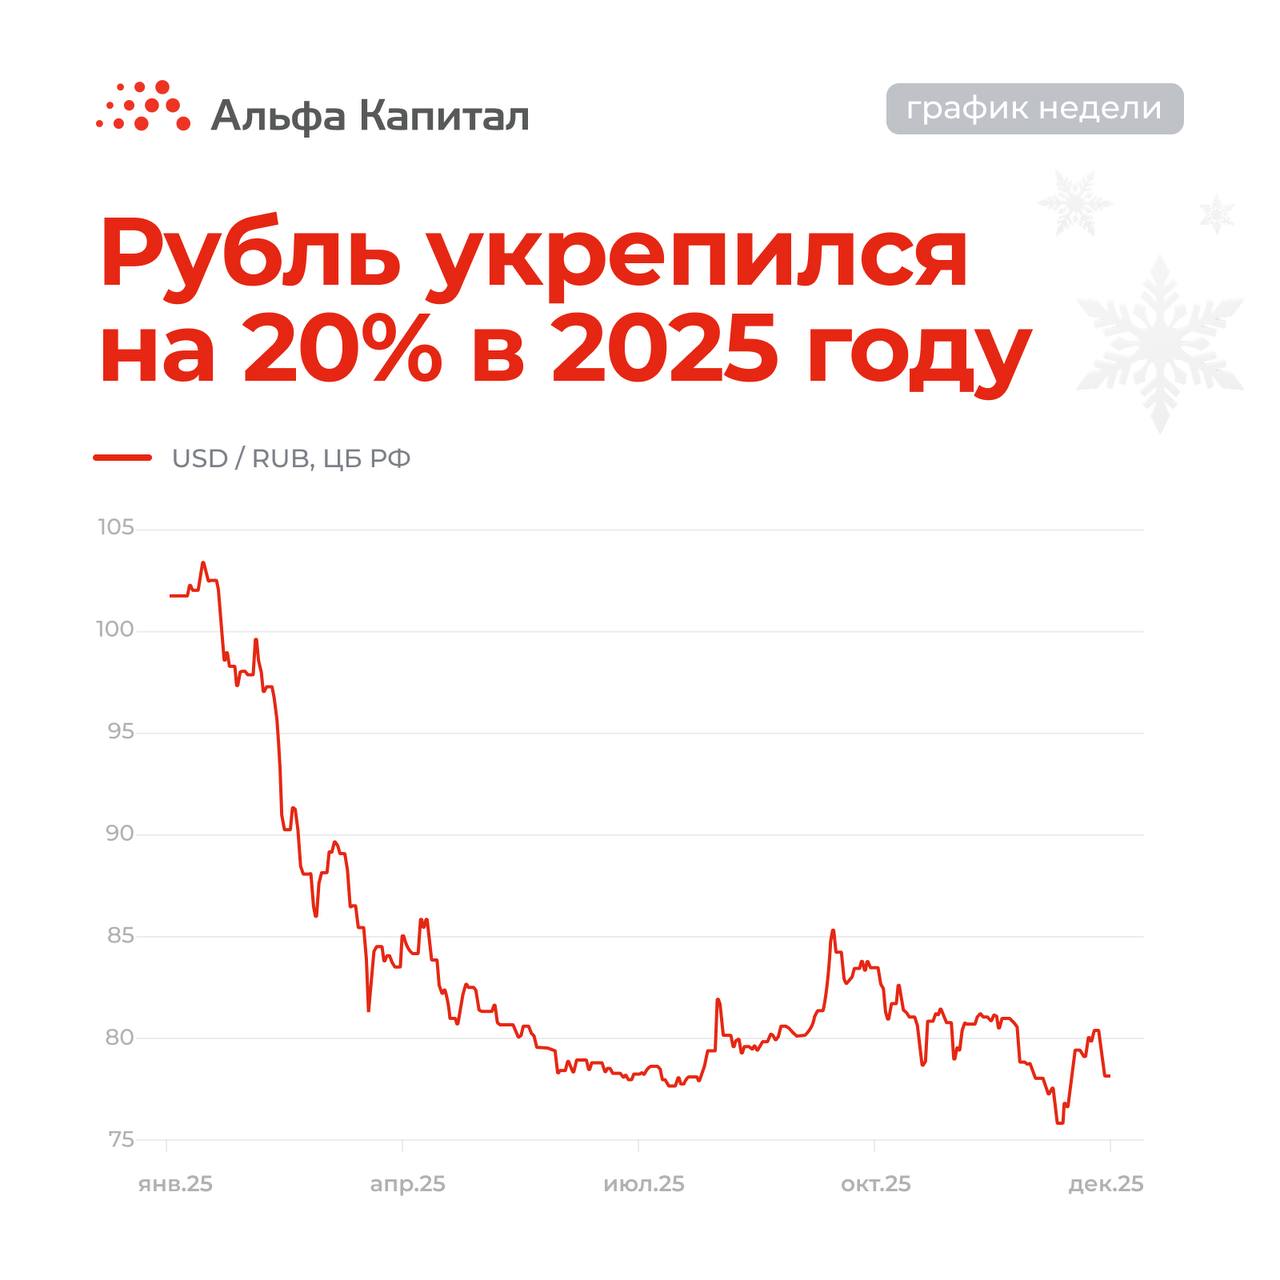
Курс рубля в этом году удивил многих экономистов, вопреки прогнозам укрепившись более чем на 20%. Еще в начале года на фоне новых санкций в отношении финансового сектора курс превышал 101,7 рубля за доллар (по данным ЦБ РФ), но по мере адаптации финансовой системы курс стабилизировался — рубль заканчивает год на уровне ниже 80 USD/RUB.
Всех поздравляю с наступающим новым годом! В конце уходящего года идеальное время пополнить индивидуальный инвестиционный счёт и уже в начале 2026 получить не только доход от вложений, но и приятный бонус от государства - налоговый вычет.
Друзья-родители, все мы хотим обеспечить детям старт во взрослую жизнь. Помимо обычных накоплений, я открыл на старшего сына (14 лет) индивидуальный инвестиционный счет (ИИС). Да, такое можно сделать с согласия родителя и разрешения органов опеки.
Когда я только начал интересоваться инвестициями, мне казалось, что главное — найти ту самую «волшебную» акцию, которая взлетит. Я читал новости, слушал советы «бывалых» на форумах и в итоге совершил все типичные ошибки, на которых учатся новички. Хочу поделиться этим опытом, чтобы maybe кто-то узнает себя и остановится вовремя.
Всем привет. Как инвестор-новичок, я долго боялся покупать отдельные акции — непонятно, что выбрать. Потом открыл для себя ETF (биржевые инвестиционные фонды). Это, пожалуй, самый гениальный инструмент для начинающих.
Коллеги, как человек далёкий от биржи, я искал максимально простую и понятную стратегию для долгосрочных вложений. Нашёл её в идее покупки акций так называемых «дивидендных аристократов» — крупных, стабильных компаний, которые много лет подряд не только платят, но и повышают дивиденды.
Всем привет. Хочу поделиться годовалым экспериментом с инвестициями в краудлендинговые платформы (P2P-кредитование). Суть: вы даёте деньги в заём малому бизнесу или физлицам через онлайн-площадку, получая проценты. Обещанная доходность — 15-25% годовых, что, конечно, манило.
Здравствуйте, уважаемые участники. Хочу поделиться своим опытом использования облигаций федерального займа (ОФЗ) в качестве инструмента для консервативного сбережения. После выхода на пенсию моей главной задачей стало не приумножение, а сохранение капитала с доходностью, превышающей ставку по вкладам, но с минимальным риском.
Сегодня всё больше инвесторов хотят, чтобы их деньги работали не только на прибыль, но и на благо планеты и общества. На этом принципе построены ESG-инвестиции — направление, которое за последние пять лет выросло в глобальном масштабе более чем в два раза. Что это такое, как в него вложиться и можно ли совместить этичность с доходностью — разберёмся в этом посте.
Покупая акции, вы становитесь совладельцем бизнеса. А раз так, нужно уметь оценить его здоровье. Главный источник информации — финансовая отчётность, которую компании публикуют каждый квартал. Не пугайтесь: вам не нужно становиться бухгалтером, чтобы понять основы. Разберём, на что смотреть в первую очередь и где искать эти данные.
Многие покупают доллары или евро, пытаясь предугадать курс, что часто приводит к покупке на пике и продаже в панике. Гораздо эффективнее системный подход.
Всем здравствуйте! Часто слышу, что история ничему не учит. Но, начав разбираться с инвестициями, я поняла: на фондовом рынке это правило не работает. Здесь одни и те же сценарии разыгрываются снова и снова. Я, как и многие, сначала искала волшебные «паттерны» — сложные фигуры вроде «головы и плеч». Но со временем пришла к выводу, что есть куда более важная и сильная концепция — это тренд. Понимание, как он работает, спасло мой портфель от необдуманных решений не раз.
Биржевой паевой инвестиционный фонд «Ликвидность» (LQDT), находящийся под управлением УК «ВИМ Инвестиции», превысил отметку в 1 миллион клиентов.
Высокая инфляция — это тихий вор, который крадёт покупательную способность ваших денег, лежащих на обычном счету или, что хуже, в наличных под матрасом. В таких условиях простое накопление превращается в стратегию проигрыша. Защита сбережений требует активных, но взвешенных действий, основанных на диверсификации и понимании базовых экономических механизмов.
Уважаемые участники «Диалога»! Индивидуальный инвестиционный счет (ИИС) остается одним из самых популярных инструментов налоговых льгот. Но выбор между типами А (вычет на взнос) и Б (вычет на доход) ставит в тупик многих начинающих инвесторов. Давайте разберем этот вопрос с практической точки зрения.
Альберт Эйнштейн называл сложный процент самым мощным явлением во Вселенной. И это не преувеличение. В отличие от простого линейного роста, сложный процент работает по принципу «деньги делают деньги, которые делают новые деньги». Это финансовая гравитация, которая незаметно притягивает к вам капитал со временем. И главный ваш союзник в этом процессе — не гениальная идея, а время.
Слушайте, была у вас такая тема: вроде зп выросла, а к концу месяца в кошельке всё тот же перекати-поле? Это не проклятие и не ретроградный Меркурий. Это классическая ловушка, которую называют «инфляцией образа жизни».

Большинство людей используют банковский счёт как цифровой кошелёк: деньги пришли, деньги ушли. Но современный банкинг — это целый арсенал скрытых возможностей, которые автоматизируют финансовую дисциплину, экономят время и даже приносят дополнительный доход. Настройка этих инструментов занимает один вечер, а эффект длится годами.
Вложения в курсы, MBA, сертификаты или изучение языка часто делаются на эмоциях: «это модно», «все идут», «потом окупится». В результате тысячи рублей уходят впустую. Подход к образованию как к финансовому проекту с расчётом ROI (Return on Investment) помогает принимать трезвые решения и выбирать только то, что действительно даст отдачу.
Мечта о собственном жилье, новой машине или образовании за рубежом часто разбивается о суровую реальность: сумма слишком велика, а зарплата слишком мала. Мысль о долгих годах накоплений демотивирует, и цель откладывается навсегда. Ловушка в том, что люди пытаются «просто откладывать что осталось», но остаётся обычно ничего. Секрет в обратном подходе: сначала цель, потом под неё строится ваш бюджет, а не наоборот.