


Немного подумать про банки
Хочу поделиться историей, которая со мной недавно приключилась. В общем, решил я поменять банк,надоело, честно говоря, с текущим возиться. То уведомления не приходят, то приложение зависает, то комиссия за перевод вдруг оказывается выше, чем ожидалось. Ну вы понимаете, эти мелкие постоянные неудобства, которые в итоге накапливаются и начинаешь думать: «А стоит ли оно того?»
Поначалу всё выглядело радужно: нашёл банк с классным приложением, заманчивыми процентами по накопительному счёту и обещанием «нулевых комиссий». Оформил заявку онлайн, всё быстро, удобно,я уже мысленно радовался, что наконец‑то нашёл «свой» банк.
А потом начались сюрпризы. Первый, это при переводе крупной суммы с старого счёта на новый вдруг всплыло сообщение о комиссии. «Как так?!» , подумал я. Полез в тарифы, а там оказывается, мелкий шрифт: «при переводах свыше 100 000 рублей комиссия 0,5 %». Ну ладно, бывает, не заметил.
Второй сюрприз кэшбэк. Обещали 5 % в любимых категориях, а по факту начисляли раз в месяц и только за покупки от 3 000 рублей. То есть мои ежедневные траты на кофе и обед в столовой никак не учитывались.
В общем, сейчас сижу и думаю: то ли я слишком придирчивый, то ли банки реально считают, что клиенты не будут вникать в условия.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


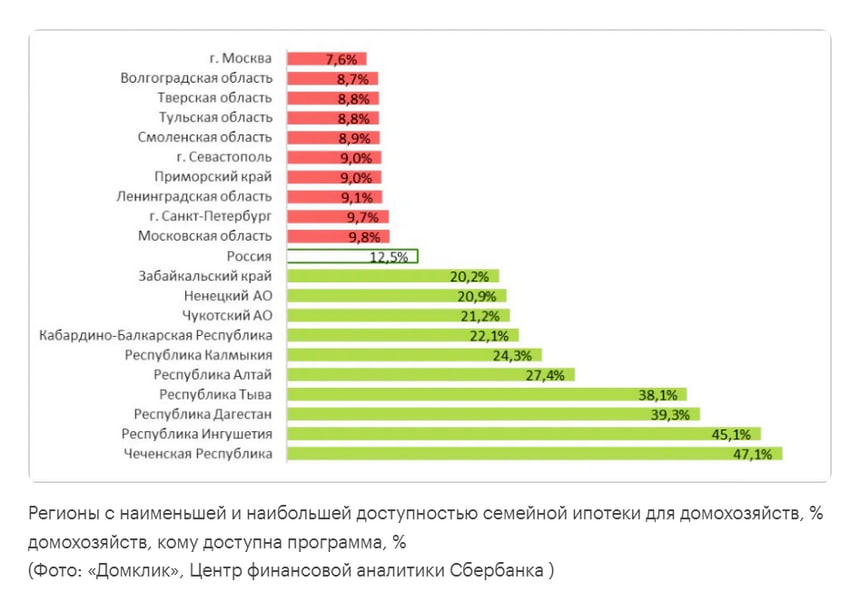
Со следующего года семейная ипотека, которая остается основным драйвером спроса на новостройки, станет менее массовой и более «адресной». В то же время рынок уже входит в период острого дефицита доступных квартир экономкласса, пишут «Известия».
Добрых времени суток, уважаемые дамы и господа)
Давайте представим, что мы уже в конце 2025 года и смотрим вперед, в 2026 год, с надеждой на финансовое процветание. Вот несколько пожеланий:
Пару недель назад решил поменять банк для зарплатного проекта. Вроде всё просто: выбрал банк с более‑менее нормальным процентом по накопительному счёту, заполнил заявку онлайн, дождался одобрения. На этом этапе всё шло гладко.
Хочу поделиться небольшой историей из жизни, которая заставила меня по‑новому взглянуть на отношения с банками.
Вот сижу вечером, листаю банковские приложения и думаю: а ведь мы реально живём в эпоху финансового сюрреализма. Помните времена, когда за зарплатой нужно было идти в кассу, а чтобы оплатить счёт — стоять в очереди в сберкассу? Сейчас же всё в пару кликов, но при этом… как‑то сложнее стало, что ли.
Помню, как несколько лет назад я смотрел на банковские приложения с лёгким недоумением. «Зачем мне это? — думал я. — У меня есть карта, есть банкомат, есть отделение банка в пяти минутах ходьбы. Что ещё нужно?»
Первый опыт был… странным. Открыл приложение, уставился на экран и не понял, куда нажимать. Перевёл тысячу рублей другу — и полчаса ждал, пока операция пройдёт, постоянно обновляя страницу. Казалось, что вот‑вот что‑то пойдёт не так, деньги исчезнут в цифровой бездне, а я останусь с...
Зависимость от одного источника дохода — это финансовый риск. Болезнь, сокращение, кризис в отрасли — и поток денег останавливается. Диверсификация доходов, как и инвестиций, — ключ к устойчивости. Речь не о том, чтобы работать на трёх работах до изнеможения, а о выстраивании системы, где деньги приходят из разных, часто пассивных или полупассивных каналов.
Фриланс даёт свободу и гибкость, но вместе с ними приходит и полная финансовая ответственность, включая обязательства перед государством. Многие начинающие специалисты игнорируют вопросы налогов, копят деньги «в тени» и живут в страхе перед проверками. Между тем, легализация доходов открывает доступ к кредитам, страховкам, формированию пенсии и даёт душевное спокойствие. Современное налоговое законодательство предлагает несколько удобных режимов для самозанятых.