


Как грамотно управлять личными финансами в условиях нестабильности?
В современном мире финансовая стабильность — это не просто цель, а необходимость. Экономическая нестабильность, инфляция и неожиданные расходы могут поставить под угрозу даже самый продуманный бюджет. Как же сохранить контроль над своими финансами и при этом не потерять возможности для роста?
- Создайте резервный фонд. Эксперты рекомендуют иметь «подушку безопасности» в размере 3-6 месячных расходов. Это поможет справиться с непредвиденными ситуациями без стресса.
- Автоматизируйте сбережения. Настройте автоматический перевод части дохода на накопительный счет или инвестиционный инструмент. Так вы будете регулярно откладывать деньги, не задумываясь.
- Пересмотрите расходы. Проанализируйте свои траты за последний месяц и выделите, от чего можно отказаться или сократить. Часто мы тратим деньги на привычки, которые не приносят реальной пользы.
- Инвестируйте с умом. Даже небольшие суммы, вложенные в надежные инструменты, со временем могут значительно увеличить ваш капитал. Главное — диверсифицировать риски и не поддаваться панике.
- Образование и консультации. Финансовая грамотность — ключ к успеху. Читайте проверенные источники, посещайте вебинары и не стесняйтесь обращаться к специалистам.
Помните, что управление финансами — это не разовая задача, а постоянный процесс. Начните сегодня, и уже завтра вы почувствуете уверенность в завтрашнем дне!


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Как говорится нихао!Зашёл сюда просто поболтать, надоело читать сухие обзоры. Хочется живого общения: кто куда вкладывается, где самые адекватные менеджеры, куда бежать, если банк вдруг решил «пересмотреть условия». В общем, делитесь лайфхаками и баечками из банковской жизни!

Хочу поделиться историей, которая со мной недавно приключилась. В общем, решил я поменять банк,надоело, честно говоря, с текущим возиться. То уведомления не приходят, то приложение зависает, то комиссия за перевод вдруг оказывается выше, чем ожидалось. Ну вы понимаете, эти мелкие постоянные неудобства, которые в итоге накапливаются и начинаешь думать: «А стоит ли оно того?»

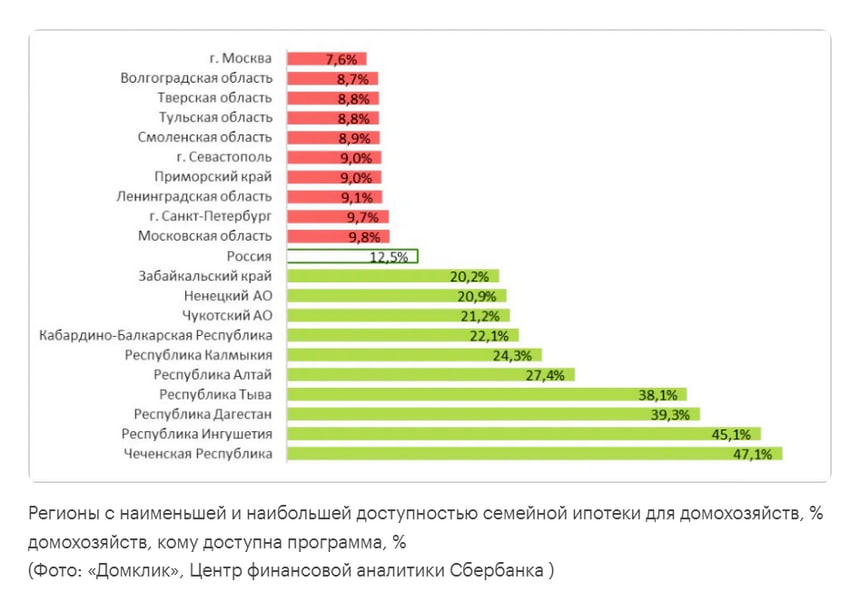
Со следующего года семейная ипотека, которая остается основным драйвером спроса на новостройки, станет менее массовой и более «адресной». В то же время рынок уже входит в период острого дефицита доступных квартир экономкласса, пишут «Известия».
Добрых времени суток, уважаемые дамы и господа)
Давайте представим, что мы уже в конце 2025 года и смотрим вперед, в 2026 год, с надеждой на финансовое процветание. Вот несколько пожеланий:
Пару недель назад решил поменять банк для зарплатного проекта. Вроде всё просто: выбрал банк с более‑менее нормальным процентом по накопительному счёту, заполнил заявку онлайн, дождался одобрения. На этом этапе всё шло гладко.
Хочу поделиться небольшой историей из жизни, которая заставила меня по‑новому взглянуть на отношения с банками.
Вот сижу вечером, листаю банковские приложения и думаю: а ведь мы реально живём в эпоху финансового сюрреализма. Помните времена, когда за зарплатой нужно было идти в кассу, а чтобы оплатить счёт — стоять в очереди в сберкассу? Сейчас же всё в пару кликов, но при этом… как‑то сложнее стало, что ли.
Помню, как несколько лет назад я смотрел на банковские приложения с лёгким недоумением. «Зачем мне это? — думал я. — У меня есть карта, есть банкомат, есть отделение банка в пяти минутах ходьбы. Что ещё нужно?»
Первый опыт был… странным. Открыл приложение, уставился на экран и не понял, куда нажимать. Перевёл тысячу рублей другу — и полчаса ждал, пока операция пройдёт, постоянно обновляя страницу. Казалось, что вот‑вот что‑то пойдёт не так, деньги исчезнут в цифровой бездне, а я останусь с...