Можно ли вообще взять вторую ипотеку, если первая ещё не погашена???
Пытался разобраться для себя и для вас!😋
В какой-то момент я поймал себя на мысли а вообще реально ли взять вторую ипотеку, если первая ещё выплачивается? Не из серии «хочу обойти систему», а просто из любопытства и жизненных сценариев. Люди переезжают, расширяются, покупают жильё под аренду, меняют города. Вопрос кажется логичным.
Начал разбираться и оказалось, что ответ не такой уж простой.
Если коротко, то да, вторую ипотеку взять можно. Закон этого не запрещает. Нет правила, что у человека может быть только одна ипотека в жизни. Но дальше начинаются нюансы. И все они — не про закон, а про банки.
Закон не против, но решение всегда за банком
С точки зрения законодательства никаких ограничений нет. Можно иметь хоть две, хоть три ипотеки, если речь идёт об обычных, рыночных кредитах. Государство здесь не говорит «нельзя».
Но реальность в том, что последнее слово всегда за банком. Именно он решает, готов ли он дать человеку ещё один крупный кредит. И решает он это, исходя не из логики «почему бы и нет», а из логики рисков.
Обычная и льготная ипотека это абсолютно разные истории!
С рыночной ипотекой всё относительно просто. Теоретически их можно брать несколько, если доход позволяет и банк считает риски приемлемыми.
А вот с льготными программами всё гораздо строже. Семейная ипотека, IT-ипотека, дальневосточная и другие госпрограммы работают по принципу «один раз». С конца 2023 года действует правило: одна льготная ипотека — в одни руки.
Есть исключение — семейная ипотека. Повторно воспользоваться ею можно, если после первого кредита в семье родился ещё один ребёнок. И при этом предыдущая ипотека должна быть полностью погашена. То есть одновременно две льготные ипотеки иметь нельзя.
С 2026 года добавляется ещё одно ограничение: супруги по льготным программам должны выступать созаёмщиками по одному договору. Это убирает схему, когда муж и жена берут по отдельной льготной ипотеке.
👉🏻Почему всё упирается в доход и нагрузку
Главный вопрос для банка простой: сможет ли человек тянуть сразу два платежа. Именно поэтому при рассмотрении второй ипотеки банк смотрит не только на доход, но и на долговую нагрузку.
Здесь появляется показатель ПДН — это соотношение всех ежемесячных кредитных платежей к доходу. Если после первой ипотеки и потенциальной второй нагрузка становится слишком высокой, банк просто откажет. Даже если формально доход «на бумаге» хороший.
На практике банки стараются, чтобы все кредитные платежи не превышали примерно 40–50% дохода семьи. Всё, что выше, считается рискованным.
Что ещё учитывают банки?
Помимо дохода и ПДН смотрят на кредитную историю. Просрочки, даже старые, сильно портят картину. Также имеет значение стаж на последнем месте работы — он показывает стабильность дохода.
Важно понимать, что скрыть первую ипотеку невозможно. Вся информация есть в кредитной истории, и второй банк её увидит. При этом иногда второй банк может оказаться даже лояльнее первого — например, если доход за последние годы вырос, история улучшилась или человек давно обслуживается в этом банке.
Некоторые банки вводят и свои внутренние ограничения — например, не больше определённого количества ипотек одновременно. Это не закон, а их собственная политика риска.
Вторую ипотеку взять можно. Но это история не про «разрешено или нет», а про цифры, устойчивость и реальную способность платить. Закон здесь скорее нейтрален. Всё решают доход, долговая нагрузка и то, насколько спокойно человек сможет жить с двумя крупными обязательствами.
И, пожалуй, главный вопрос тут даже не банковский, а личный: готов ли ты не просто получить вторую ипотеку, а жить с ней несколько лет, не загоняя себя в постоянное напряжение.
Чем пользовался для поиска ответа:
https://www.cbr.ru/finstab/instruments/pti
https://www.cbr.ru/finstab/instruments/pti

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
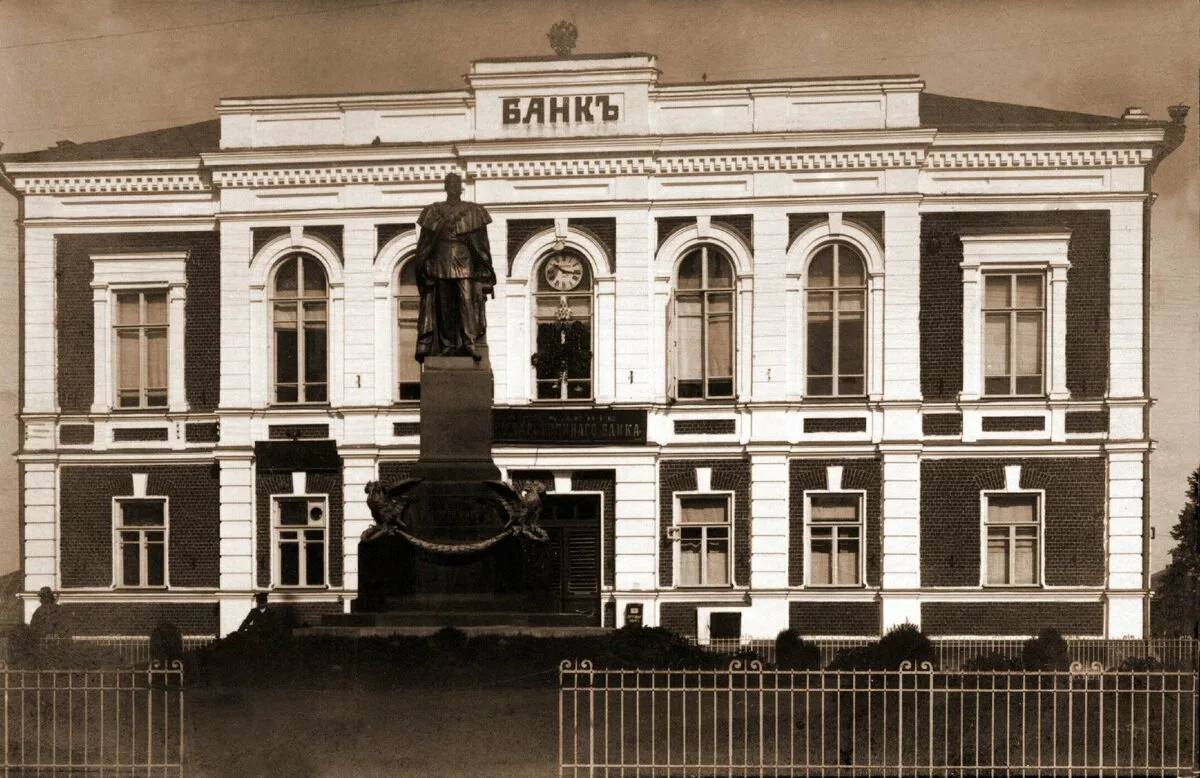
Санкт-Петербург, зима 1754 года. Воздух в кабинете вице-канцлера Михаила Илларионовича Воронцова был густым — не от морозного тумана с Невы, а от напряжения. Перед ним лежал указ Императрицы Елизаветы Петровны, подписанный ею 27 февраля: «Учредить Государственный Заёмный Банк». Бумага пахла властью, надеждой и… абсолютной неизвестностью.
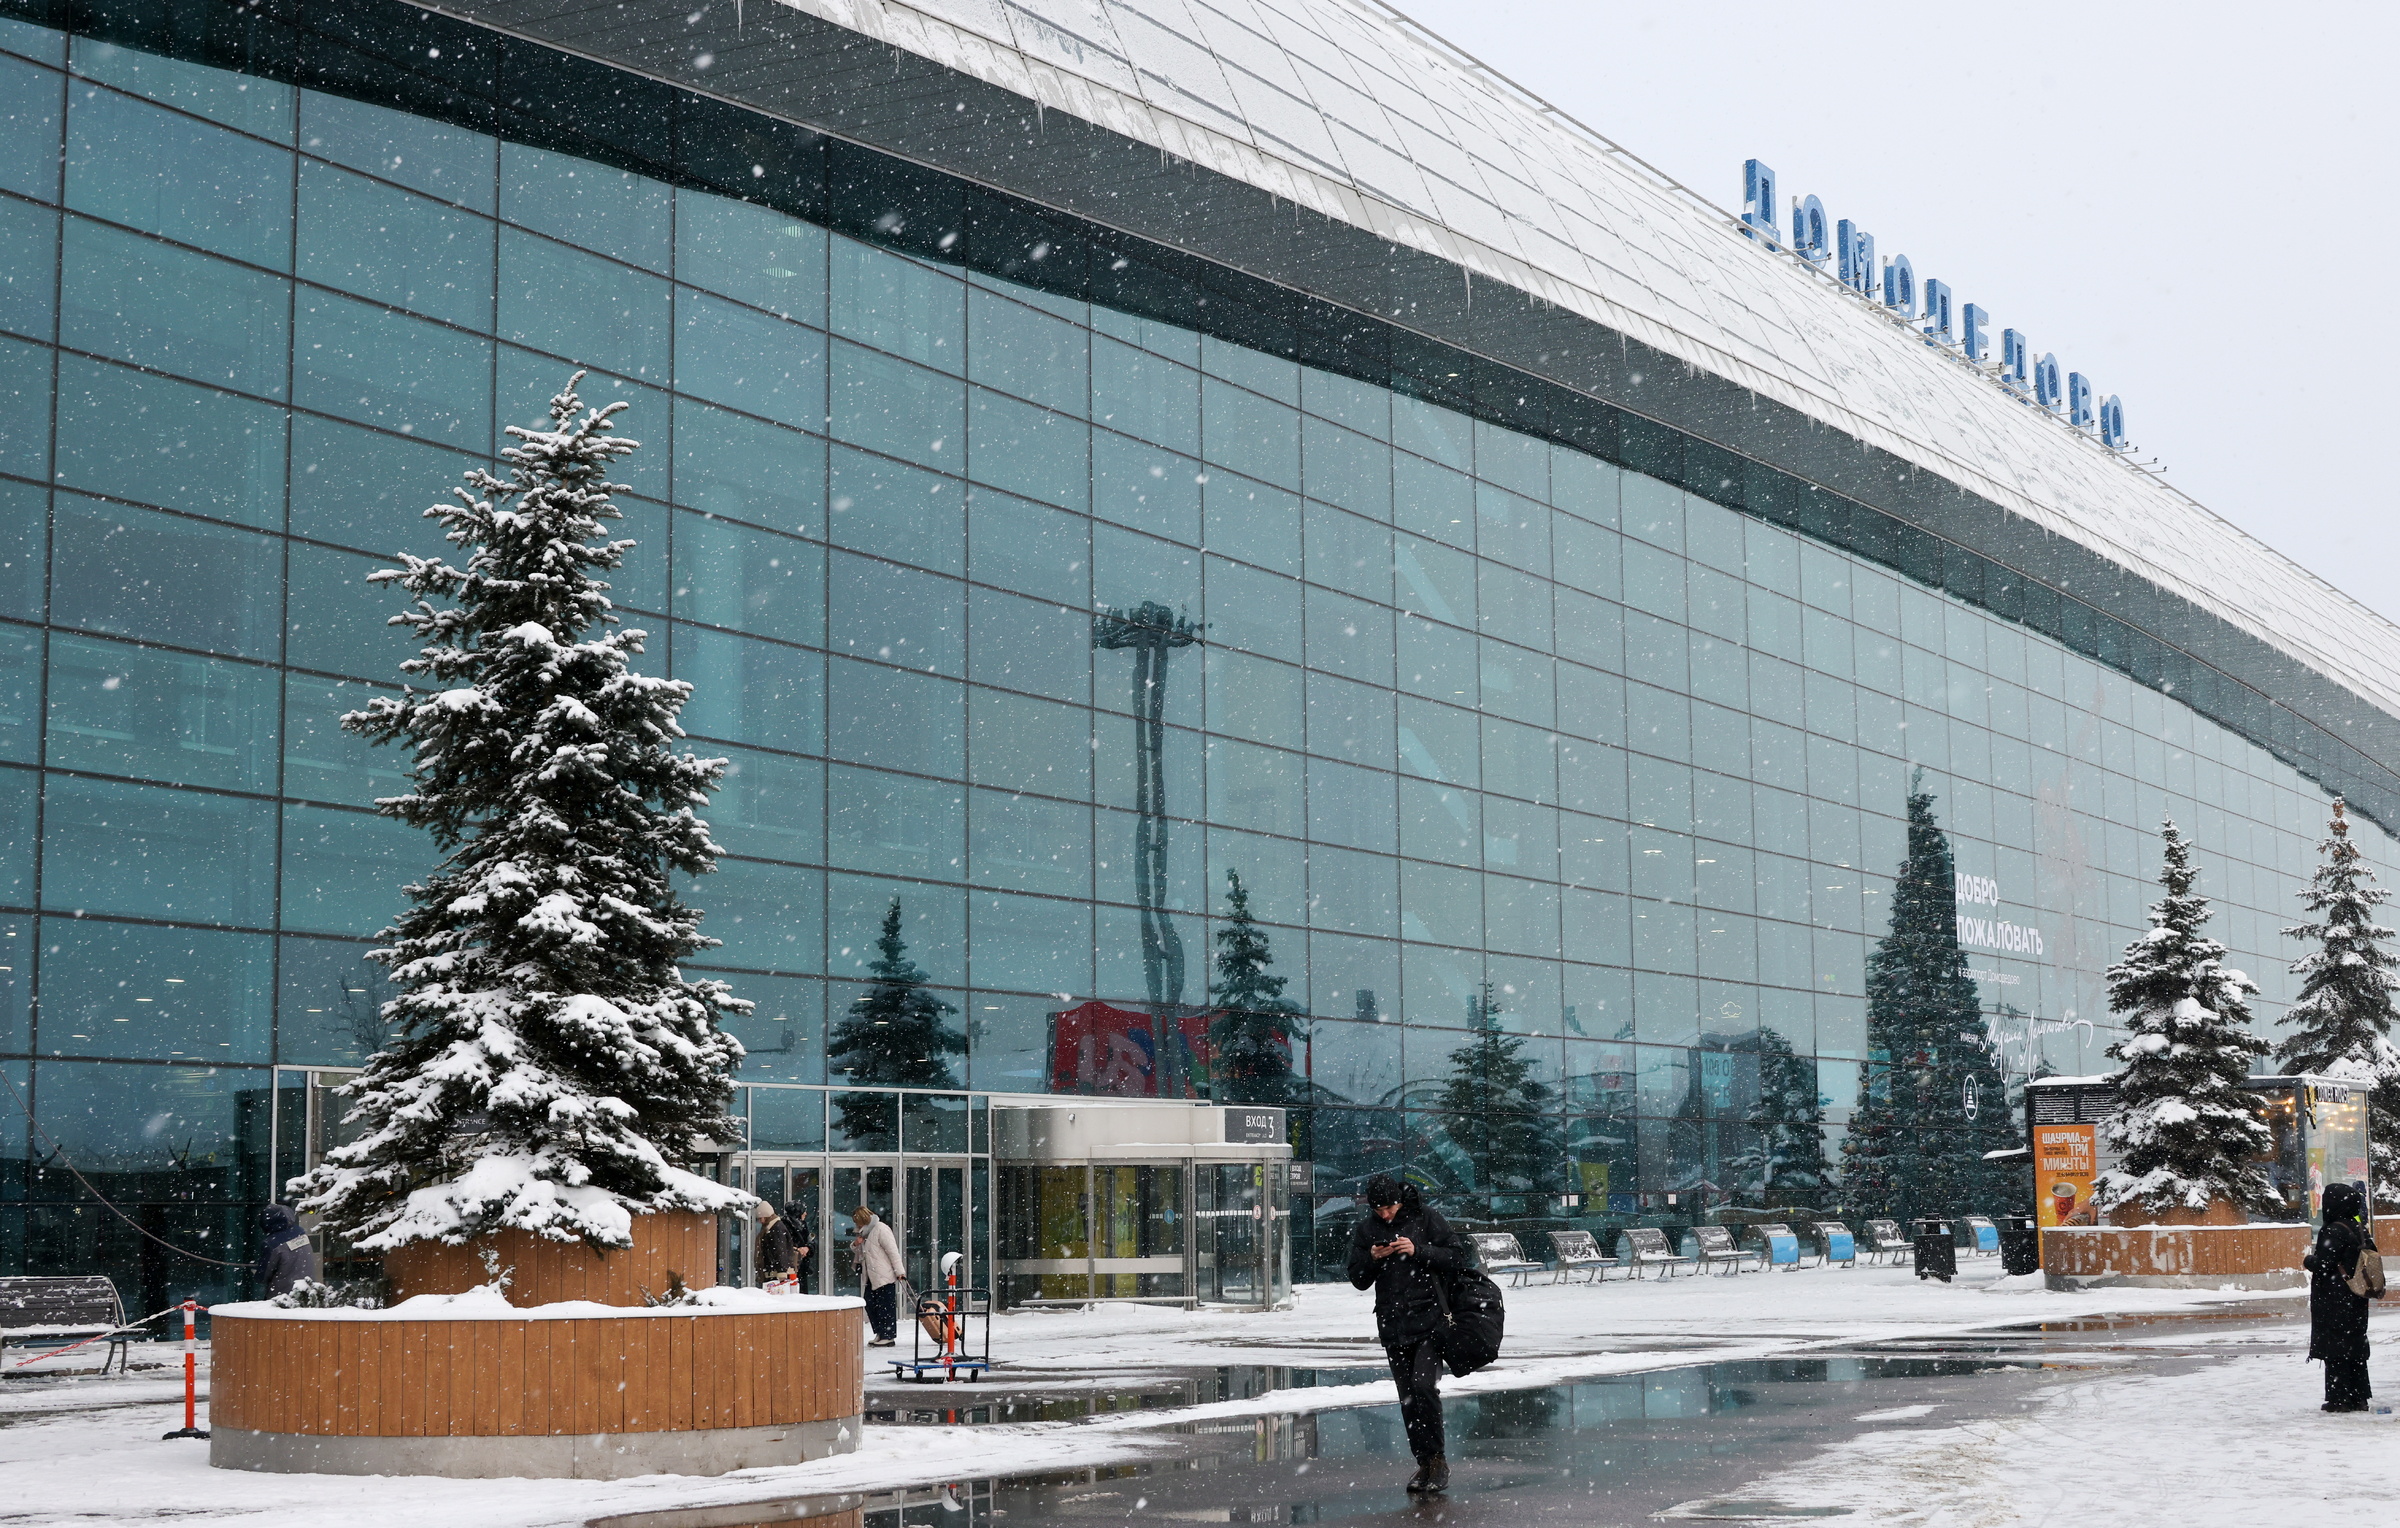
Аукцион по продаже АО «ДМЕ холдинг», в состав которого входят активы аэропорта Домодедово, а также ряд компаний, обеспечивающих его деятельность, состоится 20 января 2026 года. Соответствующая информация опубликована в уведомлении о проведении торгов.
Помните старый развод, когда звонили и хриплым голосом просили денег «отмазаться от полиции»? Это прошлый век.
Сейчас мошенники используют ИИ. Им достаточно 15 секунд вашего голоса из «Голосового» в Telegram или Сторис в соцсетях, чтобы сгенерировать любую фразу вашей интонацией.
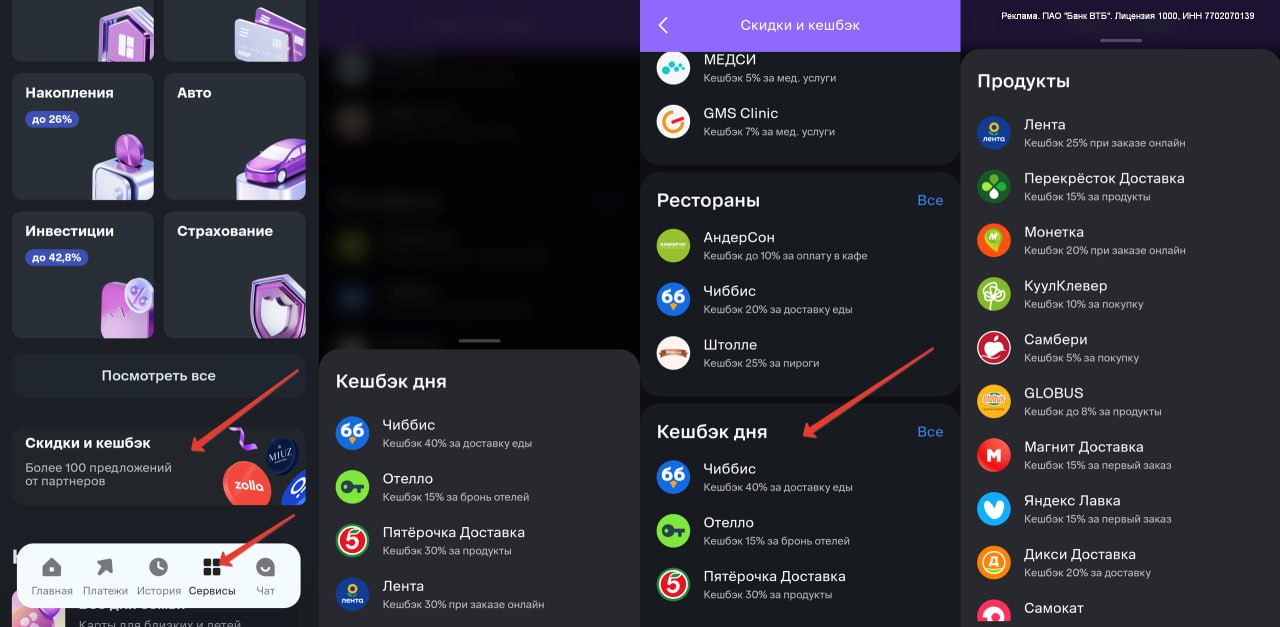
ВТБ запустил «кэшбэк дня» и предложения от партнёров — по логике они работают так же, как в Т-Банке.
«Купи сейчас — плати потом!» — кричат баннеры на каждом шагу. Мы привыкли, что новый iPhone, отпуск в Турции или даже обычный пылесос можно взять в рассрочку за «всего лишь 2000 рублей в месяц». Кажется, что это копейки, но именно так начинается финансовое рабство.
Банки постоянно предупреждают, но люди продолжают терять деньги. Почему? Потому что мошенники бьют по двум эмоциям: СТРАХ и ЖАДНОСТЬ. 😨

- Какова ставка по вкладу и возможна ли капитализация? Важно понять, как именно начисляются проценты: будет ли происходить их добавление к сумме вклада (капитализация), что увеличит вашу доходность.
- Есть ли возможность досрочного снятия и как это повлияет на проценты? Если потребуется снять деньги раньше срока, стоит знать, потеряете ли вы часть процентов или условия изменятся.
- Автопролонгация вклада — как она работает? Узнайте, автоматически ли вклад продлевается, и на каких...
Советую , потенциальному вкладчику , предварительно САМОМУ изучить вопрос , по вкладу . И если , возникнут вопросы , нюансы и тонкости по толкованию , обратится к сотруднику банка. Это позволит избежать ПОПАДАЛО из- за ошибочной консультации иди, вообще открытия вклада со страховыми продуктами и прочим. Таких ситуаций , к сожалению , судя по отзывам немало.
Навязанные услуги — одна из самых частых причин лишних расходов и увеличения стоимости товара. Обычно о них узнают уже после оплаты, когда кажется, что разбираться поздно. На практике во многих ситуациях деньги можно вернуть, если понимать, где проходит граница между добровольной услугой и навязыванием.

Заказал букет на яндекс маркете.