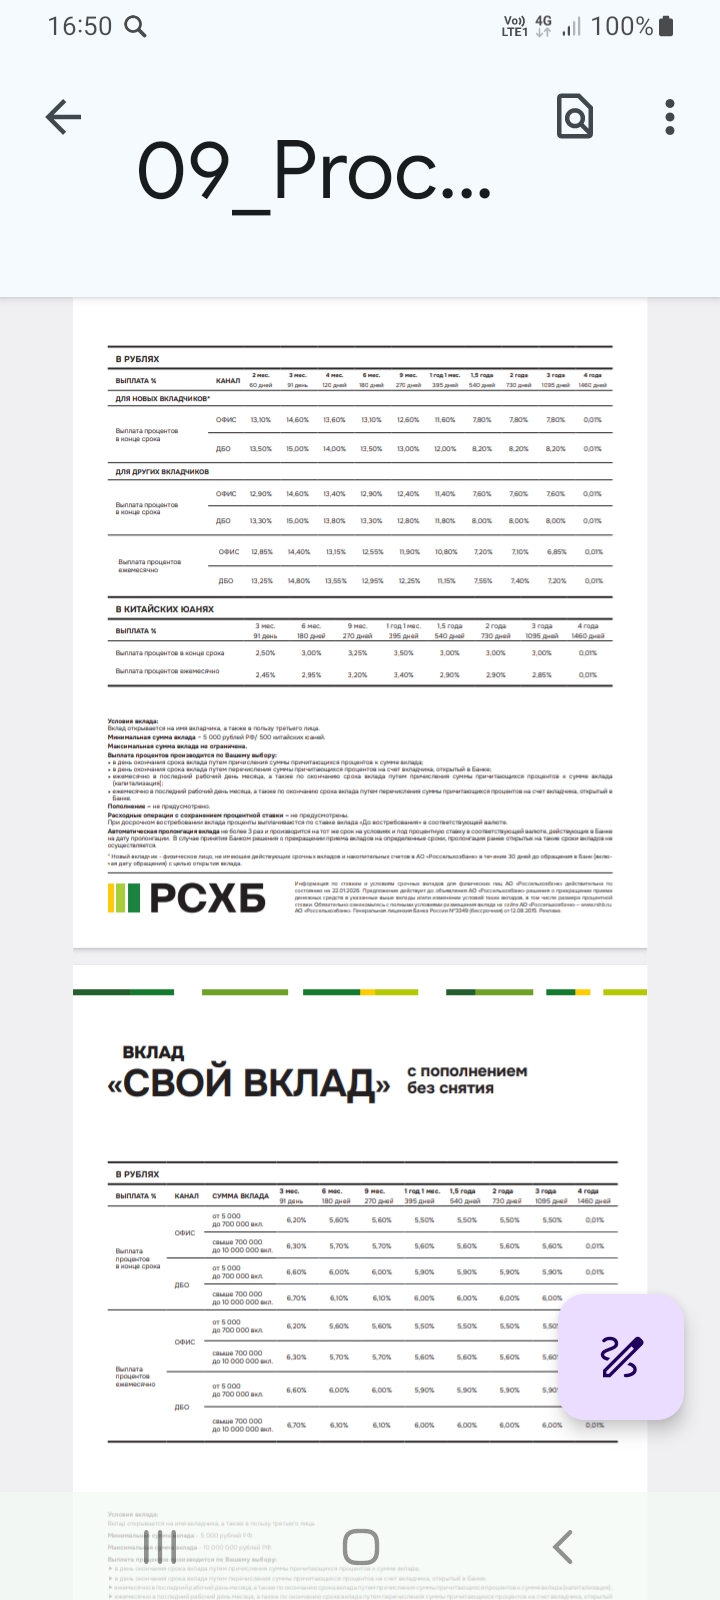
Выбор первой кредитки, прошу совета у бывалых по конкретным банкам
Всем здравствуйте, я решился на важный финансовый шаг - завести свою первую кредитную карту, но мне тяжело самому разобраться в этом вопросе. У меня есть постоянная работа, стабильный доход, поэтому нужна не огромная сумма, а финансовая подушка в 30-40 тысяч рублей. Самое важное для меня: 1. Длинный и понятный льготный период, чтоб я точно знал, с какой даты он считается и когда нужно закрыть долг.2. Стоимость обслуживания. Готов рассмотреть и платную карту, но все же вариант с бесплатным обслуживание мне будет больше по душе, либо с условием отмены платы.
И вот здесь мне нужны советы, мне нужен не сухой анализ тарифов а ваш личный опыт с кредитками банков.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Мы часто слышим об «инфляции» как о едином показателе — например, 7% в год. Кажется, что дорожает всё и для всех. Но экономическая реальность 2020-х годов раскололась: существует два разных типа инфляции, и какой из них чувствуете вы, зависит от вашего положения в экономической пирамиде.
Я всегда был осторожен в своих финансах и старался откладывать часть доходов. Со временем я открыл накопительный счет в банке, чтобы не только сохранить деньги, но и получить небольшой доход от процентов. Сначала это были небольшие суммы, и процентная ставка казалась не очень высокой, но со временем моя сумма увеличивалась благодаря регулярным пополнениям и сложным процентами.
Геополитическая нестабильность создает риски для валютного фондирования банков еврозоны, следует из доклада Европейского совета по системным рискам (ESRB) Financial stability risks from geoeconomic fragmentation.
Банк ,, Локо,, с завтрашнего дня, 23.01 снижает ставки по линейке своих вкладов
В эпоху стремительных изменений и непредсказуемых экономических виражей, вопрос сохранения и преумножения капитала становится особенно актуальным. В январе 2026 года, когда инфляционные ветры продолжают испытывать на прочность финансовую стабильность граждан, вклад остается одним из самых проверенных и надежных инструментов сбережения.
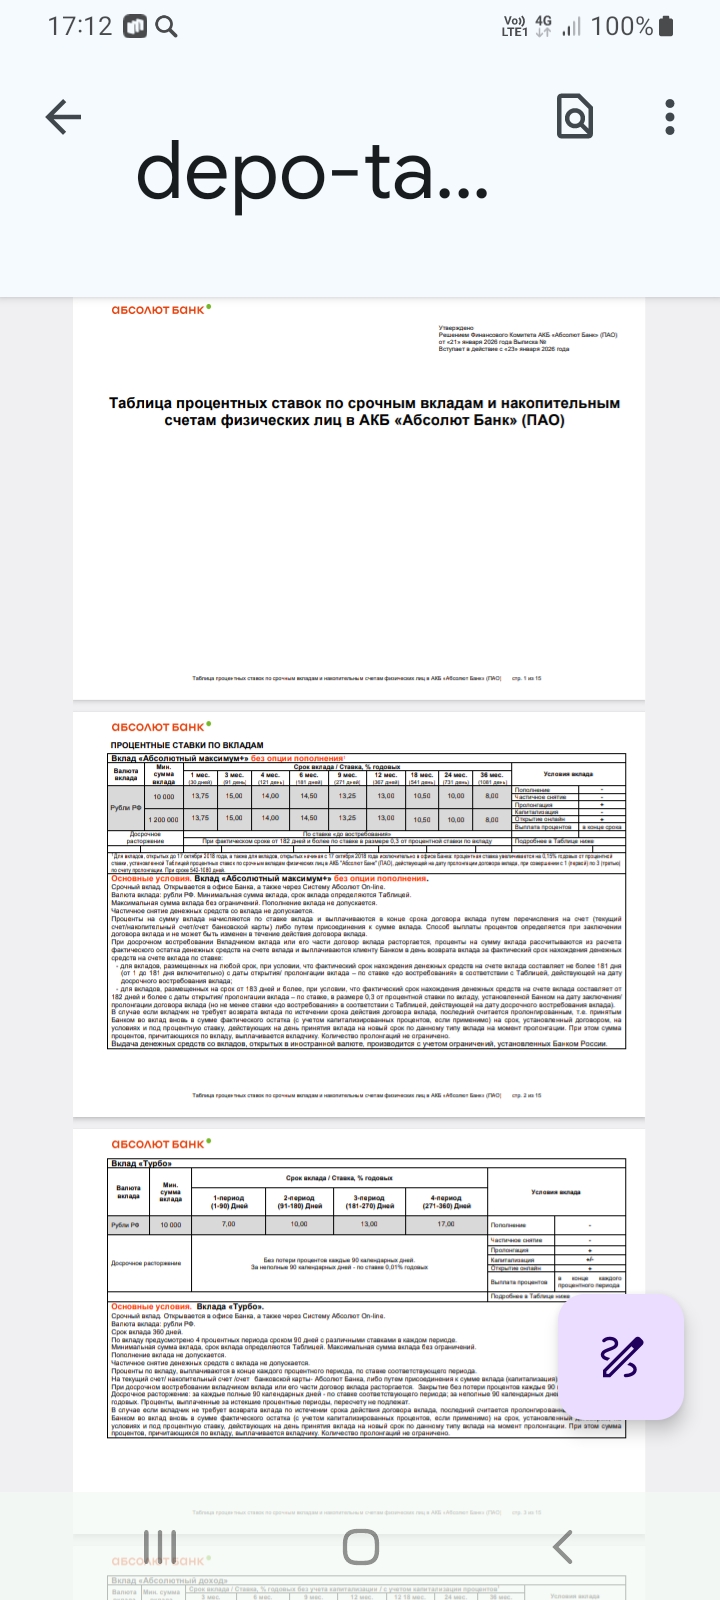
Здравствуйте какой банк порекомендуете для размещения денег ?
К началу 2026 года искусственный интеллект стал не только помощником в быту, но и главным инструментом финансовых мошенников. Если раньше мы опасались «звонков из службы безопасности», то сегодня угрозы стали гораздо сложнее и технологичнее. В этой статье разберем, как изменились схемы обмана и какие государственные инструменты защиты реально работают в 2026 году.