Экономика «привилегий»: почему инфляция бьёт не по всем одинаково
Мы часто слышим об «инфляции» как о едином показателе — например, 7% в год. Кажется, что дорожает всё и для всех. Но экономическая реальность 2020-х годов раскололась: существует два разных типа инфляции, и какой из них чувствуете вы, зависит от вашего положения в экономической пирамиде.
Это явление можно назвать «инфляцией привилегий» (Luxury vs. Necessity Inflation).
- Инфляция для «выживания» (Necessity Inflation)
Это рост цен на товары и услуги первой необходимости, от которых нельзя отказаться:
· Продукты питания (особенно базовые: хлеб, крупы, яйца).
· Коммунальные услуги и энергоносители.
· Базовое жильё (аренда, услуги ЖКХ).
Почему она высокая? Эти сектора наиболее уязвимы к сбоям глобальных цепочек поставок, росту цен на энергоносители и geopolitical shocks. Спрос на них неэластичен — их купят в любом случае.
➡️ Для кого удар сильнее: Для людей с низкими и средними доходами, которые большую часть бюджета тратят именно на necessities. Для них инфляция — это реальное падение уровня жизни.
- Инфляция для «благосостояния» (Luxury / Privilege Inflation)
2. Инфляция для «благосостояния» (Luxury / Privilege Inflation)
Это рост цен на:
· Премиальные бренды и предметы роскоши (LVMH, Rolex).
· Элитную недвижимость в глобальных городах.
· Услуги премиум-сегмента (дорогие рестораны, индивидуальный туризм).
· Акции и активы (через рост стоимости портфелей).
Парадокс: Цены здесь тоже растут, иногда опережая среднюю инфляцию. Но причина — в сильном спросе со стороны обеспеченных слоёв, которые накопили сбережения за время пандемии и меньше пострадали от роста цен на necessities.
➡️ Для кого это иначе: Для высокодоходных групп это не «инфляция-угроза», а «инфляция-сигнал» о статусе. Их благосостояние, привязанное к активам (недвижимость, акции), могло даже вырасти. Рост цены на люкс для них — подтверждение эксклюзивности.
Источник: Отчёт Bain & Company об индустрии роскоши 2023 показывает, что рынок личных предметов роскоши демонстрировал устойчивый рост (до 8-10% в год), несмотря на мировые кризисы, за счёт клиентов с высоким доходом [Bain & Company: Luxury Goods Worldwide Market Study, 2023].
- Усиление неравенства: Инфляция действует как регрессивный налог, сильнее бьющий по бедным. Их сбережения (если есть) обесцениваются, а у богатых активы растут в цене.
- Разрыв в восприятии реальности: Когда эксперты говорят о «сдерживании инфляции», люди из первой группы не чувствуют улучшений, так как цены на базовые товары редко снижаются
- Проблема для центробанков: Повышая ключевую ставту для борьбы с инфляцией, ЦБ в первую очередь охлаждает инвестиции и рынок труда, что снова больнее бьёт по среднему классу и бедным, а не по спросу на предметы роскоши.
3. Проблема для центробанков: Повышая ключевую ставту для борьбы с инфляцией, ЦБ в первую очередь охлаждает инвестиции и рынок труда, что снова больнее бьёт по среднему классу и бедным, а не по спросу на предметы роскоши.
Вывод и перспектива
Современная инфляция — это не просто макроэкономический показатель. Это социальный маркер, который по-разному влияет на разные страты общества. Политика борьбы с ней должна становиться точечнее: не только общие ставки, но и адресная поддержка тех, кто тратит на necessities >50% своего дохода.
Понимание этой двойственности — ключ к адекватной оценке экономических новостей. Вопрос «Какая у вас инфляция?» теперь важнее, чем «Какая инфляция в стране?»


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Я всегда был осторожен в своих финансах и старался откладывать часть доходов. Со временем я открыл накопительный счет в банке, чтобы не только сохранить деньги, но и получить небольшой доход от процентов. Сначала это были небольшие суммы, и процентная ставка казалась не очень высокой, но со временем моя сумма увеличивалась благодаря регулярным пополнениям и сложным процентами.
Геополитическая нестабильность создает риски для валютного фондирования банков еврозоны, следует из доклада Европейского совета по системным рискам (ESRB) Financial stability risks from geoeconomic fragmentation.
Банк ,, Локо,, с завтрашнего дня, 23.01 снижает ставки по линейке своих вкладов
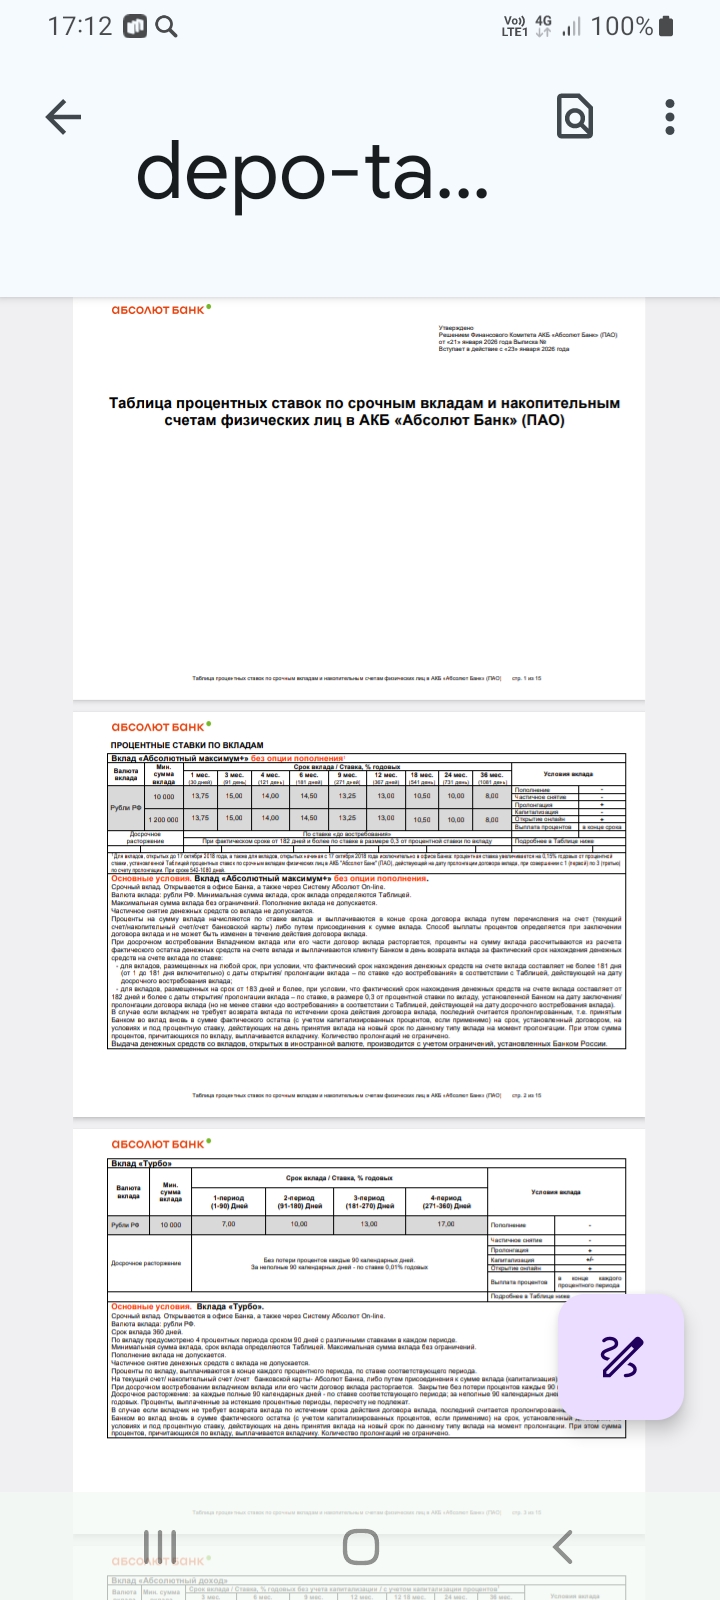
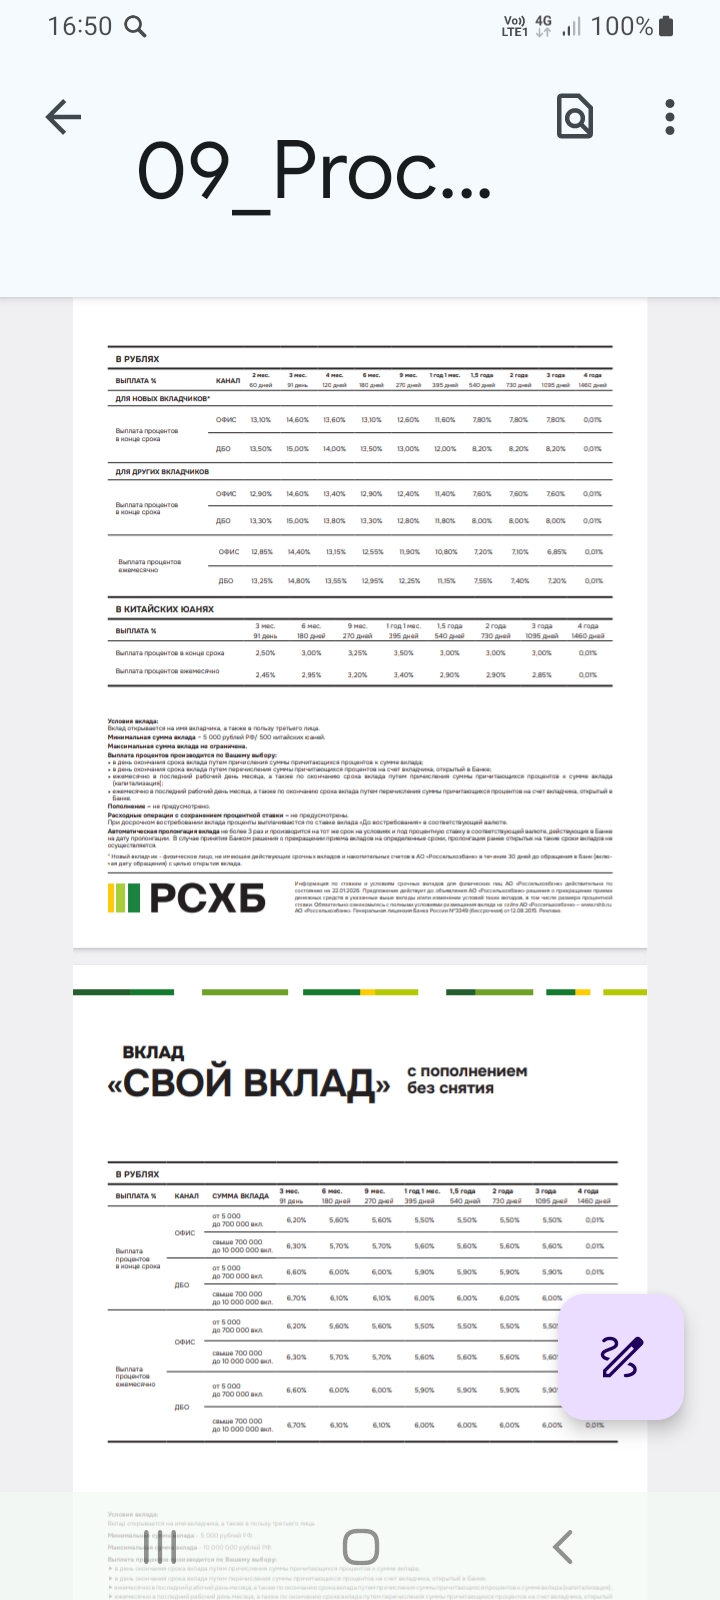
В эпоху стремительных изменений и непредсказуемых экономических виражей, вопрос сохранения и преумножения капитала становится особенно актуальным. В январе 2026 года, когда инфляционные ветры продолжают испытывать на прочность финансовую стабильность граждан, вклад остается одним из самых проверенных и надежных инструментов сбережения.
Здравствуйте какой банк порекомендуете для размещения денег ?
К началу 2026 года искусственный интеллект стал не только помощником в быту, но и главным инструментом финансовых мошенников. Если раньше мы опасались «звонков из службы безопасности», то сегодня угрозы стали гораздо сложнее и технологичнее. В этой статье разберем, как изменились схемы обмана и какие государственные инструменты защиты реально работают в 2026 году.
Идея регулярно откладывать часть дохода кажется простой. Во многих советах по личным финансам она выглядит как базовое правило: сначала заплати себе, а потом трать остальное. На практике же оказывается, что придерживаться этого правила стабильно гораздо сложнее, чем кажется в теории.