


Как я обычно выбираю вклад через маркетплейс Банки.ру Мой путь (воина 😁)
У вас ура, наконец-то появилась свободная сумма денег. Мы уже все знаем, что держать ее просто на карте ой как не выгодно. Что же делать, что же делать?
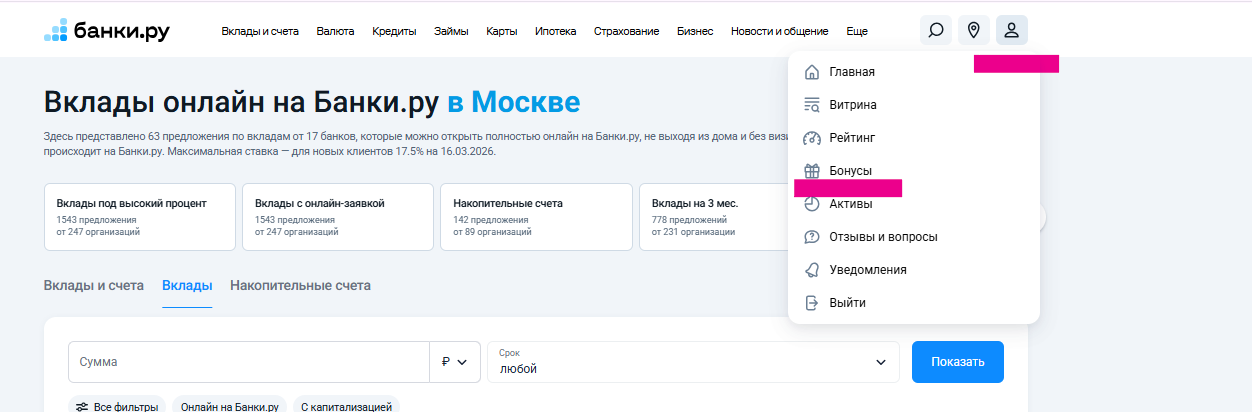
Предлагаю начать с маркетплейса Банки.ру. Там правда удобно посмотреть предложения сразу по многим банкам и понять, какие условия сейчас вообще есть на рынке. В частности, рассмотрим как там обстоят дела по вкладам:
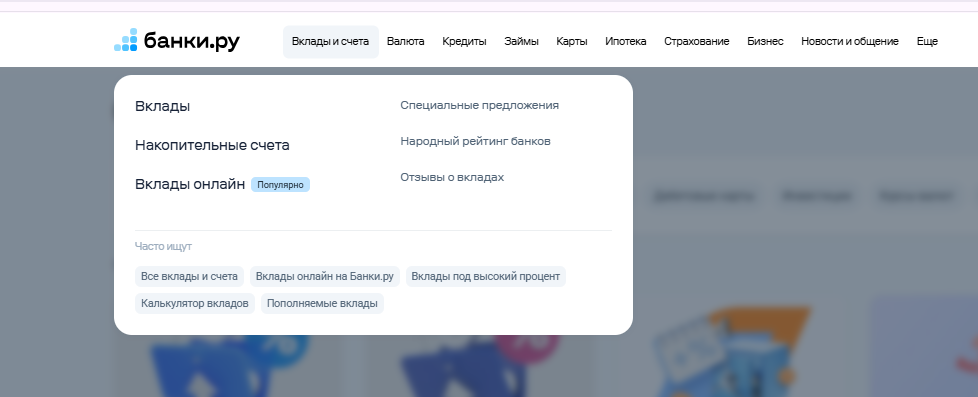
Сначала просто смотрю, что происходит со ставками
Вот здесь я обычно начинаю поиск: https://www.banki.ru/products/deposits/
Из очевидного, мне нравится, что можно быстро посмотреть предложения сразу по многим банкам, а не искать информацию по каждому отдельно.
После этого я обычно заглядываю в раздел онлайн-вкладов. Несколько раз замечала, что там встречаются более выгодные ставки, потому что вклад оформляется дистанционно https://www.banki.ru/products/deposits/catalogue/vkladyi_bez_posescheniya_ofisa/
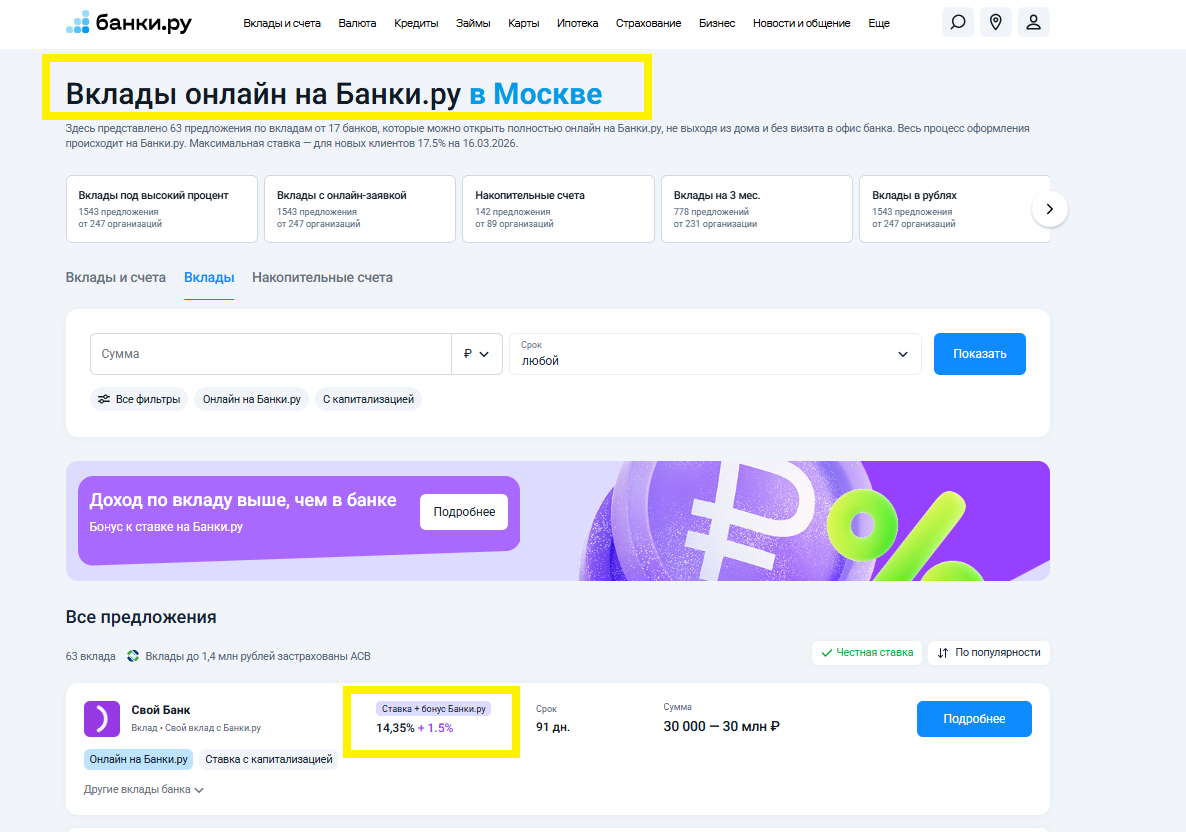
Иногда разница в ставке небольшая, но если сумма вклада нормальная, даже полпроцента разницы уже чувствуется.
Когда нахожу пару вариантов, начинаю читать условия
Когда появляется несколько вкладов, которые выглядят интересно, я открываю карточку и уже смотрю детали.
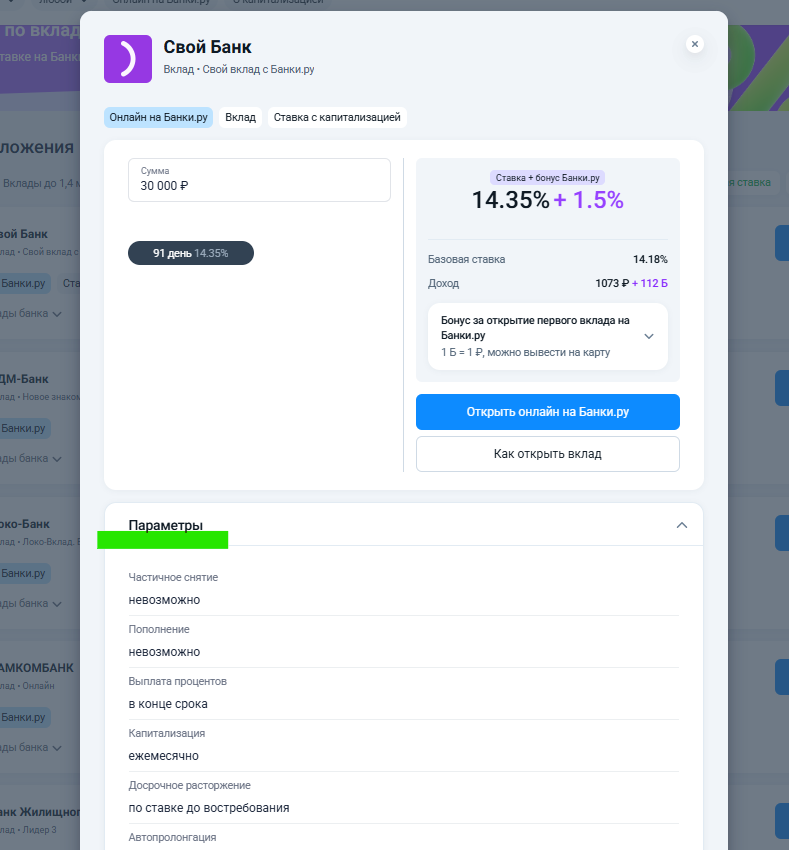
Потому что максимальная ставка в списке — это одно, а реальные условия могут немного отличаться. Обычно я проверяю:
- как начисляются проценты
- можно ли пополнять вклад
- что будет, если закрыть его раньше срока
- есть ли условия для максимальной ставки
Иногда именно на этом этапе становится понятно, подходит вклад или нет. Еще раз все все внимательно чек, чек, чек.
И еще проверяю бонусы в личном кабинете
Еще одна вещь, которую я стала делать относительно недавно — проверять раздел бонусов в личном кабинете на маркетплейсе Банки.ру.
Иногда там появляются акции или дополнительные бонусы за оформление финансовых продуктов. Если вклад и так планировался, то приятно получить что-то сверху.
Что в итоге
А все очень просто, на выходе получаем достаточно удобный и рабочий инструмент по поиску вкладов на Банки.ру.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Ставка снизилась по продукту «Накопительный счет» с начислением процентов на ежедневный остаток. Теперь процентная ставка в первые 2 месяца с учетом приветственной надбавки составляет 13,5% годовых, с третьего месяца — 7% годовых.
Процентная ставка по накопительному счету «Альфа-счет», при начислении процентов на минимальный остаток, теперь в течение первых двух месяцев, с учетом приветственной надбавки, ставка составит 15% годовых, начиная с третьего месяца — 4% годовых.
Теперь максимальная доходность вклада «В плюсе» с опцией «Накопления» и сервисом «Газпром бонус» составляет до 14,2% годовых. Без подключения сервиса ставки будут ниже.
Специалисты Фонда защиты должников подвели итоги многолетнего наблюдения: с 2016 года они изучили истории обратившихся граждан, чтобы выяснить, что толкает россиян в долговую яму. Выяснилось, что основная масса заемщиков (48%) тратит кредитные средства на товары, без которых можно было бы и обойтись: новую бытовую технику, последние модели смартфонов или предметы интерьера.
Ваш максимально заработанный кшбек за все время?
Минимальная сумма вклада составляет 10 тыс. рублей, а максимальная — 100 тыс. рублей. Процентная ставка для новых клиентов составляет 15,5% годовых при оформлении в офисе, при оформлении онлайн ставка будет выше на 1,5 п. п. Срок вклада равен 100 дням. Дополнительные взносы и расходные операции не предусмотрены. Проценты выплачиваются в конце срока.
Максимальная ставка по вкладам «Достигай» и «НС Пенсионный» составляет 14,2%, а по вкладу «Воплощай мечту» — 14,3% годовых
Процентная ставка в месяц открытия счета и 1 календарный
месяц, следующих за месяцем открытия счета составляет 14,7% годовых.
В последующие календарные месяцы процентная ставка осталась на уровне 4%
годовых.
Для зарплатных и премиальных клиентов ставка будет выше.
Проценты начисляются на ежедневный остаток.
Рынок банковских вкладов в России в начале 2026 года напоминает затухающий вулкан. После пиковых значений конца прошлого года, когда ставки взлетали до 20–22% годовых, сейчас наступает период стабилизации, и ключевая ставка ЦБ постепенно идет вниз. По данным на конец января, средняя максимальная ставка в топ-10 банков опустилась до отметки 14,88% . Однако это не значит, что время выгодных вкладов ушло — просто теперь нужно внимательнее смотреть условия и ловить «приветственные» бонусы.
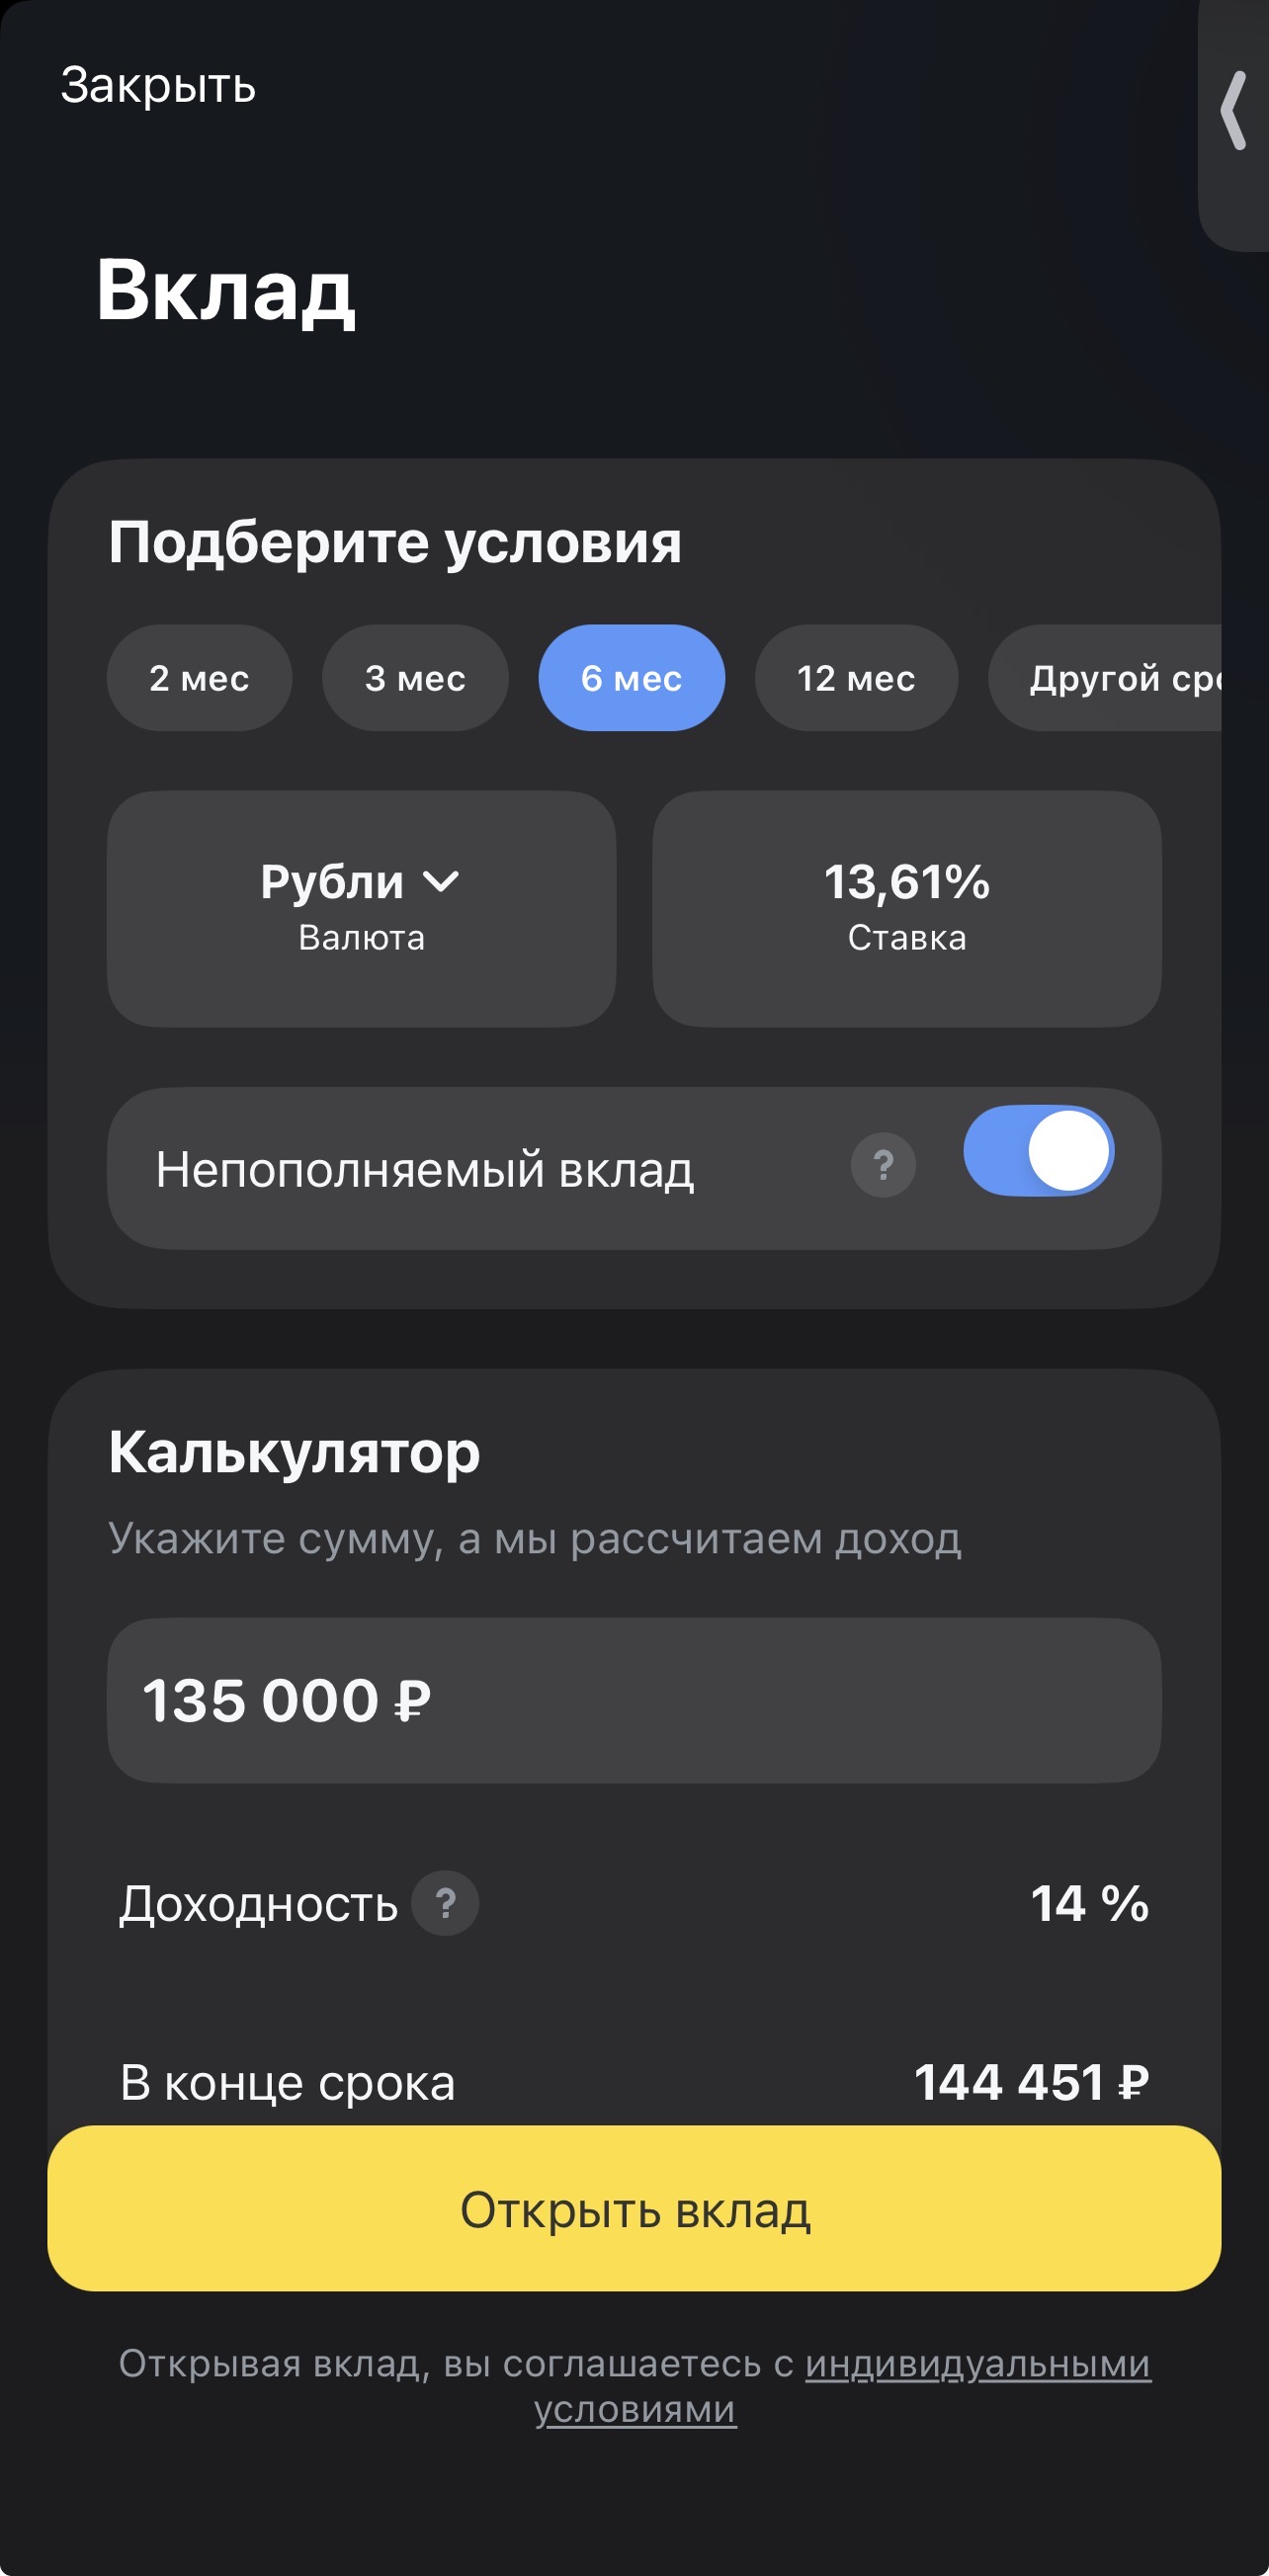
В банке Дом РФ изменились условия тарифов по вкладам и НС с 16 марта. По НС ставка уменьшилась на - 0,2% и стала- 14,7%. Для клиентов сегмента Премиум ставка - 14,8%. По вкладам снижение ставок. Лучшее предложение - 16% на 2 месяца. Надбавка за статус ,, новый клиент,, будет-1,2%.