


Рандом от Альфы и куда делись гарантированные 10 000 рублей на инвестиции
В прошлом году я активно рекомендовал брокерские счета в Альфа-Банке друзьям и знакомым, и условия тогда были просто топовыми. За пять месяцев инвестиций человеку гарантированно выплачивали 10 000 рублей: четыре месяца по тысяче и финальный бонус в 6 000 рублей на пятый месяц. Единственным условием была регулярная покупка акций или фондов. Свою карту и счет я открывал через каталог дебетовых карт Альфа-Банка на Банки.ру, и тогда казалось, что банк готов бесконечно платить за лояльность. Но в 2026 году правила игры резко поменялись. (Возможно раньше, потому что заметил только сейчас.)
От гарантий к полному рандому
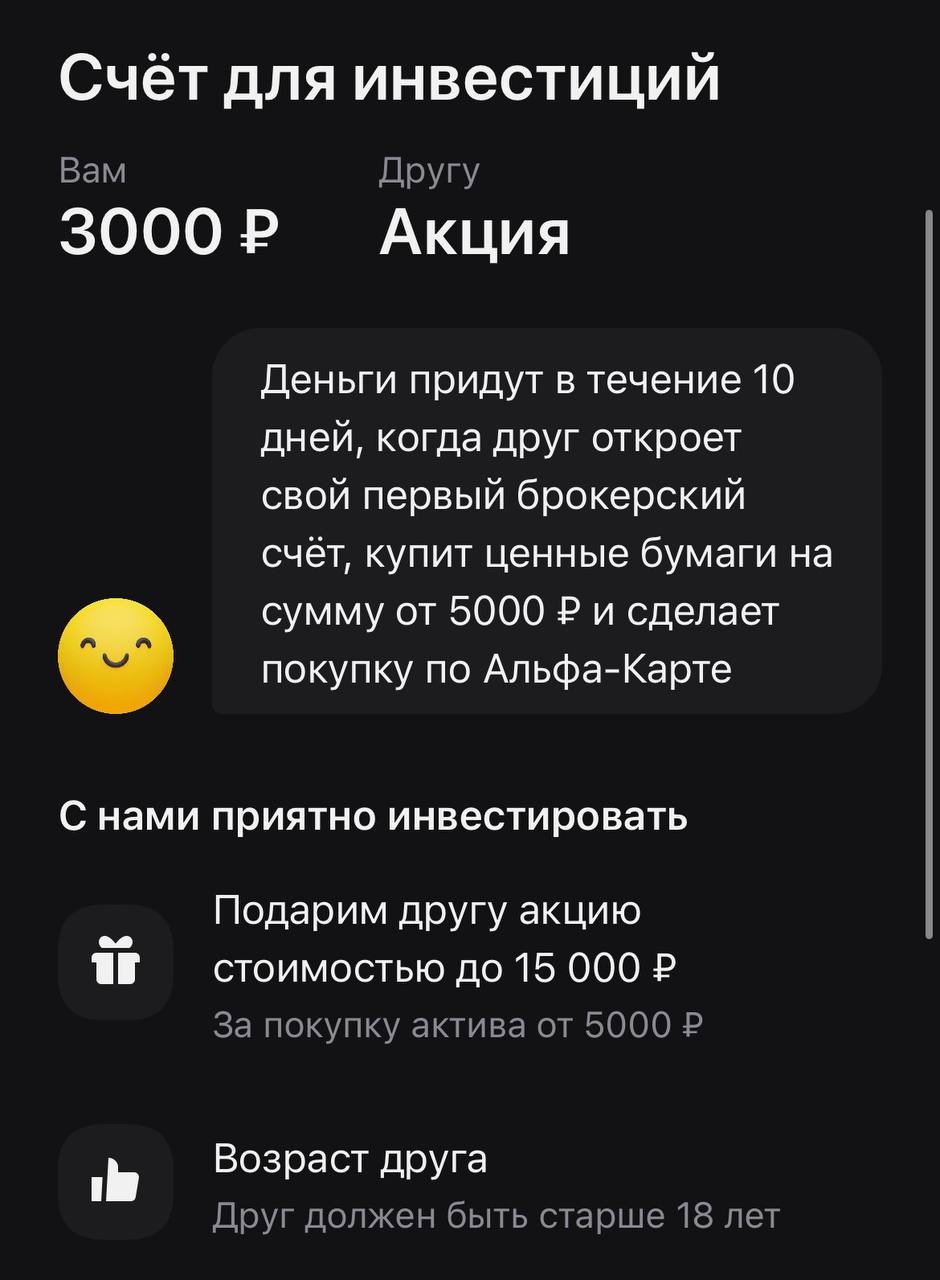
На днях решил посоветовать брокерский счет другу, зашел в условия и немного выпал в осадок. Вместо понятной и прозрачной системы выплат теперь «полный рандом». Другу обещают подарочную акцию стоимостью от 1 до 15 000 рублей за покупку активов от 5 000 рублей. Ключевое слово здесь — «до». На практике это означает, что вместо гарантированной десятки из прошлого года другу вполне может прилететь какой-нибудь «мусорный» лот за 300 рублей. Вероятность выбить акцию за 15 тысяч крайне мала, а вот получить сущие копейки за вполне реальные вложения — проще простого.
Почему банк закручивает гайки в 2026 году
Понятно, что такие щедрые раздачи, как в прошлом году, были нужны для агрессивного захвата рынка. Сейчас, когда Альфа набрала приличную базу инвесторов через свои челленджи и рефералки, они перешли к режиму жесткой экономии. Им больше не нужно гарантировать огромные выплаты, достаточно «морковки» в виде призрачного шанса на дорогую акцию. Для нас, как для старых клиентов, это выглядит как откровенное ухудшение условий. Теперь советовать счет другу уже не так приятно, когда понимаешь, что он может получить копеечный бонус вместо реальной прибыли. После изменения реферальной программы — желание его рекомендовать не такое же, как было раньше. Да и рефералы теперь не захотят ради копеек регистрировать брокерский счет.

Сравнение с прошлым опытом и реальная выгода
Вспоминая мой пост про челленджи, я понимаю, что даже мелкие подарки лучше, чем ничего. Но когда ты привык к честным 10 000 рублей, нынешний рандом кажется издевкой. Другу для получения этой «лотереи» всё равно нужно закинуть на счет минимум 5 000 рублей и совершить покупку. В 2026 году такая механика больше напоминает поле чудес, чем партнерскую программу серьезного банка. Это лишний раз доказывает: если видите реально выгодную акцию — залетайте в нее сразу, завтра ее могут заменить на бессмысленный розыгрыш фантиков. Интересно, насколько снизится увлеченность людей в плане рекомендаций брокерского счета после изменений условий акции...

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Долгое время я обходил стороной тему инвестиций, считая, что это для профессионалов или с большими деньгами. Но в прошлом году, когда ставки по вкладам начали расти, я поймал себя на мысли: а что, если часть накоплений попробовать разместить в инструментах с потенциально более высокой доходностью? У меня была сумма 300 000 рублей, которую я был готов заморозить на 2–3 года без сильной боли в случае временной просадки. Так я впервые серьезно погрузился в раздел инвестиционных решений на...


И снова здравствуйте! Чудесного весеннего настроения всем вам!!!
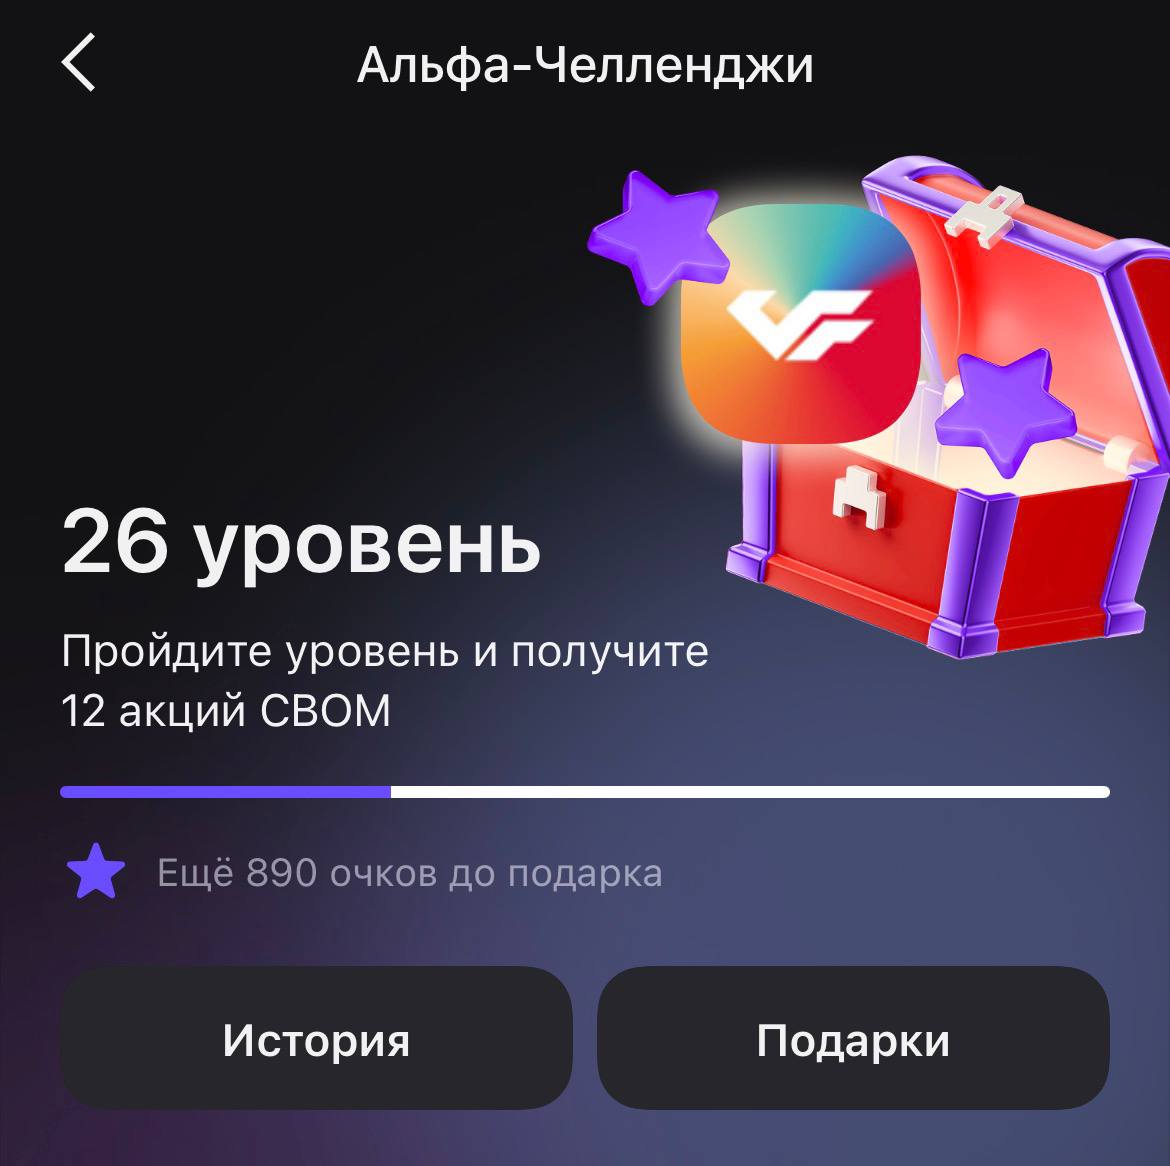
Мой путь в «Альфа-Инвестициях» начался прошлым летом. Тогда я как раз выбирал, где лучше открыть счет, и в итоге остановился на Альфе, перейдя через каталог брокерских счетов на Банки.ру. Сначала просто планировал покупать по несколько акций с каждой зарплаты, но быстро заметил раздел с «Челленджами». Это система заданий, где за обычную активность на счете тебе дают очки опыта и реальные подарки в виде акций. За прошлый год я так, между делом, насобирал подарков примерно на 2000 рублей. Это...
1. Письмо «счастья» после открытия счета
1. Не путаем долги и доли: Облигации — это не акции

В данной статье делюсь личным опытом. Начало тут. Моему брокерскому счету нет и полугода. Думаю, начинающему инвестору будет интересно.
Несколько месяцев назад завела брокерский счет.
Вы все делаете правильно:
Начала с 25 тыс., каждый месяц пополняю счет от 2-5 тыс. руб.
Самое главное с брокерами (об этом уже в соседней теме пришлось говорить) — это использовать их по назначению. Для инвестирования в ценные бумаги. А то некоторые залипают на игры и бонусы, после чего первоначально поставленная цель выпадает из поля зрения. :)

На днях увидела у себя в личном кабинете на Банки.ру (на главной странице) новый для меня финансовый продукт "Первое предложение". Предложение это находится у меня под информацией об открытом недавно вкладе на Банки.ру.
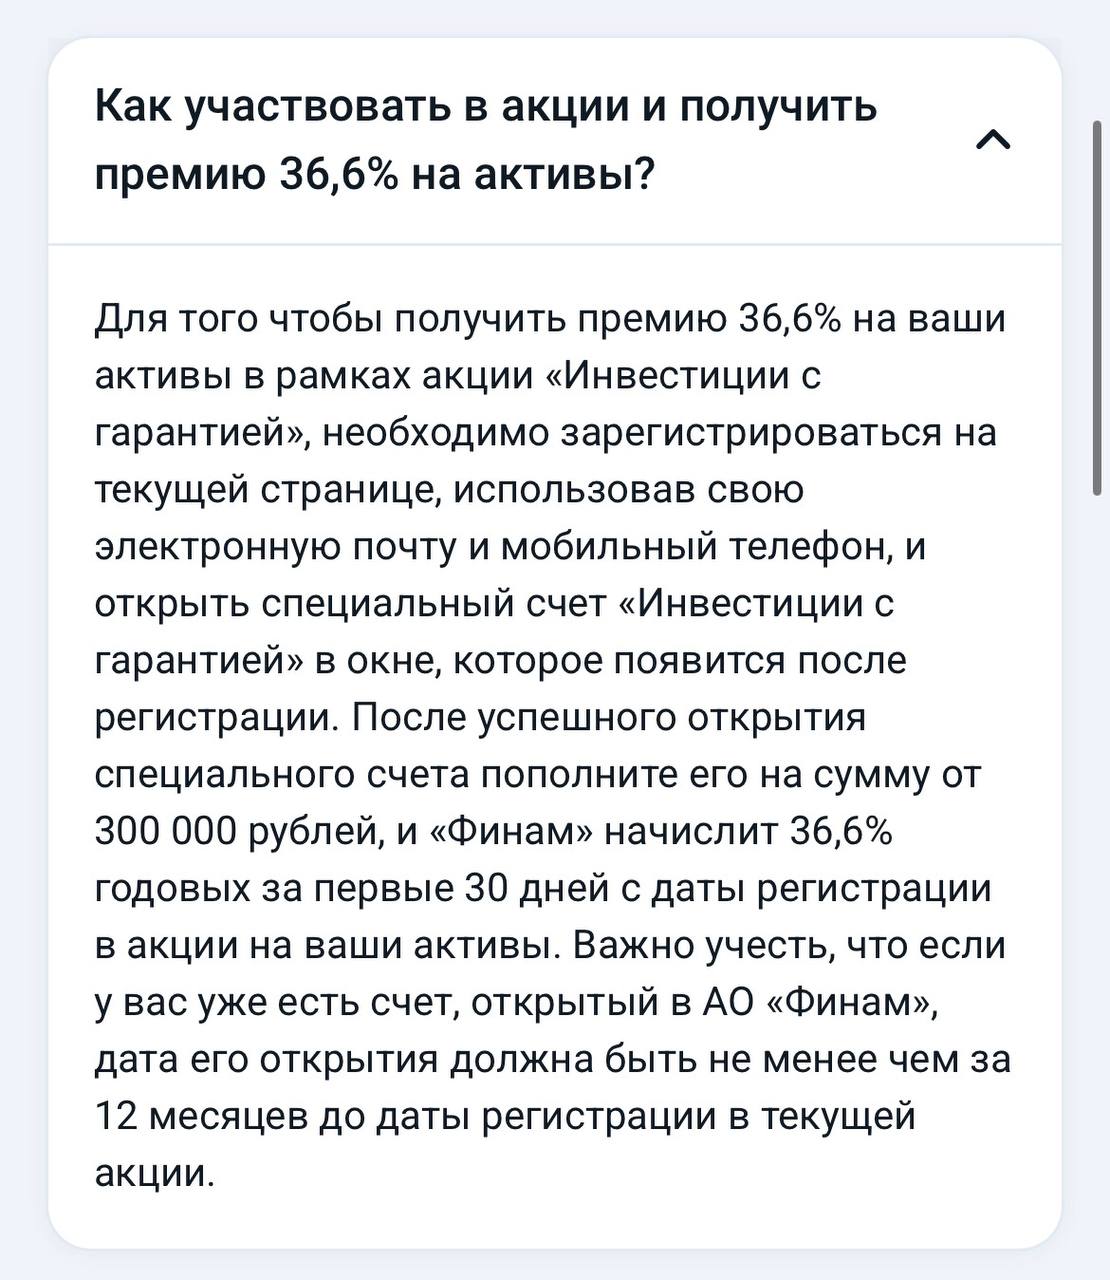
После моих последних постов о накопительных счетах под 16% и инвестициях в фонды, я решил, что пора изучить более агрессивные предложения по доходности. Листая сервис подбора инвестиционных продуктов на Банки.ру, я наткнулся на баннер от «Финама» с какой-то космической цифрой — 36,6% годовых. Не долго думая, я отправил заявку через маркетплейс, чтобы зафиксировать за собой условия, но теперь пришло время детально разобраться в «матчасти».Написать пост

Долгое время я думала, что инвестиции — это для «избранных»: тех, кто разбирается в графиках, читает финансовые отчеты и не боится потерять всё.
С 2024 г. уже нельзя открыть никаких ИИС типа А и ИИС типа Б, есть один большой ИИС-3 для всех, объединяющий в себе оба типа вычетов (но с лимитом необлагаемого дохода от инвестиций в 30 миллионов). А трехлетний срок отменен в пользу пятилетнего. Который будет увеличиваться, поэтому желающим открыть ИИС следует поспешить это сделать до конца 2026 г.