Как накопить деньги, если вы живёте от зарплаты до зарплаты
Знакомая ситуация. В конце месяца ноль. Нет денег даже на кофе, не то что на накопления. Кажется, что откладывать не из чего. Но это только кажется. Деньги есть всегда. Вопрос в том, куда они уходят. Если вы живёте от зарплаты до зарплаты, значит, ваши расходы равны доходам. Чтобы начать копить, нужно либо увеличить доход, либо сократить расходы. Второе проще и быстрее.
Начните с малого. Не пытайтесь откладывать двадцать процентов. Начните с одного. Один процент от зарплаты. С сорока тысяч это четыреста рублей. С пятидесяти это пятьсот. С тридцати это триста. Это сумма, которую вы можете найти, даже если вам кажется, что нет. Откажитесь от одной доставки кофе в месяц. Или от чипсов. Или от одной поездки на такси. Четыреста рублей есть у всех.
Переведите эту сумму на отдельный счёт в день зарплаты. Не в конце месяца, когда уже ничего не осталось. В начале. Как только получили деньги. Пусть это будет автоплатеж. Вы даже не увидите этих денег на карте. Они уйдут сами. И вы не сможете их потратить.
Через месяц у вас будет четыреста. Через два восемьсот. Через год почти пять тысяч. Это не миллион, но это начало. И это привычка. Через год вы можете повысить процент до двух. Ещё через год до трёх. Медленно, но уверенно. Вы даже не заметите, как начнёте откладывать десять процентов.
Главное не сдаваться. Если в какой-то месяц не получилось отложить, не ругайте себя. Начните заново в следующем. Лучше откладывать один процент регулярно, чем пытаться откладывать двадцать, сорваться через месяц и не отложить ничего.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
В ноябре банковские приложения порадовали пользователей множеством новых функций и выгодных предложений. Делюсь самыми интересными находками из Альфа-Банка, Яндекс Пэй и МТС Деньги.
Представьте: вам предлагают выбрать — получить 500 рублей сейчас или 700 рублей через 2 недели. Большинство выберет 500 сегодня. Это называется «гиперболическое дисконтирование» — мозг переоценивает сиюминутное удовольствие в ущерб будущему.
Многие живут в ловушке: «Я мало зарабатываю, значит, мне рано учиться инвестировать / копить / планировать бюджет». И откладывают финансовую грамотность до «лучших времен», когда придет большая зарплата.
Расскажу без воды. Раньше платил за «коммуналку» в среднем 6500–7000 ₽ за двушку. Стало 5000–5500 ₽. Никакого геройства — просто три вещи, которые реально работают.
Была у меня ситуация. Хороший друг стабильно раз в два-три месяца занимал 5–10 тысяч до зарплаты. Сначала отдавал. Потом — с задержками. Потом начал забывать. А я неудобно напоминать — друг же.
Перепробовал кучу способов вести финансы — умные приложения, синхронизацию с картами, автоматические категории. Везде бросал через месяц. Слишком сложно, слишком много настроек, или просто лень заходить.
Самая популярная тема, которая выходит на первый план - это грамотное управление личными финансами и инвестициями.
Друзья, на днях ради интереса сел и посчитал, сколько денег уходит на всякие «мелочи», которые давно потеряли смысл. Оказалось — 3500 рублей в месяц. За год — 42 000 ₽. Это новый телефон или хорошая поездка на выходные.
Друзья, давайте честно: сколько раз вы откладывали деньги «на черный день», а потом тратили их на что-то спонтанное? У меня так было постоянно. Я копил, но не понимал зачем, и в итоге деньги уходили на «хотелки».
С развитием технологий банковская отрасль переживает масштабную цифровую трансформацию. Внедрение новых решений не только изменяет подходы к обслуживанию клиентов, но и формирует новую конкурентную среду. В данной публикации я хочу поделиться мыслями о направлениях цифровизации банковской сферы, затронуть потенциальные выгоды и риски, а также привести примеры наиболее успешных внедрений цифровых сервисов.

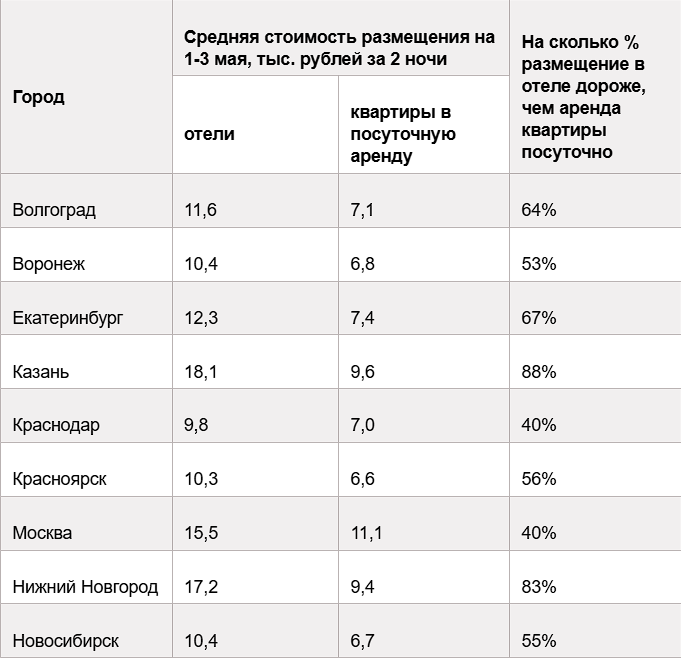
Специалисты «Циан» подсчитали траты на проживание в майские праздники (с 1 по 3 мая) и пришли к однозначному выводу: снять квартиру на сутки значительно экономнее, чем бронировать номер в отеле. В среднем по России разница в пользу арендного жилья достигает 55%. В крупных городах-миллионниках гостиничный сектор дороже частных апартаментов на величину от 24% до 88%, что делает краткосрочную аренду более привлекательной для путешественников, считающих бюджет.