


Как не потерять 7 000 ₽ на реферальных программах банков?
Привет, сообщество Диалога! Задавались ли вы когда-нибудь вопросом, можно ли превратить обычные рекомендации банковских продуктов друзьям в стабильный источник пассивного дохода? Маркетологи в один голос обещают легкие деньги, но если отложить в сторону красивые рекламные лозунги и открыть официальные юридические регламенты, дьявол, как всегда, обнаруживается в деталях.
Я провел масштабный сравнительный аудит реферальных программ двух главных розничных гигантов страны — Т-Банка и Альфа-Банка. На основе актуальных тарифов из личных кабинетов и официальных юридических документов организаций я составил честный разбор: где планка вознаграждения выше, а где условия зачета превращаются в невыполнимый квест.
⚔️ Раунд 1. Дебетовый и кредитный масс-маркет
Давайте начнем с самых простых и ходовых продуктов, которые мы чаще всего рекомендуем знакомым — классического пластика.
Дебетовые карты
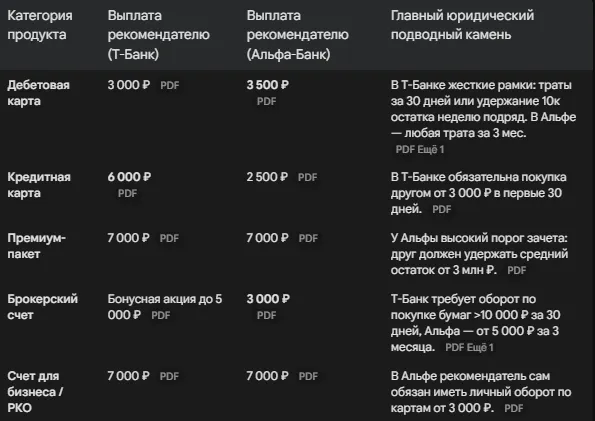
- Т-Банк (Карта Black): За успешную рекомендацию вам заплатят 3 000 ₽, а другу начислят 500 ₽.
- Альфа-Банк (Альфа-Карта): Здесь базовая ставка чуть привлекательнее — 3 500 ₽ рекомендателю и 500 ₽ самому другу.
- Юридический подводный камень: По чистой сумме Альфа выигрывает, но посмотрите на целевое действие. В Альфа-Банке другу достаточно совершить хотя бы одну расходную операцию на любую сумму в течение первых 3 месяцев. А вот в Т-Банке, согласно официальным правилам акции «Приведи друга», для зачета дебетовой карты другу необходимо выполнить строго одно из условий на выбор: совершить покупку от 500 ₽ за 30 дней, сделать трансграничный перевод от 1 000 ₽ или не менее 7 дней подряд удерживать на карте остаток от 10 000 ₽.
Кредитные карты
- Т-Банк (Платинум): Банк выставил мощнейший тариф — 6 000 ₽ вам, а другу — вечное бесплатное обслуживание карты. Для зачета другу нужно сделать покупку от 3 000 ₽ за 30 дней.
- Альфа-Банк: Выплачивает рекомендателю 2 500 ₽, обещая другу кэшбэк. Целевое действие стандартное — одна покупка за 3 месяца. По кредиткам Т-Банк безоговорочно лидирует с огромным отрывом.
💼 Раунд 2. Премиум, инвестиции и крупная рыба (B2B)
Если ваши друзья готовы играть по-крупному, цифры бонусов взлетают до небес, но вместе с ними растут и требования.
Премиальные пакеты (Alfa Only против T-Bank Premium)
Оба банка предлагают за рекомендацию премиум-статуса одинаковую сумму — 7 000 ₽. Однако условия проверки здесь различаются кардинально:
- В Т-Банке другу для квалификации бонуса нужно либо удерживать совокупный баланс на счетах от 500 000 ₽ в течение 30 дней подряд, либо просто потратить по картам от 200 000 ₽ за первый месяц.
- В Альфа-Банке требования жестче. Открываем правила программы лояльности банка и смотрим условия зачета премиум-пакета: друг обязан удержать средний остаток во втором календарном месяц на сумму не менее 3 000 000 ₽! Если ваш знакомый не является крупным инвестором, эту выплату вы не увидите.
Брокерские счета и инвестиции
- Альфа-Банк: Дает фиксированные 3 000 ₽. Подвох в том, что другу по правилам нужно в течение 3 месяцев не просто открыть счет, а пополнить его и купить ценные бумаги на сумму от 5 000 ₽, параллельно совершив операцию по дебетовой карте.
- Т-Банк: Обещает акционную виртуальную ценную бумагу до 5 000 ₽ обоим участникам. Но вчитываемся в детальные условия акции «Приведи друзей: инвестиции»: друг должен накупить ценных бумаг на сумму более 10 000 ₽ в течение 30 дней и — самое главное — обязан удерживать их, не продавая, до конца следующего рабочего торгового дня.
📊 Сравнительная матрица реферальных программ
Для наглядности я свел ключевые параметры выплат и главных юридических требований в единую таблицу, чтобы вы могли оценить разницу с одного взгляда:
🛸 Экосистемный эксклюзив: Необычные офферы Т-Банка
В процессе изучения нормативных документов я обнаружил, что Т-Банк ушел вперед в плане нестандартных нишевых продуктов, которых у конкурента попросту нет в реферальном меню. На этом тоже можно заработать, если знать регламент:
- «Приведи друга работать»: Вы можете получить за трудоустройство знакомого в банк от 3 000 ₽ до 20 000 ₽. Но учитывайте временной лаг: бонус выплачивается строго в течение 30 календарных дней после первого официального начисления зарплаты вашему другу.
- «Приведи друга на пенсию»: Выплата составляет до 2 500 ₽. По условиям, друг должен перевести получение выплат из СФР на карту, и первая официальная пенсия должна поступить строго в течение 60 дней с даты оформления заявления.
- Ипотечное страхование и Топливо: За рекомендацию страхования ипотеки вы получите 1 500 ₽, если стоимость полиса составит от 3 500 ₽. А за первую заправку друга в сервисе «Топливо» на сумму от 1 000 ₽ вам капнет 200 ₽.
- Установка приложения на iOS: Если у вашего знакомого айфон и приложения банка не было последние 30 дней, за помощь в установке и авторизацию в течение суток банк заплатит вам до 500 ₽.
🎯 Практический вывод
Если ваша цель — быстро собрать легкие бонусы на дебетовых картах со знакомых, которые не планируют крутить большие объемы денег, однозначно выбирайте Альфа-Банк. Они платят чуть больше, а условия траты (любая сумма за 3 месяца) не содержат скрытых порогов.
Однако, если вы рекомендуете кредитные карты, планируете открывать брокерские счета или приводить друзей в премиальный сегмент — Т-Банк выглядит сильнее. Его реферальные лимиты и требования к целевым действиям в разы более адекватны для обычного человека, а экосистемные фишки (вроде бонусов за заправки, страховки или помощь в трудоустройстве) дают широкое поле для генерации дополнительного дохода.
💬 Друзья, а каков ваш личный опыт? Удавалось ли вам выстроить стабильный доход на реферальных программах банков? Какой банк на вашей практике честно выплачивал всё до копейки, а какой включал избыточную бюрократию и срезал бонусы под надуманными предлогами? Давайте соберем нашу независимую народную статистику в комментариях!

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

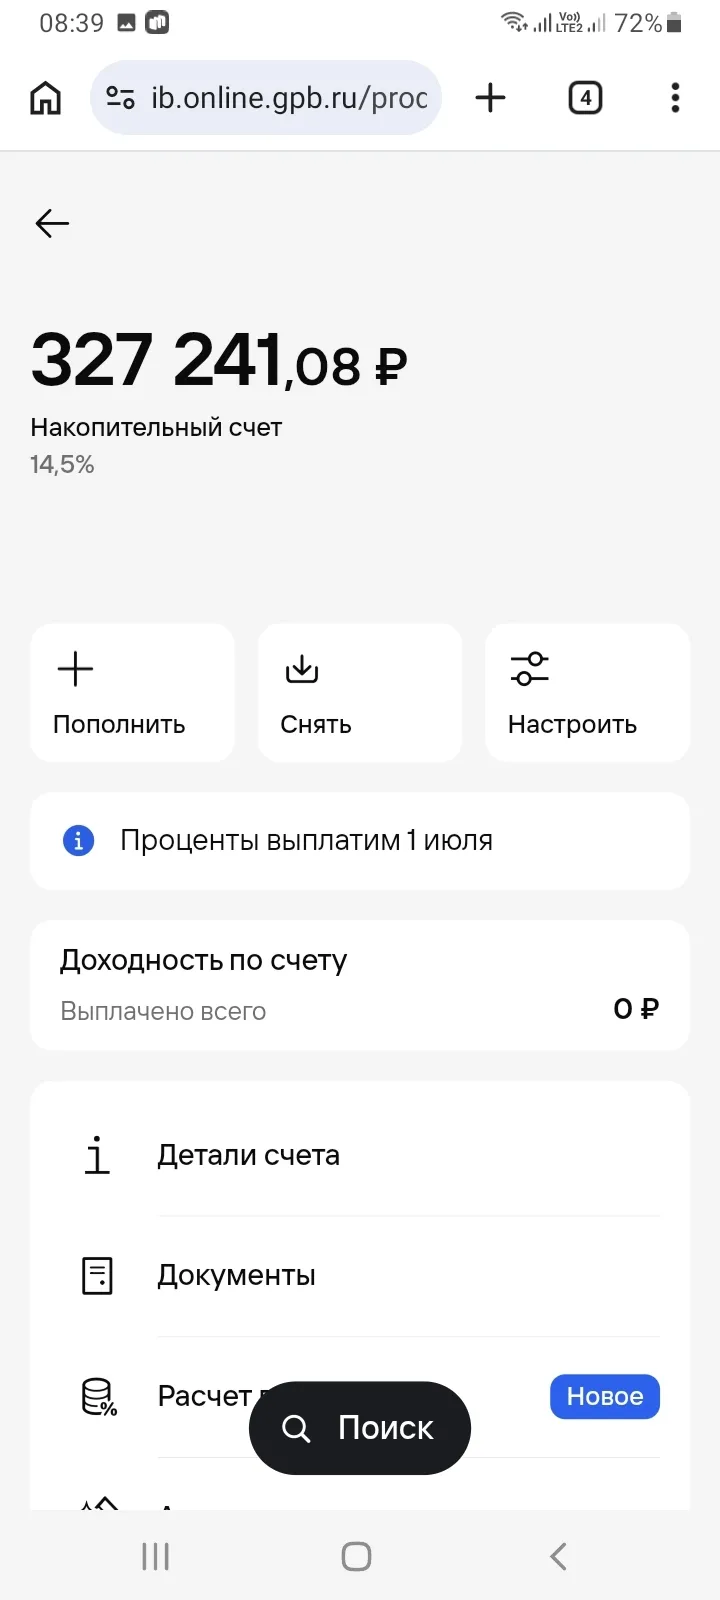
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Каждый активный пользователь кредитных карт рано или поздно сталкивается с соблазном использовать лимит ликвидности для быстрых переводов друзьям, близким или на свои дебетовые счета в других банках. Современные финансовые институты активно продвигают услугу «переводы без комиссии», однако за красивыми рекламными вывесками всегда скрывается жесткая математика тарифов и расчетных периодов. Один неверный шаг — и система моментально спишет с вашего баланса ощутимую сумму.
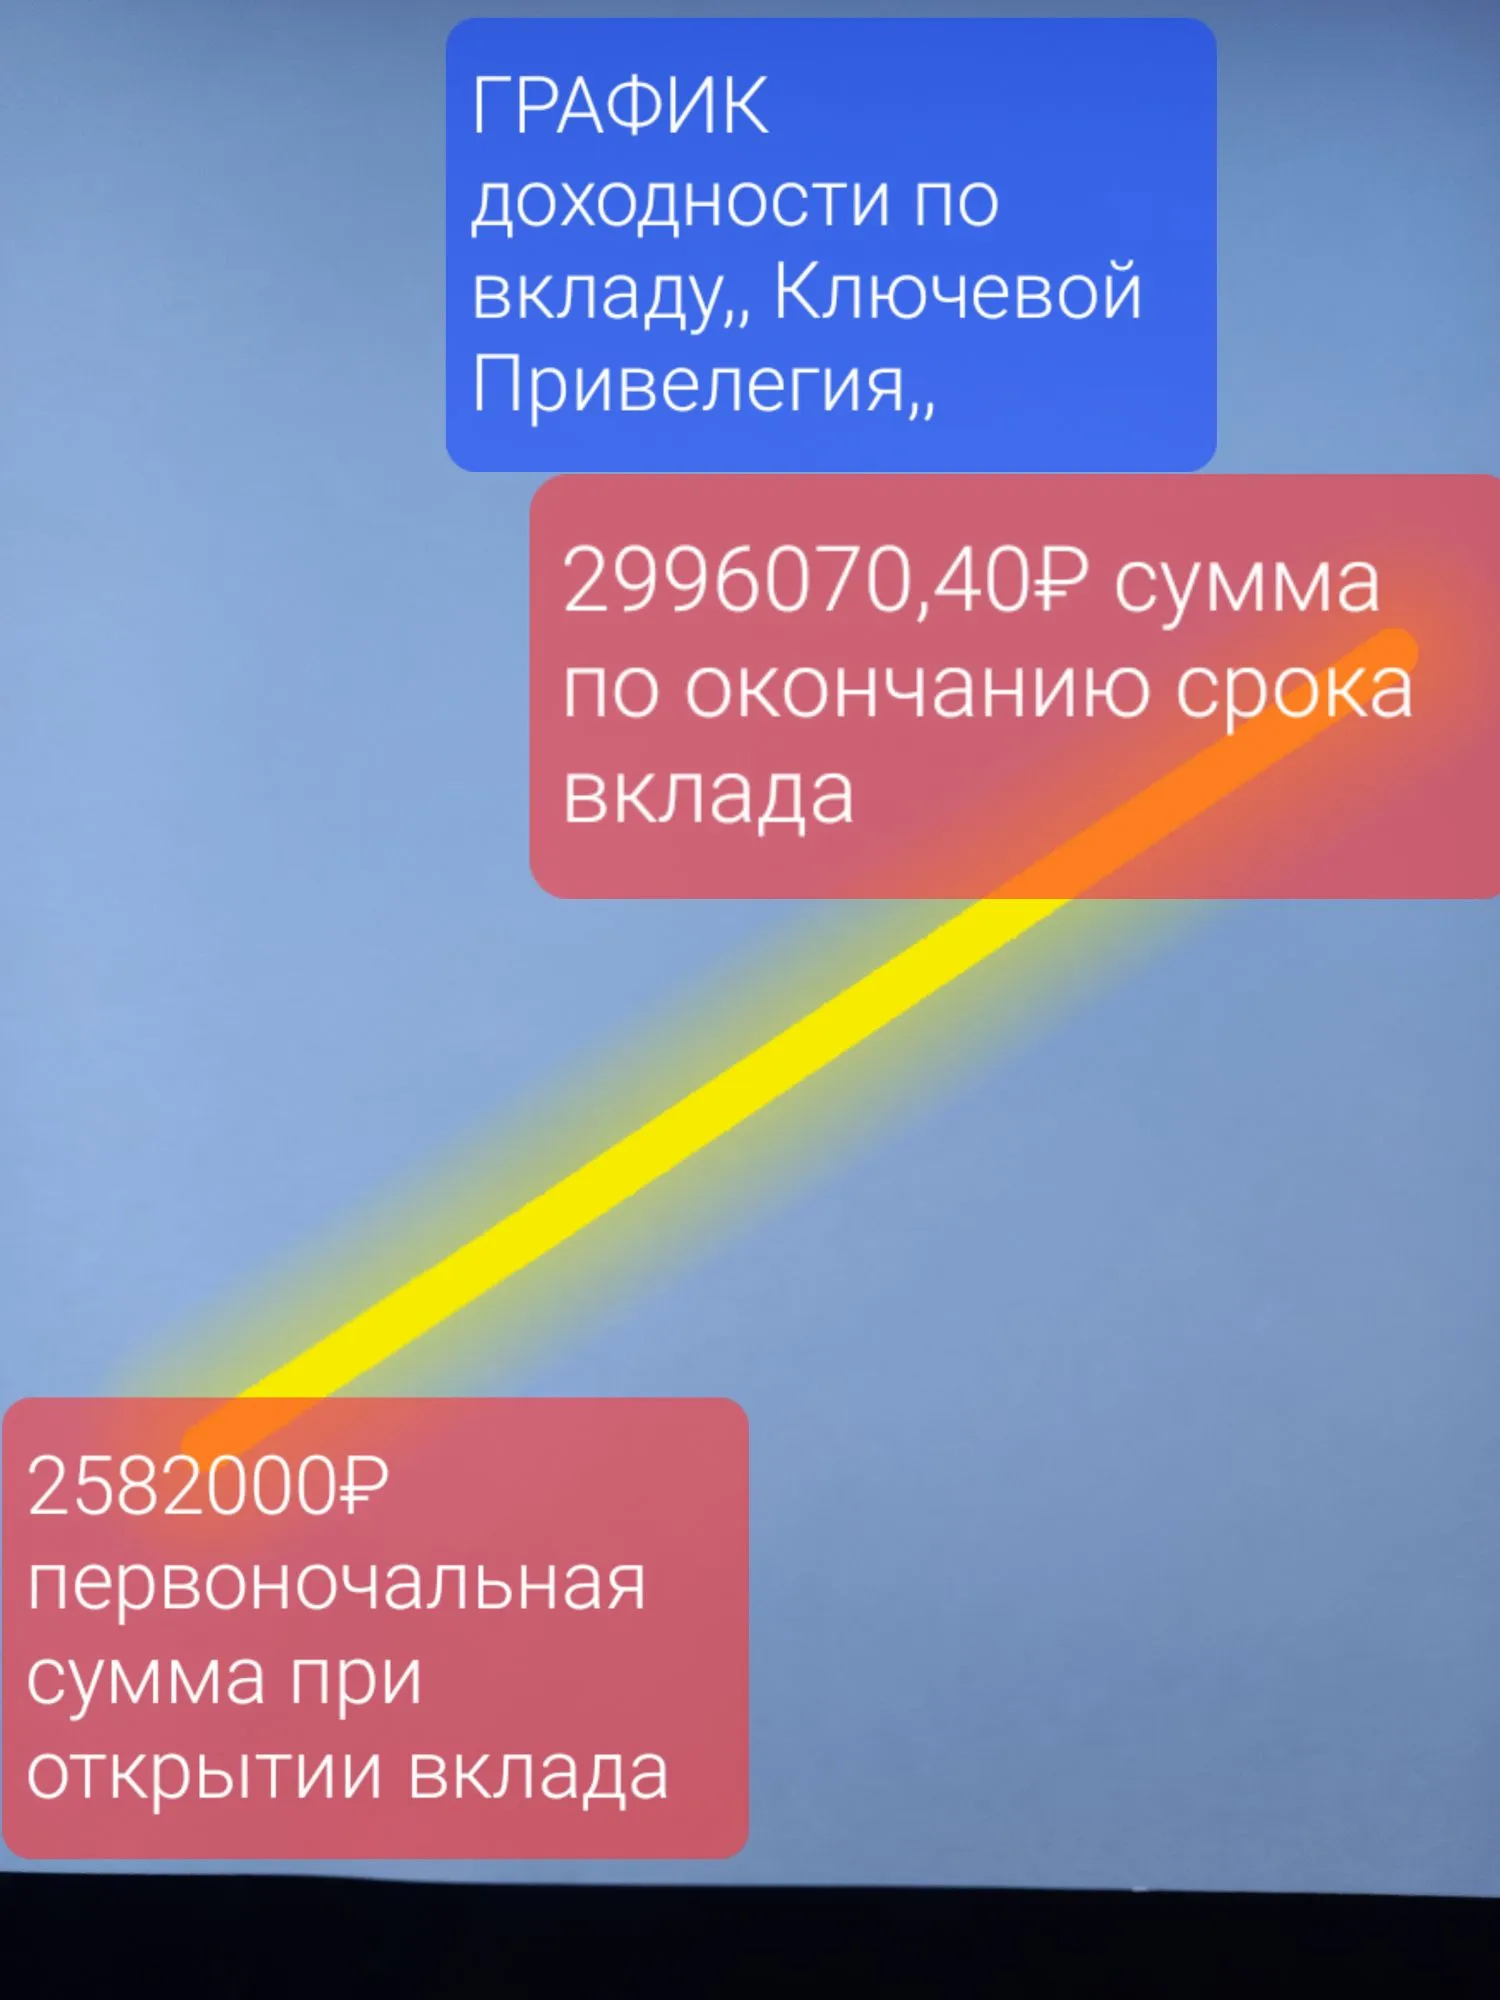
В настоящее время , ситуация с % ставками по вкладам неопределенная и по всей видимости, по моему мнению, как вкладчика и прогнозам специалистов в этой области, имеет тенденцию к снижению % по среднесрочному анализу. 3 июня 2026г я принял для себя решение по подбору по лучшему банковскому предложению по открытию вклада и размещению собственных средств на средний срок ( около года ) , используя площадку маркетплейса банки ру , что удобно и наглядно для восприятия и анализа...


Отличный вклад Вы открыли. Особенно нравится то, что с капитализацией. Спасибо за хороший пост. 👍
Сразу скажу, что выбрать карту можно здесь, на этом сайте https://www.banki.ru/card-master/. А в данном посте я напишу свои личные критерии. Так сказать, своё видение ситуации. Никому его не навязываю, просто делюсь своим взглядом на этот вопрос.
В 2025 году Альфа-Банк объявил о возможности открытия вклада под 30 процентов годовых. Была реклама по ТВ.
Мне очень нравится Озон Банк , который предоставляет каждый день процент на остаток по счету, и каждый день я наблюдаю как честно заработанная накопленная денежка капает на карту. Это здорово и неимоверный плюс. Не нужно ждать окончания месяца, чтобы получить накопленные средства, который Банк удерживает, все происходит честно и прозрачно. Я очень довольна данной ситуацией, активно заказываю товары на Озон и пользуюсь дебетовой картой. Побольше бы таких честных Банков и маркетплей, желаю Озону...
Оформила я несколько лет назад карту Т-банка. Картхолдер в подарок получила. Через некоторое время у меня снялись деньги с этой дебетовой карты.
Дебетовая карта давно перестала восприниматься как нечто необыкновенное. Легкий кусочек пластика, помещающийся в карман брюк, позволяет всюду расплачиваться, не нося с собой наличные. Какую карту выбрать?

В сентябре 2025 годя я стала клиентом Газпромбанка: удачно оформила дебетовую карту с бонусом через маркетплейс Банки.ру https://www.banki.ru/products/debitcards/, получив за нее 4000 банкимани.
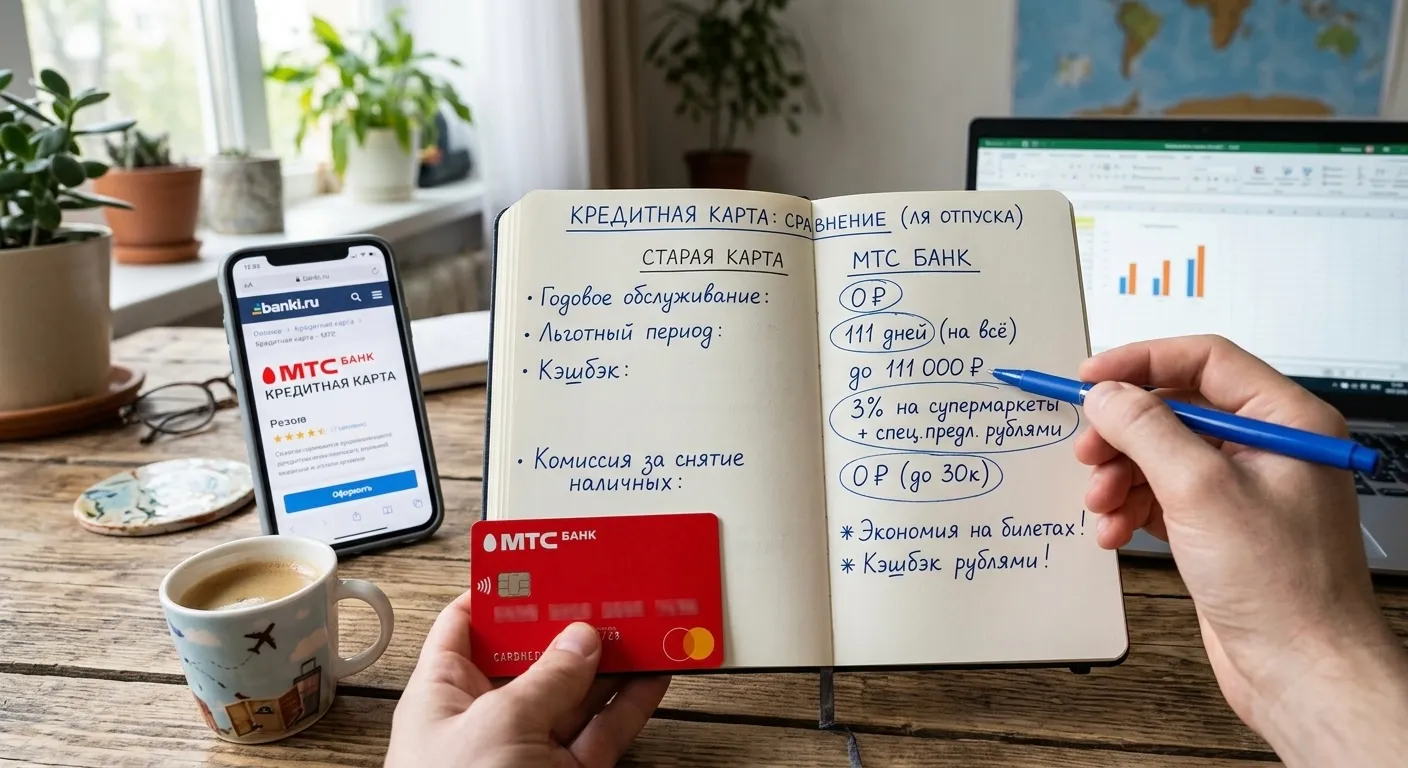
Долгое время я не задумывался о том, сколько денег «съедают» комиссии и невыгодные условия по моей старой банковской карте. Казалось, что 150–200 рублей в месяц за обслуживание — это немного. Но когда я сел и посчитал свои расходы за год, сумма в 2400 рублей только за «пластик» заставила меня пересмотреть свои взгляды.
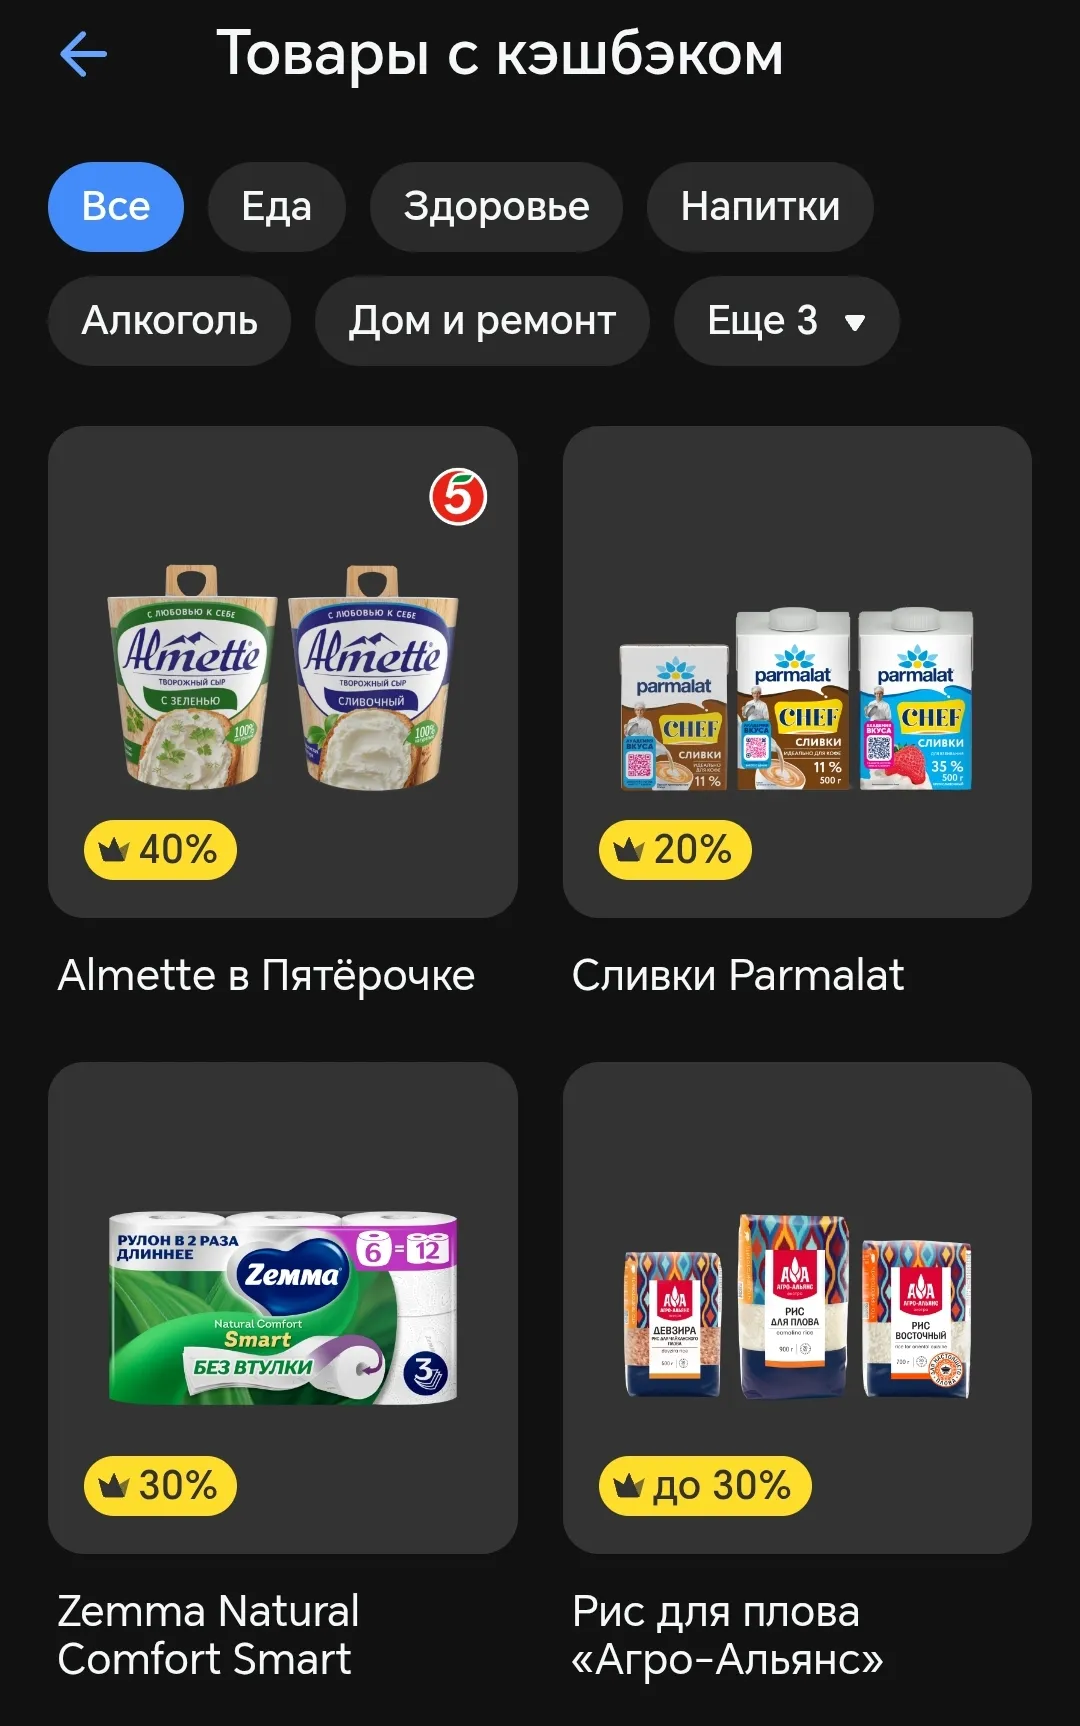
У меня дебетовая карта Т-банка уже несколько лет. Пользуюсь ей регулярно. Да, не всегда попадаются хорошие категории месяца, но кэшбек за покупку определённых товаров от партнёров банка это компенсирует.
Очень удобно пользоваться картами этого банка. Всё прозрачно и понятно.