


Амортизация облигаций: теряем до 2,5% годовой доходности
Амортизационные облигации часто продают как надёжный инструмент, но эффективная доходность тут может быть на 1,5–2,5 процентных пункта ниже заявленного купона. Почему — разберём на цифрах.
Классическая облигация номиналом 1000 рублей с купоном 10% на 4 года даёт 400 рублей купонов + 1000 на погашении. Амортизационная с теми же параметрами (25% номинала ежегодно) — всего 250 рублей купонов за весь срок. Почему? Потому что купон начисляется на остаток тела, который с каждым годом уменьшается: 100 → 75 → 50 → 25 рублей.
Разница — 150 рублей или 15% от номинала за всё время. В годовом выражении это существенная потеря.
Дисконт маскирует проблему. Купив амортизационную бумагу за 980 рублей с купоном 12% на 3 года, можно ожидать доходность около 13–14%. Реальная xirr будет 11,5–12%: часть капитала возвращается досрочно и не зарабатывает заявленный процент.
Дюрация у амортизационных бумаг на 20–40% короче, чем у классических аналогов. Это палка о двух концах: в период роста ставок цена упадёт меньше, а при снижении ключевой ставки — меньше вырастет.
Налоговый нюанс: прирост от дисконта облагается НДФЛ при полном погашении, а не постепенно. То есть вы получаете деньги от амортизации, но налог с разницы между ценой покупки и погашенным номиналом платите только на финише.
Когда амортизационная бумага имеет смысл:
- нужен регулярный возврат капитала до погашения
- ставка растёт — короткая дюрация защитит цену
- работаете на пенсии и используете возврата для текущих расходов
Когда лучше взять классическую облигацию:
- хотите зафиксировать доходность на долгий срок
- покупаете с премией над номиналом (амортизация ускоряет «сгорание» премии)
- ставки на рынке снижаются
На российском рынке амортизацию активно используют субфедеральные и муниципальные эмитенты, а также «дочки» госкомпаний.
Вывод: оценивайте амортизационную бумагу по xirr, а не по купону. Заявленная ставка может врать на 1,5–2,5 процентных пункта.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.

2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.

Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.
Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
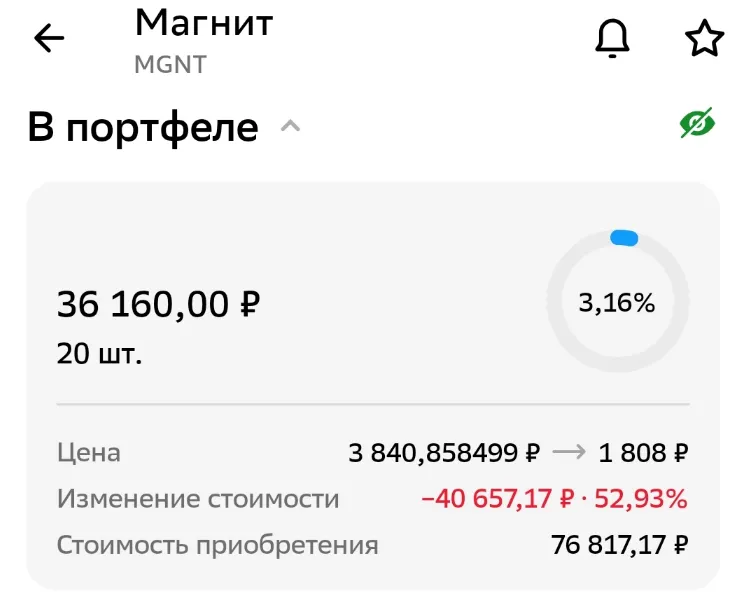
Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».