


Дивиденды в рублях: как посчитать реальную сумму, которая останется после налога
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.
Возьмём простой пример. У инвестора 150 акций, объявлено 12 ₽ на одну акцию. Валовая выплата составляет 150 × 12 ₽ = 1 800 ₽. Если к этой выплате применяется ставка 13%, налоговый агент удержит 234 ₽, а фактически останется 1 566 ₽.
Для российских налоговых резидентов пассивные доходы, включая дивиденды, облагаются по шкале 13% для соответствующей налоговой базы до 2,4 млн ₽ за год и 15% для суммы выше этого порога. Для нерезидентов и отдельных случаев правила отличаются, поэтому их нужно проверять отдельно.
Что считать до покупки
- дивиденд на одну акцию;
- сумму выплаты на своё количество бумаг;
- применимое налоговое удержание и сумму, которая останется после него.
Этот расчёт полезнее голого процента, потому что переводит ожидание в реальные рубли. Но он всё равно не отвечает на вопрос, хороша ли сама инвестиция: одновременно нужно учитывать цену акции и состояние компании.
Высокая дивидендная доходность может возникнуть из-за падения котировки. Если бизнес ухудшается, текущий процент становится визуально выше, хотя риск будущего сокращения выплат может расти. Поэтому после расчёта суммы стоит проверить прибыль, денежный поток, долг и крупные инвестиционные планы.
Есть и второй источник расхождения между ожидаемой выплатой и фактическим результатом — изменение цены акции. После отсечки котировка может снизиться. Дивиденд получен, но общая стоимость позиции изменилась, поэтому оценивать нужно не только зачисленные деньги.
До расчёта ожидаемой суммы посмотрите, завершена ли корпоративная процедура. Предварительная рекомендация может измениться, поэтому ориентиром для инвестора служат уже утверждённый размер дивиденда и установленная дата получателей.
Важно различать и две базы для расчёта доходности. Перед новой покупкой обычно смотрят отношение дивиденда к текущей цене акции. Если бумага уже есть в портфеле, можно дополнительно оценить выплату относительно собственной средней цены входа — это показатель отдачи именно на ранее вложенный капитал.
Даже правильно посчитанная чистая выплата не делает сделку автоматически выгодной. Когда список получателей уже сформирован, рынок способен переоценить акцию ниже, поскольку новые покупатели не участвуют в ближайшем дивиденде. Денежное поступление и движение котировки поэтому оцениваются вместе.
До расчёта денег убедитесь, что корпоративное решение уже дошло до финального этапа. Предложение совета директоров может быть ориентиром для рынка, но инвестору для точного ожидания нужны утверждённый размер выплаты и дата формирования списка получателей.
Срок владения сам по себе не является главным условием. Для конкретной выплаты важно оказаться владельцем так, чтобы право было учтено к дате фиксации. После возникновения права последующая продажа акции не отменяет уже причитающийся текущий дивиденд.
Если задача — сравнить несколько дивидендных бумаг, полезно выписывать не только проценты. Сопоставьте чистую сумму ожидаемой выплаты, качество прибыли, долговую нагрузку, крупные инвестиционные планы и риск снижения цены. Такой набор даёт более реалистичное сравнение, чем сортировка по одному коэффициенту.
Практический подход такой: сначала переводите дивиденд в реальные рубли после налога, затем сравнивайте эту сумму с риском владения самой акцией. Если решение выглядит привлекательным только до учёта налога, состояния бизнеса или возможного движения цены, расчёт помог вовремя увидеть слабое место.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Раньше я открывал новости и почти сразу искал ответ на один вопрос: рынок сегодня растет или падает. Если индекс был в плюсе — день вроде хороший. Если в минусе — начинались разговоры о проблемах.
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
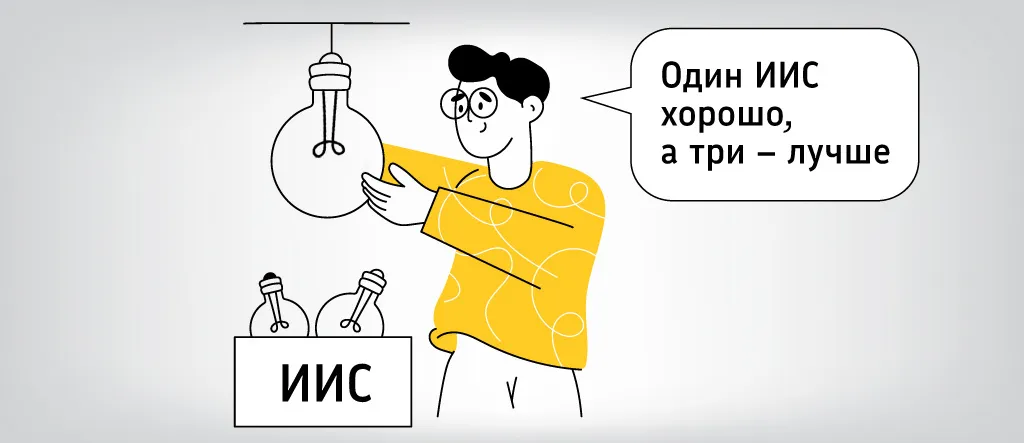
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Отслеживаете ли вы даты оферт по облигациям в своем портфеле или выбираете только государственные бумаги без промежуточных условий?
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Диверсификация 🤔 звучит солидно, веско.Гуру вещает: «Разложи по корзинам и будет тебе всё по месту!»Ну-ну, разложил. Теперь убытки тоже по корзинам сидят.И в каждой свой минус, и каждый терпеливо, спокойно ждёт.«Хеджируй риски!» кричит эксперт с экрана в полный голос.А рынок завтра встанет не с той ноги и твой хедж просто пепел и обломки.Ставка ЦБ прыг все в панику, в движение, в суету.А я сижу и вспоминаю: кто первым бежит - тот первым и спотыкается, без сомнений, 100%. Инфляция ест депозит? Д...
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.