Инвестиционный вклад
Инвестиционный вклад - это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
Когда вы открываете такой вклад, банк делит внесённую вами сумму на две части:
Депозитная часть. Деньги размещаются на классическом счёте. По ним вы получаете фиксированный процент, который прописан в договоре. И что важно: эта часть застрахована государством (АСВ) в пределах 1,4 млн рублей.
Инвестиционная часть. Оставшиеся средства банк направляет в какие-то финансовые инструменты: паевые инвестиционные фонды (ПИФы), акции, облигации, программы накопительного (НСЖ) или инвестиционного страхования жизни (ИСЖ), иногда — в структурные продукты. Доход от этой части не гарантирован: он зависит от ситуации на рынке. В удачный год вы получите дополнительную прибыль, в неудачный — доход может быть нулевым или даже отрицательным. И тут ключевой момент: государство эту часть не страхует. При этом вы сами не решаете, что покупать или продавать. Все инвестиционные решения принимают специалисты банка (или его партнёров — управляющей компании, страховой).
Часто встречаются разные пропорции разделения суммы. Например, 80/20 (80% на депозит, 20% в инвестиции), 50/50 или 30/70. Логика простая: чем больше доля инвестиционной части, тем выше потенциальная доходность, но и риски возрастают.
Обычно такие продукты оформляют на фиксированный срок, и забрать деньги досрочно бывает сложно — могут применяться штрафы.
На самом деле такого отдельного банковского продукта «вклад с инвестициями» в чистом виде нет — обычно речь идёт об инвестиционном вкладе. Я бы описала его так: это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
В чём плюсы и минусы
Плюсы:
Потенциально более высокая итоговая доходность по сравнению с обычным вкладом за счёт инвестиционной составляющей.
Вам не нужно самому разбираться в инструментах и следить за рынком — управлением занимается банк.
Часть средств защищена системой страхования вкладов.
Минусы и риски:
Доход от инвестиционной части непредсказуем.
Инвестиционная часть не застрахована государством.
Часто есть ограничения на досрочное расторжение договора.
Банк или партнёр берут комиссию за управление инвестициями.
Такой продукт может заинтересовать тех, кто хочет приумножить сбережения, но при этом не готов полностью погружаться в инвестиции и допускает некоторый риск ради потенциально более высокой доходности. Если же для вас в приоритете сохранность капитала и предсказуемость, лучше выбрать обычный вклад.
Доход от инвестиционной части непредсказуем.
Инвестиционная часть не застрахована государством.
Часто есть ограничения на досрочное расторжение договора.
Банк или партнёр берут комиссию за управление инвестициями.
Кому подойдёт?
Такой продукт может заинтересовать тех, кто хочет приумножить сбережения, но при этом не готов полностью погружаться в инвестиции и допускает некоторый риск ради потенциально более высокой доходности. Если же для вас в приоритете сохранность капитала и предсказуемость, лучше выбрать обычный вклад.
На что обратить внимание перед оформлением
Внимательно изучите договор: как именно делится сумма, какие инструменты выбраны для инвестиционной части, какие комиссии взимаются, какие условия досрочного закрытия.
готовность к риску: инвестиционная часть — это именно риск.
Иногда банки предлагают повышенную ставку по вкладу как бонус за одновременное оформление какого-то инвестиционного продукта (например, НСЖ или ПИФа). Важно понимать, что вам действительно нужен этот дополнительный продукт.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В отчёте компании можно увидеть растущую чистую прибыль и решить, что бизнес чувствует себя отлично. Но прибыль — это ещё не деньги, которые реально пришли на счёт. Для инвестора расхождение между бухгалтерским результатом и денежным потоком — один из самых полезных сигналов для дополнительной проверки.
После снижения ставок по вкладам значительно повысился интерес россиян к фондовому рынку. Аналитики ожидают, что при снижении ключевой ставки часть денег начнет перетекать из депозитов в фондовый рынок, что может дополнительно поддержать котировки. С начала года объем средств населения на фондовом рынке увеличился. Инвесторы отдавали предпочтение долговым бумагам, чаще всего они приобретали долгосрочные облигации федерального займа со сроком погашения свыше десяти лет, а также среднесрочные...
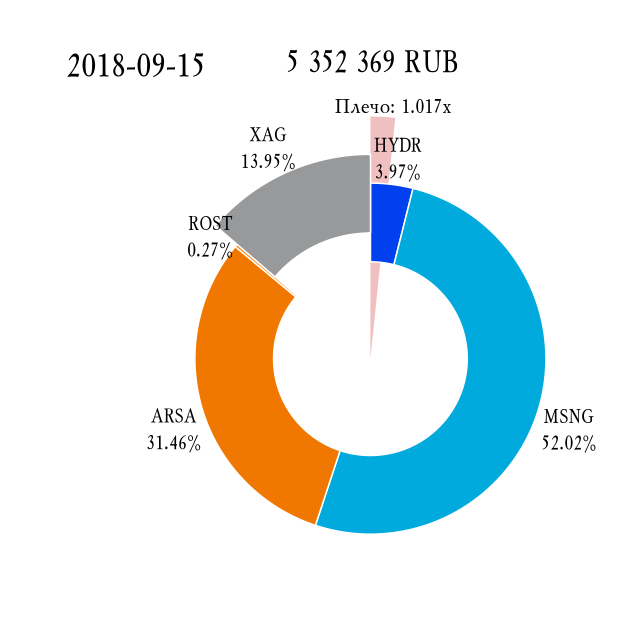
Начав этот сериал с 88-тысячного портфеля в далеком 2005 г. и перенесясь на 13 лет вперед, к 13-й серии мы имеем уже 5,35 млн ₽. Однако это меньше, чем было, чем на предыдущую отчетную дату. В чем причина?

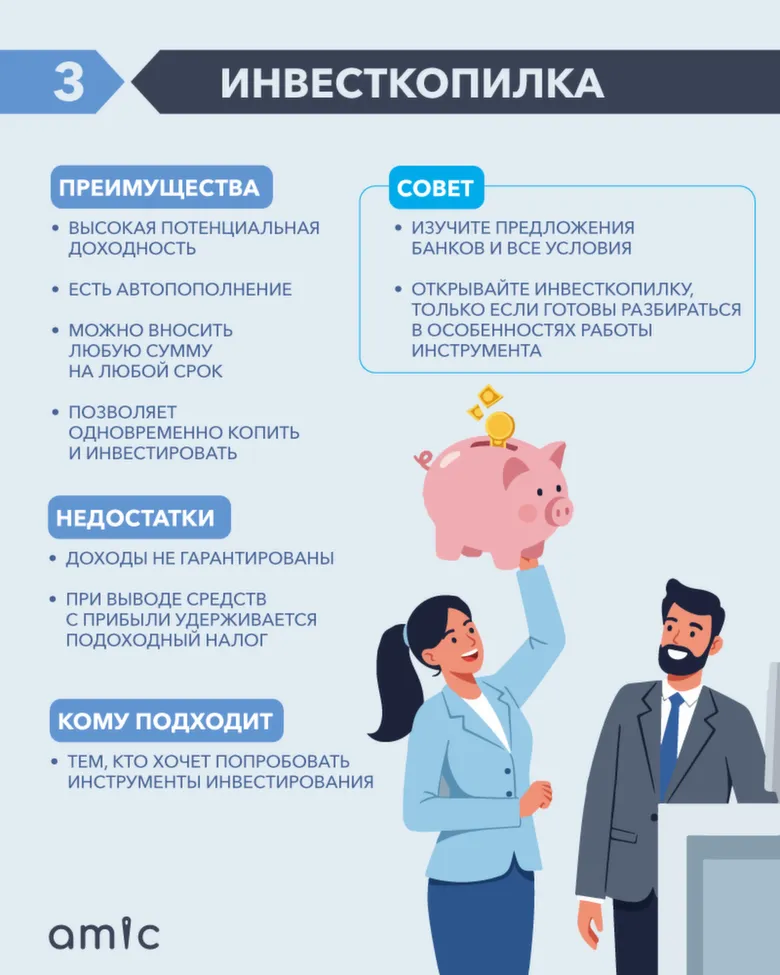
Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
В 2023 году по программе " Индекс доверия" инвестирования поддались уговорам Газпромбанка на 3 года вложения средств, результат - 15.092026, 0%!!!!доходности и свои деньги только через 30 раб. дней ( о чём тоже не предупредили) при правильном заявлении и всех соответствующих документов, вывод нет доверия никакого!
Всем привет, форумчане!
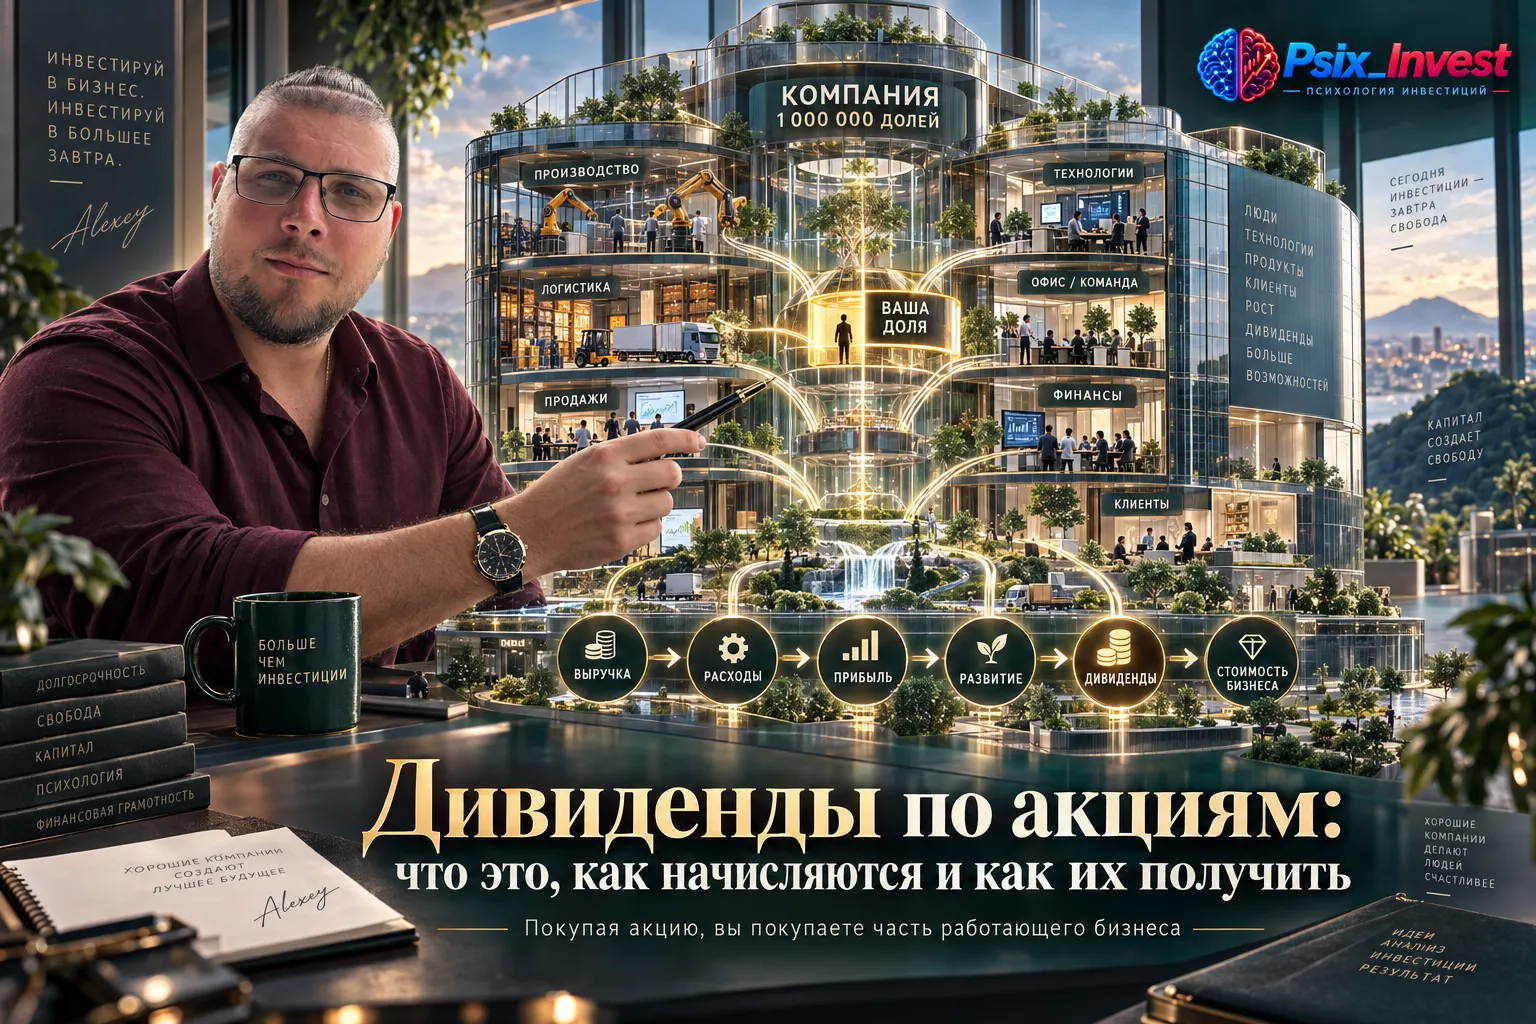
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.
Раньше я открывал новости и почти сразу искал ответ на один вопрос: рынок сегодня растет или падает. Если индекс был в плюсе — день вроде хороший. Если в минусе — начинались разговоры о проблемах.
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот