


Банк заблокировал счёт: почему это происходит и что делать
Всех приветствую. Разберем наболевшее.Блокировка счёта, когда клиент полностью теряет доступ к деньгам, — крайняя мера. Банки применяют её, только если подозревают компанию в отмывании доходов или финансировании терроризма. Гораздо чаще встречаются другие ситуации: банк приостанавливает все платежи, кроме обязательных (например, налогов), — и как только долг погашен, операции возобновляются. Либо ограничивается дистанционное банковское обслуживание (ДБО): счёт работает, но платить и переводить можно только в офисе банка. Иногда временно блокируется карта или отдельный перевод, а доступ к счетам сохраняется.
Защита от мошенников.
Неуплата налогов. Частая причина временной блокировки: по распоряжению налоговой инспекции банк может приостановить все операции по бизнес-счетам. Личный счёт предпринимателя заблокировать и взыскать с него деньги налоговая вправе только по решению суда. Обычно причина — несвоевременная декларация или неуплата налогов, и инспекция обязана заранее сообщить о решении — лично под расписку или в личный кабинет на сайте ФНС. Что делать: устранить нарушения — подать декларацию, заплатить налоги (налоговые платежи проходят даже при блокировке), затем подтвердить исправление через личный кабинет. В течение одного-двух дней ФНС отменит решение и сообщит в банк. Если долгов нет, блокировку можно оспорить через специальный сервис ФНС — информацию перепроверят в течение суток.
Задолженность по таможенным сборам. По требованию Федеральной таможенной службы банк останавливает операции, если предприниматель не уплатил пошлины или сборы в срок, а денег на счёте недостаточно для списания. Что делать: проверить недоимки в личном кабинете участника ВЭД на сайте ФТС, погасить долг (например, с личного счёта). В течение трёх рабочих дней после оплаты таможня отменит решение и уведомит банк. Если не согласны с долгом — обратиться в таможенный орган, выставивший требование.
Подозрение в отмывании доходов. По закону № 115-ФЗ банки обязаны противостоять отмыванию нелегальных доходов и финансированию терроризма. При признаках нарушения банк не проводит операцию и требует объяснений. Частые причины отказа: крупный перевод за рубеж без указания, кому, за что и по каким документам; снятие крупных сумм сразу после зачисления; транзакция выбивается из обычных сделок, а назначение платежа не соответствует деятельности. При неоднократных нарушениях банк вправе отказаться обслуживать предпринимателя и расторгнуть договор, ограничить доступ к личному кабинету и приложению, заблокировать корпоративную карту. Банк России также отслеживает высокорисковые операции через сервис «Знай своего клиента» — проверить себя или контрагента может любой желающий.
Как избежать блокировок. Оперативно сообщать банку об изменениях (ОКВЭД, учредители, директор, адрес, смена статуса). Не дробить бизнес на множество фирм и ИП — для налоговой это сигнал об искусственном занижении базы, а налоговые нарушения — признак возможного нарушения закона о ПОД/ФТ. Заполнять платёжные документы предельно подробно: конкретное назначение платежа, вид товаров, работ или услуг, договор, наличие НДС — и просить об этом контрагентов. Все услуги и налоги, связанные с бизнесом, оплачивать с расчётного счёта, а не наличными или с личных карт. Самостоятельно проверять контрагентов перед началом работы.
При отправке денег банк проверяет реквизиты получателя по базе счетов, замеченных в преступных схемах. Если данные адресата там оказались, банк обязан приостановить перевод на два дня и сообщить причину. Также у каждого банка есть критерии подозрительных операций: необычно крупная сумма по меркам бизнеса или необычный контрагент, например иностранная компания. Тогда банк вправе приостановить операцию до двух дней и связаться с владельцем счёта для подтверждения или отмены платежа. Что делать: сообщить партнёру — возможно, его реквизиты попали в базу мошеннических счетов, и он вправе обжаловать это через свой банк или интернет-приёмную Банка России (рассмотрение — до 15 рабочих дней). Через два дня перевод можно повторить.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

Приаетсвую. Думаю, скоро многие с таким столкнутся или уже столкнулись. Разберём что можно сделать.
Блокировка счёта по «антиотмывочному» закону — ситуация неприятная, но не безнадёжная. Главное — действовать последовательно и не игнорировать запросы банка.
Первое, что нужно сделать, — выяснить причину ограничений. Как правило, банк сам сообщает клиенту о блокировке и запрашивает документы, подтверждающие легальность операций. Предоставление таких документов — это обязанность клиента, а не...
Поставщик требует оплату, клиент грозит расторгнуть договор: бизнес оказался между двух огней
Деньги на счёте есть, а зарплату выплатить нечем: что делать, если банк остановил операции

Давно было. Вложилась в кооператив. Денег больших в жизни не было. Появились. Мама продала квартиру, которую получили по очереди, папа военным был. Купила квартиру в областном городе поближе к нам. У нее две дочки, так она поделила на троих деньги оставшиеся... себе большую часть... мама. Вложили деньги в кооператив под огромные проценты. Кооператив хороший, на натур хозяйстве всё: молочко коровье от своих коров... Завод свой с коровами, магазины по всей России, филиалы, работа с...
Хочу поделиться нашей главной финансовой драмой этого года. Муж у меня прошлым летом резко увлекся инвестициями. Скачал приложение «ВТБ Инвестиции», закинул туда приличную часть наших семейных накоплений и начал изучать графики с умным видом.
Совершенно случайно мне в руки попал журнал, КАРЛ, ЖУРНАЛ, посвященный коммерческой недвижимости.
Я люблю для приятного вайба дома на столике разложить что-то интересное. У меня уже живут "Чтиво" и парочка выпусков "PopEye" (сувенир из поездок по Азии).
Ну и вот , листала я новенький журнальчик из любопытства и наткнулась на интересную статистику о том, как активно инвесторы вкладываются в складскую недвижимость. И сразу же подметила, а ведь тема достойна Диалога!
Посетил мероприятие «От слов к цифрам» от «Цифра брокер». Было интересно послушать не столько макроэкономические прогнозы, сколько то, как сами публичные компании оценивают ситуацию в своих отраслях и на чем собираются расти.

Мы привыкли воспринимать банковское финансирование как отдельный процесс. Когда компании нужны деньги, финансовый директор обращается в банк и предоставляет документы. Банк проводит кредитный анализ и устанавливает лимит.
Пришло время финальной, самой жуткой пары нашей серии! Ссылки на все предыдущие битвы вы можете найти в стартовом посте конкурса.
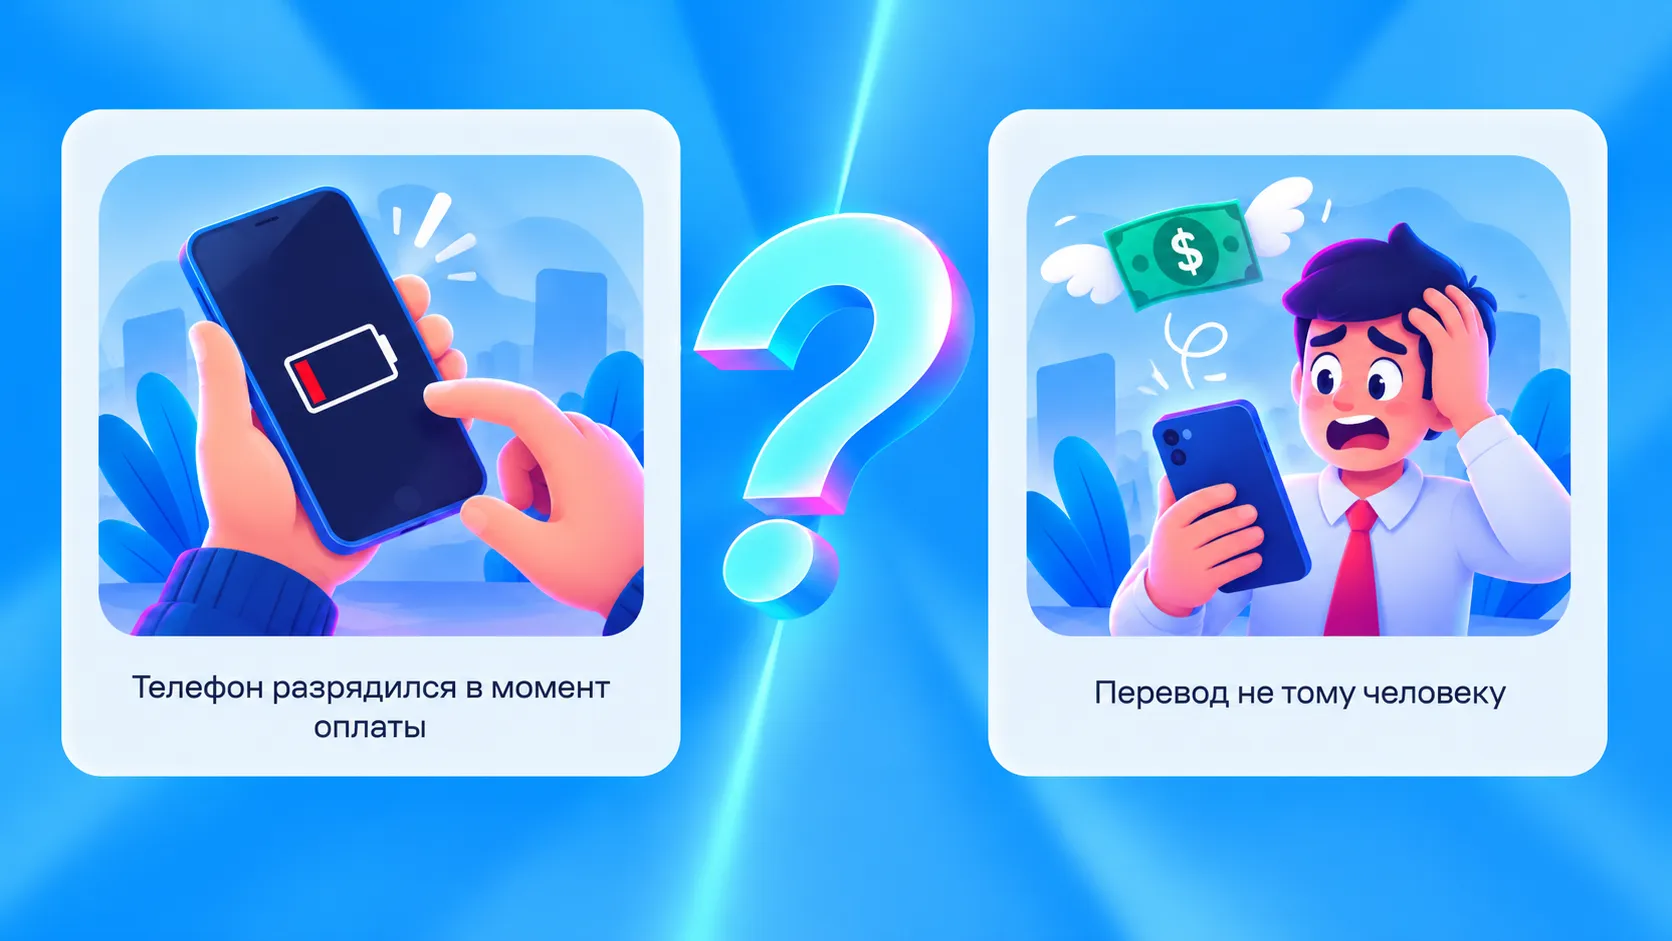

Перевод чужому человеку - страшнее. Второй вариант ужасен и непредсказуем последствиями.
Представьте, что у вас есть 500 000 рублей. Какой способ сохранения и приумножения денег вы выберете, если хотите получать доход, но при этом минимизировать риск потери капитала?