



Центробанк сохранил ключевую ставку на уровне 14%. Что это значит для авторынка?
Ключевая ставка снова без изменений. И что это значит для авторынка?
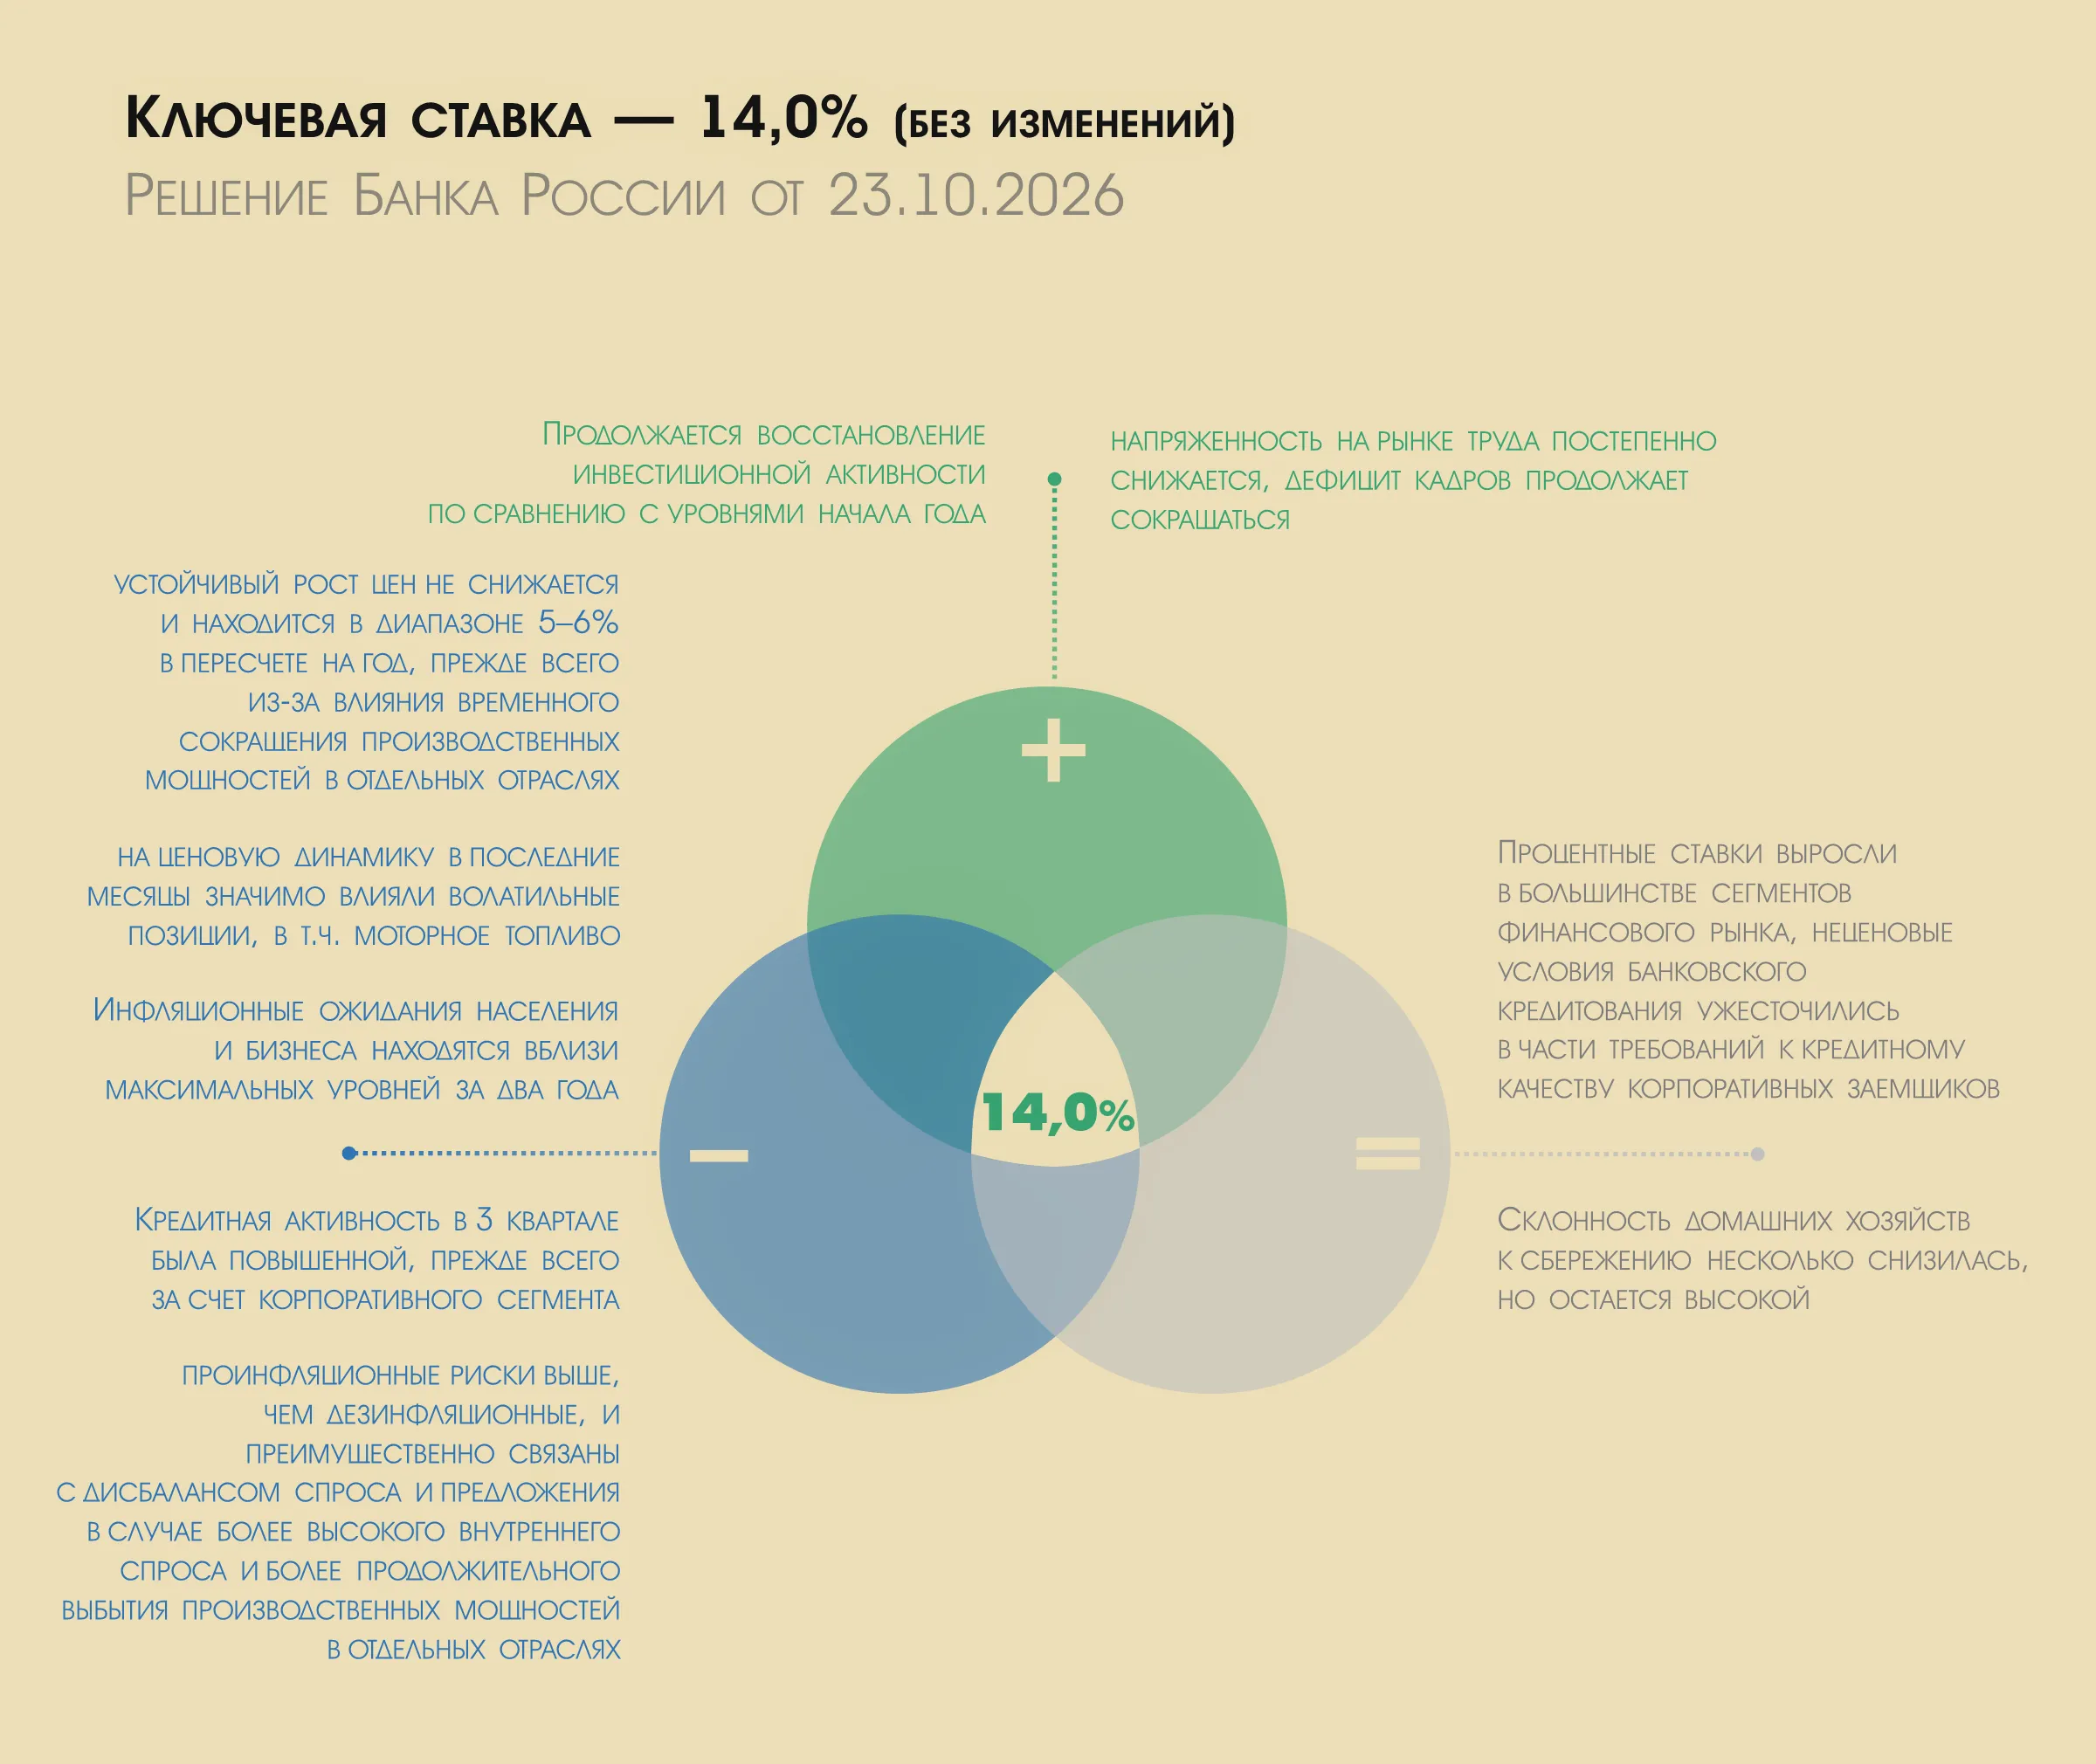
23 октября 2026 года совет директоров Банка России принял решение сохранить ключевую ставку на уровне 14% годовых. Если коротко - никакой сенсации не произошло. Банк России в очередной раз сохранил ключевую ставку на прежнем уровне. Это уже третье такое решение подряд.
Регулятор обозначил понятный вектор: ни быстрого снижения, ни нового роста ставки пока не предполагается. Центробанк продолжает наблюдать за экономикой.
Что это значит для бизнеса?
Практически ничего нового. Ставки по кредитам для компаний, вероятнее всего, останутся примерно на нынешнем уровне. Деньги для бизнеса доступнее пока не станут.
Что изменится для покупателей новых автомобилей?
Парадоксально, но тоже почти ничего.
Ключевая ставка может составлять 14%, 20% или даже больше, однако реальная ставка по автокредитам на новые автомобили живёт немного своей жизнью. Производители и дистрибьюторы субсидируют кредитные программы, чтобы поддерживать продажи.
По данным Frank RG, средняя ставка по кредитам на новые автомобили по итогам сентября была ниже 10%.
Конечно, у таких предложений есть условия: высокий первоначальный взнос, ограниченный выбор моделей, дополнительные продукты. Но для покупателя важнее именно итоговая ставка в договоре, а не цифра на сайте Центробанка.
Негативный сценарий возможен в сочетании с сокращением или отменой отдельных программ господдержки. Вот это уже способно заметнее повлиять на спрос.
А что с автомобилями с пробегом?
Здесь ситуация интереснее. Средняя ставка по кредитам на подержанные автомобили находится примерно в районе 19%.
Третье подряд сохранение ключевой ставки может подтолкнуть банки к небольшому снижению собственных ставок. Речь, скорее всего, идёт не о резком удешевлении кредита, а примерно об 1%.
Изменит ли это рынок? Вряд ли радикально. Но ежемесячный платёж может немного уменьшиться, а часть покупателей получит дополнительный повод не откладывать сделку.
Тем более что в следующем году требования к заёмщикам могут стать жёстче: банкам потребуется больше подтверждённых данных о доходах, в том числе через государственные информационные системы.
Поэтому сейчас кредитные организации могут постараться привлечь больше клиентов и немного смягчить условия.
Главный вывод: сохранение ключевой ставки само по себе автомобильный рынок не развернёт. Для новых автомобилей важнее субсидии производителей и господдержка. Для автомобилей с пробегом возможно небольшое снижение кредитных ставок - но чуда ждать не стоит.
Самородов. И ты уже в курсе!


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Кредиты помогают не откладывать мечты, но иногда оборачиваются неподъёмным грузом. При неоднократных просрочках за дело берутся коллекторы, а вместе с ними появляются антиколлекторы — «раздолжнители», предлагающие взять проблемы с займом на себя. Это компании или частные лица, которые обещают переговоры с кредиторами, юридическую поддержку или даже выкуп долга у банка.
Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
У Ивана Сергеевича зазвонил телефон, номер незнакомый. Солидный мужской голос на фоне офисного шума встревоженно сообщил: «Это служба безопасности банка „Лапша-Финанс“. Киберпреступники пытаются получить доступ к вашему кабинету. Надо срочно перевести все деньги на безопасный счёт, иначе их украдут!» Иван Сергеевич немедленно положил трубку. Вот по каким признакам он вычислил обманщиков.
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Наследство финансовых активов — стандартная процедура, но с нюансами в зависимости от того, что именно наследуется.
Школьная травля не всегда начинается с открытых оскорблений или драк. Иногда взрослые долго не замечают проблему, а ребенок боится рассказать о происходящем. Как вовремя распознать буллинг и помочь ребенку, не усугубив ситуацию?
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
В этом посте я хочу поделиться с вами своим опытом того, где и как я храню свои сбережения. Расскажу всё подробно на своём примере. Сразу скажу, что не претендую на истину в последней инстанции и не говорю, что мой подход к финансам самый лучший. Но именно такой взгляд на сбережения позволяет мне практически всегда сразу же оплачивать все свои покупки. Без того, чтобы у кого-нибудь срочно занимать деньги.

ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
Всем привет!