


Вклад на ребёнка: в чём особенности и какие есть альтернативы
Детские вклады работают так же, как обычные: на сбережения набегают проценты, и они защищены государством — даже если у банка отзовут лицензию или он обанкротится, деньги вернут, но не больше 1,4 млн рублей. Но есть нюанс: договор заключается на ребёнка, и именно ему, а не родителям, принадлежат деньги на вкладе. По закону родители не имеют права собственности на имущество детей, поэтому воспользоваться деньгами с детского вклада в своих интересах они не могут.
Кто и как распоряжается. Пока ребёнку нет 18 лет, родители могут снимать деньги с детского вклада только с разрешения органа опеки и попечительства — и только на нужды ребёнка (образование, лечение, улучшение условий жизни); каждую ситуацию опека разбирает индивидуально. Даже если срок вклада закончится раньше совершеннолетия, забрать деньги без разрешения опеки не получится — по факту накопления принадлежат ребёнку. Сам ребёнок до 18 лет тоже не может в полной мере распоряжаться депозитом: до 14 лет доступа к деньгам нет вообще; с 14 до 18 лет подросток вправе пополнять вклад и снимать часть денег, но не больше той суммы, которую сам положил, — чтобы забрать больше, нужно согласие родителя и опеки. Закрыть вклад и снять остаток без согласий тоже нельзя, кроме случая, когда на счёте остаётся ровно столько, сколько ребёнок сам внёс. По условиям некоторых вкладов подростки могут без разрешений снимать набежавшие проценты. С 18 лет ребёнок может распоряжаться вкладом как угодно, в том числе забрать все деньги в любой момент.
Плюсы и минусы. То, что снять средства можно лишь с согласия опеки, не всегда удобно: в экстренном случае детский вклад не выручит. Но у этого ограничения есть и польза — не будет соблазна потратить отложенное на ребёнка на что-то другое. Кроме того, такие накопления нельзя списать в счёт погашения родительских долгов, они не участвуют в разделе имущества при разводе (вклад принадлежит ребёнку), и никто не сможет претендовать на детские деньги как на наследство. Поэтому, несмотря на ограничения, детские вклады хорошо справляются с главной задачей — защищают интересы ребёнка.
Особенности выбора. Вклады на имя ребёнка есть далеко не во всех банках, а некоторые открывают их, но не рекламируют. У разных вкладов отличаются минимальная и максимальная суммы, возможность снимать проценты до конца срока или капитализация (от этого зависит, сможет ли подросток с 14 до 18 лет снимать прибыль), а также дополнительные условия, влияющие на ставку (например, высокий процент при подключении подписки). При открытии вклада на конкретный срок обычно предусмотрена автоматическая пролонгация, но при каждом продлении ставка может измениться — как в большую, так и в меньшую сторону.
Ограничения по возрасту. Завести детский депозит можно в любой момент, пока ребёнку не исполнилось 18 лет; нижней границы нет — вклады открывают даже для новорожденных. Одни банки разрешают открывать вклады только законным представителям (родителям или опекунам), другие — любым близким людям.
Альтернативы. Обычный вклад на взрослого даёт быстрый доступ к деньгам без одобрения опеки, но есть соблазн потратить и нет защиты от взысканий по долгам. Вклад на взрослого с доверенностью на ребёнка: пока ребёнок не воспользовался доверенностью, взрослый распоряжается деньгами без ограничений, но доверенность теряет силу в случае смерти владельца вклада, и сбережения получат наследники. Вклад, который подросток открывает сам с 14 лет: деньги защищены от взысканий по родительским долгам, но есть риск, что подросток потратит сбережения неразумно. Накопительный счёт: можно свободно пополнять и снимать без потерь, но ставка обычно ниже и банк может менять её хоть каждый месяц. Программа долгосрочных сбережений: государство софинансирует взносы до 36 000 рублей в год, деньги защищены от взысканий и раздела, но снять без потерь раньше срока можно только в исключительных случаях. Накопительное страхование жизни: сбережения плюс страховая защита, деньги не взыскиваются по долгам и не делятся при разводе, но взносы нужно делать строго по графику, досрочно забрать без потерь вряд ли выйдет, а полисы не застрахованы государством.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Ипотечная недвижимость находится в залоге у банка — это защита на случай, если заёмщик перестанет платить: кредитор сможет через суд забрать жильё и продать его, чтобы вернуть деньги. Поэтому свободно распоряжаться ипотечной квартирой нельзя: без разрешения банка Росреестр не зарегистрирует переход права собственности. Обычно банки одобряют продажу, если по итогам сделки долг будет полностью закрыт либо его возьмёт на себя покупатель. Ещё одно условие — расчёты проходят через ипотечный банк...
Кредиты помогают не откладывать мечты, но иногда оборачиваются неподъёмным грузом. При неоднократных просрочках за дело берутся коллекторы, а вместе с ними появляются антиколлекторы — «раздолжнители», предлагающие взять проблемы с займом на себя. Это компании или частные лица, которые обещают переговоры с кредиторами, юридическую поддержку или даже выкуп долга у банка.
Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
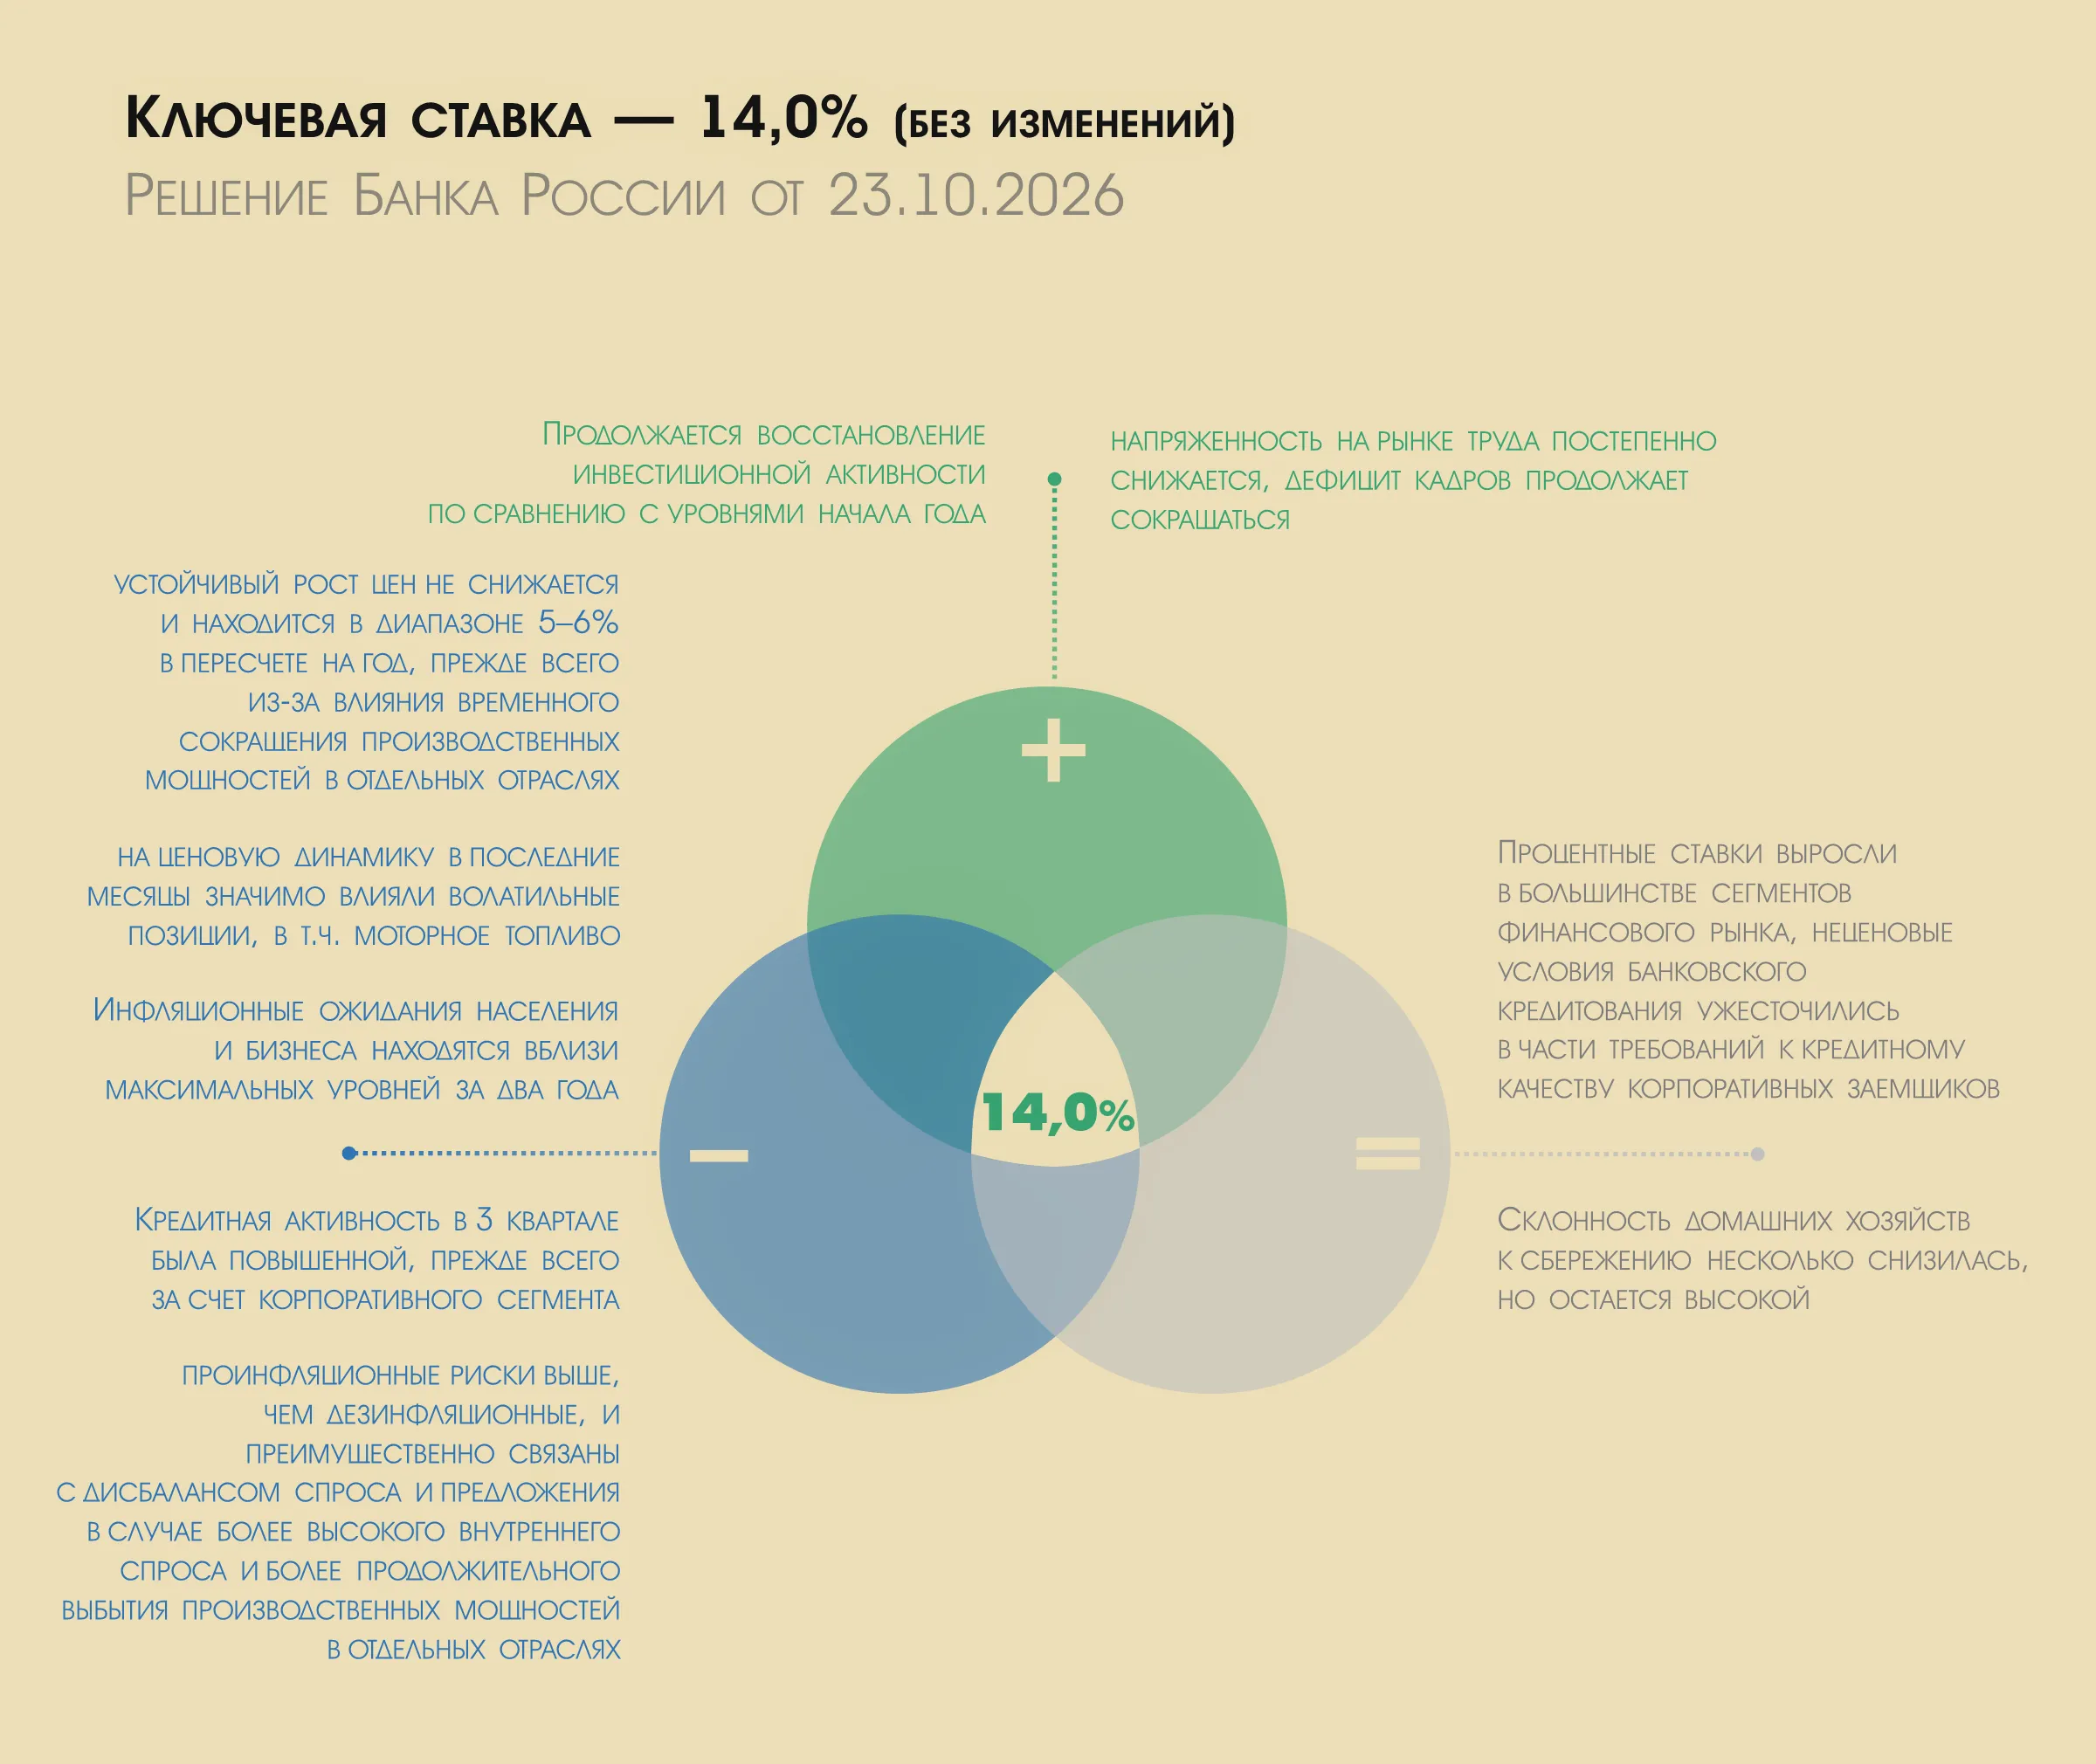
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
С 1 июля 2025 года люди с низкими доходами, получающие государственные пособия, могут открывать социальные вклады с максимальными ставками и особые социальные счета. По закону банки обязаны предоставлять по таким вкладам самые выгодные условия, а по соцсчетам — проводить платежи и переводы как по обычным карточным счетам и начислять процент на остаток.

Ак Барс Банк обновил требование к заемщикам по кредитной карте «115 дней»: минимальный возраст изменен с 20 до 21 года.
Инго Банк предлагает к выпуску дебетовую карту «ИнгоКарта UnionPay Diamond» для держателей в возрасте от 18 лет.
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась с переезда, а закончилась долгом, который я выплачивал почти год. Может, кому-то она поможет не наступить на мои грабли.