«Вопрос–ответ» с экспертом: задайте вопрос Артему Самородову
В Диалоге продолжается рубрика общения с экспертами. На Банки.ру вы можете задать вопрос Артему Самородову — эксперту по авторынку, основателю мультиплатформенного отраслевого медиа «Самородов Про Автобизнес».
У Артема высшее образование в сфере экономики и управления и более 25 лет опыта в автобизнесе. В разное время он занимал руководящие позиции в крупнейших дилерских холдингах: «Независимость», «АвтоСпецЦентр», «ААА Моторс».
Артем — писатель, блогер, публицист и исследователь авторынка. Он автор книги «Формула трейд-ин» и ex-партнер издательства «Короче, дилер», которое специализируется на профессиональной литературе для автомобильного бизнеса.
Предыдущие выпуски рубрики показали, как важно получить понятный ответ на конкретный вопрос от человека, который хорошо знает тему на практике. В этот раз поговорим об авторынке: как купить или продать машину и не переплатить.
Рубрика «Вопрос-ответ» — это возможность получить профессиональный взгляд на реальные ситуации и разобраться:
— как устроены цены у дилеров и из чего складывается итоговая стоимость автомобиля;
— как выгоднее продать машину или сдать ее в трейд-ин;
— как принимать взвешенные решения при покупке автомобиля, оформлении кредита и трейд-ине.
Как принять участие
Оставьте свой вопрос в комментариях к этому посту до 29 октября 2026 года, 18:00 по московскому времени.
Ответы Артема можно смотреть в комментариях под этим постом.
Как задать вопрос, чтобы получить максимально полезный ответ
Чтобы эксперт мог дать более точную рекомендацию, важно добавить контекст. Например, вы можете спросить:
— как работает трейд-ин и как не потерять в цене при оценке автомобиля;
— почему дилеры предлагают допоборудование, страховки и дополнительные услуги и можно ли от них отказаться;
— выгоден ли автокредит в салоне по сравнению с кредитом в банке;
— на что обратить внимание в договоре купли-продажи;
— как сейчас меняются цены и что происходит на авторынке;
— стоит ли покупать машину сейчас или лучше подождать.
Чем точнее вопрос, тем полезнее и конкретнее будет ответ.
Это возможность получить обратную связь от человека, который много лет работает в автобизнесе и знает, как устроен рынок изнутри.
Задавайте свои вопросы в комментариях.

Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Продолжаем тренироваться! Найти первое сообщение конкурса и проголосовать еще можно по ссылке в стартовом посте.
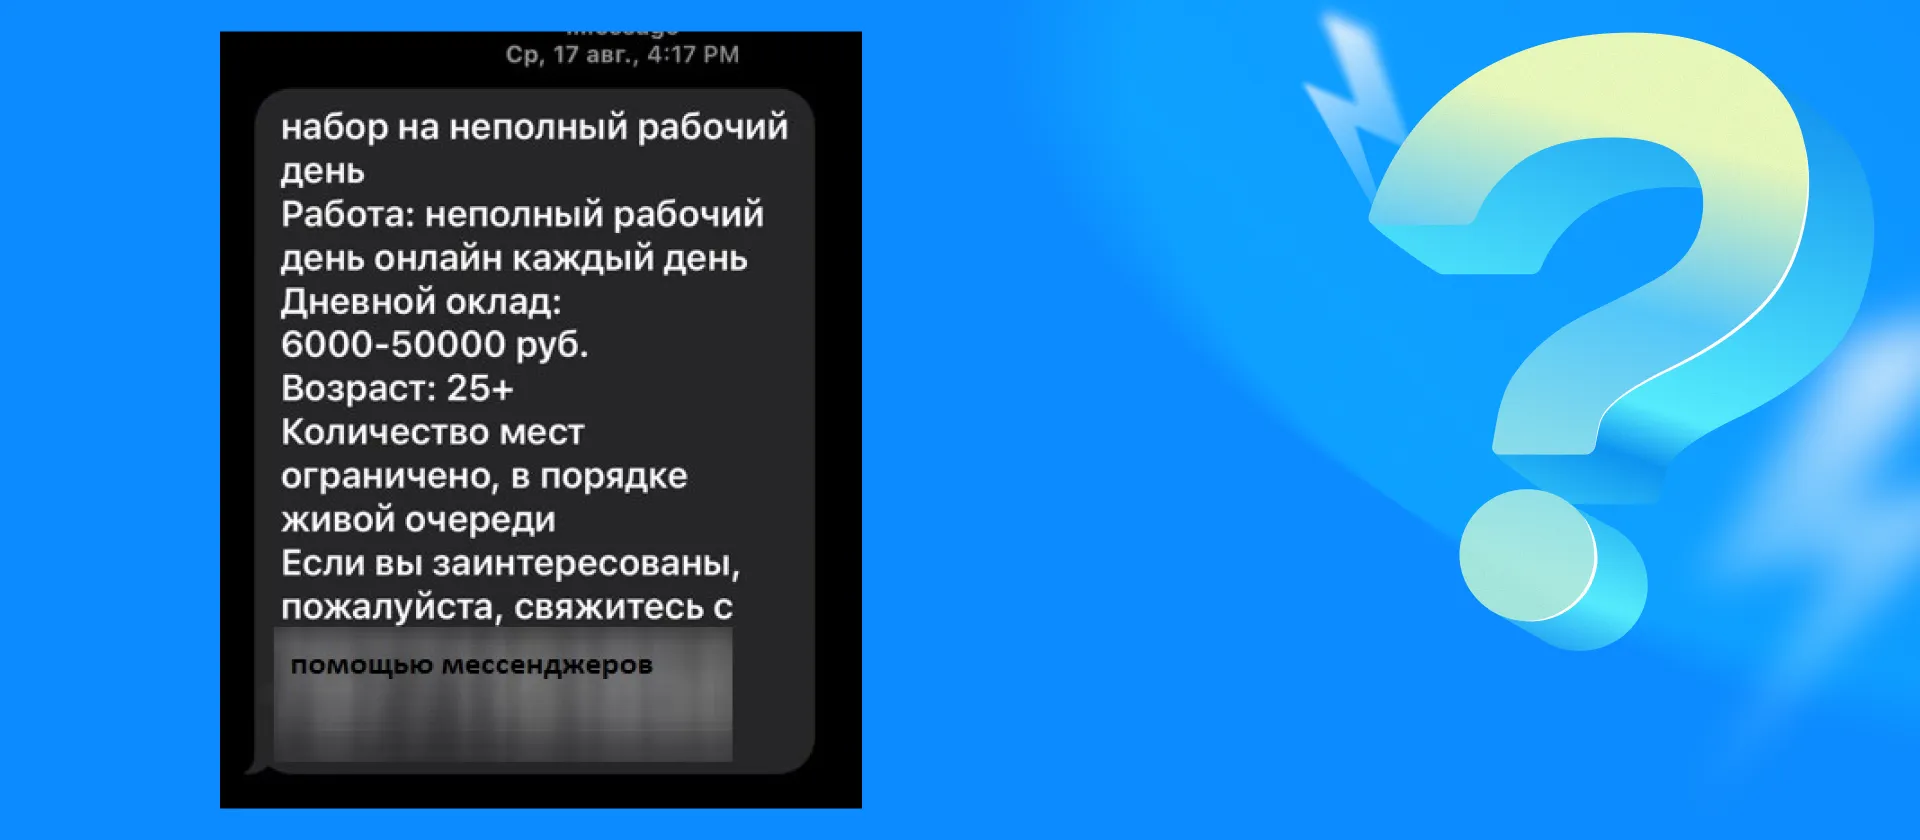


Опасно. Ничего конкретного + увод в мессенджер. Мне видится как уловка мошенника.
Каждый месяц одно и то же: зарплата пришла - и через неделю уже «ой, а где деньги?». Потом кредитка, потом «ну ничего, в следующий раз точно буду контролировать». И так по кругу уже третий год.

Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
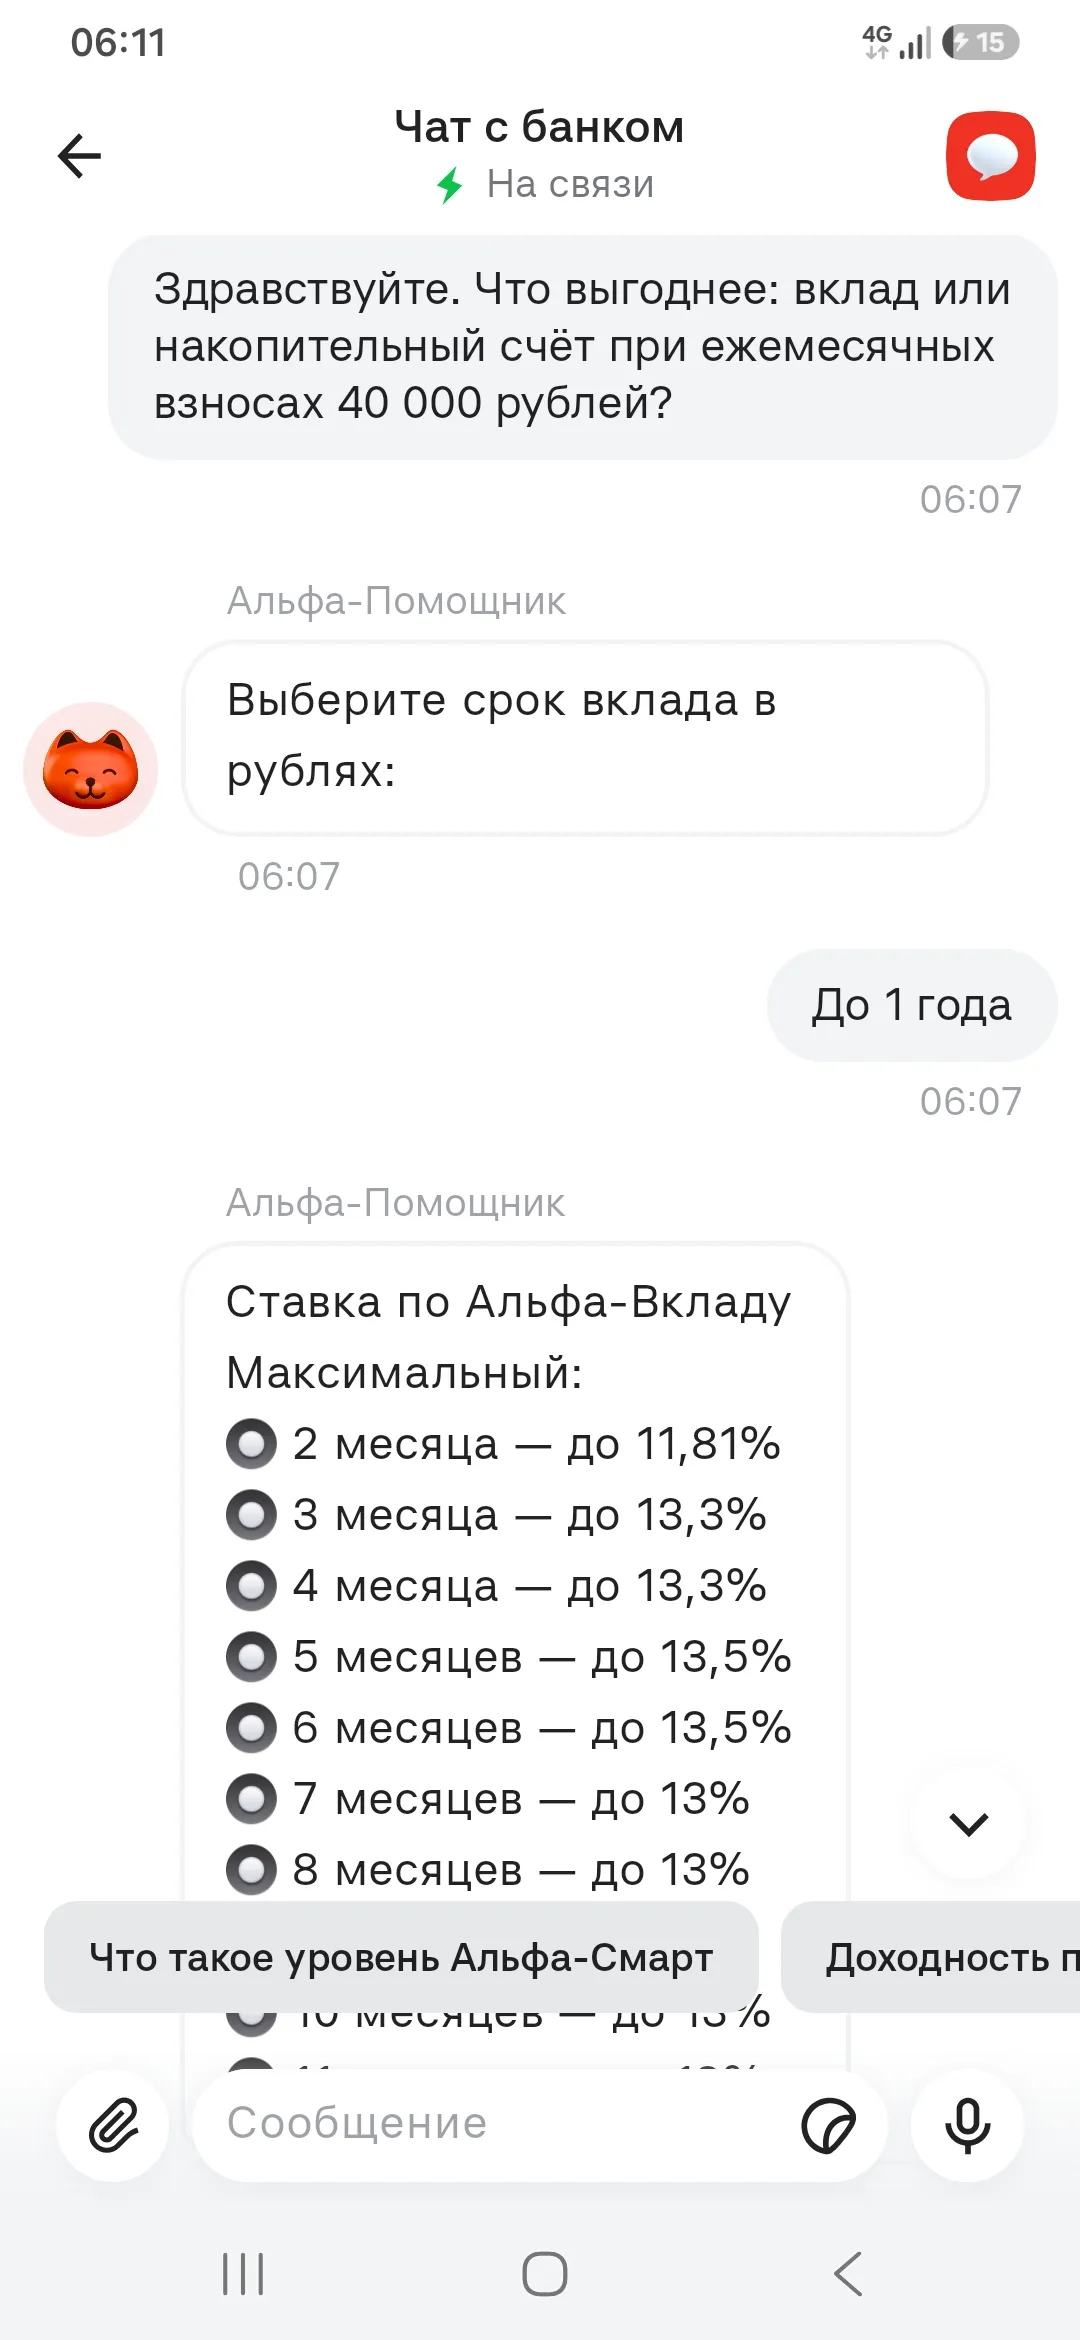
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

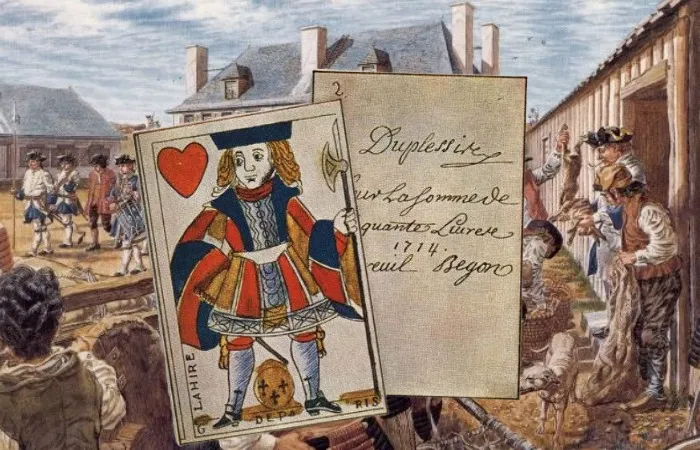
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.
Почему пуск цеха хромового ангидрида на «Хромпике» укрепляет финансовый профиль группы «Полипласт»
24 октября на первоуральском заводе «Хромпик», входящем в группу компаний «Полипласт», состоялся опытно-промышленный пуск оборудования нового цеха по производству хромового ангидрида. Модернизацию площадки полностью завершат к 2027 году. В церемонии участвовали губернатор Свердловской области Денис Паслер, представители Минпромторга и руководства компании.

Я недавно сел и реально посчитал, сколько денег утекает просто из‑за того, что я не пользуюсь тем, что банк и так предлагает. Оказалось, подписки в банках — это не про «навязать лишний сервис», а про вполне конкретные цифры: кешбэк, надбавки к ставке, бесплатные переводы. И в октябре 2026 года вариантов хватает. Расскажу, какие подписки реально стоят внимания — и как не слить деньги на то, что тебе вообще не нужно.

Долгое время главным показателем успеха банков был рост числа выпущенных карт. Каждый год статистика радовала новыми миллионами пластиков, а финансовые организации соревновались, кто охватит больше клиентов. Но во втором квартале 2026 года привычный тренд дал сбой. Впервые за несколько лет эмиссия карт снизилась. И это не временный перекос, а отражение серьёзных изменений, которые одновременно происходят в платёжной инфраструктуре и в привычках людей.