Как я использовал материнский капитал на первоначальный взнос: пошагово и сроки
Когда мы с женой решили взять ипотеку, у нас на руках был сертификат на материнский капитал. Сумма на первого ребенка в 2026 году составляла 728 921,90 рубля . Мы планировали направить эти деньги на первоначальный взнос, но я почему-то был уверен, что придется ждать трехлетия ребенка. Оказалось, что для ипотеки это правило не действует: средства можно использовать сразу после рождения .
Первым шагом мы выбрали банк, который работает с материнским капиталом. В 2026 году многие банки участвуют в информационном взаимодействии с Социальным фондом, и заявление можно подать прямо при оформлении кредита . Мы уточнили это в отделении банка, и нам подтвердили: все сделаем на месте. Это избавило нас от необходимости идти в СФР или МФЦ.
Дальше мы подали заявление на распоряжение средствами. Сделали это через банк, одновременно с оформлением ипотечного договора . От нас потребовались только паспорта, кредитный договор и свидетельство о рождении ребенка. Кстати, если банк не участвует в информационном обмене с СФР, заявление можно подать через Госуслуги или в клиентской службе фонда .
Сроки оказались довольно короткими. Заявление рассмотрели за 5 рабочих дней . В отдельных случаях срок могут увеличить до 12 дней, если требуются дополнительные проверки . После положительного решения деньги перечислили в банк в течение 5 рабочих дней . На практике от подачи заявления до зачисления средств прошло около двух недель.
Что важно помнить. Материнский капитал можно направить как на первоначальный взнос, так и на погашение основного долга или процентов по ипотеке . При этом жилье должно находиться на территории России . И еще один момент: если вы используете маткапитал, вы обязаны выделить доли детям в купленной квартире. Мы это сделали сразу после снятия обременения.
В итоге маткапитал закрыл почти половину первоначального взноса, и нам не пришлось брать дополнительный кредит. Процедура оказалась проще, чем я ожидал. Главное заранее уточнить в банке, работают ли они с СФР напрямую. А вы использовали маткапитал для ипотеки? Поделитесь опытом.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

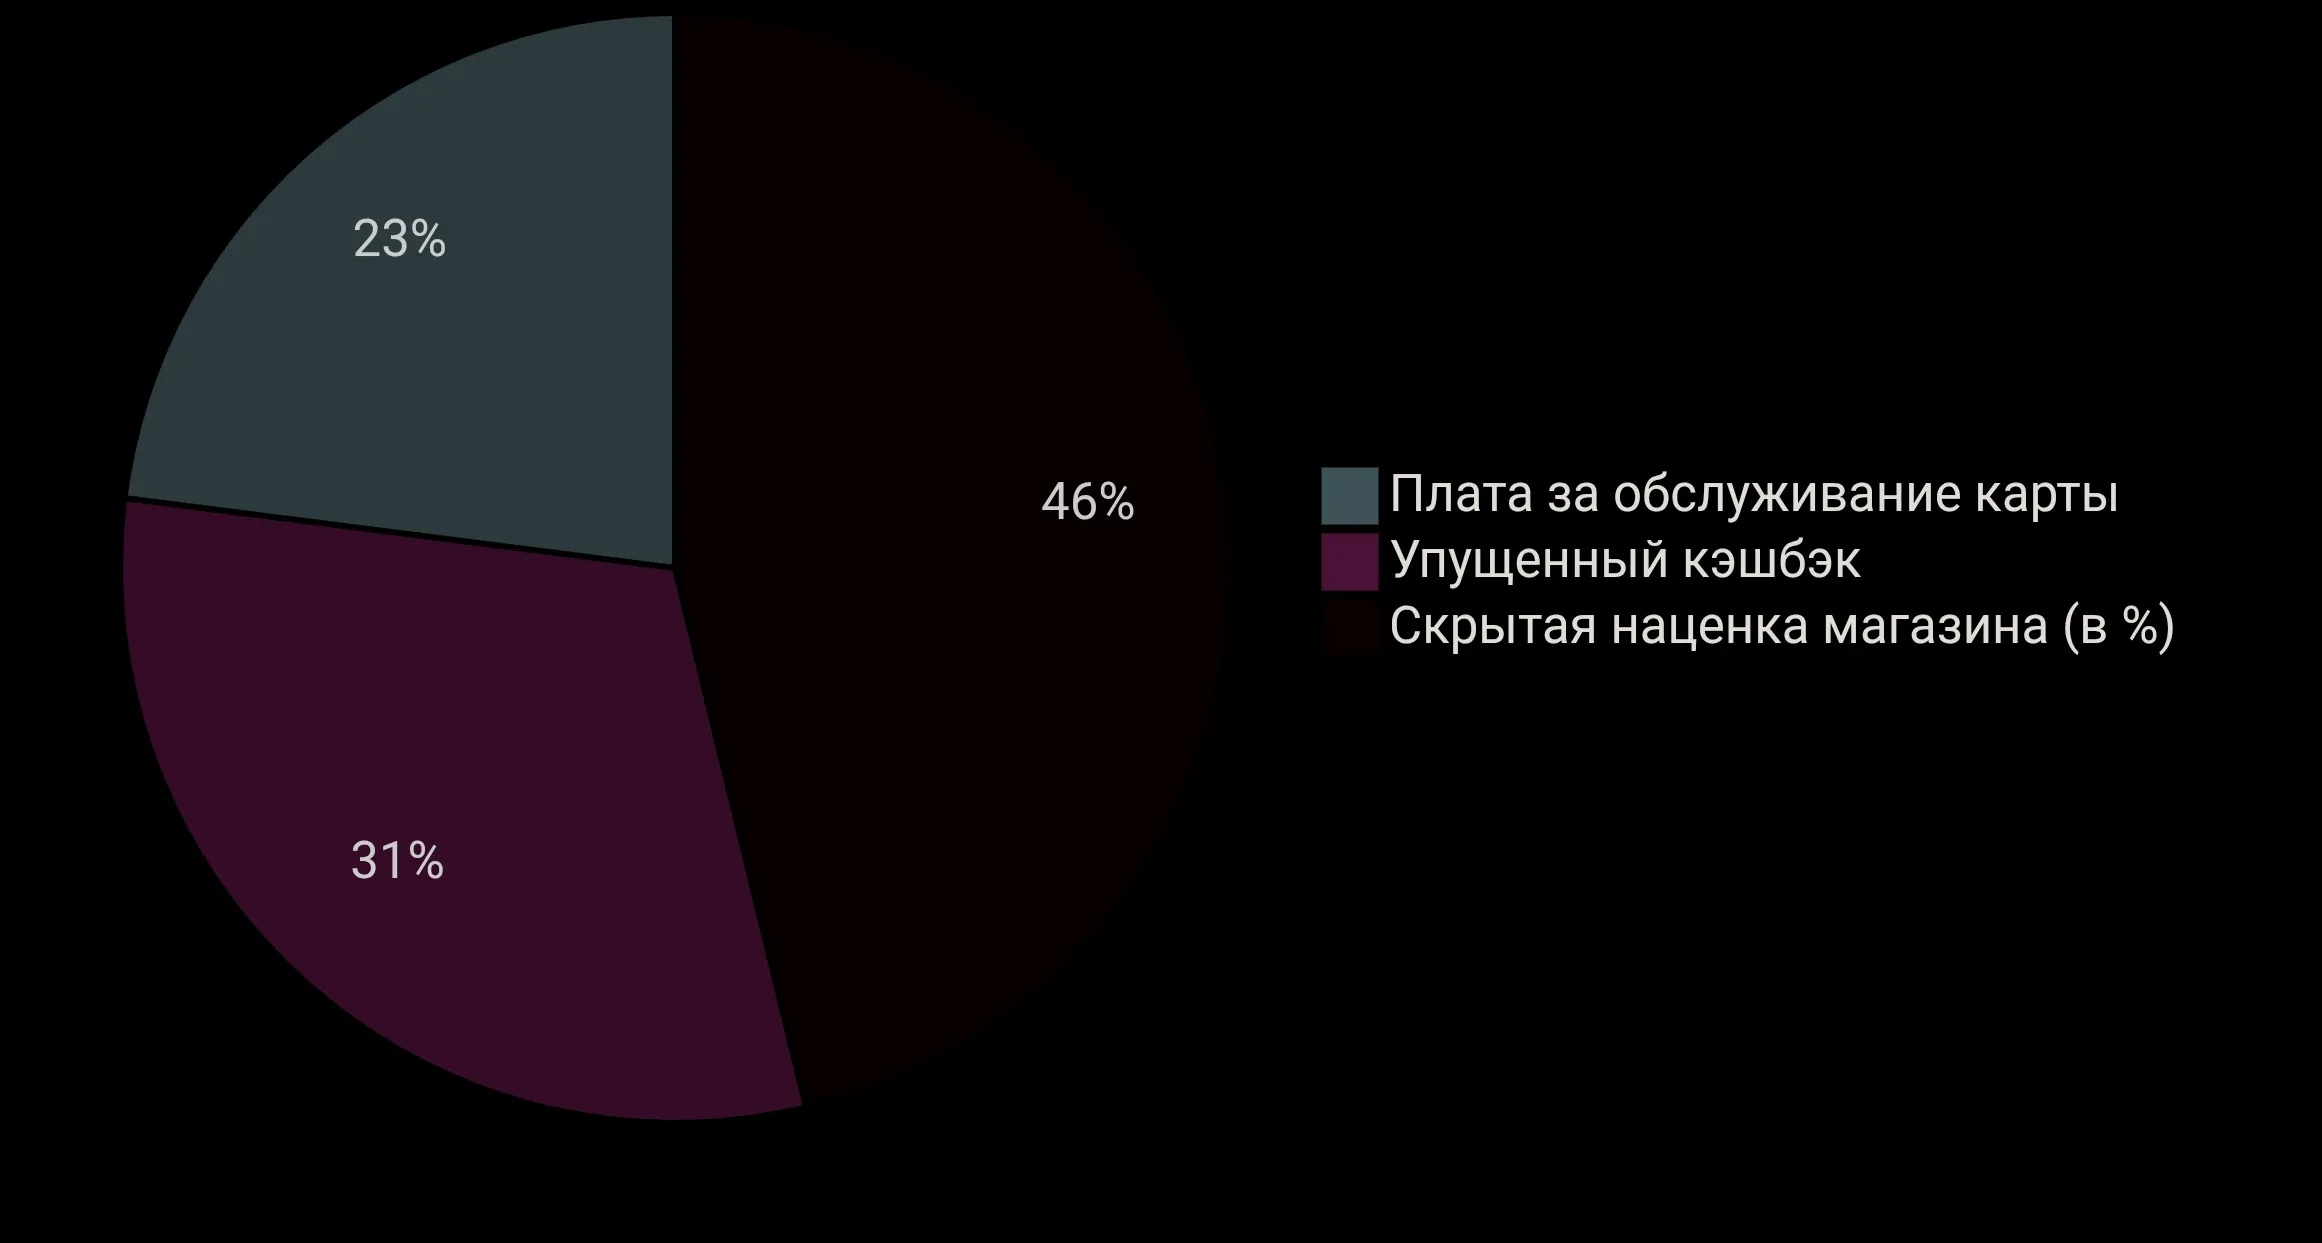
Всем привет! Недавно у меня сломался холодильник. Ремонт старого обошелся бы в 25 000 рублей, поэтому я решил не рисковать и купить новый. Бюджет — 80 000 рублей. Денег на руках прямо сейчас не было (все свободные средства лежат на срочном вкладе, и терять проценты не хотелось).
Передо мной встал выбор: взять в магазине «беспроцентную рассрочку» или оплатить покупку кредитной картой с длинным льготным периодом. На первый взгляд, рассрочка кажется выгоднее — плати частями, и никаких процентов. Но...
Организовать хороший отдых можно даже с ограниченным бюджетом — главное подойти к вопросу с умом.
Каждый месяц одно и то же: зарплата пришла - и через неделю уже «ой, а где деньги?». Потом кредитка, потом «ну ничего, в следующий раз точно буду контролировать». И так по кругу уже третий год.

Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
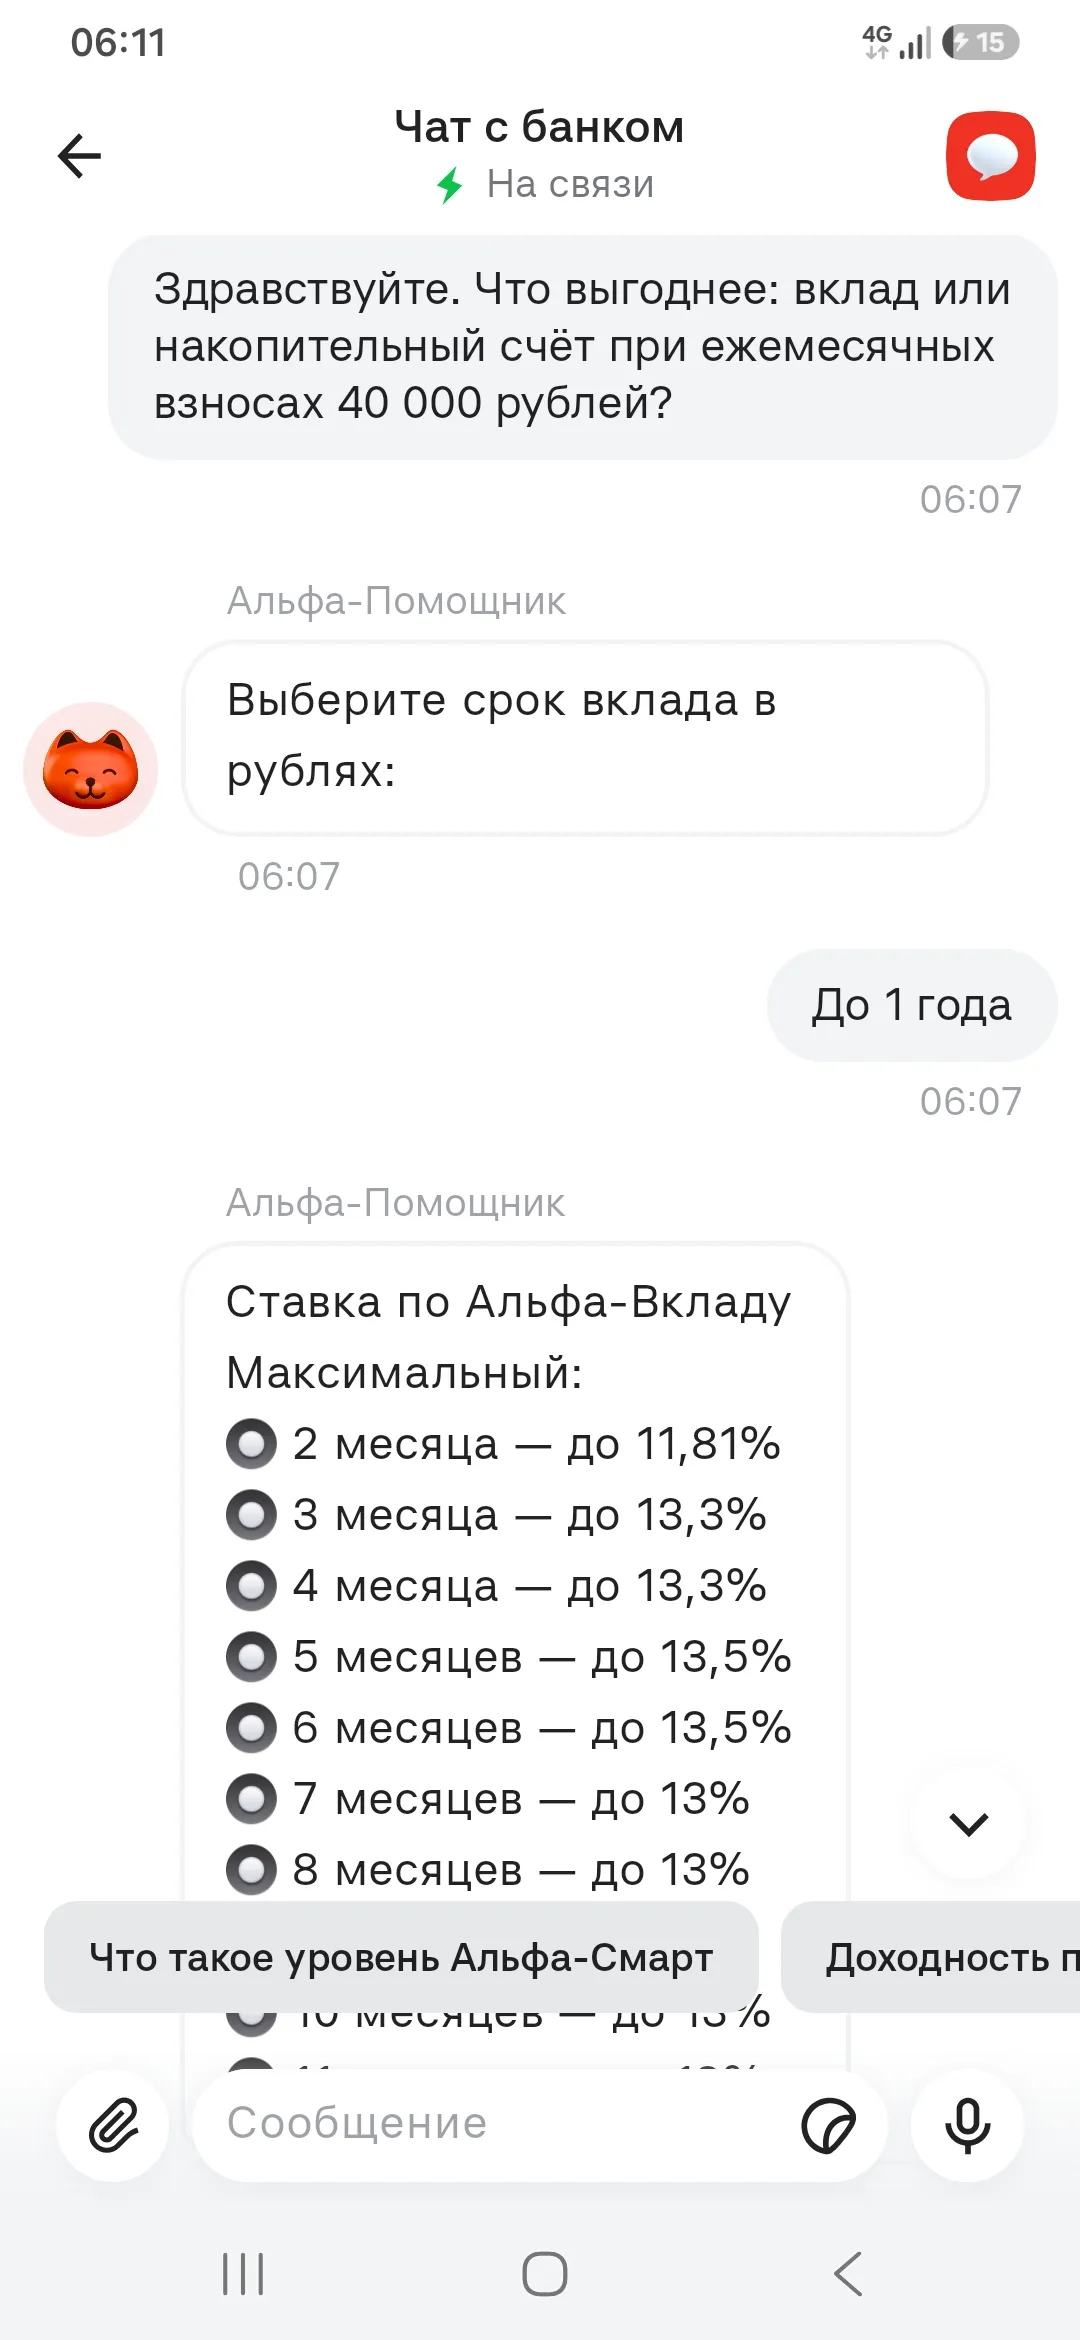
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

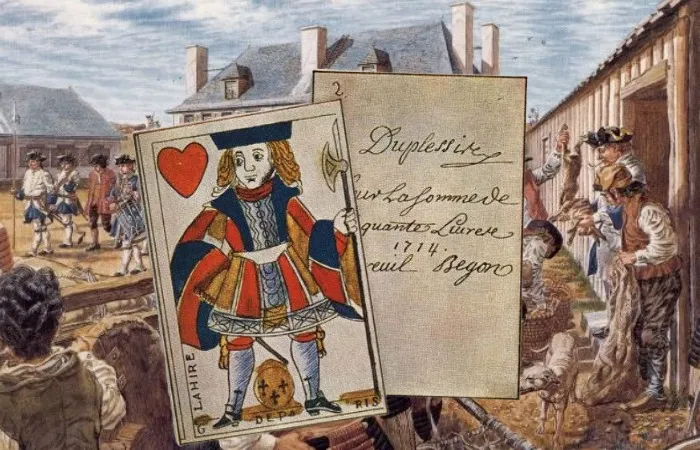
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.

Я недавно сел и реально посчитал, сколько денег утекает просто из‑за того, что я не пользуюсь тем, что банк и так предлагает. Оказалось, подписки в банках — это не про «навязать лишний сервис», а про вполне конкретные цифры: кешбэк, надбавки к ставке, бесплатные переводы. И в октябре 2026 года вариантов хватает. Расскажу, какие подписки реально стоят внимания — и как не слить деньги на то, что тебе вообще не нужно.

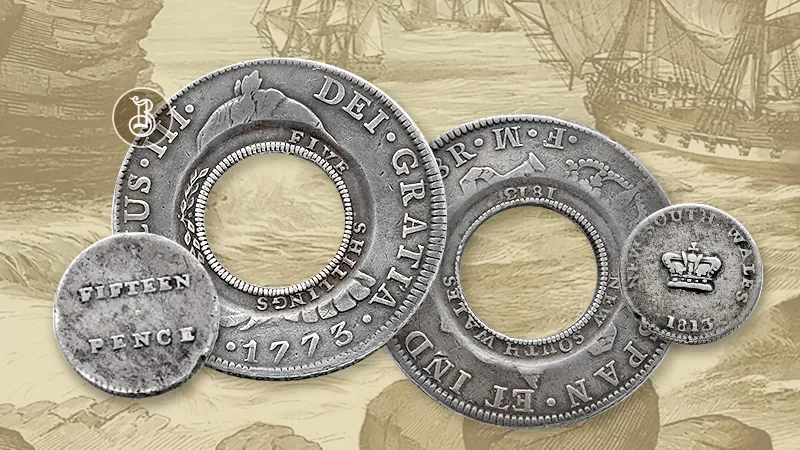
Иногда проблема не в том, что денег нет как ценности, а в том, что их физически не хватает для повседневных расчётов. Именно с такой ситуацией столкнулась в начале 19 века британская колония Новый Южный Уэльс. Решение, которое нашли власти, оказалось настолько нестандартным, что вошло в историю как один из самых ярких примеров финансовой изобретательности.