


Кредитные каникулы - что это, когда дают и сколько они стоят
Когда доход вдруг падает - болезнь, увольнение, ЧС - платить по кредитам становится страшно. Я сам однажды попал в такую ситуацию и всерьёз думал, что единственный выход - занимать у друзей, лишь бы не пропустить платёж. А потом узнал про законные кредитные каникулы - и честно удивился, что мало кто об этом говорит. Рассказываю, как это устроено, без канцелярита и на пальцах.
Суть простая - банк разрешает не платить или платить меньше какое-то время. Без штрафов, без просрочек и без порчи кредитной истории. Но сразу расставлю точки - каникулы не прощают долг. Это не подарок, а сдвинутый график. Проценты капают даже во время паузы, неоплаченное переносится в конец срока, а сам срок растягивается. Взял отсрочку на три месяца - будешь платить на три месяца дольше и переплатишь за эти месяцы. Так что каникулы - это не «сэкономить», а «не сорнуться»: дожить до лучших времён с чистой историей.
Законных путей несколько. Первый - общий для всех кредитов - если доход за последние два месяца упал больше чем на 30% по сравнению со средним за прошлый год, вы вправе потребовать отсрочку. Есть лимиты - до 450 тысяч по потребкредиту, до 150 тысяч по карте, до 1,6 млн по автокредиту. Второй - ипотечные каникулы, у них своя логика. Основания там жёстче - потеря работы, инвалидность, болезнь дольше двух месяцев или всё то же падение дохода. Условия - кредит до 15 млн и единственное жильё. А с 1 сентября 2026 появилось новое основание - рождение или усыновление второго и последующих детей: каникулы до полутора лет, и документы о бедности приносить не надо. Третий путь - если вы попали в зону чрезвычайной ситуации, отсрочка положена по любому кредиту в пределах тех же лимитов.
И четвёртый вариант, о котором забывают, - свои программы банков. Часто они мягче закона: без справок о доходах, сроки подольше. Я бы советовал всегда начинать с вопроса менеджеру «есть ли у вас свои варианты отсрочки» - иногда это проще и быстрее, чем каникулы по закону.
Теперь про оформление. Пишете заявление в банк, прикладываете документы - справку о доходах, больничный, подтверждение из центра занятости. Банк рассматривает до пяти рабочих дней, по ипотеке - до десяти. Приятная деталь - если ответа нет в срок, каникулы считаются установленными автоматически, так что банк не может «забыть» про ваше заявление. Единственное «но» - право на каникулы по одному договору можно использовать один раз. Поэтому не тратьте его «на всякий случай» - приберегите для реальной беды.
Из практики скажу главное - прежде чем просить отсрочку, посчитайте. Иногда выгоднее не пауза, а уменьшение ежемесячного платежа с растяжкой срока. А иногда банк просто пересмотрит график без всяких каникул - если прийти к нему раньше, чем появилась просрочка, а не после.
А вы пользовались кредитными каникулами или реструктуризацией? Что удивило - условия, проценты или отношение банка?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


С 1 ноября несколько крупных банков одновременно улучшили условия по накопительным счетам. Один из них повысил приветственную ставку по счёту с начислением процентов на минимальный остаток с 14,2% до 14,7% годовых. Базовая ставка при этом осталась на уровне 6%. Другой банк ещё в конце октября предложил 14,5% на минимальный остаток до 1 млн рублей в первые два месяца. Третий держит планку в районе 13% на ежедневный остаток без каких-либо дополнительных условий. Это не разовое повышение, а...
Пока банки спорят о ставках и запускают промовклады, вкладчики сами незаметно переписали правила игры. Главный тренд 2026 года - деньги уходят туда, где их можно забрать в любой момент. За девять месяцев объём розничных сбережений в банках вырос на 2% и превысил 67,4 триллиона рублей. При этом почти весь прирост - около 94% - пришёлся на накопительные счета. Впервые за десятилетия срочные вклады оказались на вторых ролях.

В 2026 году в России произошёл неожиданный разворот. После нескольких лет, когда все говорили о переходе на безналичные платежи, объем наличных денег в обращении снова начал расти. В сентябре он увеличился на 370,9 миллиарда рублей. Это на 14,5% меньше, чем в августе, но все равно заметная сумма. А за август прирост составил 434 миллиарда. Глава Минфина Антон Силуанов прокомментировал ситуацию, назвав рост наличных цикличным явлением. По его словам, текущее увеличение - временное, и вскоре оно...

С первого квартала 2027 года Банк России ограничивает выдачу долгосрочных кредитов на автомобили. Если сейчас можно растянуть выплаты на 10 лет, то скоро такие программы станут редкостью или вовсе исчезнут. Регулятор объясняет это рисками, которые накапливаются и для банков, и для самих заёмщиков.
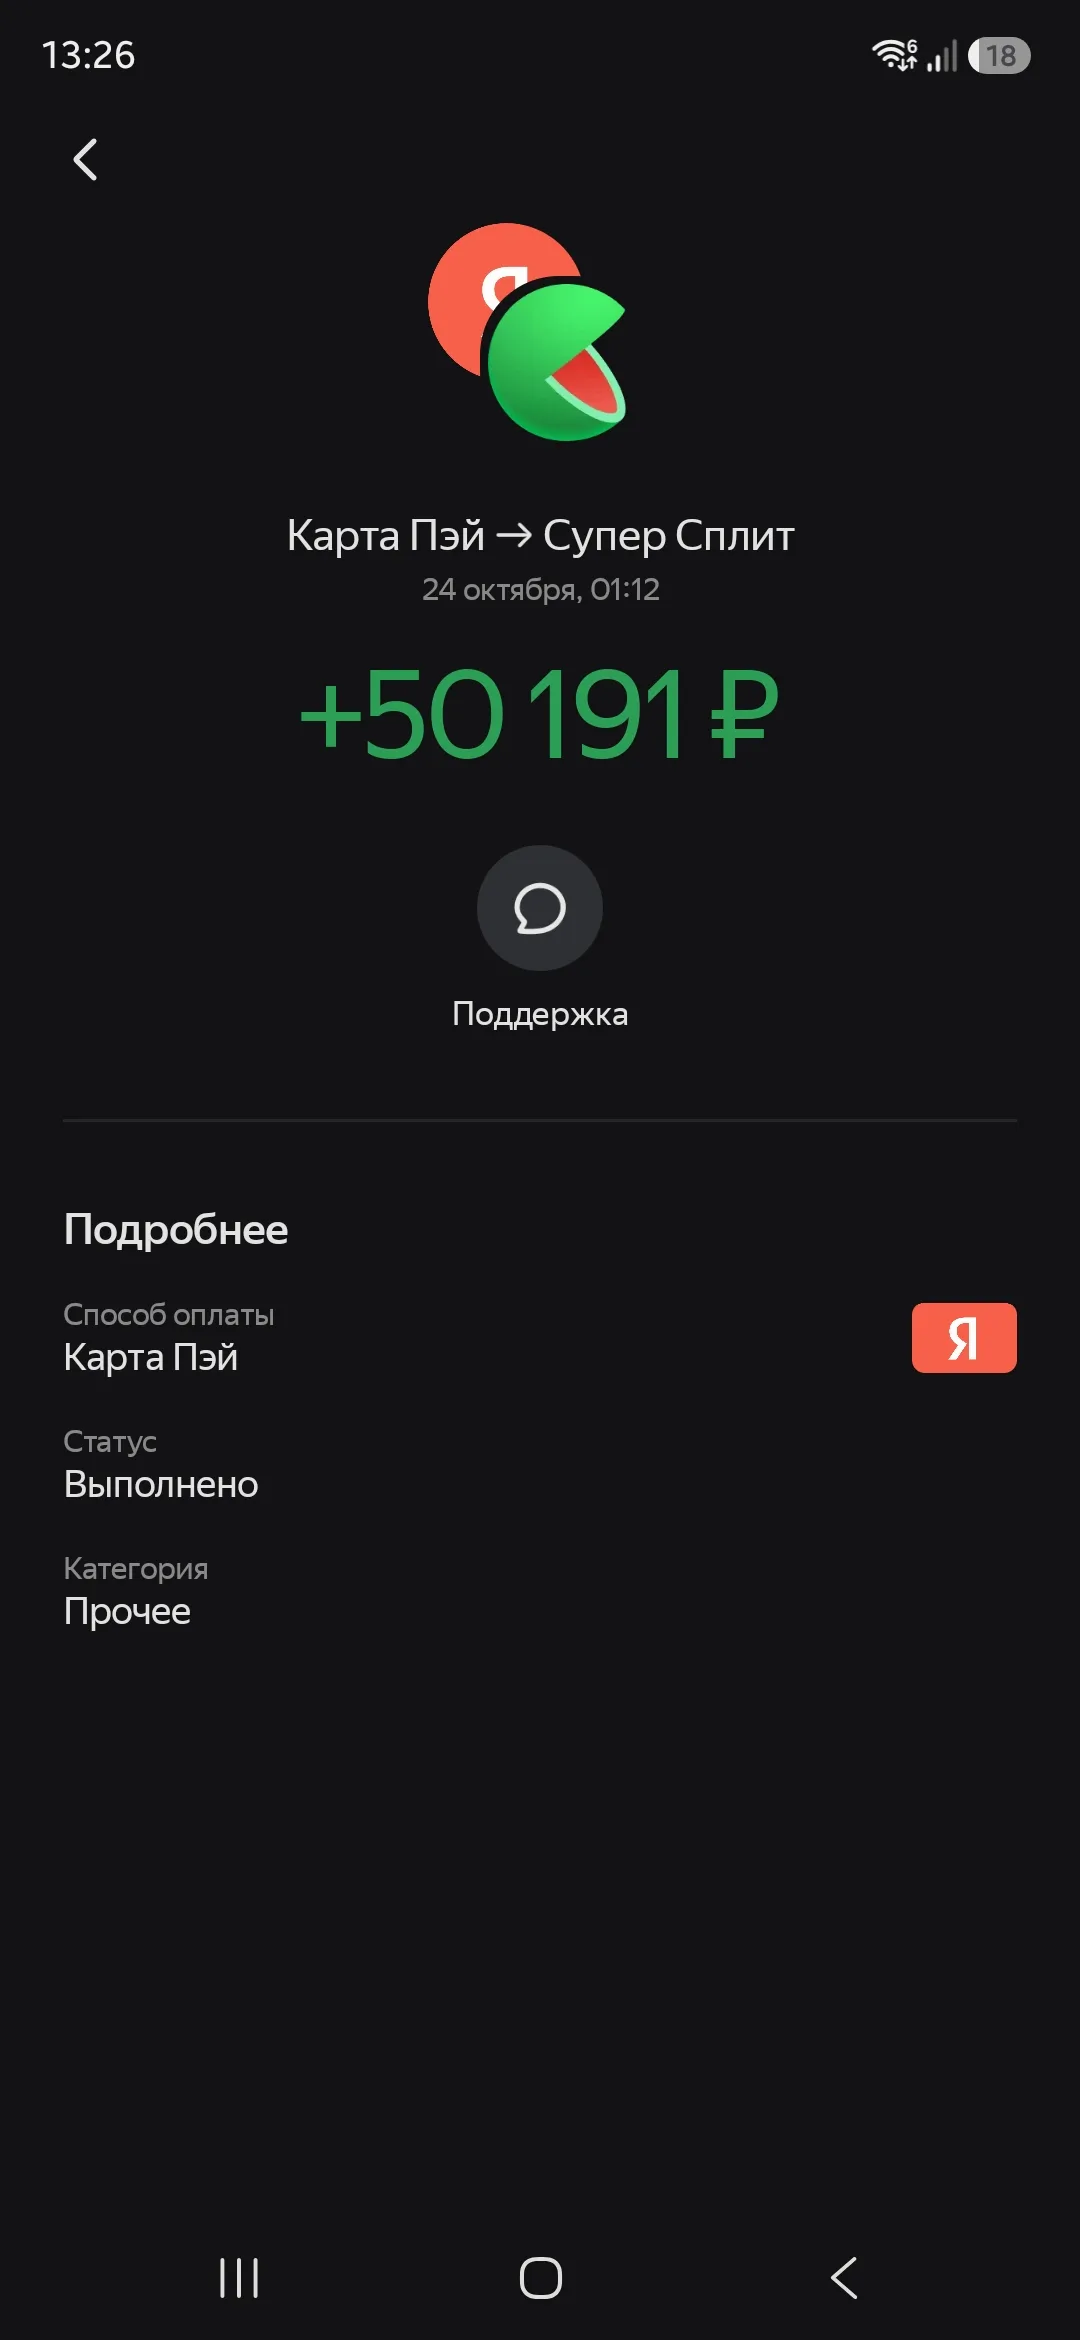
У меня супер сплит на 250 000 рублей, с разделением платежей на 2 части. 17числа каждого месяца с привязанной карты происходит списание в счет яндекс сплита, нО 17 октчбря что-то пошло не так. Дадже те кто добросовестно пользовался сплитом просрочил его в момент сбоя. У меня был платеж 17 октября на сумму 50 191 рубль (за все время пользования сплитом, знаю что платеж формируется в момент каждой последней операции, моя последняя операция была 10 октября, а значит сумму...

Здравствуйте, дорогие участники Диалога! 🤗🌞
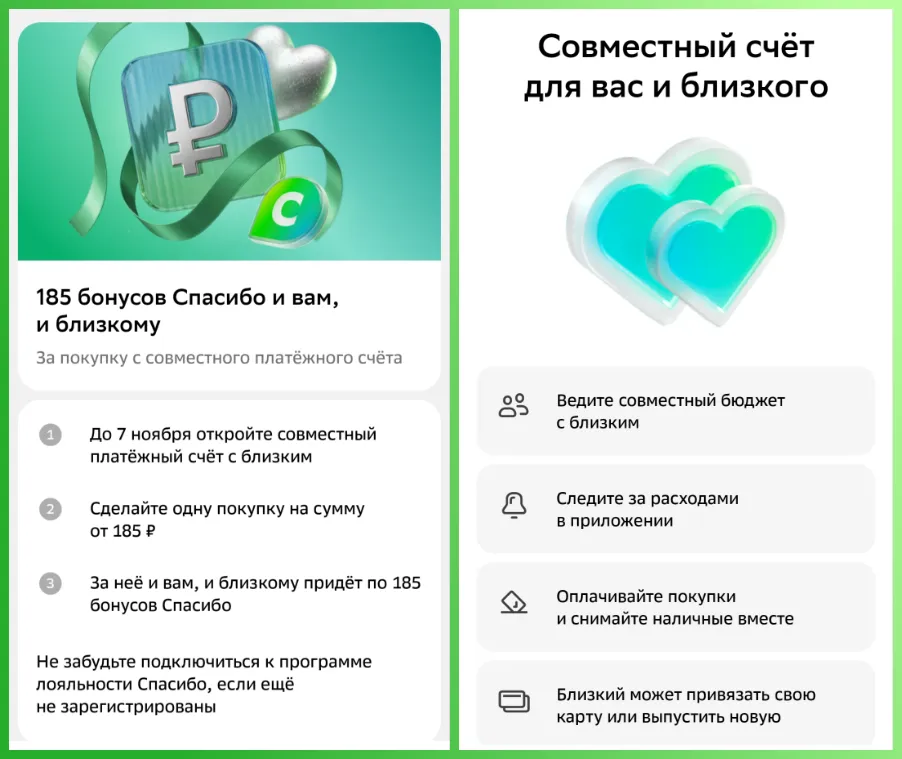


Вот это "подарочек" от Сбера 🥺
Долго считал, что страховка вкладов - это просто «государство вернёт деньги, если что». А когда сумма выросла, полез разбираться - и выяснил несколько вещей, которые переворачивают картину. Главная: лимит 1,4 млн рублей - это не «максимум вклада», а потолок выплат на одного человека в одном банке. И у него есть нюансы, о которых мало кто говорит.
Скажу честно, я сам долго считал так: «Ставка 9% - значит, за год получу 9%». А потом сравнил два вклада с одинаковой ставкой и получил разные суммы на выходе. И начал разбираться, почему так происходит. Оказалось, что всё дело в капитализации и в том, как банк считает проценты. Рассказываю, что понял.

Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
Казалось бы, кредитная карта создана только для того, чтобы тратить деньги. Но с помощью нее можно и заработать. Я так зарабатываю деньги уже не первый год. Просто переводишь деньги с кредитного счёта на дебетовый, а потом на накопительный счет. Но дело в том, что почти у всех кредитных карт есть если не комиссия за переводы наличных, то процент за переводы. Нужно просто найти правильную кредитку:) Без комиссий и процентов за переводы. Тогда можно заработать на кредитке, положив с неё деньги...