Праздничный вклад: когда новогоднее название скрывает обычные условия
С наступлением поздней осени банки традиционно начинают выпускать «праздничные» вклады. Названия вроде «Новогодний чулок» или «Снегопад» звучат красиво, а обещанные ставки иногда выше стандартных. В текущем году сезон таких предложений стартовал уже в середине октября. Но за праздничной упаковкой не всегда скрывается реальная выгода. Разбираю, что стоит за сезонными продуктами и кому они действительно подходят.
Что именно предлагают банки в этом сезоне
Сезонные вклады обычно имеют короткий срок. Это объяснимо: банки хотят привлечь деньги на период, когда люди получают годовые премии и готовятся к праздникам. Один из банков предлагает вклад на 181 день под 13,4% годовых и на 367 дней под 13% годовых. Другой запустил продукт «Снегопад» со ставкой 7,5% годовых. Третий - вклад со ставкой до 8,3% на срок до 180 дней. Разброс ставок большой. Где-то праздничный вклад действительно выгоднее стандартного, а где-то - нет. Всё зависит от конкретного банка и условий. Эксперты прогнозируют, что к концу 2026 года ставки по вкладам в целом будут держаться в районе 13-14%. Поэтому новогодние предложения с доходностью около 14% могут быть интересны, но не всегда уникальны.

Часто это ограниченные по времени акции. Праздничный вклад нельзя открыть круглый год. Иногда он доступен только для новых клиентов или на определённую сумму. Это маркетинговый инструмент, а не постоянный продукт.
Где может скрываться подвох
- Название не гарантирует выгоду. «Новогодний» вклад может иметь ставку ниже, чем обычный вклад того же банка на аналогичный срок. Или более жёсткие условия: запрет на пополнение, минимальную сумму, отсутствие капитализации. Прежде чем открывать праздничный вклад, стоит сравнить его с обычными предложениями.
- Короткий срок - это дополнительный риск. Если вклад открывается на 3-6 месяцев, то после его окончания деньги нужно будет куда-то переложить. Ставки к тому времени могут измениться. Планировать доходность на длинный срок, опираясь на короткий сезонный вклад, рискованно.
- Праздничные акции часто подталкивают к импульсивным решениям. Красивое название, ограниченный срок, обещание «повышенной доходности» - всё это создаёт ощущение, что нужно действовать быстро. Но вклады - не тот продукт, где стоит спешить.
Кому это может подойти
Тем, у кого есть свободная сумма на 3-6 месяцев. Если деньги точно не понадобятся в ближайшее время, сезонный вклад может дать неплохой процент. Главное - сравнить его с альтернативами.
Тем, кто и так планировал открыть вклад. Если решение уже созрело, а праздничное предложение действительно выгоднее стандартного, почему нет. Но если вклад открывается только потому, что «акция», это не лучшая мотивация.
Тем, кто следит за ставками. Если ставка по новогоднему вкладу действительно выше рыночной, это повод рассмотреть его. Но стоит помнить, что после окончания срока придётся искать новый вариант.
Что важно проверить перед открытием
Сравнивайте, а не ведитесь на название. «Новогодний» - это маркетинг. Реальная выгода измеряется в процентах и условиях, а не в праздничном оформлении.
Читайте договор. Ограничения на пополнение, снятие, минимальную сумму - всё это может сделать вклад менее удобным, чем кажется.
Не закрывайте текущие вклады ради акции. Если вклад уже открыт под хорошую ставку, досрочное расторжение почти всегда означает потерю процентов. Праздничное предложение не стоит таких потерь.
Вывод и итог
Новогодние вклады - это сезонный маркетинговый инструмент. Иногда они действительно выгодны, иногда - нет. Решение стоит принимать не по названию, а по цифрам: ставка, срок, условия. Если предложение выгоднее стандартного и подходит под цели - почему нет. Если это просто красивая упаковка - лучше пройти мимо. Вклады должны работать на вас, а не на праздничное настроение банка.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Недавно банки пересмотрели условия по картам. Перемены получились сдержанными, но очень говорящими: кредитные карты продолжают дорожать, а дебетовые удерживают привлекательные бонусы - правда, за ними прячутся требования к клиенту. Смотрим, что изменилось и как выбирать карту, не попавшись на красивые цифры.
Хочу поделиться на страницах "Диалога" о платеже, который "пришёл сам", совершенно неожиданно для меня!

Казалось бы, логика простая: ЦБ сохранил ключевую ставку на уровне 14% - значит, и доходность по вкладам должна остаться прежней. Но рынок отреагировал иначе. В третьей декаде октября средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках достигла 13,09% годовых, а уже 6 ноября стало известно, что топ‑20 банков снизили среднюю ставку по годовым вкладам на 0,11 процентного пункта. Долгосрочные депозиты начали дешеветь, хотя короткие всё ещё держатся на высоком уровне. Это не...
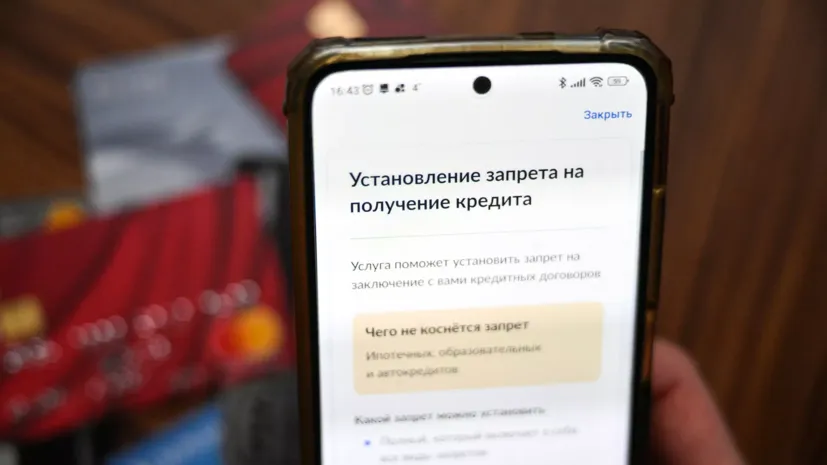
В России набирает силу необычная практика. Люди добровольно отказываются от возможности брать кредиты. Не потому, что им не дают, а потому что они сами так решили. К середине 2026 года самозапретом на займы воспользовались почти 30 миллионов человек. Цифра сопоставима с населением крупной страны, и она продолжает расти. За этим стоит не мода, а реальная потребность в защите - от мошенников, от собственных импульсов и от давления рекламы.

Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09% годовых. Это не рекорд, но заметный разворот после периода, когда доходность депозитов плавно снижалась. Банки снова начали бороться за деньги вкладчиков - но осторожно, без громких обещаний. И именно эта осторожность - ключ к пониманию того, какие вклады сейчас выгоднее и на что смотреть при выборе.

Долгое время мы с мужем оплачивали покупки хаотично: кто первый достал карту у кассы, тот и прикладывает пластик к терминалу. В конце месяца я заметила, что на обеих картах сгорают неиспользованные лимиты по кэшбэку, а на базовые категории вроде продуктов или аптек начисляется стандартный один процент. Чтобы не терять выгоду на ровном месте, я предложила четко разделить зоны ответственности между нашими счетами прямо в онлайн-банке.

Каждый месяц в новостях появляются истории о том, как на человека оформили микрозайм по утерянному паспорту или взломанному аккаунту Госуслуг. С 2025–2026 годов в России активно развивается и дополняется законодательство о самозапрете на выдачу кредитов. Это самый надежный способ сделать так, чтобы никто (даже вы сами в минуту слабости или под влиянием мошенников) не смог повесить на вас долг.
Доброго времени суток! Хочу рассказать, как я оказался в ситуации, когда платить по кредиту стало нечем, а банк решил просто тянуть время. Если бы не жалоба в Центробанк, не знаю, чем бы всё закончилось. Делюсь опытом, может, кому-то пригодится.Всё началось с того, что меня сократили на работе. Я остался без дохода, а через две недели нужно было вносить очередной платёж по потребкредиту - 14 500 рублей. У меня был кредит на 350 тысяч, брал на ремонт за год до этого. Я знал, что при снижении...