


Налог на вклады могут отсрочить: почему банки просят ещё год
Введение прогрессивной шкалы налогообложения вкладов, которое должно было заработать в ближайшее время, оказалось под вопросом. Банковское сообщество выступило с предложением сдвинуть сроки на год - до 1 января 2028 года. Причина не в желании отсрочить поступления в бюджет, а в технической и экономической сложности перехода. И для вкладчиков это может означать, что правила игры останутся прежними ещё на один год.
Что именно предлагают изменить
Речь идёт о механизме прогрессивной шкалы налогообложения доходов по вкладам. Сейчас налог на проценты рассчитывается по единым правилам, которые были введены несколько лет назад. Прогрессивная шкала предполагает, что ставка налога будет расти по мере увеличения дохода. Чем больше процентов получает вкладчик, тем выше процент изъятия.
Банки предлагают отложить введение этого механизма до 2028 года. Это не отказ от идеи, а просьба о дополнительном времени. За год кредитные организации смогут настроить системы, обучить сотрудников и подготовить клиентов к новым правилам.
Три причины, по которым банки просят паузу
- Техническая сложность. Прогрессивная шкала требует, чтобы банки корректно рассчитывали налог по каждому клиенту с учётом совокупного дохода по всем вкладам. Это сложнее, чем действующая система. Ошибки в расчётах могут привести к спорам с налоговой и недовольству клиентов.
- Необходимость разъяснительной работы. Вкладчики привыкли к определённому порядку. Переход на новую шкалу может вызвать вопросы и тревогу. Банкам нужно время, чтобы объяснить клиентам, как это будет работать и кого коснётся.
- Экономическая целесообразность. В условиях, когда ставки по вкладам остаются высокими, а люди активно перемещают средства между банками, резкое изменение налогообложения может привести к оттоку средств. Отсрочка позволяет сохранить стабильность на рынке сбережений.
В чем суть
Хорошая новость: правила останутся прежними ещё на год. Если отсрочку одобрят, вкладчики смогут планировать свои доходы по текущим правилам. Это особенно важно для тех, кто держит крупные суммы на долгосрочных вкладах и рассчитывает на определённый уровень дохода.
Но это не отмена налога. Налог на проценты по вкладам существовал и раньше. Прогрессивная шкала лишь меняет принцип расчёта. Отсрочка означает, что переход произойдёт позже, а не что налог исчезнет.
Стоит следить за новостями. Решение пока не принято. Это предложение банковского сообщества, которое должно быть рассмотрено регулятором и законодателями. Если отсрочку одобрят, об этом объявят официально. Если нет - прогрессивная шкала может заработать в изначально запланированные сроки.
Заключение. Пауза, а не отмена
Предложение отложить введение прогрессивной шкалы налогообложения вкладов - это попытка избежать резких изменений на рынке сбережений. Банки просят время, чтобы подготовиться, а вкладчики получают ещё один год предсказуемости. Но это не отмена налога и не повод расслабляться. Налог на проценты по вкладам остаётся частью системы. И чем раньше вкладчик это поймёт, тем проще ему будет планировать свои финансы. Отсрочка - это пауза, а не отмена правил. И использовать её стоит с умом.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


До конца этого года в России заработает обновлённый механизм обмена данными между кредиторами и бюро кредитных историй. С 31 декабря банки и микрофинансовые организации будут обязаны передавать сведения об обращениях за потребительскими кредитами практически в режиме реального времени. Речь идёт не только о выданных займах, но и о самих заявках, а также об их статусе - одобрено или отклонено. Раньше на передачу данных уходило не менее суток, теперь временной лаг будет сведён к минимуму.
Многие заемщики знакомы с заманчивыми предложениями: первые год-два платёж по кредиту совсем небольшой, а потом резко вырастает. На бумаге это выглядит как способ легче войти в кредит, особенно если речь идёт об ипотеке или крупной сумме. Но на практике такие схемы часто приводят к тому, что человек не справляется с нагрузкой, когда наступает время платить по-настоящему. Банк России решил положить этому конец.
Свой предыдущий рассказ о так называемой Инвесткопилке я закончила обещанием рассказать о еще одной возможности вложить временно свободные деньги в несколько более интересный банковскй продукт. Интересный прежде всего более высокими процентами на вклады, чем предлагают сейчас почти все банки. Это так называемый СОВМЕЩЕННЫЙ ИЛИ КОМБИНИРОВАННЫЙ ВКЛАД. Рассказываю.
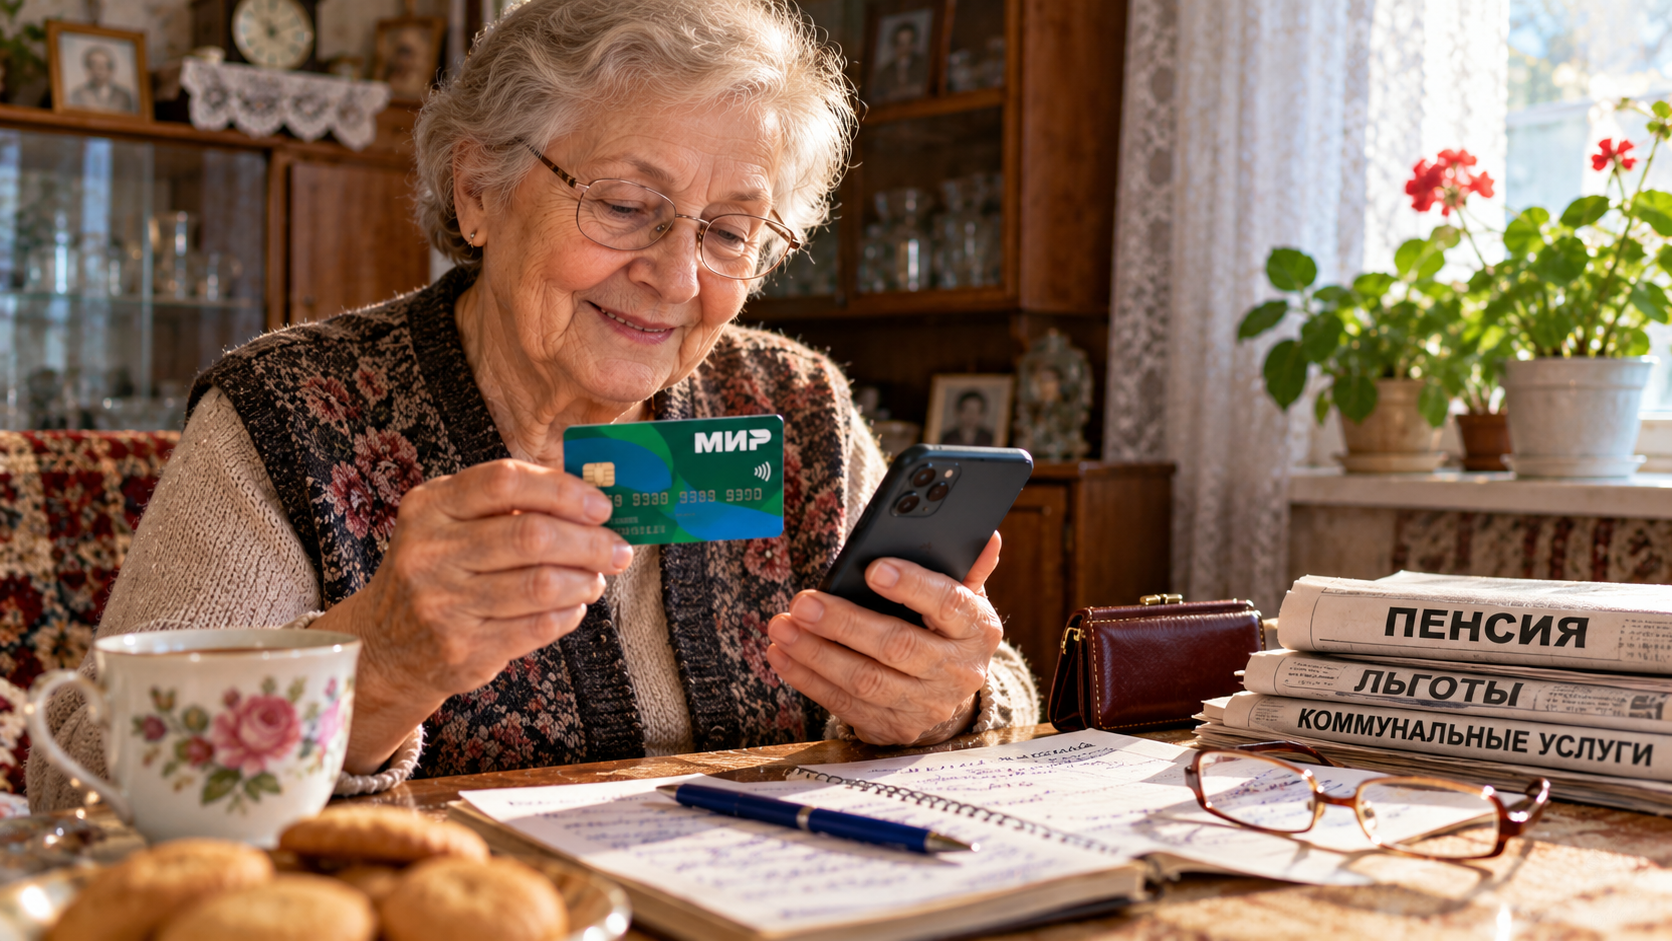
С ноября текущего года Национальная платёжная система «Мир» меняет условия для пенсионеров, которые получают выплаты на карту. Изменения затрагивают кэшбэк, комиссии, безопасность и даже функцию самой карты. Теперь она не просто хранит деньги, а становится единым социальным идентификатором, который может заменить сразу несколько документов.
Банк может в одностороннем порядке снизить кредитный лимит по карте — это условие кредитного договора. При рассмотрении заявки на любой кредитный продукт банки оценивают кредитную историю, рейтинг, долговую нагрузку и платёжеспособность. Кредитный рейтинг — оценка состояния кредитной истории в баллах от 0 до 1000; записи о многократных просрочках его понижают. Долговая нагрузка показывает, сколько процентов дохода уходит на обязательства по кредитам; в расчёте учитывают даже неиспользуемую...
В разговорах про вклады почти всегда звучит эта надежда: «Ну вот, дают 14% годовых — это же больше инфляции, значит, я не просто сохраню деньги, а ещё и заработаю». Человек фиксирует ставку, радуется, кладёт деньги, а через год смотрит на итоговую сумму и недоумевает: «Вроде всё по плану, а прибавка какая‑то скромная».
Дело в том, что одна цифра — ставка — не показывает реальный доход. На него влияет сразу несколько механизмов, и часть из них работает не в пользу вкладчика.
Капитализация: плюс...
В работе с заёмщиками часто слышу: «Сейчас возьму ещё один кредит, чтобы закрыть старый — так спокойнее». Человек хочет «навести порядок» и убрать ежемесячный платёж, который давит. А в итоге через полгода понимает, что теперь платит больше, а срок растянулся ещё на несколько лет.
Рефинансирование или «перекрытие» долга — это не автоматическое снижение нагрузки. Это новый договор со своими условиями. И если смотреть только на размер ежемесячного платежа, легко пропустить, как растёт общая...
В работе с кредитами чаще всего слышу эту фразу: «Ну там же ставка всего 12%! Это же почти даром». Человек видит одну цифру, цепляется за неё, а дальше уже не вчитывается. А потом приходит ко мне с графиком платежей и вопросом: «Я взял 300 тысяч, а вернуть надо почти 550. Как так?»
Дело в том, что «ставка» — это только часть картины. Она показывает, сколько банк берёт за пользование деньгами в год, но не учитывает ни срок, ни дополнительные платежи. И когда кредит берут на 5 лет, даже...
Брал потребкредит на 600 тысяч рублей под 18,5% годовых на четыре года. Платёж - около 17 800 рублей в месяц. Через полгода появились свободные 120 тысяч, и я внёс их досрочно. Приложение предложило два варианта: сократить срок или уменьшить платёж.
Быстробанк повысил % ставки по вкладу,, Выгодный,, . Наибольшая ставка-13,7% на некоторых сроках.