Как выбрать кредит для малого бизнеса?
Каждый предприниматель рано или поздно сталкивается с необходимостью привлечения дополнительных средств для расширения или развития бизнеса. Выбор подходящего кредитного продукта зависит от нескольких факторов.
Цель кредита. Прежде чем подавать заявку, важно понимать, для чего нужны деньги: расширение ассортимента, приобретение оборудования и техники, маркетинг и реклама, оборотные средства для текущей деятельности. Чёткая цель помогает выбрать тип кредита и сформулировать запрос.
Типы продуктов. Кредиты на развитие бизнеса используются для расширения, покупки оборудования или увеличения производства. Кредиты на оборотные средства покрывают текущие расходы, зарплаты и аренду. Микрокредиты предоставляются на более гибких условиях, но с высоким процентом. Ипотечные кредиты для бизнеса нужны при покупке коммерческой недвижимости — кредит с залогом недвижимости в таком случае подходит лучше.
Процентная ставка и стоимость. Ставка определяет, сколько придётся переплатить по итогам обязательств: чем ниже, тем выгоднее кредит. Но на общую стоимость влияют и другие комиссии — за обработку заявки, страхование кредита, досрочное погашение, поэтому условия банка изучаются внимательно, а реальная стоимость считается на онлайн-калькуляторах или с финансовым консультантом.
Сроки. Срок кредитования зависит от того, как долго планируется использовать деньги. Для короткого финансирования выбирают краткосрочные кредиты с быстрым погашением и меньшими суммами, чтобы ежемесячные выплаты не стали чрезмерной нагрузкой и не мешали основным операциям бизнеса. Для долгосрочных кредитов на большие суммы — покупка недвижимости или оборудования — срок может составлять несколько лет, и важно заранее рассчитать влияние займа на финансовый поток и ликвидность.
Гарантии и залог. Малому бизнесу не всегда легко получить кредит без гарантий: банки часто требуют залог в виде имущества или поручительства. Активы — недвижимость, оборудование, автомобили — используются как залог для снижения ставки или повышения шансов на одобрение, но при неуплате кредита эти активы можно потерять. При отсутствии подходящих активов рассматриваются личные гарантии или альтернативные варианты — микрофинансовые организации и государственные программы.
Гибкость условий. Многие банки предлагают кредиты с фиксированными и плавающими ставками. Важна возможность досрочного погашения: некоторые банки штрафуют за него, что увеличивает общую стоимость, а льготные условия без штрафов становятся фактором при выборе.
Денежный поток. Каждое кредитное обязательство интегрируется в финансовую модель бизнеса: важно понимать, как ежемесячные выплаты повлияют на денежный поток компании. Высокорисковый заём может стать обременительным, особенно если продажи не соответствуют планируемым, поэтому составляются подробный бизнес-план и финансовый прогноз с учётом возможных колебаний.
Госпрограммы. Для малого бизнеса существуют государственные субсидии, гранты и льготные кредиты, которые снижают финансовую нагрузку: низкие ставки, длительные сроки и минимальные требования к залогу. Стоит проверить, действуют ли такие программы в регионе.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Здравствуйте!Вот задачка:преобрела на Яндекс маркете в рассрочку супер сплит вещь.одновременно с ним "привязался" лайт сплит.вещь вернула,возврат средств вернулся на супер сплит,а чтобы закрыть лайт сплит и он не висел, внесла сумму,которую для анулирования требовалась.
Сейчас почти в каждом интернет-магазине при оплате предлагают разбить сумму на четыре части без переплат. Многие воспринимают это как удобную рассрочку от самого продавца и активно пользуются кнопкой при покупке техники или одежды. Кажется, что никаких процентов нет, а значит и для банков вы остаетесь чистым заёмщиком. На деле все работает иначе.

Система страхования вкладов, которая много лет оставалась неизменной, готовится к серьезному обновлению. 10 ноября 2026 года стало известно, что законопроект об увеличении лимитов страхового возмещения прошел первое чтение в Госдуме. Изменения затронут не только обычных вкладчиков, но и тех, кто покупает жилье через эскроу-счета. И это может заметно изменить правила игры на рынке сбережений.
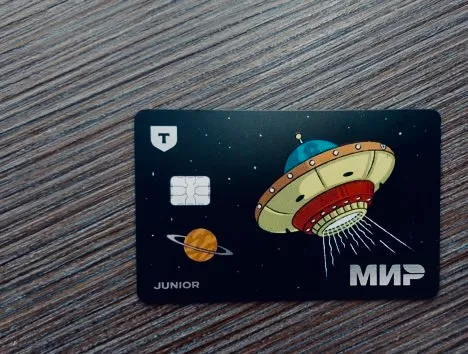
Когда сыну исполнилось семь, я решил, что наличные - это неудобно и небезопасно. Он терял купюры, а я не всегда понимал, на что ушли деньги. Стал изучать, какие банки в 2026 году вообще дают возможность открыть детскую карту. Оказалось, выбор есть: Сбер предлагает «СберKids» для детей от 6 до 13 лет, Альфа-Банк - карту для детей от 6 до 14 лет, а Т-Банк - «Джуниор» для детей с семи лет. Есть и другие варианты, но я остановился на Т-Банке, потому что у меня там уже был счёт, и обслуживание...
Введение прогрессивной шкалы налогообложения вкладов, которое должно было заработать в ближайшее время, оказалось под вопросом. Банковское сообщество выступило с предложением сдвинуть сроки на год - до 1 января 2028 года. Причина не в желании отсрочить поступления в бюджет, а в технической и экономической сложности перехода. И для вкладчиков это может означать, что правила игры останутся прежними ещё на один год.

До конца этого года в России заработает обновлённый механизм обмена данными между кредиторами и бюро кредитных историй. С 31 декабря банки и микрофинансовые организации будут обязаны передавать сведения об обращениях за потребительскими кредитами практически в режиме реального времени. Речь идёт не только о выданных займах, но и о самих заявках, а также об их статусе - одобрено или отклонено. Раньше на передачу данных уходило не менее суток, теперь временной лаг будет сведён к минимуму.
Многие заемщики знакомы с заманчивыми предложениями: первые год-два платёж по кредиту совсем небольшой, а потом резко вырастает. На бумаге это выглядит как способ легче войти в кредит, особенно если речь идёт об ипотеке или крупной сумме. Но на практике такие схемы часто приводят к тому, что человек не справляется с нагрузкой, когда наступает время платить по-настоящему. Банк России решил положить этому конец.
Свой предыдущий рассказ о так называемой Инвесткопилке я закончила обещанием рассказать о еще одной возможности вложить временно свободные деньги в несколько более интересный банковскй продукт. Интересный прежде всего более высокими процентами на вклады, чем предлагают сейчас почти все банки. Это так называемый СОВМЕЩЕННЫЙ ИЛИ КОМБИНИРОВАННЫЙ ВКЛАД. Рассказываю.
С ноября текущего года Национальная платёжная система «Мир» меняет условия для пенсионеров, которые получают выплаты на карту. Изменения затрагивают кэшбэк, комиссии, безопасность и даже функцию самой карты. Теперь она не просто хранит деньги, а становится единым социальным идентификатором, который может заменить сразу несколько документов.