Детская карта: как выбирал, настраивал контроль и чему это научило сына
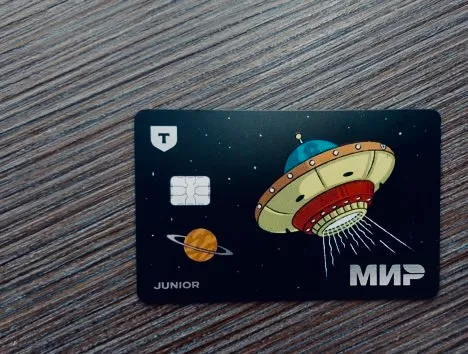
Когда сыну исполнилось семь, я решил, что наличные - это неудобно и небезопасно. Он терял купюры, а я не всегда понимал, на что ушли деньги. Стал изучать, какие банки в 2026 году вообще дают возможность открыть детскую карту. Оказалось, выбор есть: Сбер предлагает «СберKids» для детей от 6 до 13 лет, Альфа-Банк - карту для детей от 6 до 14 лет, а Т-Банк - «Джуниор» для детей с семи лет. Есть и другие варианты, но я остановился на Т-Банке, потому что у меня там уже был счёт, и обслуживание карты бесплатное, включая уведомления. Оформление заняло пару минут в приложении: выбрал дизайн, подтвердил данные, и карту привезли курьером.
Лимиты: где именно настраиваются
В приложении Т-Банка я захожу в счёт «Джуниор», нажимаю на иконку карты и вижу два вида лимитов: месячный на покупки и снятие наличных и дневной на снятие наличных. Меняю сумму, подтверждаю - готово. Я поставил сыну 3000 рублей в месяц на покупки. Этого хватает на школьные обеды и мелкие траты, но недостаточно для крупной спонтанной покупки. Если он захочет что-то дороже, мы обсуждаем это отдельно, и я временно поднимаю лимит через приложение.
Категории MCC: что реально можно запретить
Здесь я ожидал большего. Гибкой настройки по конкретным MCC-кодам (например, разрешить книжный магазин, но запретить видеоигры) в стандартном приложении нет. Зато есть возможность полностью запретить покупки в интернете и снятие наличных. Я запретил онлайн-покупки и снятие наличных. Если сыну нужно что-то купить в сети, он просит меня, и я оплачиваю своей картой или временно разрешаю операцию. Это не идеал, но так я хотя бы контролирую, куда уходят деньги.
Уведомления: обязательный минимум
По карте «Джуниор» уведомления о каждой операции приходят бесплатно и мне, и сыну. Я вижу все траты в своём приложении, а он видит остаток в своём. Это оказалось важнее всех запретов: когда он видит, что после покупки чипсов осталось мало, он начинает думать. Ещё одна полезная функция - «Защита близких»: если ребёнок пытается перевести деньги на незнакомый номер, операция приостанавливается, и мне приходит запрос на подтверждение. Я подтверждаю только те переводы, которые считаю нужными.
Что в итоге
Сын стал аккуратнее. Он знает, что лимит не бесконечный, и если хочет что-то дорогое, должен копить. Я вижу все траты, но не стою над душой. Гибкой настройки по MCC мне не хватает, но базовые ограничения и уведомления закрывают главные риски. Если будете оформлять детскую карту, сразу проверьте, какие лимиты и запреты доступны в приложении именно вашего банка - от этого зависит, насколько спокойно вы будете себя чувствовать.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Введение прогрессивной шкалы налогообложения вкладов, которое должно было заработать в ближайшее время, оказалось под вопросом. Банковское сообщество выступило с предложением сдвинуть сроки на год - до 1 января 2028 года. Причина не в желании отсрочить поступления в бюджет, а в технической и экономической сложности перехода. И для вкладчиков это может означать, что правила игры останутся прежними ещё на один год.

До конца этого года в России заработает обновлённый механизм обмена данными между кредиторами и бюро кредитных историй. С 31 декабря банки и микрофинансовые организации будут обязаны передавать сведения об обращениях за потребительскими кредитами практически в режиме реального времени. Речь идёт не только о выданных займах, но и о самих заявках, а также об их статусе - одобрено или отклонено. Раньше на передачу данных уходило не менее суток, теперь временной лаг будет сведён к минимуму.
Многие заемщики знакомы с заманчивыми предложениями: первые год-два платёж по кредиту совсем небольшой, а потом резко вырастает. На бумаге это выглядит как способ легче войти в кредит, особенно если речь идёт об ипотеке или крупной сумме. Но на практике такие схемы часто приводят к тому, что человек не справляется с нагрузкой, когда наступает время платить по-настоящему. Банк России решил положить этому конец.
Свой предыдущий рассказ о так называемой Инвесткопилке я закончила обещанием рассказать о еще одной возможности вложить временно свободные деньги в несколько более интересный банковскй продукт. Интересный прежде всего более высокими процентами на вклады, чем предлагают сейчас почти все банки. Это так называемый СОВМЕЩЕННЫЙ ИЛИ КОМБИНИРОВАННЫЙ ВКЛАД. Рассказываю.
С ноября текущего года Национальная платёжная система «Мир» меняет условия для пенсионеров, которые получают выплаты на карту. Изменения затрагивают кэшбэк, комиссии, безопасность и даже функцию самой карты. Теперь она не просто хранит деньги, а становится единым социальным идентификатором, который может заменить сразу несколько документов.
Банк может в одностороннем порядке снизить кредитный лимит по карте — это условие кредитного договора. При рассмотрении заявки на любой кредитный продукт банки оценивают кредитную историю, рейтинг, долговую нагрузку и платёжеспособность. Кредитный рейтинг — оценка состояния кредитной истории в баллах от 0 до 1000; записи о многократных просрочках его понижают. Долговая нагрузка показывает, сколько процентов дохода уходит на обязательства по кредитам; в расчёте учитывают даже неиспользуемую...
В разговорах про вклады почти всегда звучит эта надежда: «Ну вот, дают 14% годовых — это же больше инфляции, значит, я не просто сохраню деньги, а ещё и заработаю». Человек фиксирует ставку, радуется, кладёт деньги, а через год смотрит на итоговую сумму и недоумевает: «Вроде всё по плану, а прибавка какая‑то скромная».
Дело в том, что одна цифра — ставка — не показывает реальный доход. На него влияет сразу несколько механизмов, и часть из них работает не в пользу вкладчика.
Капитализация: плюс...
В работе с заёмщиками часто слышу: «Сейчас возьму ещё один кредит, чтобы закрыть старый — так спокойнее». Человек хочет «навести порядок» и убрать ежемесячный платёж, который давит. А в итоге через полгода понимает, что теперь платит больше, а срок растянулся ещё на несколько лет.
Рефинансирование или «перекрытие» долга — это не автоматическое снижение нагрузки. Это новый договор со своими условиями. И если смотреть только на размер ежемесячного платежа, легко пропустить, как растёт общая...
В работе с кредитами чаще всего слышу эту фразу: «Ну там же ставка всего 12%! Это же почти даром». Человек видит одну цифру, цепляется за неё, а дальше уже не вчитывается. А потом приходит ко мне с графиком платежей и вопросом: «Я взял 300 тысяч, а вернуть надо почти 550. Как так?»
Дело в том, что «ставка» — это только часть картины. Она показывает, сколько банк берёт за пользование деньгами в год, но не учитывает ни срок, ни дополнительные платежи. И когда кредит берут на 5 лет, даже...
Брал потребкредит на 600 тысяч рублей под 18,5% годовых на четыре года. Платёж - около 17 800 рублей в месяц. Через полгода появились свободные 120 тысяч, и я внёс их досрочно. Приложение предложило два варианта: сократить срок или уменьшить платёж.