Деньги в подарок от родителей на ВНЖ: как объяснить банку их происхождение
Довольно часто ко мне приходят клиенты, у которых часть суммы на ВНЖ или на первое время после переезда дали родители. Квартиру продали, накопления отдали, помогли с первым взносом. Для семьи это обычная история. Для банка это вопрос, на который нужно ответить документами. Расскажу, как я готовлю такие случаи, чтобы проверка прошла спокойно.
Почему банк вообще спрашивает
Когда на счёт приходит крупная сумма от другого человека, банк обязан понять, откуда эти деньги и почему они у вас. Это не подозрение лично к вам, а обычная проверка по правилам противодействия отмыванию денег. Зарубежные банки и государственные программы ВНЖ смотрят на это особенно внимательно: им важно увидеть цепочку от первоначального источника до вашего счёта.
Слова «мама помогла» без бумаг почти никогда не работают. Нужна понятная история, где каждое звено чем-то подтверждено.
Цепочка, которую нужно показать
Я обычно раскладываю её на три части.
Первая: откуда деньги появились у родителей. Это может быть продажа квартиры, многолетние накопления с зарплаты, пенсия, вклад, наследство. Под каждый вариант свои документы: договор купли-продажи и выписка о поступлении денег, справки о доходах, история вклада.
Вторая: как деньги перешли к вам. Лучше всего, если это банковский перевод с назначением платежа, где прямо указано, что это подарок или помощь. Наличные, переданные из рук в руки, потом очень трудно объяснить.
Третья: как деньги оказались на вашем счёте за границей. Здесь нужны выписки по вашему счёту, подтверждения переводов и, если была конвертация, документы по ней.
Договор дарения или письмо
Многие банки и консультанты по ВНЖ просят оформить дарение письменно. Это может быть договор дарения денежных средств или письмо от родителей, где указано, кто дарит, кому, какую сумму и что возвращать её не нужно. Какая именно форма подойдёт и нужно ли её заверять у нотариуса, зависит от страны и банка, поэтому я всегда уточняю это заранее, до перевода.
Если документ на русском, почти наверняка понадобится перевод, а иногда и апостиль. Об этом лучше подумать сразу, чтобы не терять недели на этапе подачи.
Налоговая сторона
Дарение между близкими родственниками в России, как правило, не облагается налогом у получателя. Но правила страны, где вы живёте по ВНЖ, могут быть другими, особенно если вы уже стали там налоговым резидентом. В некоторых странах есть налог на дарение или обязанность задекларировать крупный подарок. Я советую проверить это с местным налоговым консультантом до того, как деньги придут, а не после.
Частые ошибки
Перевод несколькими мелкими суммами через разных людей. Со стороны это выглядит как попытка что-то скрыть, хотя чаще всего люди просто не подумали.
Пустое назначение платежа или формулировка вроде «за услуги». Потом приходится объяснять, какие это были услуги.
Нет документов о том, откуда деньги у самих родителей. Банк может принять ваш перевод, но остановится на вопросе о первоначальном источнике.
Деньги долго ходили между счетами перед отправкой. Каждое лишнее звено требует своего объяснения.
Что подготовить заранее
Мой короткий список перед таким переводом:
- документ об источнике денег у родителей;
- договор дарения или письмо о подарке;
- перевод с понятным назначением платежа, лучше одной суммой и напрямую;
- выписки по счетам отправителя и получателя;
- переводы документов на нужный язык.
Когда всё это собрано до перевода, проверка обычно занимает считанные дни. Когда документы ищут уже после запроса банка, история может растянуться на месяцы. Если у вас был опыт объяснения семейной помощи банку, поделитесь в комментариях, какие документы у вас попросили.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Слежу за рынком недвижимости довольно давно, и этой осенью происходит что-то очень странное. Обычно как бывает: в конце августа - начале сентября студенты и те, кто возвращается из отпусков, сметают все приличные варианты, а порой и весьма посредственные варианты тоже разлетаются как горячие пирожки. Начинается «высокий сезон», арендодатели задирают ценники, квартиранты устраивают чуть ли не кастинги за право снять приличную однушку. Но в этом году классического ажиотажа так и не случилось.

В сети снова шум: «пенсионные фонды закрывают, а все накопления заберут». Спокойно, без паники — фонды остаются на месте, но правила игры действительно меняют по-крупному.
До недавнего времени я, как и многие, относился к налогам философски: есть официальная зарплата, с нее автоматически списывают 13%, и с этим ничего не сделаешь. Но когда я оплачивал обучение на курсах повышения квалификации (или за учебу в вузе), сумма за год вышла приличная — 120 000 рублей. Отдавать такие деньги было немного обидно, и тут я вспомнил, что где-то слышал про налоговый вычет. Решил разобраться, как это работает, и не прогадал.
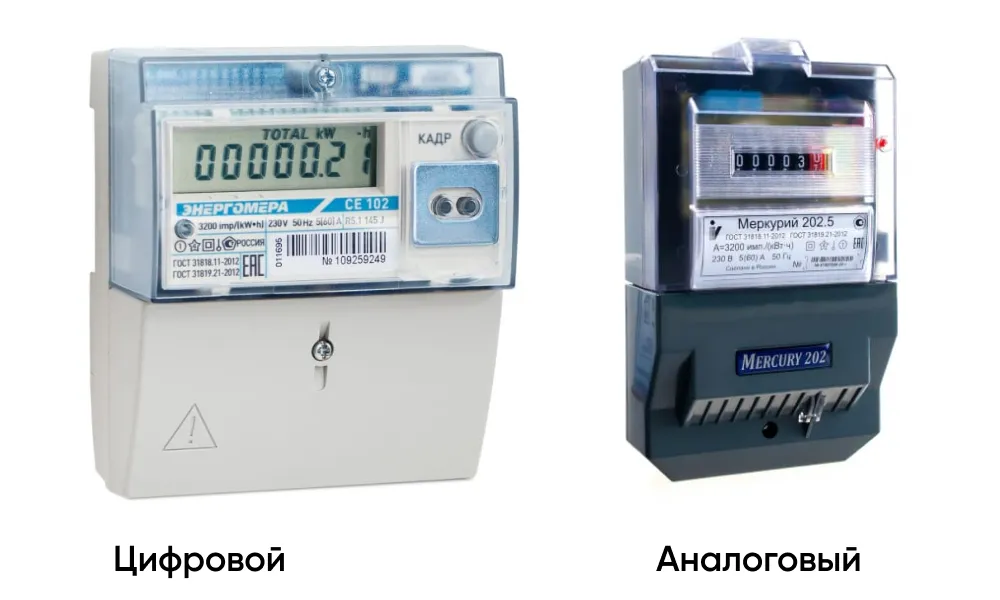
Раньше я относился к квитанциям за ЖКХ по принципу «пришла бумажка — оплатил и забыл». Но в какой-то момент заметил, что сумма за свет начала неприятно расти. Сначала списал это на то, что дома стало больше техники, потом купили посудомойку, а еще я часто работаю из дома за мощным компьютером. В итоге вместо привычных 3 000 рублей я увидел в квитанции 4 500. Именно тогда я решил разобраться, из чего складывается эта сумма, и можно ли на этом сэкономить.
Многие мои клиенты после получения ВНЖ рано или поздно открывают в новой стране свою компанию или регистрируются как индивидуальные предприниматели. Кто-то переводит туда консалтинг, кто-то запускает небольшой местный бизнес. И почти всегда первый практический вопрос звучит так: можно ли пока принимать деньги на личный счёт, а бизнес-счёт открыть потом? Я обычно отвечаю, что «потом» обходится дороже, чем кажется. Расскажу, почему, и как я советую подходить к этому шагу.
Почти каждый мой клиент после получения ВНЖ задаёт один и тот же вопрос: зачем идти в отделение и собирать папку документов, если можно открыть счёт в приложении за вечер? Вопрос справедливый. Цифровые банки действительно удобны, и я сама ими пользуюсь. Но за годы работы я видела достаточно историй, где ставка только на приложение заканчивалась неприятно. Расскажу, как я объясняю разницу и что советую на практике.
1. Полный цифровой "обнуль" (сделать сегодня).
С 1 января 2027 года реклама финансовых продуктов в России будет выглядеть иначе. Банк России утвердил новые требования, которые запрещают использовать формулировки, создающие ложное ощущение безопасности. Слова «гарантированный доход», «без риска», «самый выгодный» и им подобные исчезнут из объявлений банков, страховых компаний, микрофинансовых организаций и инвестиционных платформ. Нарушения будут наказываться штрафами, а не устными замечаниями.
От покупки первого фотоаппарата до открытия собственной фотостудии у меня прошел максимум год. Звучит как история успеха, правда? На деле - хрестоматийный пример того, как сжечь деньги с элегантностью, достойной отдельного кино.