


ЦБ не спешит снижать ключевую ставку, что это значит для обыных людей
На прошлой неделе Эльвира Набиуллина, глава Центробанка, выступила в Госдуме. Они презентовали план развития экономики и денежной политики аж до 2029 года. Обычно я такие официальные трансляции пропускаю, но сейчас решил, что лучше послушать, ведь условия быстро меняются, да и экономика сейчас, на мой взгляд, не в лучшем виде. Да пора решать, что делать с накоплениями и стоит ли вообще думать про расширение жилплощади. Поэтому решил вникнуть в цифры и прикинуть, как это отразится на наших с вами кошельках.
Если говорить коротко – то возвращения к дешевым деньгам в ближайшее время ждать не стоит.
В первую очередь всех, конечно, интересует ключевая ставка. ЦБ прямым текстом говорит, что она останется высокой еще долго. Базовый сценарий предполагает, что ставка будет плавно снижаться и дойдет до 7,5–8,5% только к 2029 году. А главная цель всего этого весьма жесткого подхода - это вернуть инфляцию к привычным 4% хотя бы в 2027 году.
Для нас, как обычных клиентов банков, тут напрашиваются два простых вывода. Первый приятный: время выгодных вкладов затягивается. Можно спокойно фиксировать высокую доходность на депозитах и не дергаться, банки будут щедро платить за наши деньги. Второй вывод грустный: про потребительские кредиты на машину или ремонт пока лучше забыть. Переплата при текущих условиях будет просто около космической.
Про недвижимость
В отчете много говорили про ипотеку, и тут прозвучала очень здравая мысль. Глава ЦБ прямо сказала, что людям нужны не доступные кредиты, а доступные квартиры. По факту вся выгода от льготных программ последних лет была съедена диким ростом цен на квадратные метры. Дешевая ипотека просто разогнала рынок недвижимости до небес. (Немного отступлю от основной мысли – дешевые программы ипотеки в последнее время тоже значительно сократились, а оставшиеся, скорее всего будут трансформированы не в лучшую сторону для заемщика, к сожалению).
Сейчас рынок жилья немного замер. Брать ипотеку под нынешние рыночные проценты — это финансовое самоубийство. Многие надеялись, что Центробанк вот-вот сжалится, резко опустит ставку, и мы снова побежим покупать квартиры. Но регулятор дал четко понять, что так не бывает. Если сейчас просто взять и обрушить ставку, народ радостно снимет свои миллиарды с депозитов и понесет их тратить. В том числе в бетон. Цены взлетят еще сильнее, и инфляция улетит в космос.
Про бизнес и экономику в целом
Предпринимателям сейчас объективно тяжело. Кредитоваться на развитие при таких ставках могут единицы. В итоге ЦБ прогнозирует довольно скромный рост экономики: в 2026 году всего около 0,5–1%, а к 2029 году - до 2,5%. Регулятор считает, что у многих компаний накопилась приличная подушка из собственных средств, и главная проблема сейчас даже не в дорогих кредитах, а в нехватке рабочих рук и низкой производительности труда.
Короче говоря, стратегия на ближайшие пару лет для обычного человека вырисовывается предельно понятная. Копим, держим деньги на длинных и коротких вкладах, получаем свои высокие проценты и максимально избегаем любых долгов. Жить в кредит пока слишком дорого, и это новая реальность, к которой просто нужно привыкнуть. (Все вышесказанное является личным мнением автора, не является финансовой рекомендацией).

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Банк России опубликовал отчёт «О наличном денежном обороте за III квартал 2026 года», и в нём сошлись два на первый взгляд противоречивых факта. Число выявленных поддельных банкнот за год сократилось на 21%, а объём наличных денег в обращении, наоборот, вырос на 22% и достиг 22,78 трлн рублей. Людей, пользующихся наличными, стало больше, а фальшивок при этом меньше - редкое сочетание, которое многое говорит о текущем состоянии денежной системы.
Здравствуйте, меня зовут,Тамбов Никита Сергеевич, я проживаю в городе Тольятти , год назад мне запретили пользоваться картами РФ хочу разобраться почему мне заблокировали счета и карты не по непонятной причине я не пользуюсь картами РФ уже год и более хочу пользоваться картами но не получается проблема не известна писал в поддержку в банк сказали то что у меня 161 ст . Так как я не разбираюсь и не понимаю как это можно исправить прошу помощи у вас надеюсь мне помогут и разберутся в этой всей...

По данным Объединённого кредитного бюро, в октябре 2026 года средний лимит по новым кредитным картам снизился до 109 тысяч рублей против 111 тысяч в сентябре. Падение скромное - всего 2 тысячи, но значим сам факт: это первое снижение после периода роста. При этом число выдач не сократилось: банки открыли 1,49 миллиона новых договоров, столько же, сколько месяцем ранее, а в годовом выражении - на 10% больше. Карты выдают так же активно, но с более скромными суммами на борту.
Народный банк Китая провёл операцию обратного РЕПО на 200 млрд юаней (около 30 млрд долларов) со сроком на полгода. Это не экстренная мера и не реакция на кризис - плановое вливание ликвидности. Но за рутинной операцией стоит важный контекст: китайские власти продолжают поддерживать экономику деньгами, а это отражается на всех рынках, включая российский.
Банк России представит предварительную оценку платёжного баланса РФ за третий квартал - в информационно‑аналитическом комментарии. Для финансового рынка это не просто статистика: данные показывают, как движется валюта через границы страны и что это значит для курса рубля, политики ЦБ и настроений инвесторов.

В ноябре 2026 года на рынке депозитов наметился любопытный сдвиг: пока ставки по коротким вкладам снижались, по длинным - на полтора и два года - они пошли вверх. Это первый ощутимый рост доходности долгосрочных депозитов после долгого периода, когда банки избегали долгосрочных обязательств.
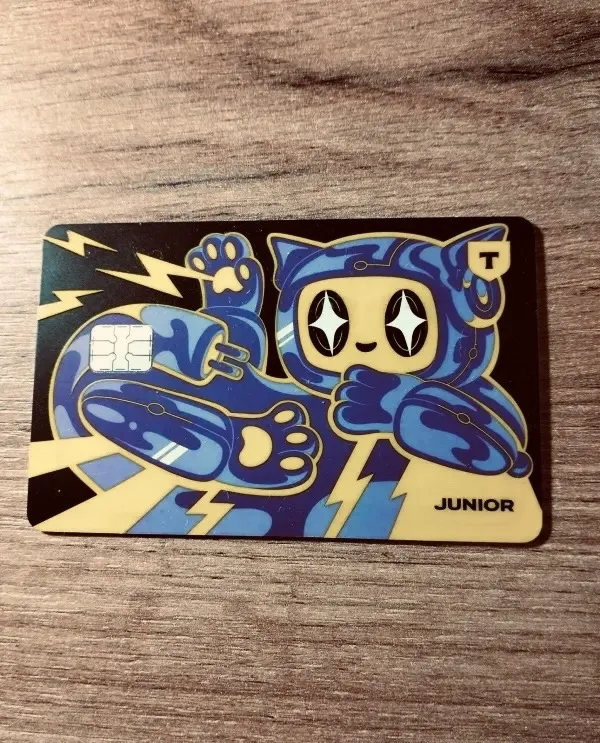
Как я чуть не проморгал тысячу рублей на донаты (опыт настройки Т-Джуниор).

Подскажите, кто может объяснить банку ЮниКредит, что получать ежегодную плату за обслуживание золотой карты, амсервисспредставлять как по обычной( в четыре раза дешевле) - это незаконная нажива?
Короткая государственная ОФЗ 26236 с погашением 17 мая 2028 года показывает в приложении доходность около 14,6% годовых при покупке за 88,8% от номинала. Но на деле регулярными купонами за год приходит почти втрое меньше денег, чем я ожидал увидеть сначала на экране.