


Почему российский рынок проигнорировал сбой в банках США и укрепил рубль
Вечером 16 ноября у четырёх крупнейших банков США - JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank - одновременно остановилось нормальное обслуживание клиентов. Новость мгновенно разлетелась по мировым агентствам, а в прессе тут же вспомнили о теории «цифрового апокалипсиса»: якобы 17 ноября хакеры должны были атаковать банковскую инфраструктуру и «уронить» интернет на три месяца. Паники не случилось, но рынки вздрогнули - и российский отреагировал совсем не так, как можно было ожидать.
Что известно о сбое
Затронуты четыре гиганта американского рынка. Обслуживание клиентов остановилось одновременно в JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank. Официальные причины пока не названы, но синхронный характер сбоя сразу наводит на мысль о системной проблеме, а не о локальной технической случайности. Совпадение с теорией «цифрового апокалипсиса» подогрело внимание. Накануне в СМИ активно обсуждали слух о том, что 17 ноября хакеры атакуют банковскую инфраструктуру и отключат интернет на три месяца. Даты совпали, что усилило нервозность, - однако прямой связи между сбоем и этой теорией никто не подтвердил.
Подготовка к подобным сценариям велась заранее. После пандемии ФРС обязала кредитные организации пройти стресс‑тесты, организовать резервное копирование и отдельные защищённые дата‑центры. Именно эти меры, по оценкам экспертов, не дали сбою перерасти в коллапс.
Как отреагировал российский рынок
Рубль укрепился. Во вторник, 17 ноября, российская валюта заметно прибавила на фоне коррекционного роста нефтяных цен и ожидания новых геополитических новостей. Паники, которую логично было бы ожидать от новостей о сбое в банках США, не последовало.
Рынок акций закрылся в плюсе. Индекс МосБиржи по итогам основных торгов вырос на 1% - до 2501,98 пункта. Инвесторы вместо бегства в защитные активы наращивали позиции в рискованных бумагах. Банк России действовал в штатном режиме. Регулятор провёл стандартный аукцион недельного РЕПО - экстренные меры не потребовались. Финансовая система работала без сбоев.
Почему паники не случилось
Изоляция финансовой инфраструктуры. Российский банковский сектор уже несколько лет функционирует в условиях ограниченного доступа к западным технологиям и платёжным системам. Зависимость от американских дата‑центров и инфраструктуры крупнейших банков США минимальна, поэтому сбой у них напрямую не транслируется на российские процессы. Опыт кризисов и резервирование. Российские банки прошли через серию стрессовых периодов и научились к сбоям готовиться: резервные мощности, дублирование систем, изоляция критической инфраструктуры стали нормой. Новость о проблемах у конкурентов никого не застала врасплох. Фокус на внутренних факторах. Для российского рынка сейчас определяющими являются нефть, ключевая ставка и геополитика, а не технические сбои за океаном. Инвесторы ориентируются на локальные драйверы, а не на глобальные шумы.
Что стоит учитывать дальше
Сбой - не конец системы. Даже крупнейшие банки мира сталкиваются с техническими проблемами. Важно не само наличие инцидента, а скорость восстановления: резервное копирование и стресс‑тесты существуют именно для таких ситуаций.
Взаимосвязь рынков не исчезла. Если бы сбой в США перерос в затяжной кризис ликвидности, последствия ощутили бы все. Пока же речь идёт о локальном техническом инциденте, а не о структурном коллапсе.
Российскому инвестору полезен трезвый взгляд. Новости из‑за океана стоит читать, но паниковать из‑за каждой не нужно: у локального рынка своя логика. Этот день её подтвердил - пока американские банки разбирались с неполадками, российский рынок рос.
Локальная устойчивость против глобальных шумов
Сбой в крупнейших банках США - событие громкое, но не катастрофическое. Российский финансовый рынок отреагировал не паникой, а ростом: рубль укрепился, индекс МосБиржи прибавил 1%, Банк России работал в штатном режиме. Это не значит, что глобальные риски исчезли - это значит, что у российской финансовой системы есть запас прочности и собственные драйверы, которые в моменте оказались сильнее внешних новостей. Главное - не путать технический сбой с системным кризисом и следить в первую очередь за тем, что происходит на собственном рынке.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

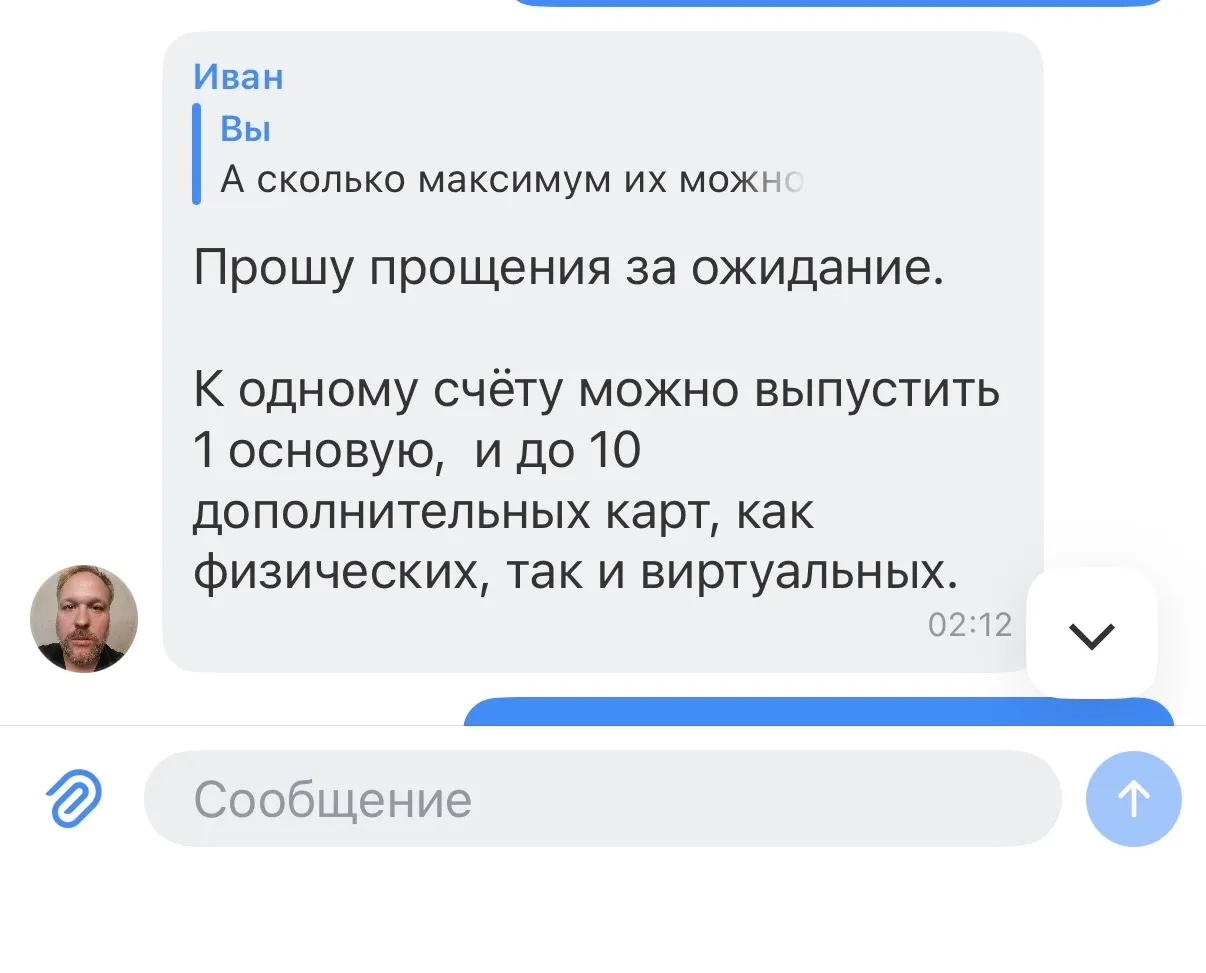
В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
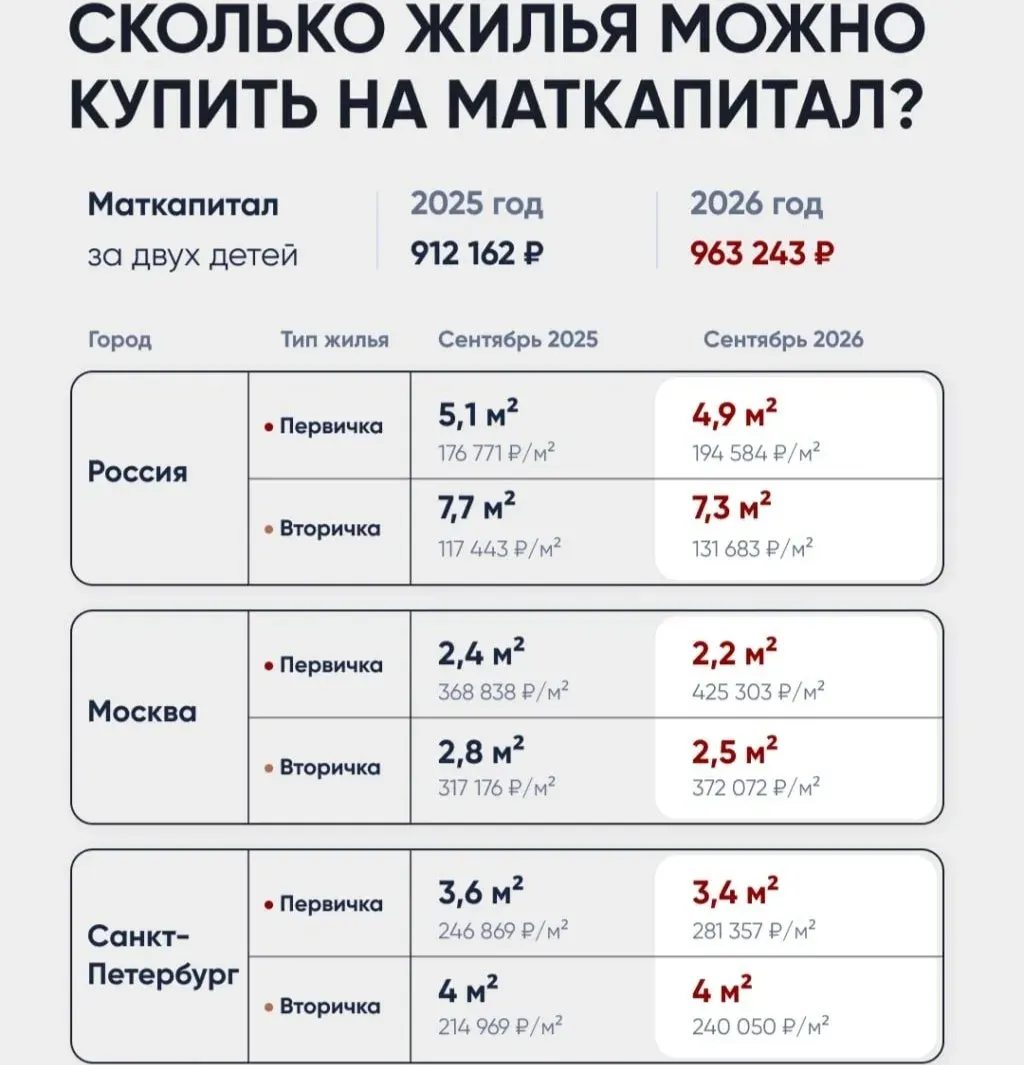
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.

С 17 .11 банк Хлынов предлагает для открытия вклад на 3 месяца со ставкой - 14% , от 20т ₽. Имеются требования по статусу ,, новый клиент ,, ( отсутствии депозитных продуктов более 3 мес , до даты открытия этого вклада ) или перевод пенсии в банк ,, Хлынов,,
Банк ,, Левобережный,, ввёл в линейку своих депозитных продуктов вклад,, Новогодний чулок,, с ежеквартальной капитализацией % на сроки: 181день/ 367 с % ставками соответственно 13,4/ 13.