К кому идти при переезде из России с капиталом
Идти нужно не к одному специалисту, а к тому, кто видит всю конструкцию сразу: банк отвечает за счёт, юрист за документ, налоговый консультант за одну юрисдикцию, и ни один из них не отвечает за стыки между ними. При переезде с капиталом все дорогие ошибки живут именно на стыках.
Это не придирка к специалистам. Это описание их рамки.
Вот как выглядит типичный расклад. Вы спрашиваете в банке, что будет со счётом после переезда, — вам отвечают про этот счёт. Спрашиваете у юриста про квартиру — он отвечает про квартиру. Спрашиваете у бухгалтера про декларацию — он отвечает про декларацию. Каждый ответ верный. Сумма ответов не складывается в решение, потому что никто не считает последствия одного решения для остальных.
Простой пример, который я вижу каждый сезон. Человек продаёт квартиру, чтобы увезти деньги. Сделка проходит в том месяце, когда он уже перестал быть налоговым резидентом. Юрист сопроводил сделку безупречно. Налоговых последствий не считал никто, потому что это не его участок.
Что должно быть сделано до отъезда — по порядку:
Первое. Посчитать дни присутствия. Налоговое резидентство определяется статьёй 207 НК: 183 дня в России за 12 следующих подряд месяцев. Не гражданством, не пропиской, не документом другой страны. Считать нужно в календаре, с запасом.
Второе. Разложить активы по юрисдикциям. Что где лежит, в какой валюте, у какого посредника, на чьё имя оформлено. Это скучный файл, и именно он потом экономит месяцы.
Третье. Определить, что продаётся в статусе резидента, а что ждёт. Для нерезидента правила продажи недвижимости и ценных бумаг другие, и разница измеряется не процентами.
Четвёртое. Собрать документы о происхождении средств. Договоры, декларации, выписки. Пока вы здесь — это неделя. Из другой страны — месяцы переписки с теми, кто не обязан вам отвечать.
Пятое. Проверить второй контур доступа. Если все деньги идут через одного посредника, о его политике в отношении нерезидентов вы узнаете в худший момент.
Шестое. Обновить доверенности. Выданная до отъезда стоит копейки, оформленная из-за границы — дорого, долго, иногда невозможна.
Самое частое открытие на первой встрече — не «вы неправильно инвестируете». Самое частое: у человека с капиталом в десятки миллионов нет описи собственных активов. Он не может за полчаса перечислить, что у него где. Это норма, а не исключение.
Нужен ли такой разбор всем? Нет. Если вся жизнь, доходы и активы в одной стране и одной валюте, задача решается проще и дешевле. Он нужен там, где появляется второе измерение: вид на жительство, счёт за границей, недвижимость в другой стране, дети, которые учатся и собираются остаться. У состоятельных русскоязычных клиентов таких измерений обычно сразу три-четыре.
Переезд — финансовая операция, которая выглядит как логистическая. Этим и опасна.
А у вас есть опись активов одним файлом, со всеми странами и валютами?
Алексей Тараповский, инвестиционный советник (реестр Банка России №274), международный финансовый советник, основатель Anderida Financial Group.
Не является индивидуальной инвестиционной рекомендацией.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.

Как проверить налог на имущество, добиться перерасчета ЖКХ, выбрать счетчик и вернуть 13% расходов на лечение, фитнес или сдачу нормативов ГТО? Авторы Диалога поделились личным опытом: рассказали, как разбирались с платежами, оформляли вычеты и сколько им удалось сэкономить. Все цифры — из реальных историй наших пользователей.


В октябре мне пришло на электронную почту письмо с предложением поучаствовать в акции от Х5 Клуба и перевести баллы Х5 в Инвестиции с последующей конвертацией в рубли.

Немного балуюсь инвестициями. Уже почти год. Хочу рассказать вам про свой интересный опыт покупки акций после IPO, то есть это, когда компания первый раз выходит на фондовую биржу и продает свои акции широкому кругу инвесторов. Часто компании предлагают выгодные цены. И условия.

Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
В этом году на рынке сбережений произошёл тихий переворот. Пока банки спорят о ставках по вкладам, всё больше людей выбирают другой инструмент - фонды денежного рынка. Они не обещают баснословной доходности и не мелькают в рекламе, но именно туда перетекают деньги, которые раньше лежали на срочных депозитах. У этого тренда есть вполне конкретные причины.

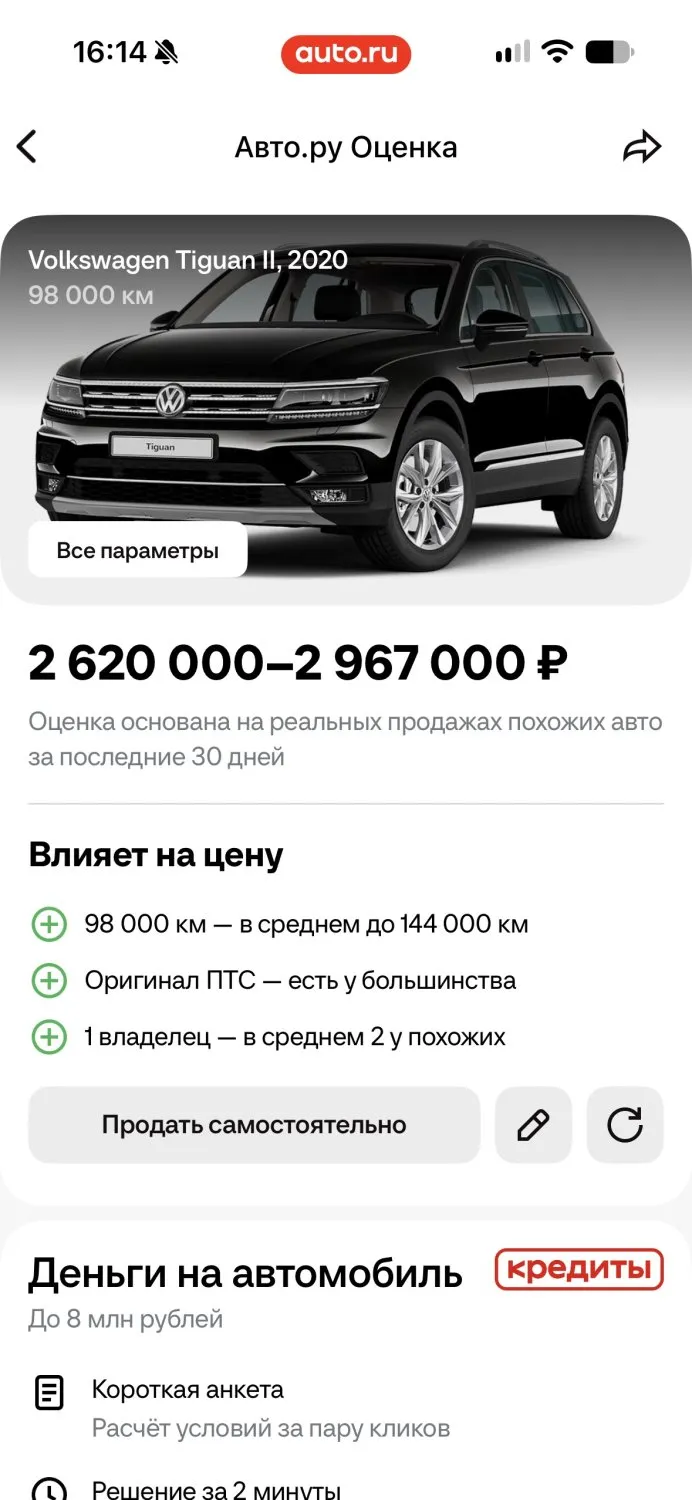
У меня есть такая черта характера, что я не доверяю никому на слово. Мне всегда нужно проверить данные и самому убедиться. И вы даже не представляете, сколько раз я слышал утверждения, что покупка личного автомобиля это одно из худших инвестиционных решений. Это говорили, как обычные люди, так и те самые опытные гуру инвестиций и эксперты. Но давайте все-таки немного усомнимся в их словах и проверим их на деле, на живом и конкретном примере.
Я купил новый автомобиль VW Tiguan c дизельным...
Если у вас счета, недвижимость или доля в бизнесе в двух и более странах, привычный маршрут «спросить у менеджера в банке» перестаёт работать. Разбираем, почему так и кто вообще отвечает за картину целиком.

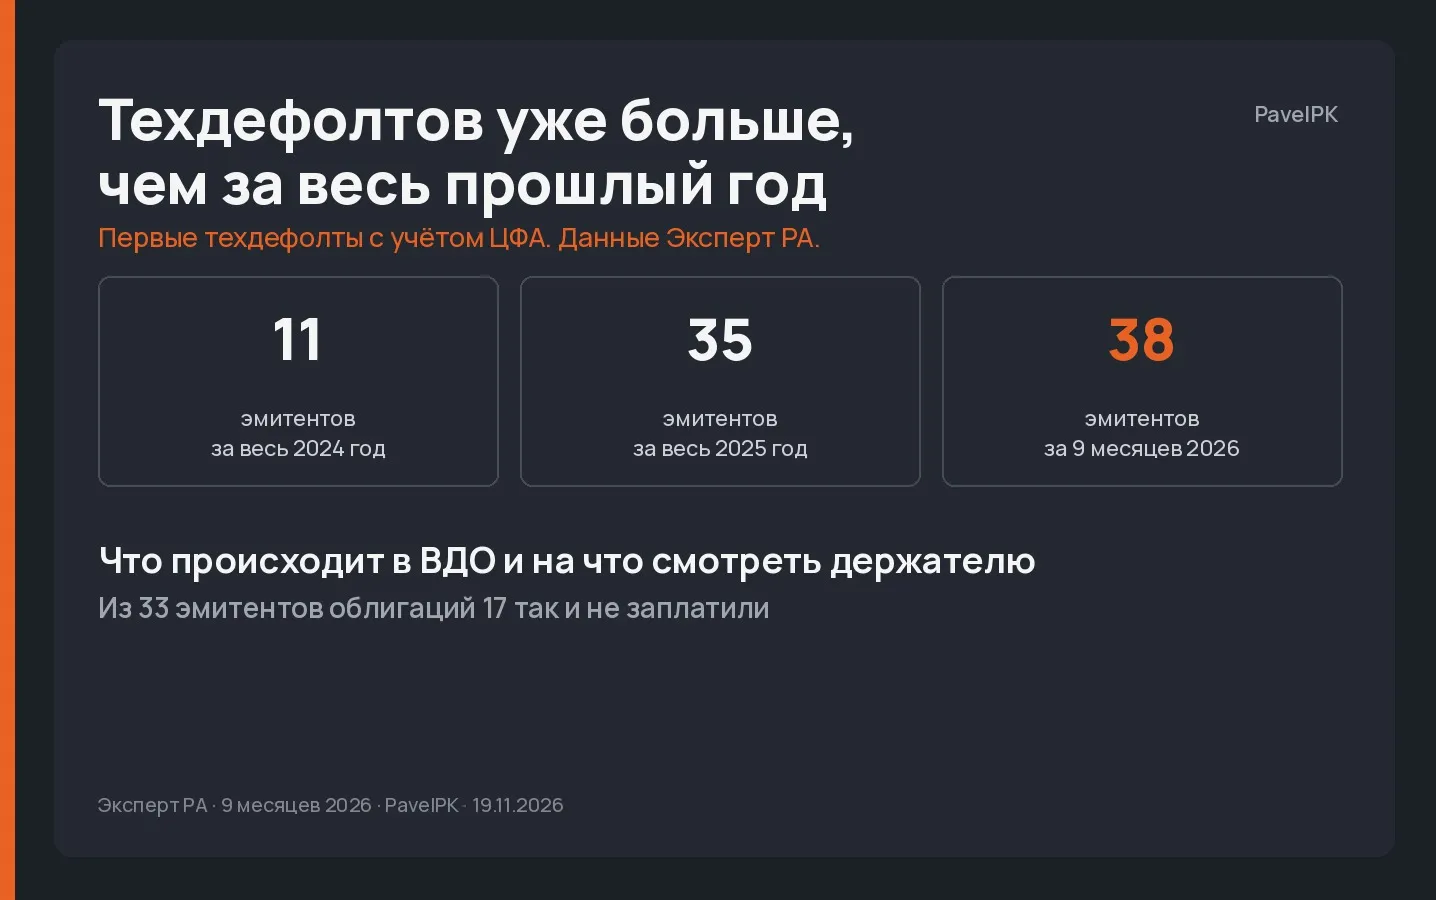
Только за неделю с 9 по 13 ноября Frank Media насчитала на облигационном рынке 33 дефолтных события, от невыплаченных купонов до непогашенной амортизации. Давайте разберёмся, много ли это в цифрах и что это значит для держателя ВДО.
Банк России представил инициативу, которая напрямую касается всех, кто уже вкладывает деньги в акции российских компаний или только планирует выйти на фондовый рынок. Регулятор решил пересмотреть правила допуска ценных бумаг к торгам и ввести строгие требования к финансовым показателям бизнеса. Разбираем простым языком, что изменится и как это должно защитить кошельки частных инвесторов.

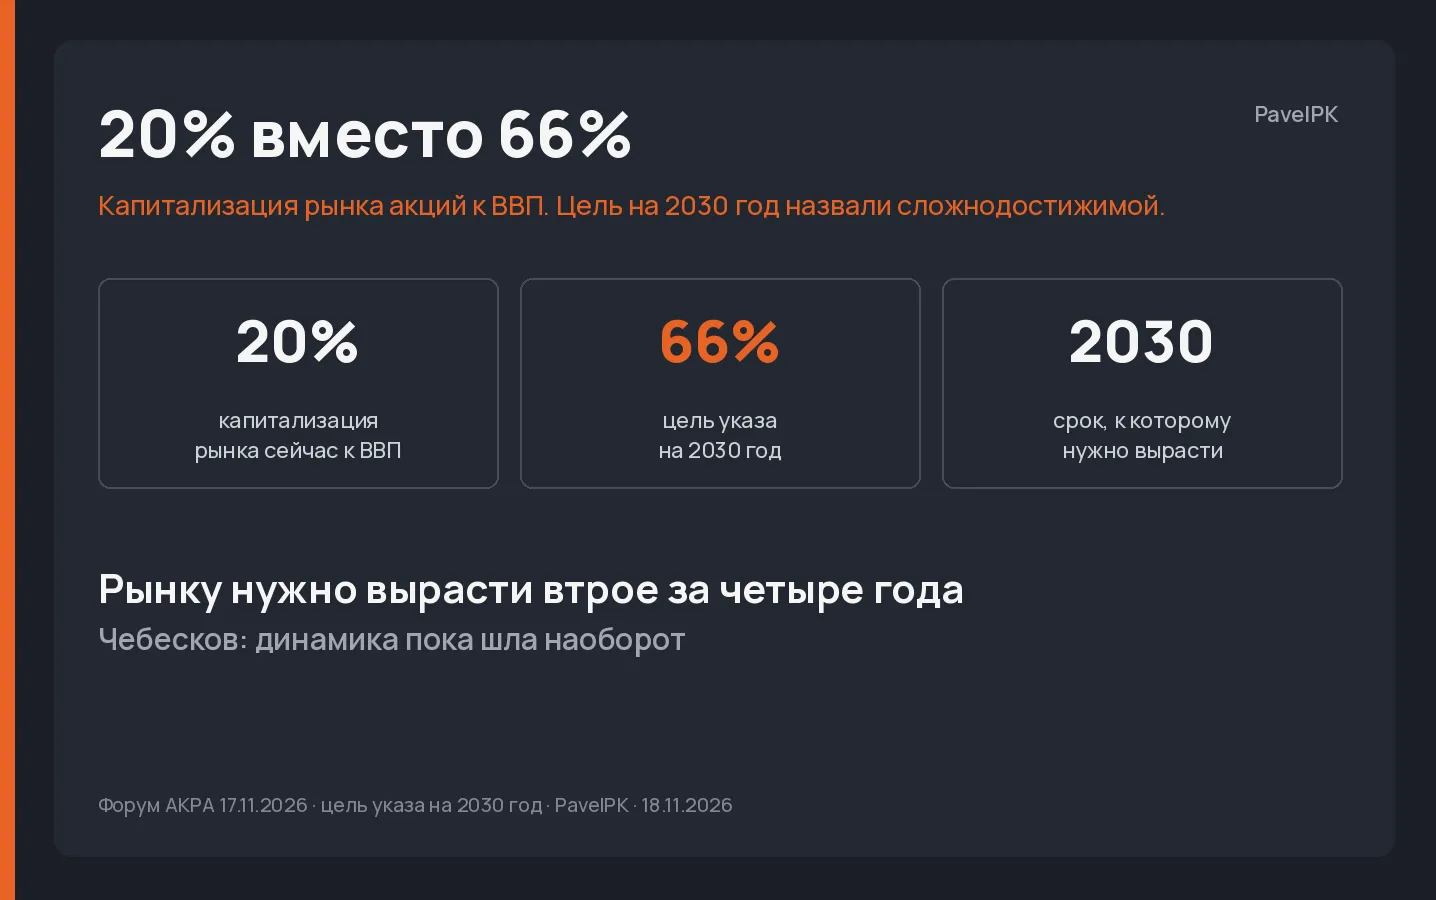
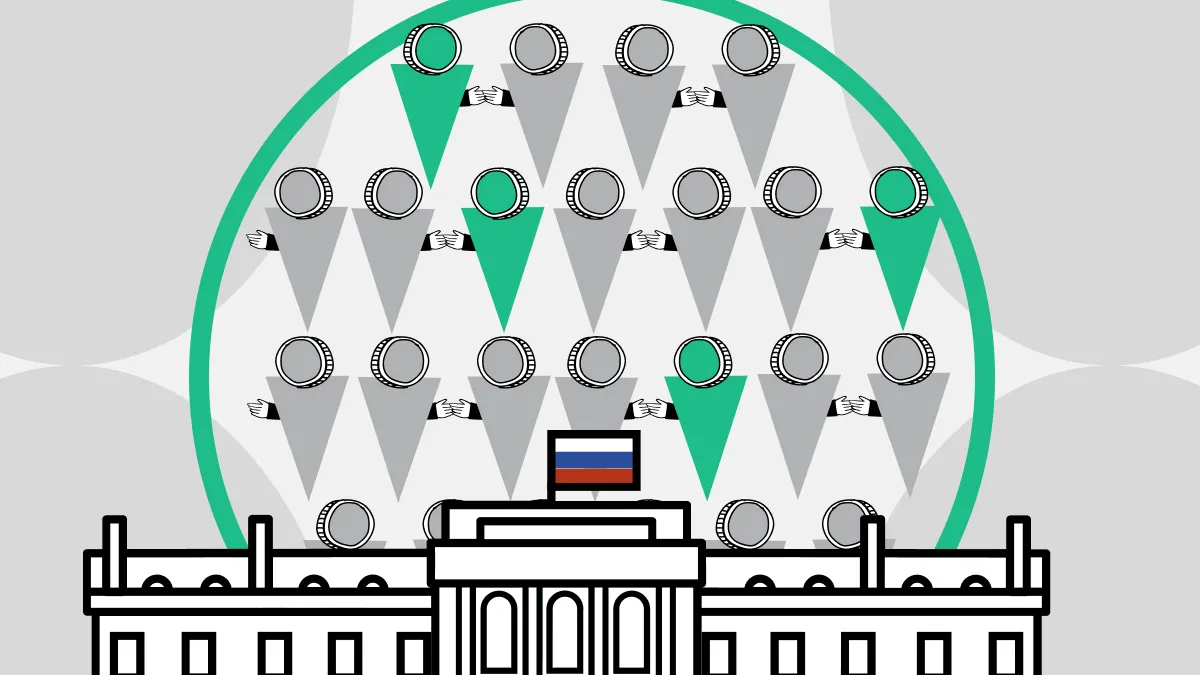
На форуме «Рынок ценных бумаг» заместитель министра финансов Иван Чебесков рассказал, что Минфин и Банк России разрабатывают оперативный план развития российского фондового рынка. Для координации усилий планируется создать специальный совет при правительстве. Цель заявлена амбициозная: к 2030 году капитализация рынка должна вырасти с текущих 20% ВВП до 66% - то есть более чем втрое.
В последнее время всё чаще задумываюсь, куда выгоднее вкладывать свободные деньги: в банковские вклады, облигации федерального займа (ОФЗ) или недвижимость.

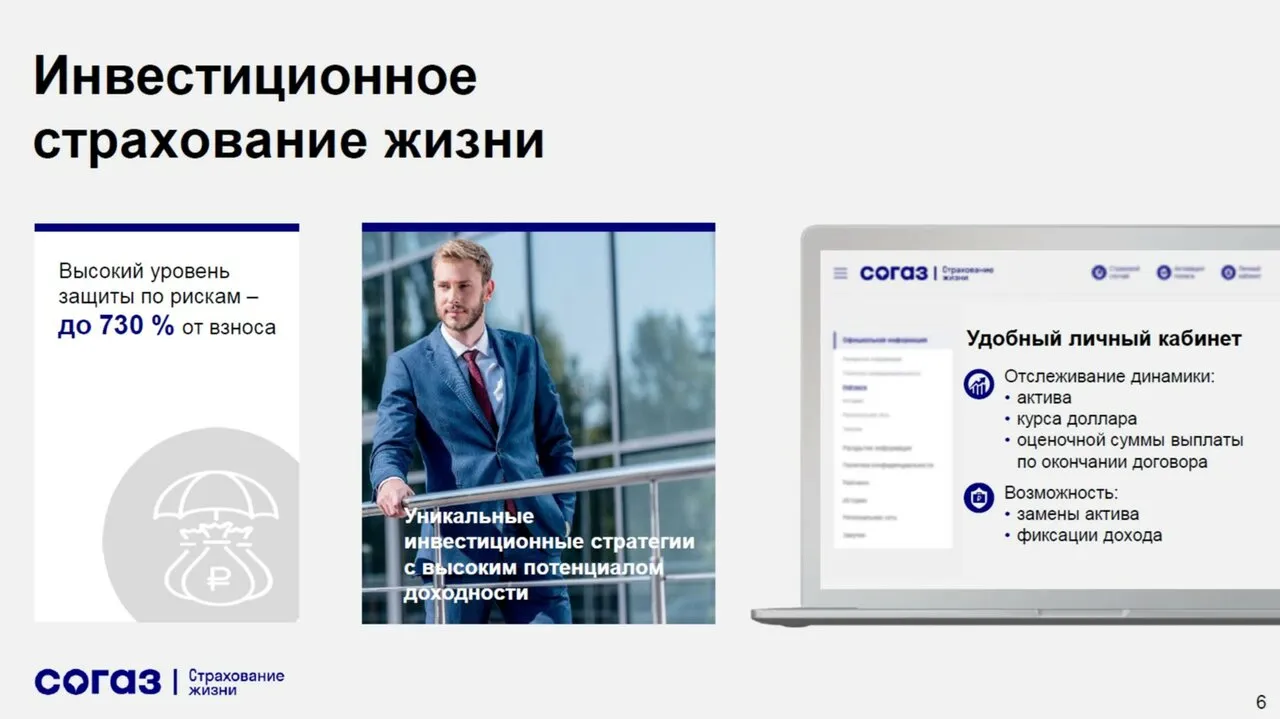
В ноябре 2026 года закончился вклад, и встал вопрос о дальнейшем размещении денежных средств, учитывая снижение ключевой ставки и налогообложения вкладов, стал рассматривать другие финансовые инструменты. Обратился по телефону к своему персональному менеджеру банка ВТБ с вопросом о новых финансовых продуктах, она предложила различные варианты, в том числе страховые продукты ООО " СК СОГАЗ-ЖИЗНЬ". Я выбрал продукт страхования жизни - страховая программа "фиксированный доход" на...
✉️ Сегодня мы обработали каждое сообщение, которое поступило от физических лиц по вопросам разблокировки активов.

Вчера, 17 ноября, на форуме АКРА замминистра финансов Иван Чебесков прямо сказал, что капитализация нашего рынка акций сейчас в районе 20% ВВП, цель указа на 2030 год 66% выглядит «сложнодостижимой», а динамика пока не идёт к цели, а «шла наоборот». Давайте посчитаем, что стоит за этими цифрами.