Куда перевести пенсионные накопления?
Куда перевести пенсионные накопления, единого ответа не существует, но последствия этого решения могут растянуться на десятилетия. Постараюсь разобрать варианты без лишних эмоций.
Первый вариант, негосударственные пенсионные фонды. Плюс в том, что там потенциально выше доходность и есть возможность наследования. Минус в том, что доходность никто не гарантирует и она сильно зависит от того, насколько грамотно фондом управляют. Такой подход подходит тем, кто готова принять умеренный риск ради роста капитала.
Второй вариант, хранить деньги «под матрасом». Плюс в ощущении контроля. Минусы серьёзнее, инфляция будет постепенно съедать сбережения, реальная доходность стремится к нулю, а защиты нет. Это скорее эмоциональное решение, чем продуманная финансовая стратегия.
Третий вариант, самостоятельные инвестиции через индивидуальный инвестиционный счёт. Плюсы в полном контроле, налоговых льготах и потенциале доходности выше рыночной. Минусы тоже весомые, нужны знания, дисциплина и время, а все риски ошибок ложатся на вас. Этот вариант для тех, кто готова разбираться в инвестициях и не перекладывать ответственность на других.
Четвертый вариант, государственная система, будь то ПФР или ЕНПФ. Плюсы здесь стабильность, государственные гарантии и индексация. Минус в ограниченном росте, который в долгосрочной перспективе часто оказывается ниже инфляции. Такой выбор подходит для консервативного подхода и минимального личного вовлечения.
В итоге выбор всегда оказывается балансом между риском, доходностью и тем, насколько вы готовы участвовать в процессе. Чем больше контроля и потенциальной прибыли, тем выше ответственность и риски.
Мне интересно, а какой вариант выбрали вы и почему?

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

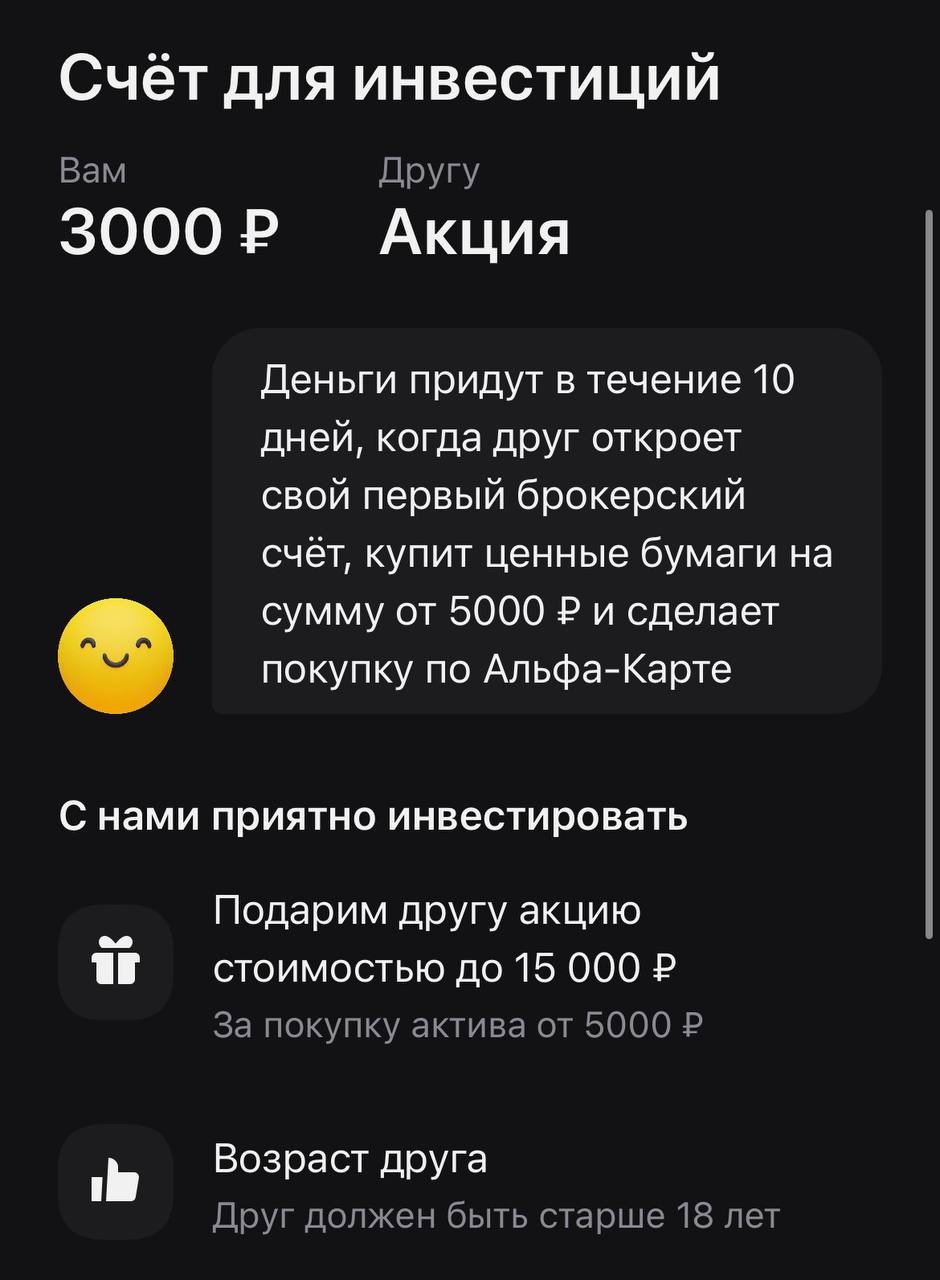
В прошлом году я активно рекомендовал брокерские счета в Альфа-Банке друзьям и знакомым, и условия тогда были просто топовыми. За пять месяцев инвестиций человеку гарантированно выплачивали 10 000 рублей: четыре месяца по тысяче и финальный бонус в 6 000 рублей на пятый месяц. Единственным условием была регулярная покупка акций или фондов. Свою карту и счет я открывал через каталог дебетовых карт Альфа-Банка на Банки.ру, и тогда казалось, что банк готов бесконечно платить за лояльность. Но в...
Долгое время я обходил стороной тему инвестиций, считая, что это для профессионалов или с большими деньгами. Но в прошлом году, когда ставки по вкладам начали расти, я поймал себя на мысли: а что, если часть накоплений попробовать разместить в инструментах с потенциально более высокой доходностью? У меня была сумма 300 000 рублей, которую я был готов заморозить на 2–3 года без сильной боли в случае временной просадки. Так я впервые серьезно погрузился в раздел инвестиционных решений на...


И снова здравствуйте! Чудесного весеннего настроения всем вам!!!
Мой путь в «Альфа-Инвестициях» начался прошлым летом. Тогда я как раз выбирал, где лучше открыть счет, и в итоге остановился на Альфе, перейдя через каталог брокерских счетов на Банки.ру. Сначала просто планировал покупать по несколько акций с каждой зарплаты, но быстро заметил раздел с «Челленджами». Это система заданий, где за обычную активность на счете тебе дают очки опыта и реальные подарки в виде акций. За прошлый год я так, между делом, насобирал подарков примерно на 2000 рублей. Это...
1. Письмо «счастья» после открытия счета
1. Не путаем долги и доли: Облигации — это не акции

В данной статье делюсь личным опытом. Начало тут. Моему брокерскому счету нет и полугода. Думаю, начинающему инвестору будет интересно.
Несколько месяцев назад завела брокерский счет.
Вы все делаете правильно:
Начала с 25 тыс., каждый месяц пополняю счет от 2-5 тыс. руб.
Самое главное с брокерами (об этом уже в соседней теме пришлось говорить) — это использовать их по назначению. Для инвестирования в ценные бумаги. А то некоторые залипают на игры и бонусы, после чего первоначально поставленная цель выпадает из поля зрения. :)

На днях увидела у себя в личном кабинете на Банки.ру (на главной странице) новый для меня финансовый продукт "Первое предложение". Предложение это находится у меня под информацией об открытом недавно вкладе на Банки.ру.
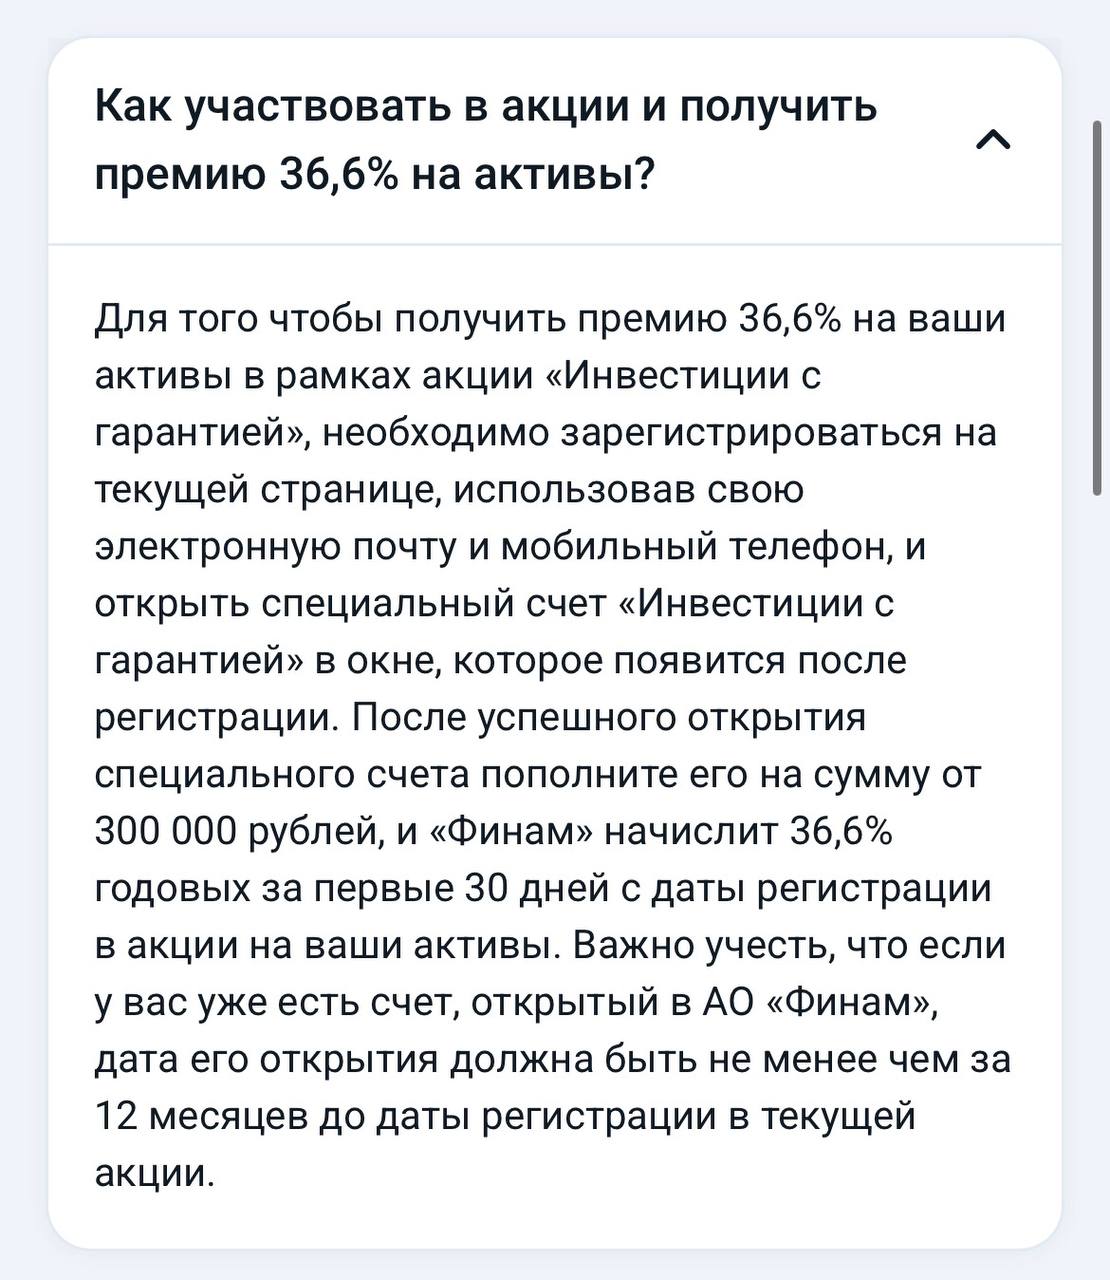
После моих последних постов о накопительных счетах под 16% и инвестициях в фонды, я решил, что пора изучить более агрессивные предложения по доходности. Листая сервис подбора инвестиционных продуктов на Банки.ру, я наткнулся на баннер от «Финама» с какой-то космической цифрой — 36,6% годовых. Не долго думая, я отправил заявку через маркетплейс, чтобы зафиксировать за собой условия, но теперь пришло время детально разобраться в «матчасти».Написать пост