


Кэшбэк 17% в «Подружке»: как выгодно закупиться косметикой
Кэшбэк 17% в «Подружке»: ловим выгоду за пять дней
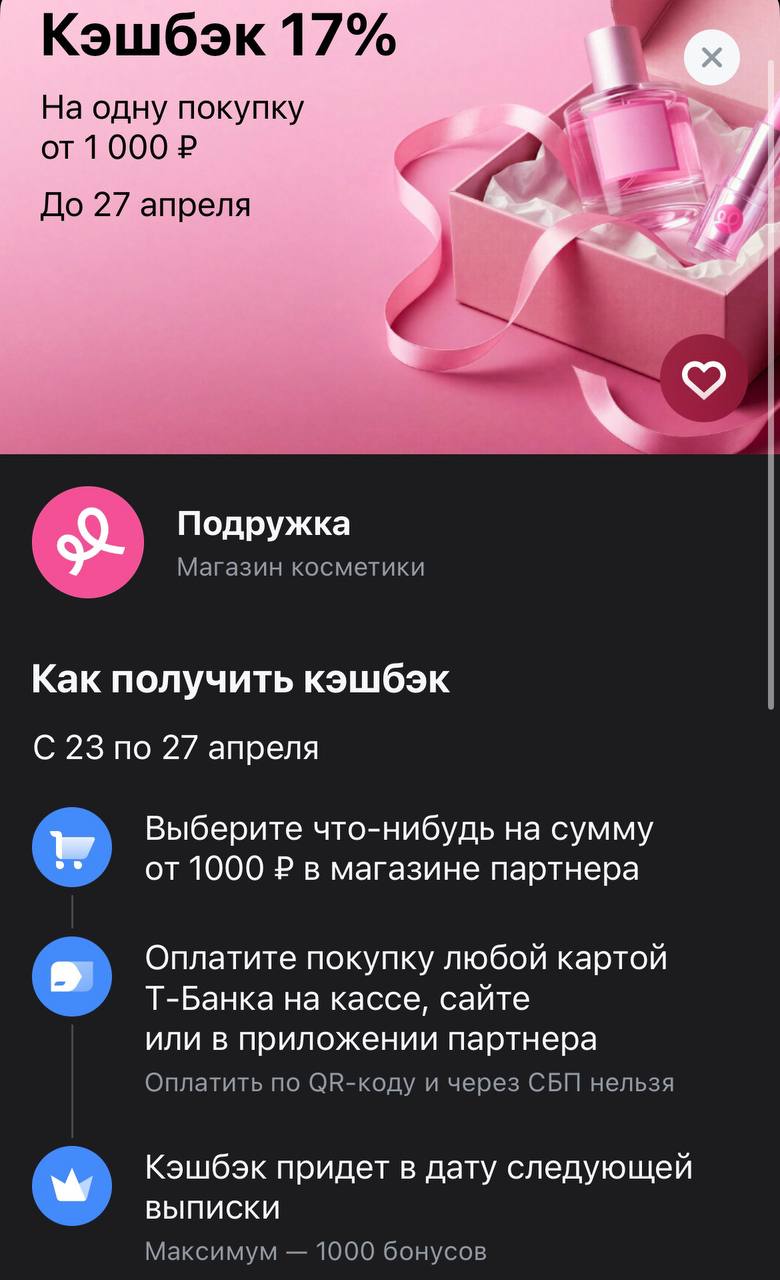
Новый день — и очередное уведомление в приложении Т-Банка, которое на этот раз точно не стоит просто смахивать. Речь об акции с магазином «Подружка». Дают 17% кэшбэка за одну покупку, и это тот редкий случай, когда банк предлагает реально жирный процент на категорию, где мы и так постоянно тратим деньги. Обычно я такие темы нахожу через каталог дебетовых карт на Банки.ру, потому что там сразу видно, кто из банков сейчас в лидерах по партнерским программам, но сегодня Т-Банк порадовал точечно и вовремя.
Разбираем условия «под микроскопом», чтобы всё прошло гладко:
- Сроки — это важно. Акция максимально короткая: с 23 по 27 апреля 2026 года. У нас всего пять дней, включая выходные. Это не тот случай, когда можно неделю мариновать корзину. Если дома заканчивается шампунь, стиральный порошок или нужно обновить косметичку — делать это надо прямо сейчас.
- Порог входа. Минимальный чек должен быть от 1000 рублей. В «Подружке» это сумма на «зайти за зубной пастой и парой масок». Любой базовый набор бытовой химии или уходовых средств легко перевалит за эту отметку, так что условие максимально лояльное.
- Где покупать. Тут полная свобода: акция работает и в интернет-магазине, и в мобильном приложении, и в обычных розничных точках по всей стране. Если не хотите ждать доставку, можно просто зайти в ближайший магазин после работы.
- Лимиты и математика. Максимально за акцию можно вернуть 1000 бонусов. Это значит, что идеальный чек для получения максимального профита — около 5900 рублей. Если наберете больше, кэшбэк всё равно будет 1000. В итоге вы получаете товаров почти на 6 тысяч, а платите за них по факту 5. Это очень существенная экономия на ровном месте.
Теперь о «граблях», на которых многие теряют бонусы:
Самый критический момент — способ оплаты. В правилах жирным шрифтом прописано: нельзя платить через СБП, по QR-коду или через сторонние сервисы. Если на кассе в магазине вы по привычке достанете телефон и сканируете код — забудьте про 17%. Банк просто не увидит, что это была акционная покупка у партнера. Только физическое прикладывание карты к терминалу или ввод её полных данных в форму оплаты на сайте. Это технический нюанс системы, который нужно учитывать, если не хотите остаться со стандартным 1% кэшбэка

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

вклад в РФ, согласно данным финансового маркетплейса "Банки.ру", за год выросла в два раза, составив по итогам первого квартала 2026 года 734 тыс. рублей. Об этом ТАСС сообщили в пресс-службе площадки.
При этом с ростом суммы вклада за год снизилось среднее количество вкладов на одного человека - с 2 до 1,3, уточнили в "Банки.ру". "Это говорит о смещении поведения в сторону более простой стратегии: размещения средств на средний или долгий срок с фиксацией доходности. При...

Теперь максимальная доходность по вкладу «В плюсе» с опцией «Накопления» и сервисом «Газпром бонус» составляет до 13,7% годовых. Без подключения сервиса ставки будут ниже.
Первое, что можно сказать с правовой точки зрения: лучше избавляться от всех обязательств, которые лежат на вас. Кредит — это заемные денежные средства, не ваши собственные, и долги лучше возвращать, не оставаясь должным тем или иным лицам. Поэтому, если у вас есть свободные денежные средства и действующий заем, его желательно погасить как можно быстрее.

В Диалоге мы продолжаем рассказывать вам про интересные продукты на маркетплейсе Банки.ру — сегодня решили разобрать одну из самых обсуждаемых кредиток. Речь про «Платинум» от Т-Банк. Про нее часто пишут в обсуждениях: кто-то пользуется годами и доволен, а кто-то сталкивается с процентами и не до конца понимает, в какой момент что пошло не так.


Разбор кредитной карты «Платинум» от Т-Банка: льготный период до 55 дней, но важно помнить — не все операции попадают под грейс, а при просрочке проценты начисляются на всю сумму с момента покупки. Карта удобна, если пользоваться с умом и не выходить за рамки льготного периода.
Последние двое суток на финансовых рынках России напоминают затишье перед бурей. Инвесторы, частные трейдеры и даже крупные банкиры замерли в ожидании пятницы, 24 апреля. Именно на эту дату назначено очередное заседание Центробанка по ключевой ставке, и вокруг этого события сложился настоящий информационный вакуум, заполненный лишь слухами и осторожными прогнозами.
Середина недели выдалась для финансового сектора довольно противоречивой. С одной стороны, рынок акций вроде бы и подрос, но без особого энтузиазма. А с другой — прозвучали довольно тревожные нотки от одного из крупнейших банкиров страны.
Максимальная ставка по вкладам «Новые деньги» и «Новый доход» составляет 13,8%, по вкладу «Максимальный» при оформлении в офисе — 13,2%, в интернет-банке — 13,3% годовых.
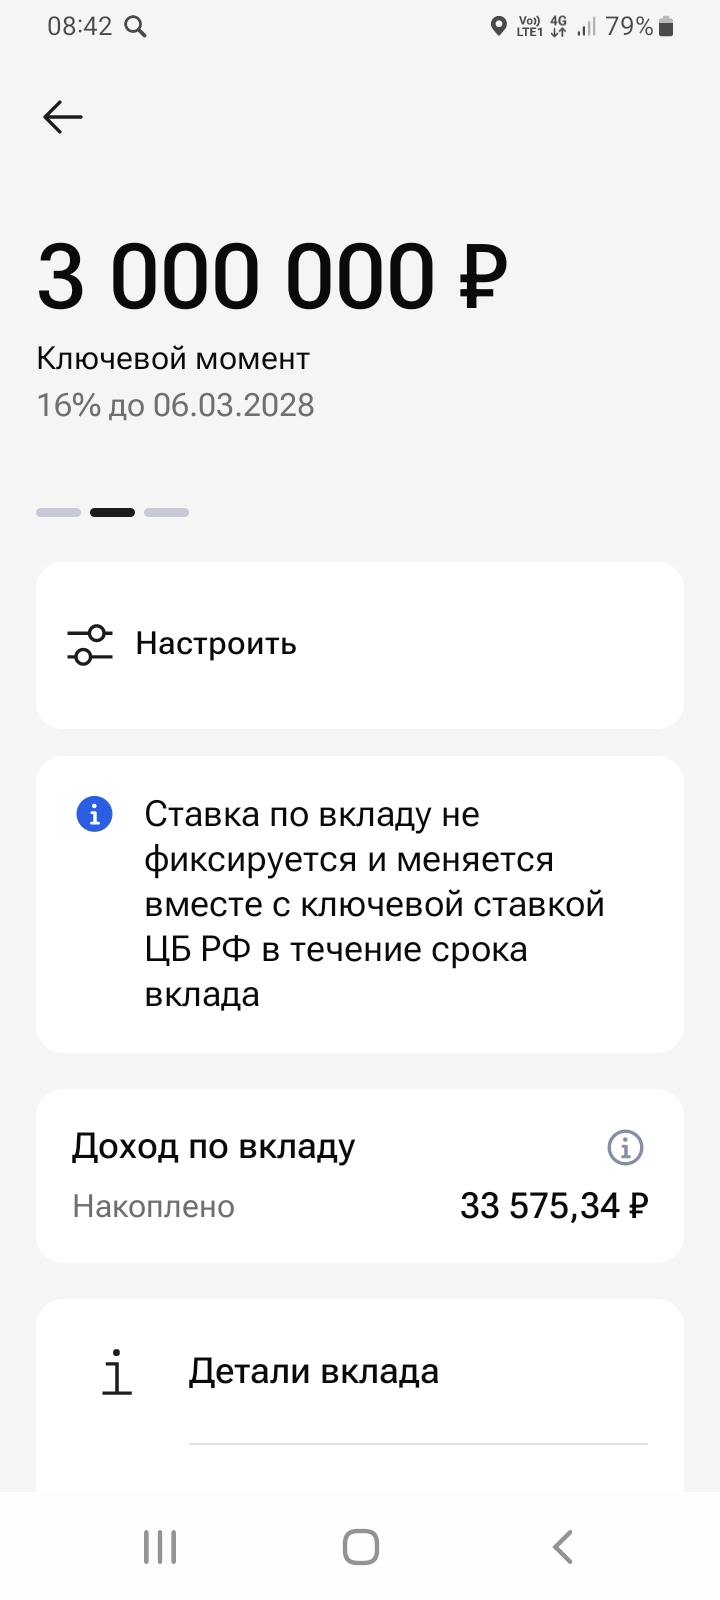
Очередной раз, делюсь своим реальным опытом с пользователями площадки Диалог банки ру. по открытию банковского продукта , в этом своём посте, конкретно, вклада ,, Ключевой момент,, в банке ГПБ. 6марта 2026г в своём ЛК маркетплейса https://www.banki.ru/products/deposits/ который я выбрал из предложенных вариантов в разделе вкладов , введя свои исходные данные по сроку 2года и своей суммы , по планированию к открытию в размере 3млн рублей. Срок я выбрал 731день. Условия вклада...
Инго банк снижает ставки по НС с 1.05