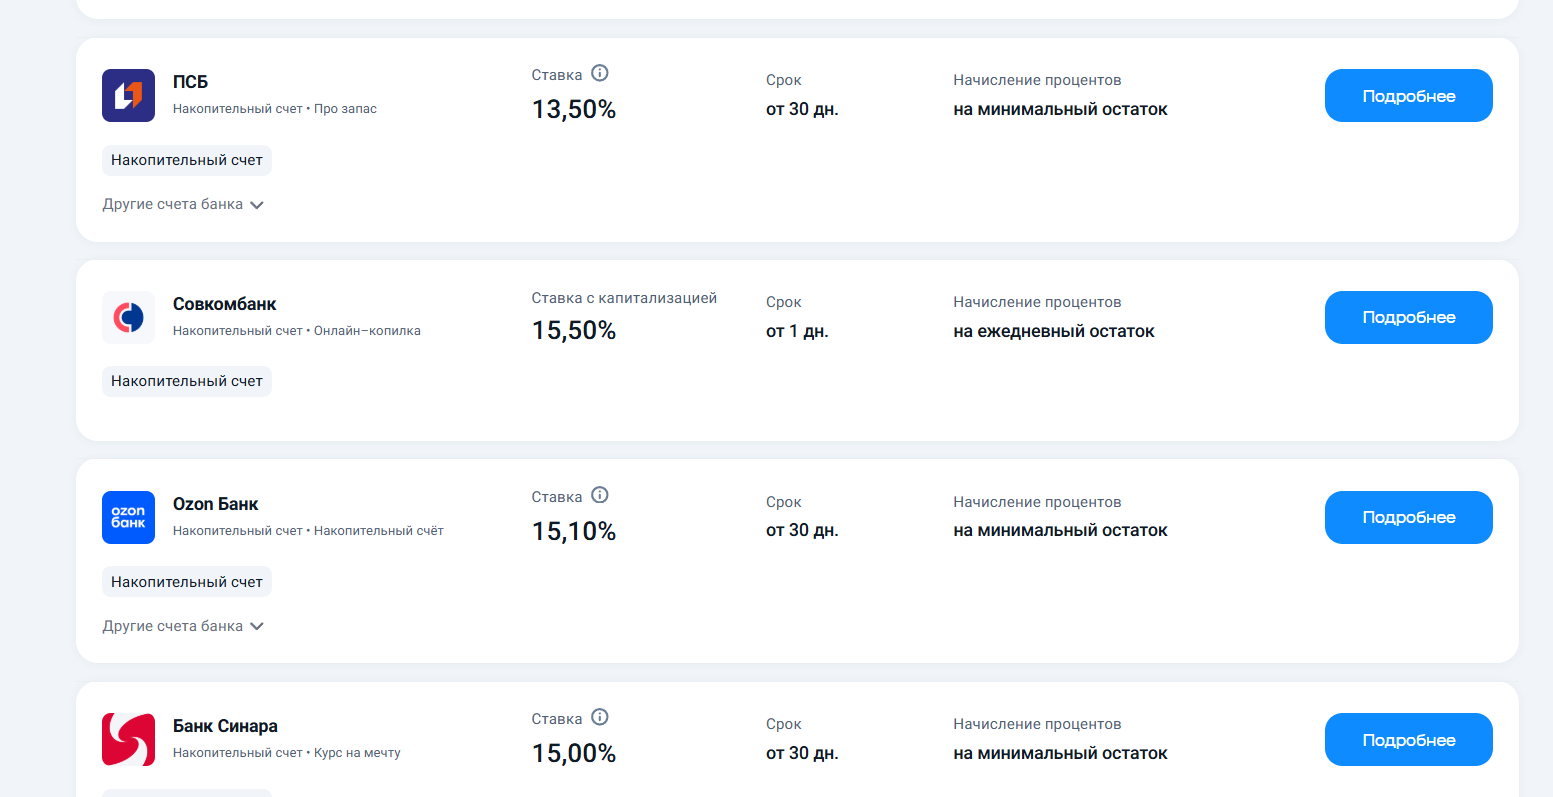
Как найти выгодный накопительный счет в 2026 году и не уйти в минус? 🤔
Рынок меняется: ключевая ставка снижается, и вслед за ней «тают» и проценты по вкладам. Если вы открыли накопительный счет пару месяцев назад под 18-20%, сейчас ставка по нему, скорее всего, уже упала .
Как в таких условиях не просто сохранить, а приумножить сбережения? Вот 3 правила охоты за лучшей доходностью:
- Охота за «приветственным» периодом. Сейчас банки заманивают клиентов высокими ставками (15-16%), но только на первые 2-3 месяца . Логика простая: раз в 2-3 месяца перекладывать деньги туда, где «сладкий» период только начался. Да, это требует внимания, но это единственный способ получать рыночный процент постоянно.
- Ищите начисление на «ежедневный остаток». Есть счета, где проценты капают на минимальную сумму за месяц. Самый выгодный вариант — это начисление на ежедневный остаток. Вы пополнили счет сегодня — завтра уже пошли проценты. Сняли деньги — проценты падают только на сумму снятия .
💡 Накопительный счет «Сейв» от Яндекс Банка
📈 Доходность
Сейчас приветственная ставка держится на высоком уровне 15% годовых .
Но есть детали:
— Это «промо», которое действует 62 дня (около 2 месяцев) .
— После этого ставка падает до 12% (тоже неплохо, так как средняя базовая ставка по рынку сейчас ~8-9%) .
👍 Плюсы, которые подкупают:
1.Капитализация каждый день. Это главная фишка. Проценты начисляются и капают на счет ежедневно. Вы видите, как ваши деньги растут в реальном времени, и на следующий день проценты уже капают на проценты
2.Гибкость. Деньги можно снимать когда угодно без потери уже накопленного дохода. Это настоящий «сейв» на черный день
3.Экосистема. Все управляется через приложение Яндекс Pay. Плюс высокую ставку получают только подписчики «Яндекс Плюс». Если подписки нет, вам дадут бесплатный месяц, а потом придется платить (или ставка упадет до 8%) .
Яндекс Банк — отличный выбор для накопления на хотелки. Если вы копите на отпуск через 2-3 месяца или держите там «подушку безопасности» — условия очень конкурентные благодаря ежедневному начислению

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Я вернулась в свой город, знакомый до слёз....😜 В Питер вернулась, в Питер, из Египта, заглянула в приложение Альфа банка, а там меня уже ожидал кэшбэк в 10000 рублей. Класс!!! Теперь рассказываю, как это у меня получилось.
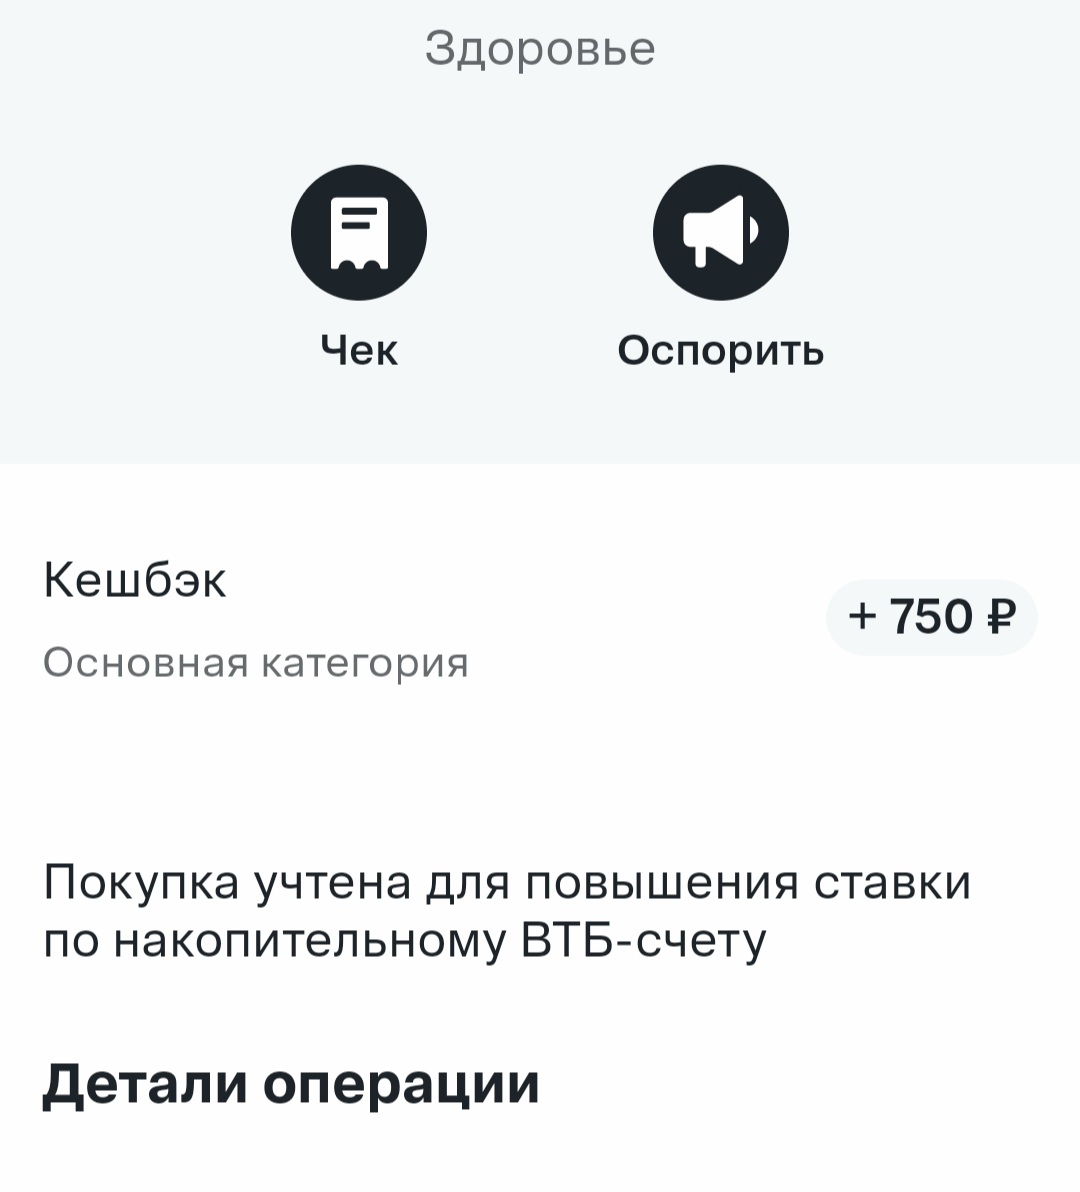
Я активно пользуюсь накопительным счётом. И он у меня открыт не в одном банке. И в этой статье мне хотелось бы рассказать о влиянии кешбэка на то, какая именно у меня будет ставка по накопительному счёту в одном из банков.


В ВТБ сложная навигация в приложении. Нужно быть финансовым аналитиком со средне-специальным профильным образованием, чтобы понять сколько потратить, сколько держать на остатке...
У меня пенсия в ВТБ, поэтому есть небольшие привилегии 😁...
В этой статье я хочу поделиться своим опытом использования двух накопительных счетов в двух банках. Изначально у меня был один накопительный счёт в ВТБ. И я думала, что так выгодно. Там лежала определённая сумма, проценты по счёту я отправляла также на накопительный счёт и постепенно сумма на нём увеличивалась. А как мы знаем, согласно правилам математики, чем с большей суммы идёт процент, тем больше денег мы получаем. В общем, меня всё устраивало.
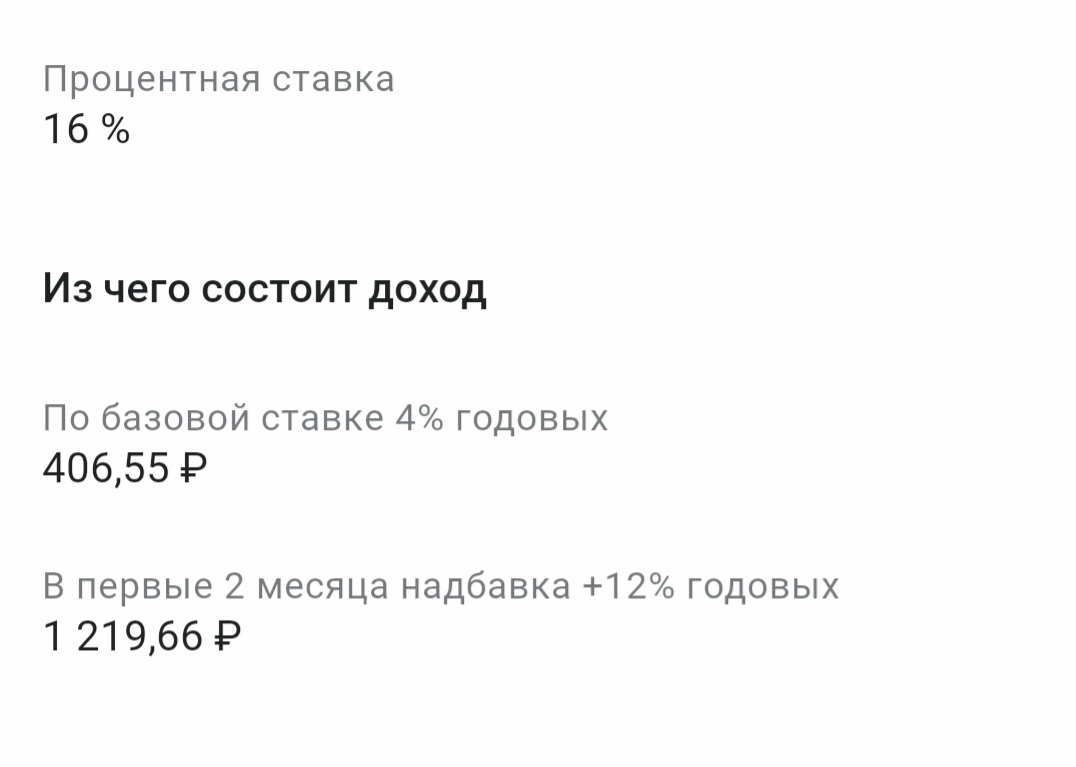
Автор , я НЕ согласен с вашей финансовой стратегией в части эффективного управления. Поясню свою позицию, на вашем примере. НС в банке ВТБ необходимо ЗАКРЫТЬ и открыть СНОВА через 180дн , в статусе,, новый клиент ,, с повышенной приветственной ставкой , аналогично и в Альфа-Банке , после окончания приветсвенного периода и перейти далее в 3й банк. Стратегия,, каруселить ,, проверена и...
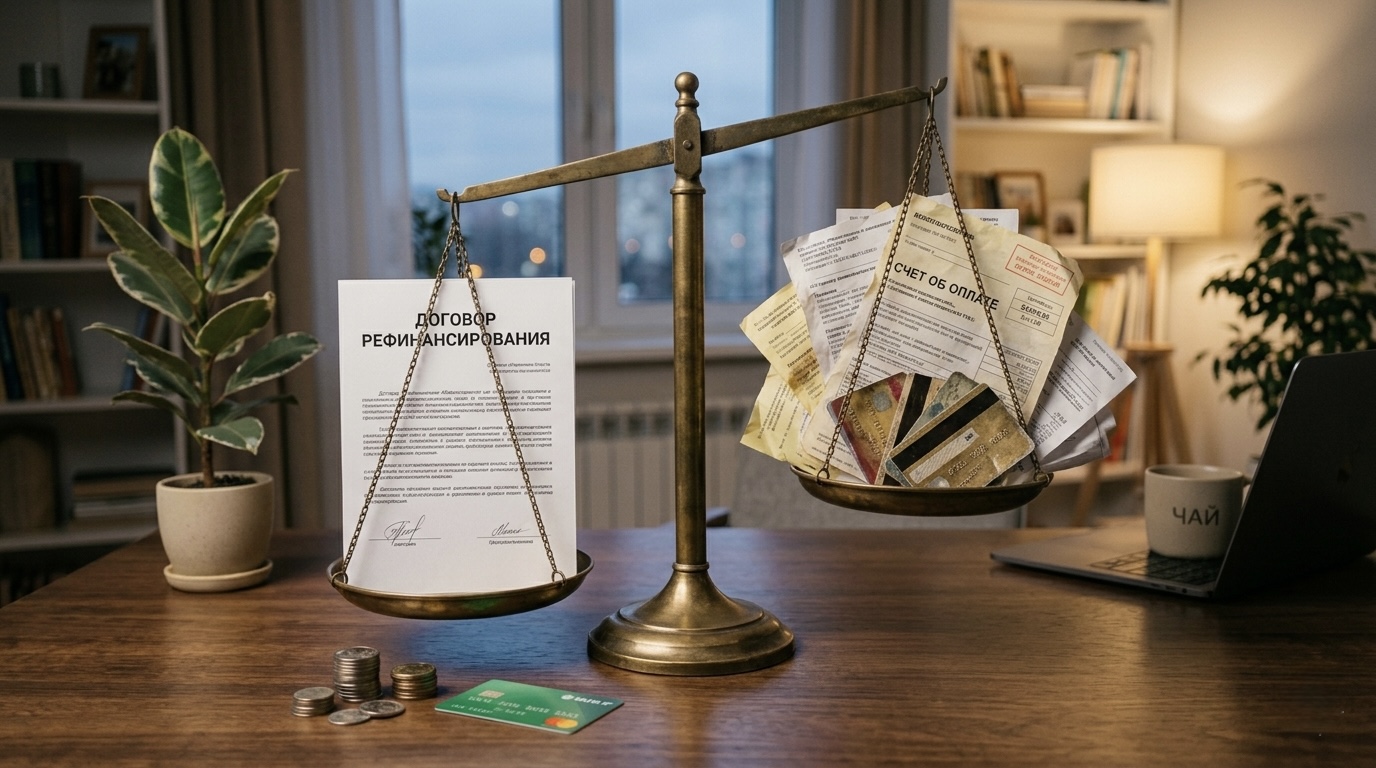
Бывает так: вы взяли кредит, исправно платите, но через время замечаете, что банки начали предлагать гораздо более выгодные условия. Или у вас накопилось несколько мелких долгов в разных местах, и следить за датами выплат стало тяжело. В таких ситуациях спасает рефинансирование. Разберем, как устроен этот инструмент и когда он действительно выгоден.
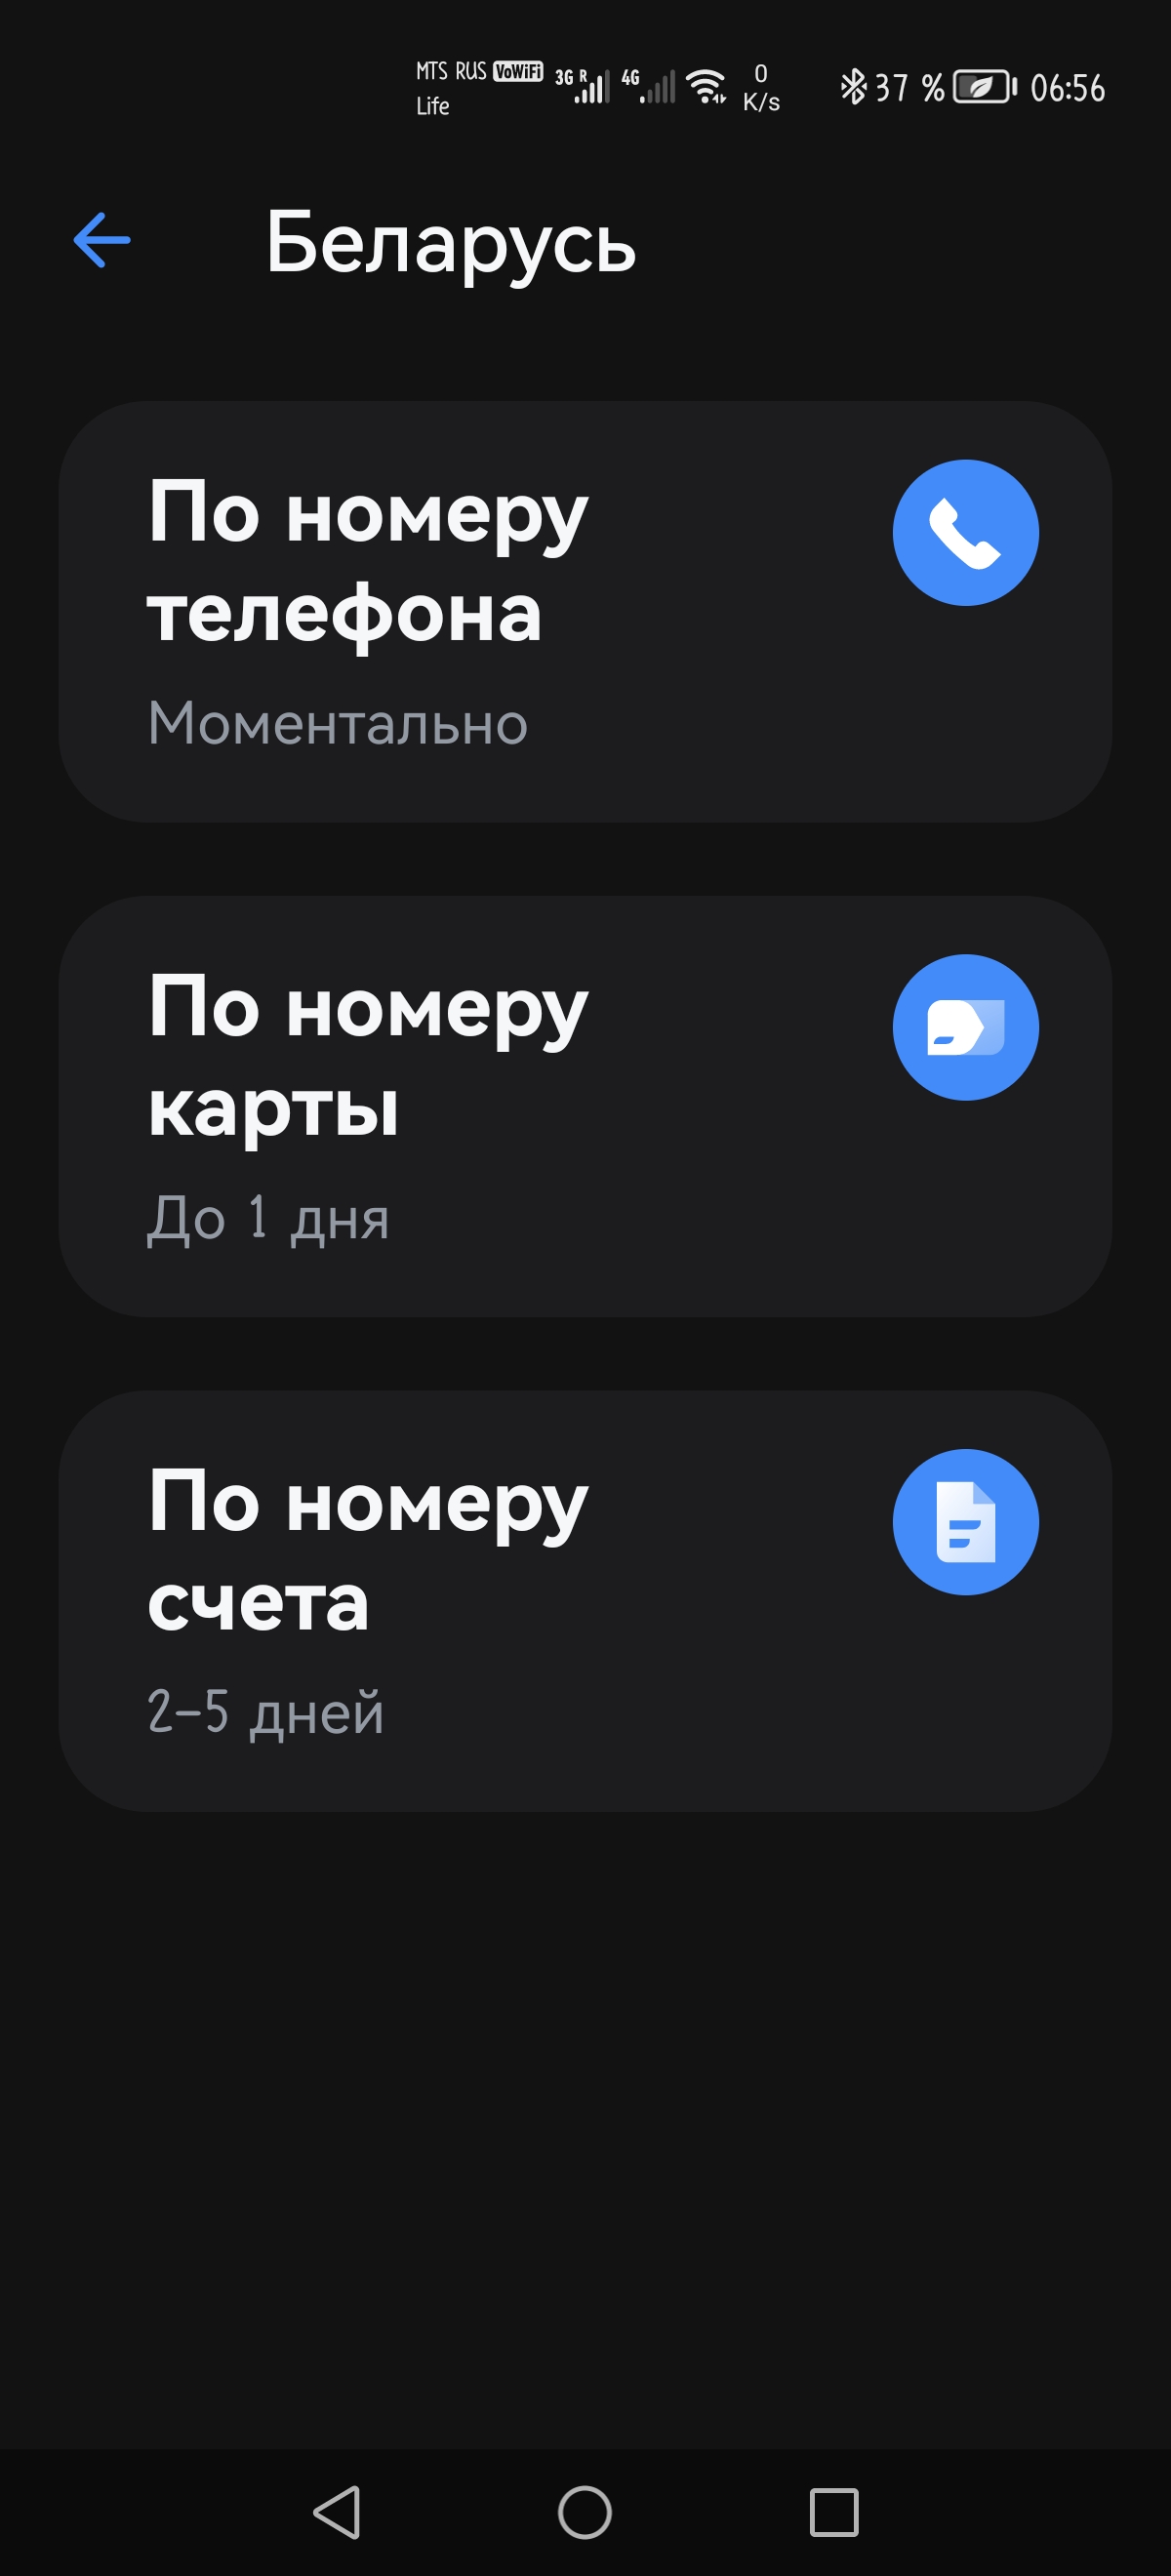
Расскажу простой способ перевода рублей на белорусскую карту. Учитывая некоторые нюансы.
Раньше я не задумывался о кредитном рейтинге. Ну есть какой-то балл, и ладно. Но когда мне понадобилась кредитная карта с хорошим грейс-периодом, банк предложил невыгодные условия, сославшись на «недостаточно высокий скоринг». Я решил разобраться, из чего складывается этот рейтинг, и можно ли его улучшить без титанических усилий. Оказалось, можно, и Банки.ру стал моим главным помощником.
Раньше я не задумываясь платил в интернете основной зарплатной картой. Маркетплейсы, подписки, сервисы — всё шло через один пластик. Пока однажды после покупки в малоизвестном магазине мне не пришла СМС о попытке списания 5 000 ₽ откуда-то из-за границы. Карту заблокировал, деньги спас, но осадочек остался. Тогда я решил: для онлайна нужна отдельная виртуальная карта с лимитом и без доступа к основному счёту. Банки.ру и здесь выручил.
Банальная ситуация: понадобились наличные, а банкомат моего банка далеко. Раньше я не заморачивался, снимал в ближайшем устройстве и каждый раз терял на комиссии. 100–150 ₽ за операцию — вроде мелочь, но когда за месяц набегает три-четыре таких снятия, получается около 500 ₽, выброшенных просто за доступ к собственным деньгам. В какой-то момент это надоело, и я поставил цель найти карту, с которой любой банкомат становится «своим». Банки.ру помог закрыть вопрос за полчаса.
Хочу поделиться своим опытом работы с банком. Оформила кредитную карту. Специально просила сотрудника отключить страховки, смс и прочее. Сегодня захожу в приложение и вижу списание с кредитной карты. Оказалось за страховку. Из приложения позвонила в банк. Сотрудник сразу отключил страховку и помог составить обращение о возврате средств. Черези5 минут деньги вернули. Совет: обращайтесь в банк, если не согласны со списанием.
Раньше я смотрел на «подушку безопасности» как на что-то из мира идеальных людей, у которых зарплата делится на 58 статей бюджета. Но когда знакомый внезапно потерял работу и месяц не мог найти новую, я понял: без резерва я — карточный домик. Решил сформировать запас, которого хватит на полгода обычной жизни. Начал с простого вопроса: «Сколько мне нужно в месяц?» — и закончил полностью готовой системой, собранной через Банки.ру.