


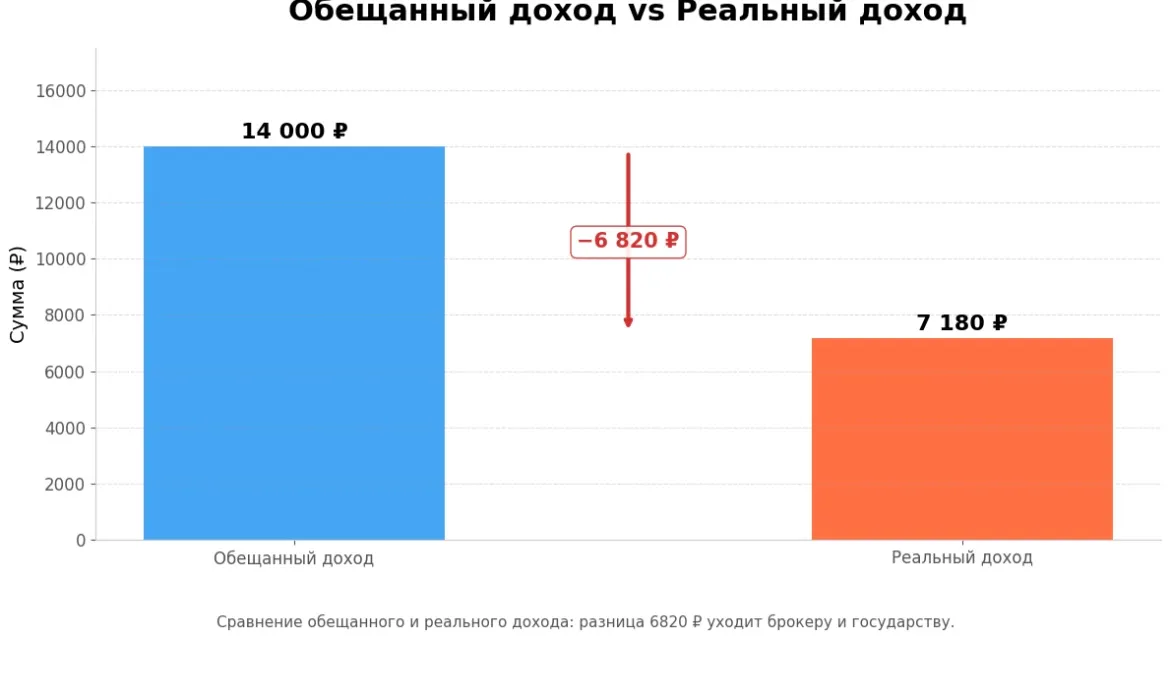
Я заработал на облигациях 14 000 ₽, а брокер забрал 5000 ₽.
В прошлом году я решил начать инвестировать. Скопил 100 000 ₽, выбрал облигации — надёжно, доходность 14%. Нашёл брокера по акции «0% комиссии за первые 3 месяца». Обрадовался, открыл счёт, купил облигации. Через год я заработал 14 000 ₽ купонами, а брокеру отдал 5000 ₽ комиссий. Реальная доходность упала с 14% до 7%. Рассказываю, на каких комиссиях я прогорел и как выбирать брокера сейчас.
Цифры и детали (мой реальный кейс)
Я купил облигации на 100 000 ₽ с купонной доходностью 14% годовых.
Как я считал: 100 000 × 14% = 14 000 ₽ дохода за год.
Что забыл учесть:
- Комиссия за сделки (торговая комиссия). Мой брокер брал 0,3% от суммы каждой покупки и каждой продажи. Я купил облигации (0,3% от 100 000 ₽ = 300 ₽) и продал через год (ещё 300 ₽). Итого 600 ₽.
- Плата за обслуживание счёта. У моего брокера — 300 ₽ в месяц, если на счёте меньше 200 000 ₽. 300 × 12 = 3600 ₽ за год.
- Комиссия за вывод денег. У моего брокера — 200 ₽ за каждый вывод. Я выводил дважды (после купонов и при продаже). Итого 400 ₽.
- Налог 13% на купоны. 14 000 × 13% = 1820 ₽ (это не комиссия брокера, но тоже уменьшает доход).
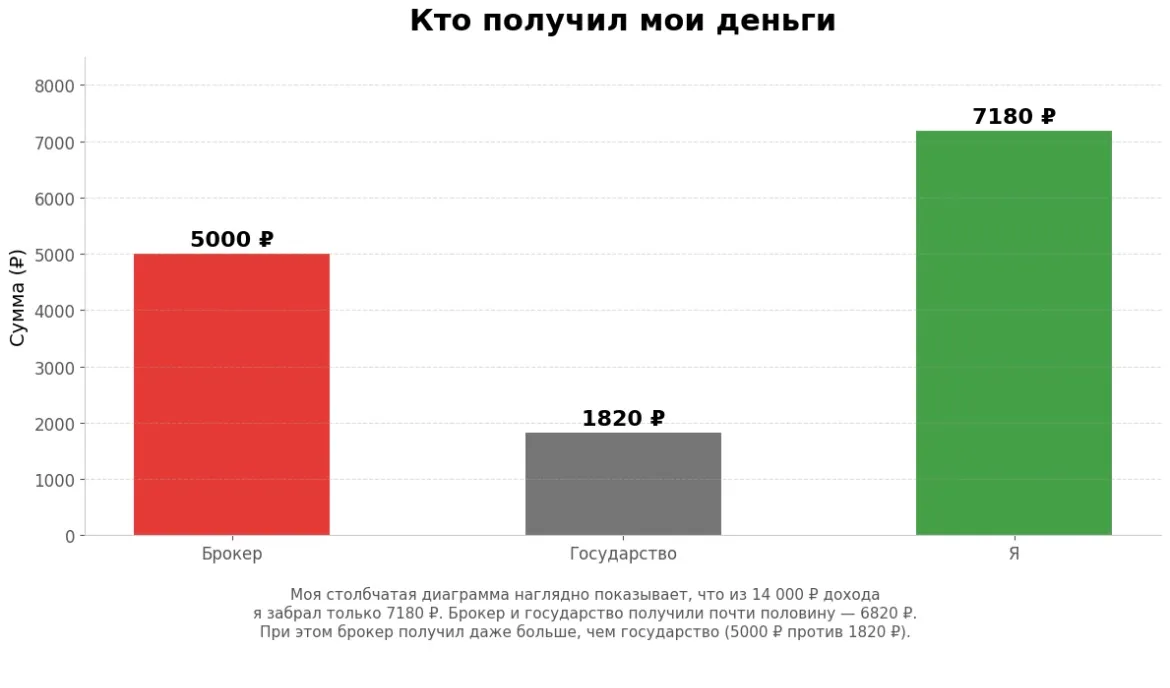
Суммирую комиссии брокера: 600 ₽ (сделки) + 3600 ₽ (обслуживание) + 400 ₽ (вывод) = 4600 ₽. Округлим до 5000 ₽.
Что получилось на самом деле:
· Доход по купонам: 14 000 ₽
· Минус комиссии брокера: 5000 ₽
· Минус налог: 1820 ₽
· Чистый доход на руки: 14 000 − 5000 − 1820 = 7180 ₽
· Реальная доходность: 7180 / 100 000 = 7,18% годовых вместо обещанных 14%.
Потеряно на комиссиях и налогах: 14 000 − 7180 = 6820 ₽. Из них 5000 ₽ ушло брокеру, 1820 ₽ — налог.
Сценарий А (мой ошибочный — брокер с высокими комиссиями):
· Комиссия за сделки: 0,3%
· Обслуживание счёта: 300 ₽/мес
· Комиссия за вывод: 200 ₽
· Чистый доход с 100 000 ₽: 7180 ₽ (7,18% годовых)
Сценарий Б (правильный — брокер с низкими комиссиями, например, Т-Инвестиции или БКС):
· Комиссия за сделки: 0,05% (в разы меньше)
· Обслуживание счёта: 0 ₽ (у многих брокеров бесплатно при определённой активности)
· Комиссия за вывод: 0 ₽ (часто нет)
· Налог: тот же 1820 ₽
· Чистый доход с 100 000 ₽: около 11 000 ₽ (11% годовых)
Разница между сценариями: 11 000 ₽ − 7180 ₽ = 3820 ₽ в год на каждые 100 000 ₽ инвестиций. На 500 000 ₽ разница будет 19 000 ₽ в год.
Мой выбор сейчас: если бы я мог повернуть время, я бы потратил 2 часа на сравнение брокеров, а не выбирал по акции «0% первые 3 месяца». Потому что эти 2 часа сэкономили бы мне 5000 ₽ в первый же год.
Вывод для читателя (практический)
Вот что я понял на своей ошибке. Низкие комиссии — это самое важное при выборе брокера на длинной дистанции. Разница в 0,2–0,3% комиссии за сделки превращается в тысячи рублей за год.
Мой чек-лист при выборе брокера сейчас:
1. Комиссия за сделки. Ищите 0,05% и ниже. Некоторые брокеры дают 0% на облигации.
2. Плата за обслуживание счёта. Должна быть 0 ₽ при небольших суммах (до 200 000–500 000 ₽).
3. Комиссия за вывод денег. Лучше 0 ₽ или фиксированная небольшая сумма.
- Комиссия за сделки. Ищите 0,05% и ниже. Некоторые брокеры дают 0% на облигации.
- Плата за обслуживание счёта. Должна быть 0 ₽ при небольших суммах (до 200 000–500 000 ₽).
- Комиссия за вывод денег. Лучше 0 ₽ или фиксированная небольшая сумма.
- Надёжность. Брокер должен иметь лицензию ЦБ РФ и входить в рейтинг Банки.ру.
3. Сравните 3–4 брокеров на Банки.ру — там есть таблицы с комиссиями.
- Не ведитесь на акции «0% комиссии первые 3 месяца». Смотрите, что будет после.
- Посчитайте свои ожидаемые обороты: сколько сделок, сколько денег на счёте, как часто будете выводить.
- Сравните 3–4 брокеров на Банки.ру — там есть таблицы с комиссиями.
- Помните, что налог 13% никто не отменял, но его можно уменьшить через ИИС.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

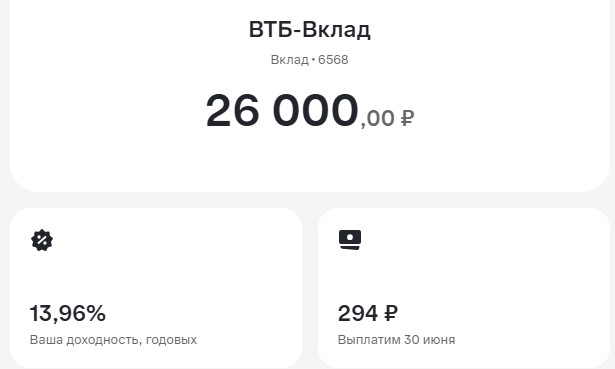
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

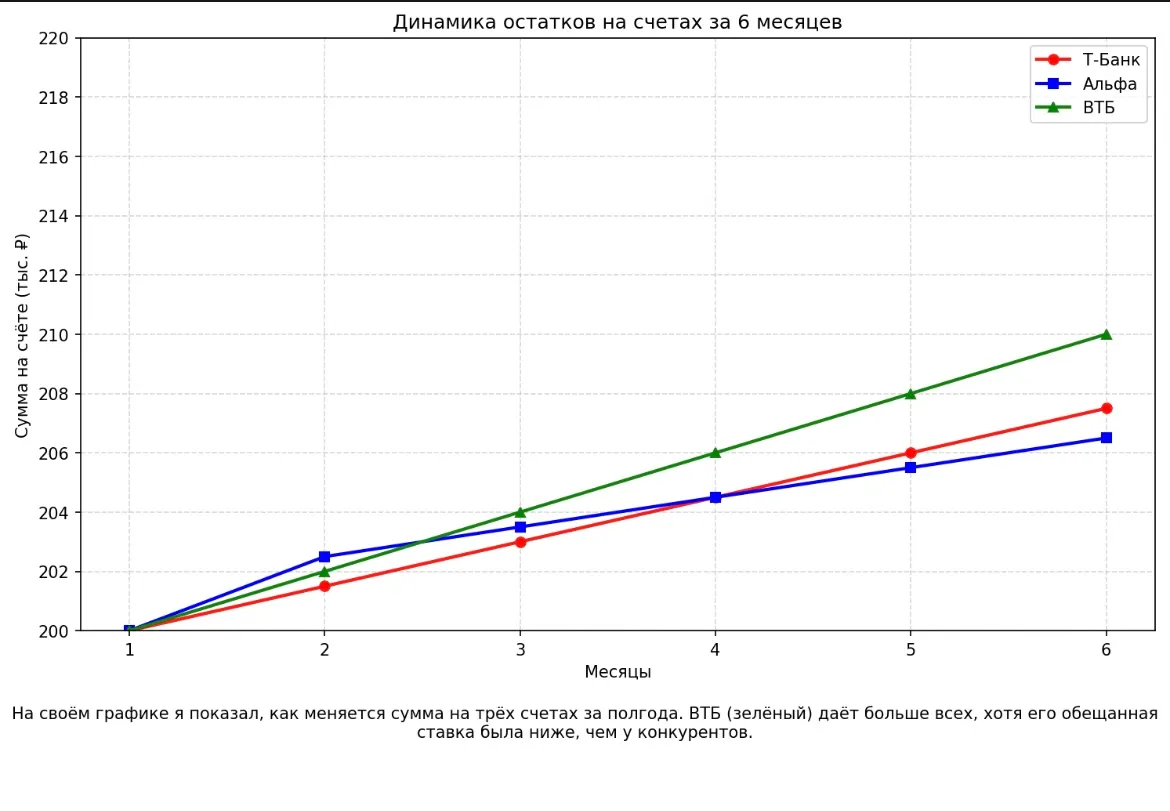
Полгода назад у меня появились свободные 200 000 ₽. Решил положить на накопительный счёт, чтобы деньги не лежали мёртвым грузом. Банки рекламировали ставки 13–14% годовых. Я выбрал три самых ярких предложения: Т-Банк (14% на остаток), Альфа-Банк (13,5% на первый месяц) и ВТБ (13% с капитализацией). А через три месяца обнаружил, что реальная доходность совсем не такая, как обещали.
Поднакопилась у меня некоторая сумма денег и разместила я их на накопительном счете Газпромбанка. Только вот проценты банк снизил. Уведомлений об этом никаких не прислал. Зашла в личный кабинет в день начисления очередных процентов и увидела, что процентная ставка с 14,5 упала до 13. Вот и начала я поиски новых предложений.

Самое ценное для меня в читательских постах - это личный опыт.
Всем здравствуйте и утро доброе! Я здесь впервые. Скажите пожалуйста кто знает всю информацию по карте. Какие привелегии и преимущества даёт карта банки ру?Можно ли снимать денежные средства с разных банкоматов и будет ли сниматься за это комиссия?Есть ли комиссия за обслуживание карты?
Не секрет, что наблюдается тенденция к снижению ставок по вкладам в большинстве банков. 19 июня состоится очередное заседание по ключевой ставке ЦБ.

Хорошо когда есть возможность пополнить вклад, в течение месяца пополнение - это достойное предложение. И срок хороший 5 месяцев для такой ставки.
НС ,, Мой счёт,, в РСХБ можно использовать для передержки своих , денежных средств , так и для своих накоплений в приветственный период по приветственной ставке в статусе ,, новый клиент ,,. НС доступен для открытия в дистанционном формате в Приложение банка или на бумажном носителе в отделении банка. Я пользуюсь этим нужным мне банковским продуктом РСХБ уже несколько лет. Что меня привлекает по этому НС и отличает его от других подобных продуктов в других банках: хочу заострить...
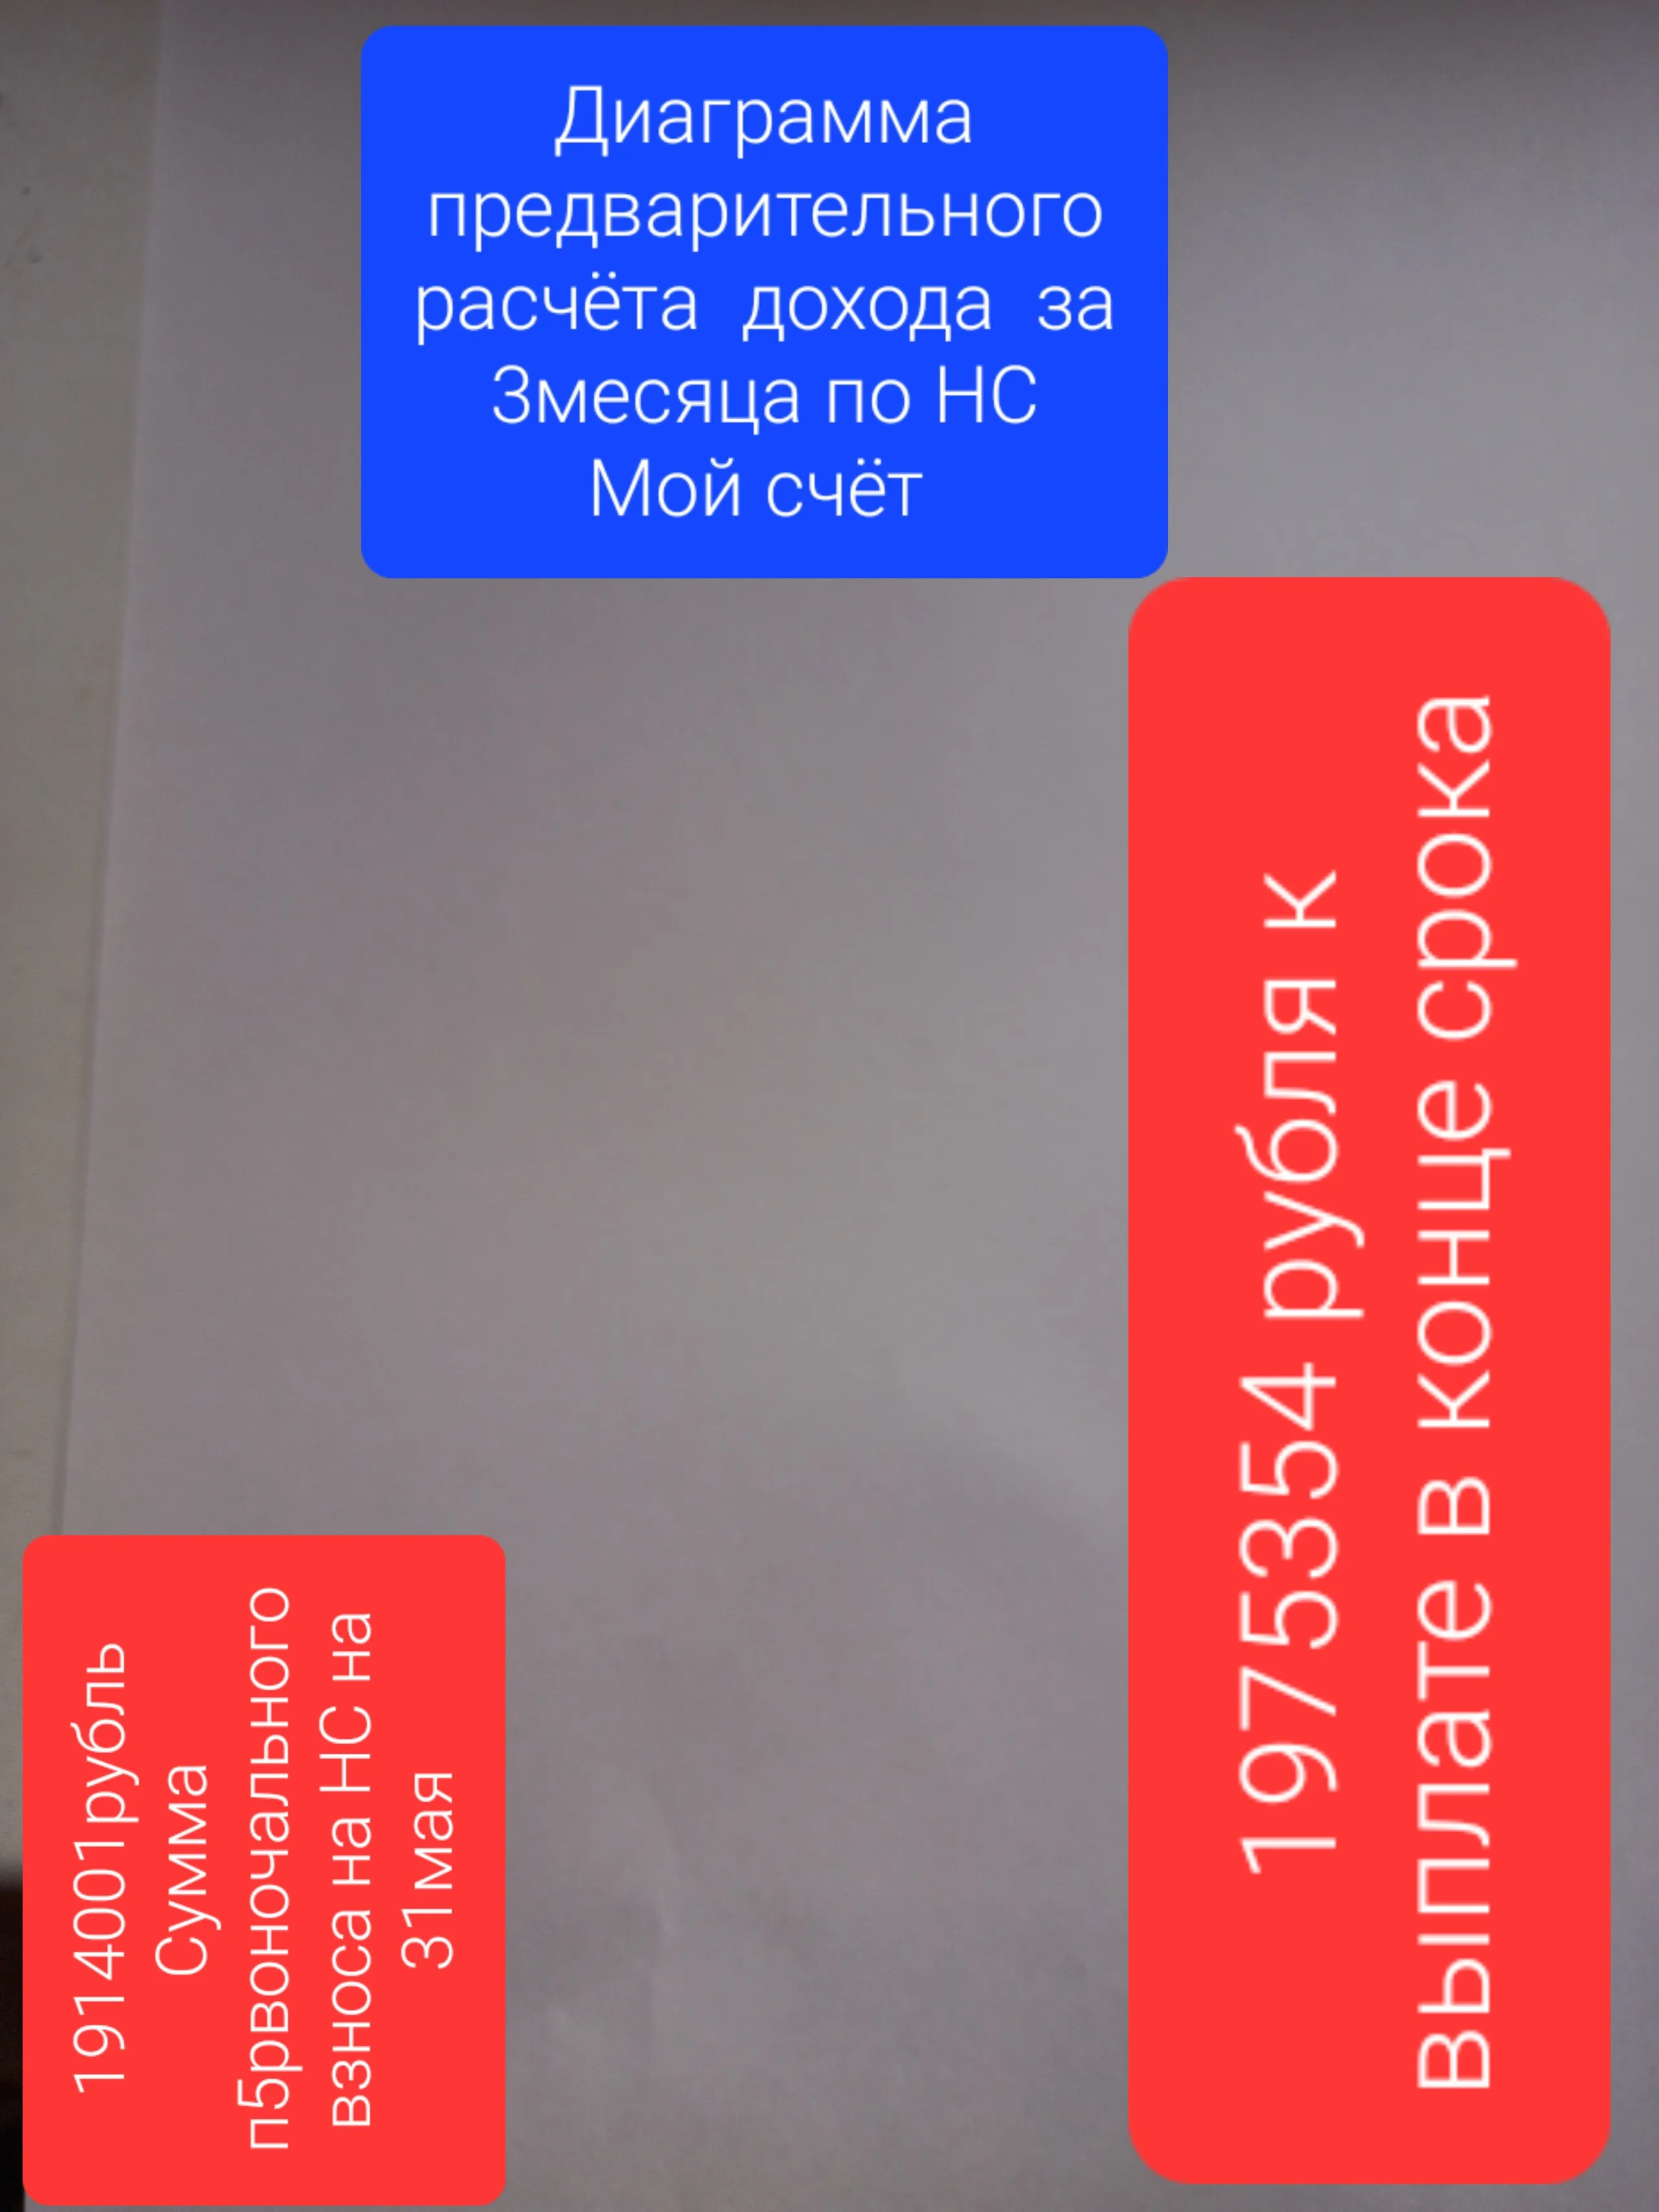
Пользуюсь этим НС в РСХБ уже много лети надо сказать , что с большим успехом . Он является флагманским продуктом в банке по размещению свободных средств. Заострю внимание , что в РСХБ может быть разные условия тарифа , по этому продукту в зависимости от даты его открытия , с чем я тоже сталкивалась.
Вклад ,, Народный,, в банке ПСБ вернулся. в линейку дебетовых продуктов банка и предлагается к открытию клиентам с 5 июня 2026г. Хотя , вклад ,, Народный,, и новый совсем , но маркетологи банка ПСБ анонсировали его появление , как возвращение уже известного и популярного у нас вкладчикоа , ранее, вклада ,,Народный ,,. Этим отличным и можно сказать,, вкусным,, предложением , ранее , воспользовплся я , с большой выгодой для себя и сейчас , с...
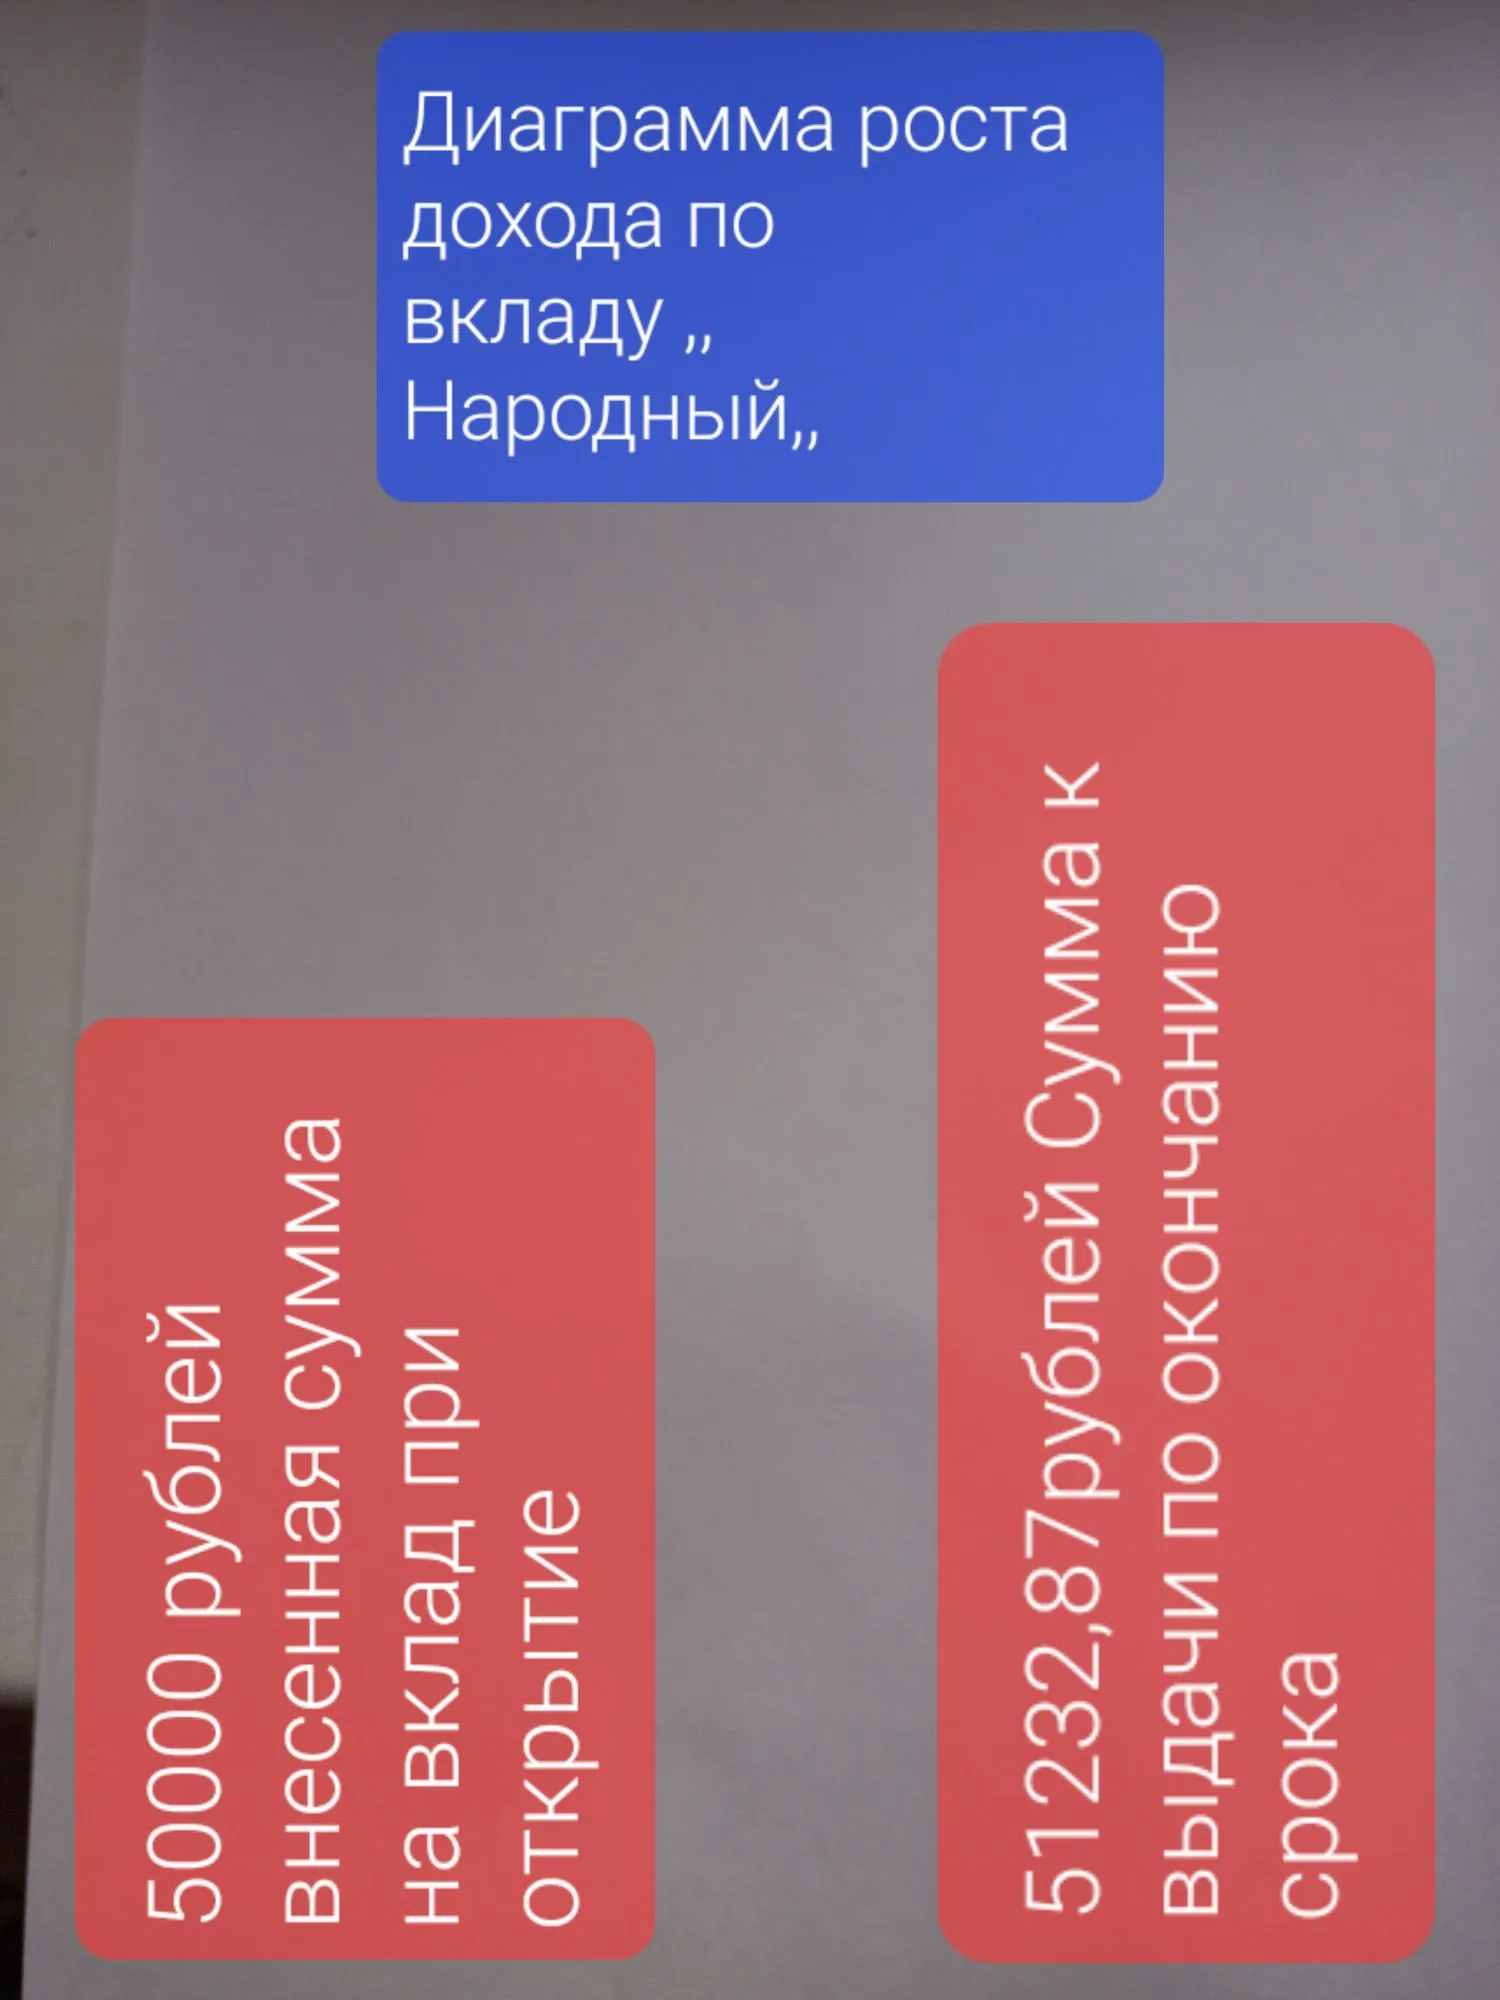
Пользовался. Открывал и вклады :,,Народный ,, и ,,Народный +,, . по прмвеисвенным ставкам 👌. Правда не всё так гладко и быстро происходило по открытию этих вкладов , но по итогу все ОК. И вот , опять , вклад ,,Народный ,, уже к нам снова возвращается , что я , как клиент банка ПСБ приветствую на взаимовыгодной основе взаимодействия с банком, однозначно .

В нашем сообществе «Диалоги» регулярно гремят шекспировские страсти: «Караул! Мошенники! Банк крадет мои кровные, куда смотрит полиция?!». Недавно наткнулась на очередной крик души — у автора поста неизвестный сайт дважды умыкнул по 349 рублей. И виноват в этом, разумеется, дырявый банковский финтех.
Каждый человек, чьи банковские счета хотя бы раз в жизни попадали под суровый арест, наизусть знает хрупкую математику выживания. По закону, в счет погашения долгов у нас могут удерживать максимум 50% от поступающего официального дохода. Правда, здесь есть важный юридический нюанс: в некоторых особых случаях (например, при взыскании алиментов, возмещении вреда здоровью или ущерба от преступления) закон позволяет забирать у человека до 70% его доходов. Процедура эта, мягко говоря, малоприятная, н...
Очень сложно разбираться в сайтах, связанных с оплатой услуг. Какие из них мошеннические.
Кредиты в 2026 году: ставки и регулирование