


Почему я отказался от Сбера и перевел траты на Т-Банк: считаем кэшбэк в рублях
Раньше я не задумывался, какой картой платить. В Сбере была зарплатная карта, на неё же и падали все покупки. Но в какой-то момент я просто сел и посчитал, сколько мне возвращается за год. И цифры меня мягко говоря расстроили.
Решил провести эксперимент — на полгода перешел на Т-Банк. Разница оказалась колоссальной, и дело даже не в процентах, а в простом удобстве и прозрачности.
Что мне дал Т-Банк:
- Реальные рубли на карту, а не баллы, которые можно потратить только в «Самокате» или на «Мегамаркете».
- Каждый месяц я выбираю категории повышенного кэшбэка. Например, в этом месяце у меня «Супермаркеты» и «Аптеки» по 7% — это те категории, где я реально трачу деньги.
- Никаких квестов с уровнями и условиями. Просто потратил — получил кэшбэк.
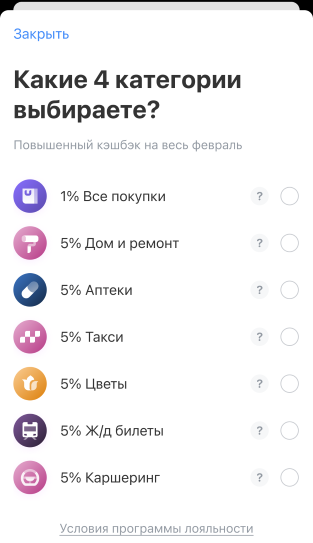
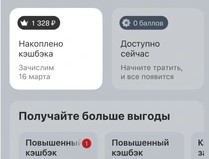
Для чистоты эксперимента я посчитал, сколько вернулось за 6 месяцев. Кэшбэк на продукты и повседневные траты — около 3500 ₽ в месяц (начисляется 10-го числа следующего месяца). Если добавить акции и предложения партнеров, получается около 4000–4500 ₽ в месяц.
За полгода набежало порядка 24 000–27 000 ₽ живыми деньгами. Это деньги, которые я реально могу перевести на накопительный счет или потратить на что угодно.
Сравнил со Сбером. Там за те же 6 месяцев по карте «СберКарта» пришло бы максимум 6000–8000 баллов «Спасибо». И это при условии, что не пропустил подключение категорий. Но даже если баллы есть, их реально сложно потратить. СберМаркет, Самокат, Мегамаркет — ограниченный круг. А на обычный обед в столовой или такси их не потратишь.
Итог: я оставил Сбер только для коммуналки. Все повседневные траты — супермаркеты, маркетплейсы, аптеки, кафе — теперь проходят через Т-Банк. Потому что получать реальные деньги на карту — это выгодно и честно.
Если у вас еще нет карты, советую посмотреть подборку карт на https://www.banki.ru/products/debitcards/. Там можно сразу сравнить условия по кэшбэку и обслуживанию. За 5 минут можно найти ту, которая реально даст вам деньги за ваши повседневные траты.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Привет, друзья! 👋
Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.

Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
Я очень часто слышу мнение, что кэшбэк — это копейки, ради которых не стоит заморачиваться. По данным аналитики на Банки.ру, за последний год банки действительно стали чуть скромнее в выплатах. Но даже в таких условиях у меня получается стабильно возвращать себе внушительные суммы с обычных повседневных покупок.
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Од...

Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.
100% кешбэк — предложение, которое сложно проигнорировать. Особенно когда речь идёт о покупке продуктов, которую ты и так собирался совершить.

Пишу для тех, у кого есть небольшие сбережения, и кто ломает голову, куда их деть, чтобы деньги не лежали мертвым грузом. Я долго искал идеальный вариант: хотелось и проценты получать, и иметь доступ к деньгам без потери дохода. В итоге я провел собственное расследование, сравнив классический вклад и накопительный счет.
Всё началось еще до этого конкурса, началось с того, что я случайно увидел в «Диалоге» здесь на Банки.ру скриншот начислений кэшбэка одного из авторов. Не помню, правда, когда именно и в какой ветке. Его сумма за месяц была заметно больше моей, хотя тратили мы примерно одинаково . Я задумался: в чем подвох?