


Как я снял деньги с вклада раньше срока и потерял почти все проценты
Здравствуйте, дорогие читатели! Хочу рассказать про свою ошибку, которая стоила мне нескольких тысяч рублей. Может, кому-то она поможет не наступить на те же грабли.
В прошлом году я открыл вклад на 300 тысяч рублей под 14% годовых на год. Планировал спокойно додержать до конца срока и получить около 42 тысяч процентов. Но через семь месяцев случилась ситуация, из-за которой деньги понадобились срочно. Машина сломалась, ремонт обошёлся в круглую сумму, а резервного фонда у меня тогда не было. Пришлось закрывать вклад досрочно.
Первое, что я сделал это залез в договор и перечитал условия досрочного расторжения. Там было написано чёрным по белому: при снятии денег до окончания срока проценты пересчитываются по ставке «до востребования». В моём банке она составляла 0,01% годовых. То есть практически ноль.
Дальше началась арифметика, которая меня неприятно удивила. За семь месяцев на вкладе должны были накопиться проценты примерно на 24 500 рублей. Но после пересчёта по ставке «до востребования» мне начислили всего 17 рублей с копейками. Итог: я недополучил почти 24 500 рублей. Именно столько стоил мой досрочный выход.
Хорошо, что проценты по вкладу выплачиваются в конце срока, а не ежемесячно. Если бы я уже получил часть дохода, банк мог бы потребовать его вернуть. В моём случае просто пересчитали итоговую сумму и вернули тело вклада плюс символические 17 рублей.
Что я понял после этого случая? Первое: вклад - это инструмент для денег, которые точно не понадобятся до конца срока. Если есть хоть малейший риск, что деньги могут понадобиться раньше, лучше держать их на накопительном счёте. Ставка там ниже, но зато снятие без потери процентов. Второе: не стоит класть все сбережения в один вклад. Лучше разбить сумму на несколько частей с разными сроками. Тогда при необходимости можно закрыть только один вклад, а остальные продолжат работать.
Сейчас я держу резерв на накопительном счёте, а на вкладах - только те деньги, которые точно не трону до конца срока. И обязательно оставляю небольшую подушку на карте, чтобы не пришлось снова закрывать вклад из-за внезапной траты. А вы сталкивались с досрочным закрытием вклада?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Детские вклады работают так же, как обычные: на сбережения набегают проценты, и они защищены государством — даже если у банка отзовут лицензию или он обанкротится, деньги вернут, но не больше 1,4 млн рублей. Но есть нюанс: договор заключается на ребёнка, и именно ему, а не родителям, принадлежат деньги на вкладе. По закону родители не имеют права собственности на имущество детей, поэтому воспользоваться деньгами с детского вклада в своих интересах они не могут.
Ипотечная недвижимость находится в залоге у банка — это защита на случай, если заёмщик перестанет платить: кредитор сможет через суд забрать жильё и продать его, чтобы вернуть деньги. Поэтому свободно распоряжаться ипотечной квартирой нельзя: без разрешения банка Росреестр не зарегистрирует переход права собственности. Обычно банки одобряют продажу, если по итогам сделки долг будет полностью закрыт либо его возьмёт на себя покупатель. Ещё одно условие — расчёты проходят через ипотечный банк...
Кредиты помогают не откладывать мечты, но иногда оборачиваются неподъёмным грузом. При неоднократных просрочках за дело берутся коллекторы, а вместе с ними появляются антиколлекторы — «раздолжнители», предлагающие взять проблемы с займом на себя. Это компании или частные лица, которые обещают переговоры с кредиторами, юридическую поддержку или даже выкуп долга у банка.
Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
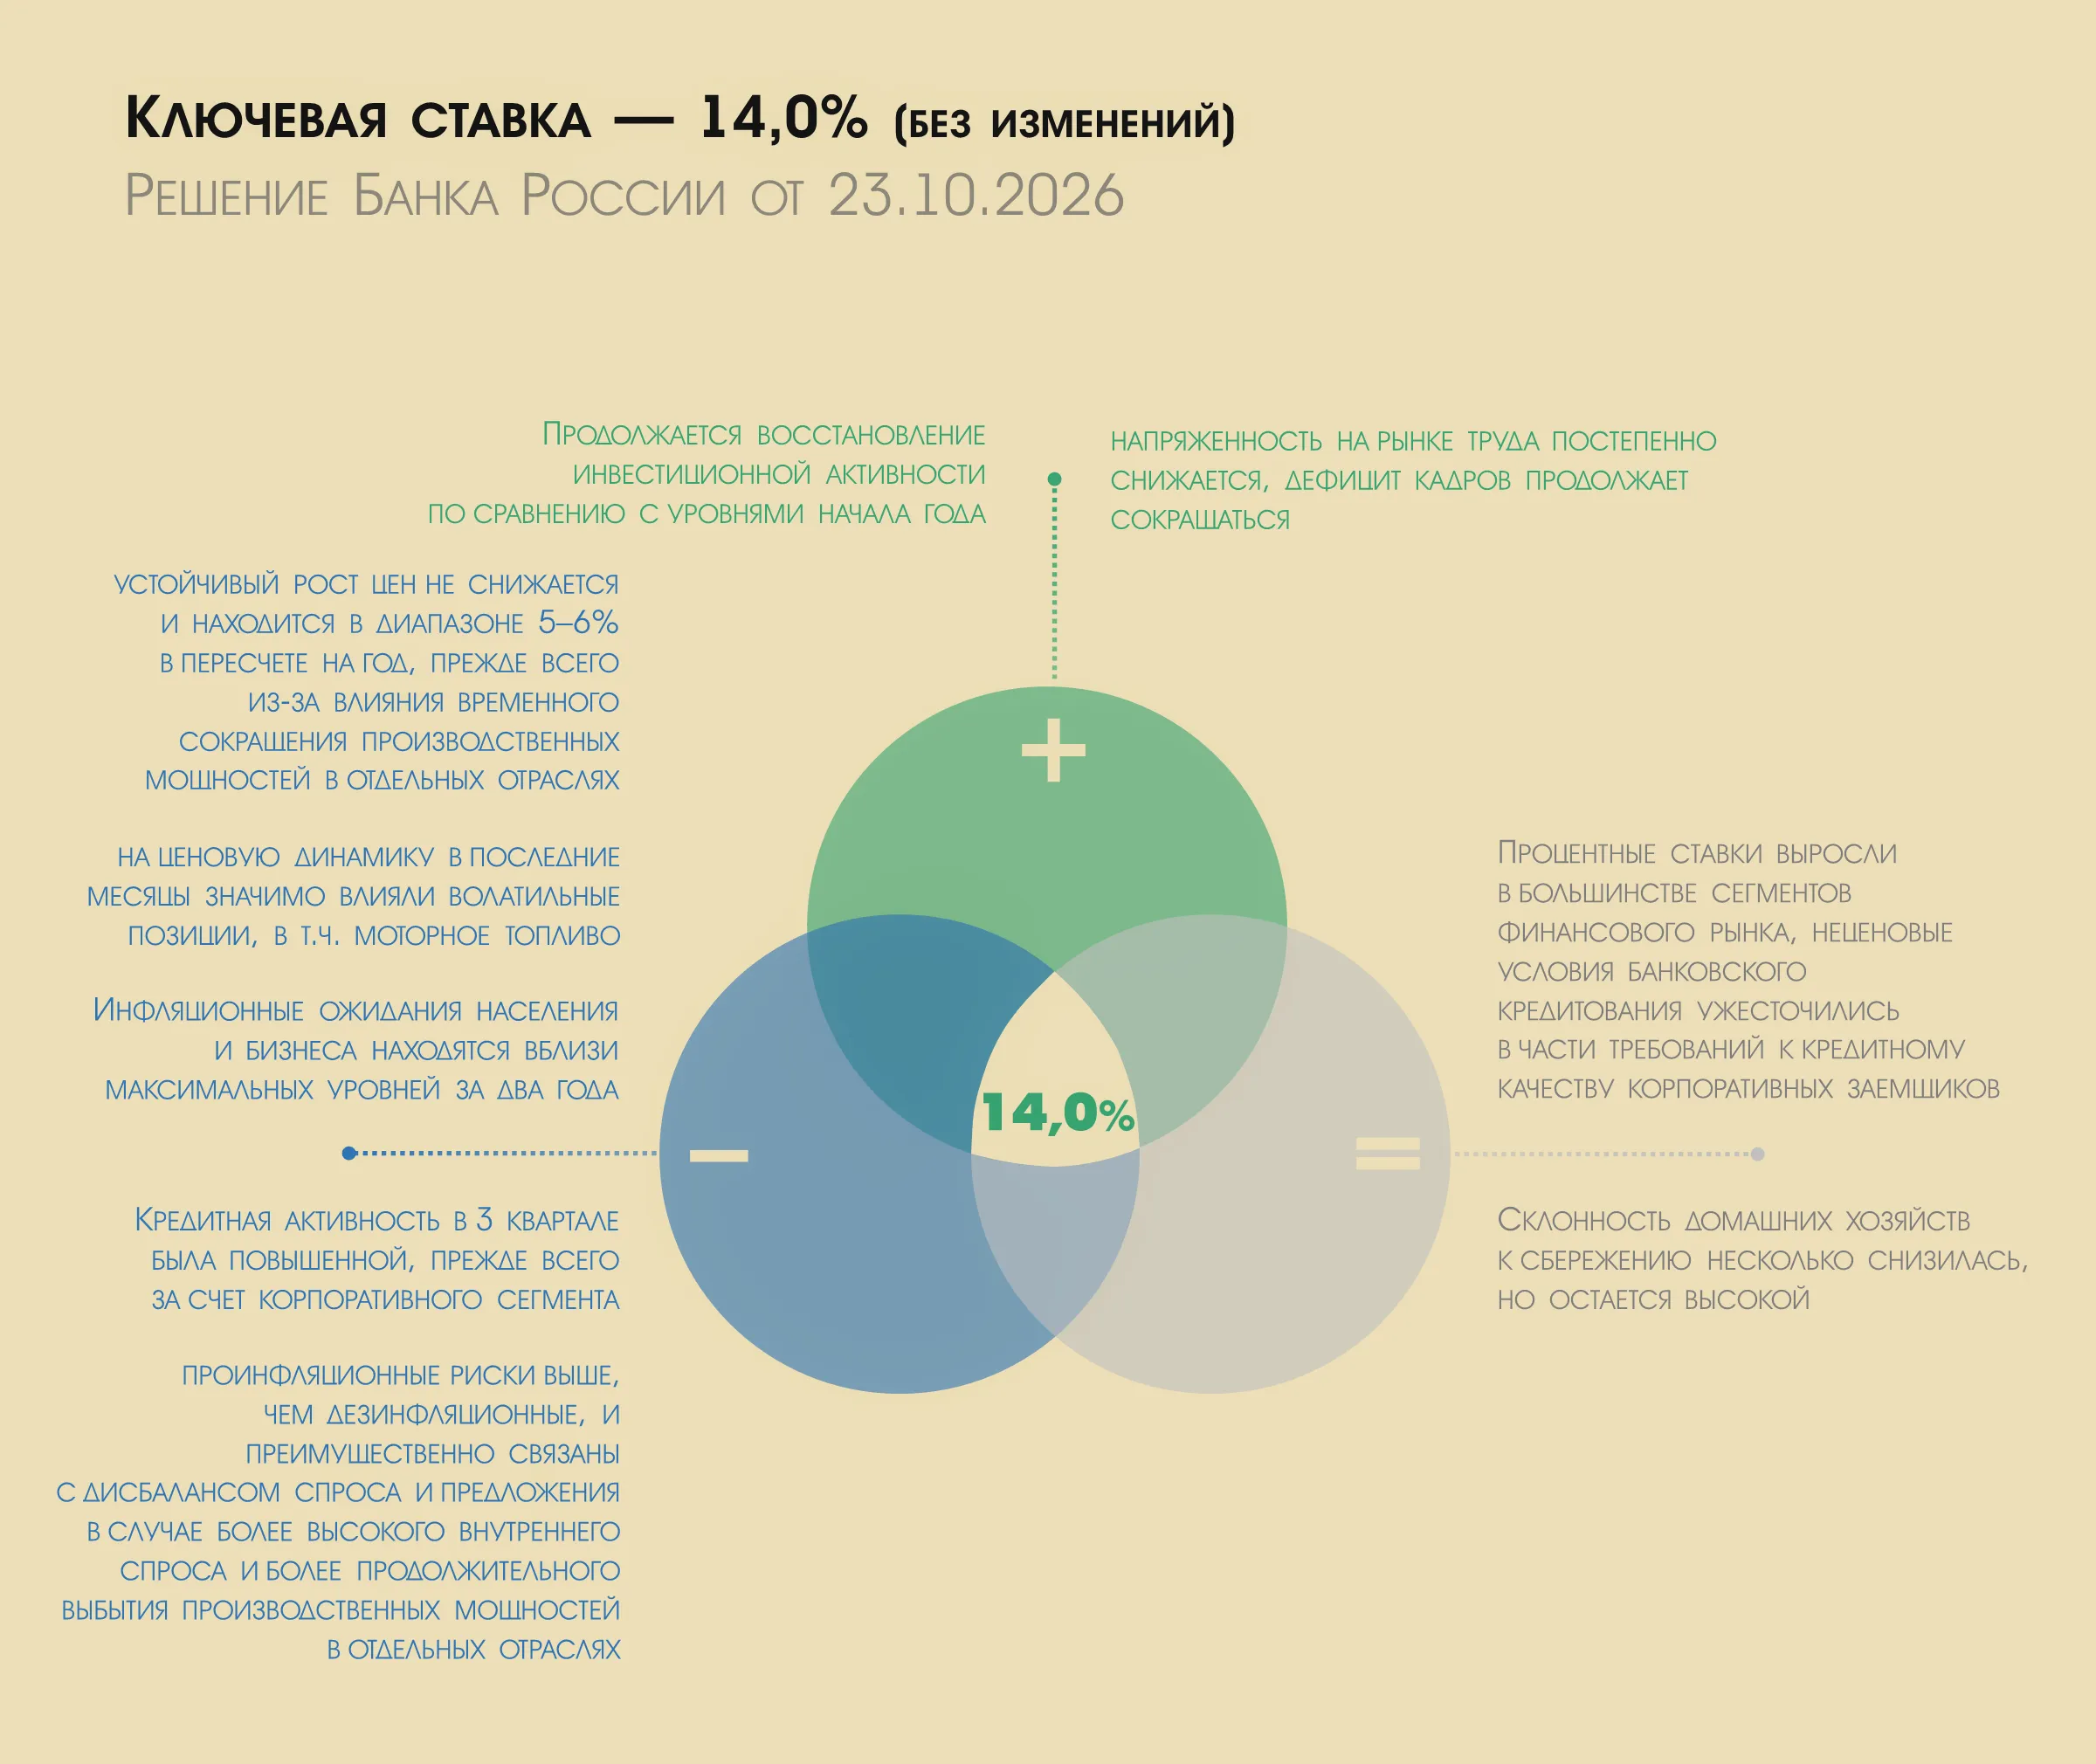
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
С 1 июля 2025 года люди с низкими доходами, получающие государственные пособия, могут открывать социальные вклады с максимальными ставками и особые социальные счета. По закону банки обязаны предоставлять по таким вкладам самые выгодные условия, а по соцсчетам — проводить платежи и переводы как по обычным карточным счетам и начислять процент на остаток.

Ак Барс Банк обновил требование к заемщикам по кредитной карте «115 дней»: минимальный возраст изменен с 20 до 21 года.
Инго Банк предлагает к выпуску дебетовую карту «ИнгоКарта UnionPay Diamond» для держателей в возрасте от 18 лет.