




Где лучше всего хранить деньги на октябрь 2026: разбираемся без паники и мифов😎
Привет, друзья! Сегодня поговорим о том, что волнует почти каждого: куда пристроить свободные деньги, чтобы они не просто лежали мёртвым грузом, а хотя бы не теряли в цене, а в идеале — ещё и приносили доход. Октябрь 2026 — не самое простое время: инфляция никуда не делась, ставки по вкладам меняются, а реклама банков обещает золотые горы. Давайте разберёмся спокойно, по полочкам и без воды.
Первое, что нужно понять: «лучшее» место для хранения денег — это не одна-единственная кнопка, а набор инструментов под разные задачи. Условно разделим деньги на три категории:
- Подушка безопасности. Это деньги на чёрный день — на случай потери работы, внезапных трат, ремонта машины и прочих неприятностей. Их главная задача — быть под рукой и не терять в стоимости.
- Деньги на цель. Например, на отпуск через год, на первый взнос за квартиру, на обучение ребёнка. Тут уже можно подумать о доходности, но без лишнего риска.
- Свободные средства. Те самые деньги, которые хочется заставить работать и получать с них доход. Здесь уже можно смотреть на более рискованные, но и более доходные варианты.
Подушка безопасности: ставка на доступность
Для подушки безопасности в октябре 2026 года лучше всего подойдут инструменты с высокой ликвидностью и минимальной волатильностью. Самый простой и понятный вариант — накопительный счёт. Его плюсы:
- Можно снимать и пополнять в любой момент без потери процентов (или с минимальными потерями).
- Деньги застрахованы АСВ до 1,4 млн рублей.
- Ставки по накопительным счетам в октябре 2026 года держатся на довольно неплохом уровне — в среднем 12–15% годовых в крупных банках, хотя точные цифры зависят от условий конкретного банка и дополнительных требований (например, трат по карте).
Альтернатива — короткие вклады на 1–3 месяца. Они могут давать чуть более высокую ставку, но лишают гибкости: если срочно понадобятся деньги, придётся либо ждать окончания срока, либо закрывать вклад досрочно и терять проценты.
Деньги на цель: баланс надёжности и доходности
Если цель не слишком далёкая (1–3 года), можно присмотреться к среднесрочным вкладам на 6–12 месяцев. В октябре 2026 года банки предлагают по таким вкладам ставки в районе 14–17% годовых. Это уже серьёзная доходность, которая может перекрыть инфляцию и даже оставить небольшой плюс.
Ещё один вариант — облигации федерального займа (ОФЗ). Это долговые бумаги, которые выпускает государство. Они считаются одними из самых надёжных на рынке. Доходность по ОФЗ в октябре 2026 года сопоставима с хорошими вкладами, а иногда и выше. Плюс облигаций в том, что их можно продать в любой момент, не дожидаясь погашения, и получить деньги обратно (хотя цена может немного колебаться).
Свободные средства: ищем доходность выше рынка
Для тех, кто готов к риску ради потенциально более высокой доходности, есть несколько направлений:
- Фонды денежного рынка. Это консервативные фонды, которые инвестируют в краткосрочные долговые инструменты. Они дают доходность, близкую к ключевой ставке, и при этом позволяют быстро выйти из позиции.
- Акции и фонды акций. Здесь доходность может быть значительно выше, но и риски тоже серьёзные. Акции могут сильно падать в цене, и предсказать это заранее почти невозможно. Такой вариант подходит только для долгосрочных целей (от 3–5 лет) и только на ту часть денег, которую вы готовы потерять без серьёзного ущерба для бюджета.
- Драгоценные металлы. Золото и серебро традиционно считаются защитой от инфляции и кризисов. Но это долгосрочная история: в краткосрочной перспективе цены на металлы могут сильно колебаться.
Важные нюансы, о которых часто забывают
- Страхование вкладов. Помните, что вклады и счета в банках застрахованы АСВ только до 1,4 млн рублей на одного человека в одном банке. Если у вас больше денег, лучше распределить их по разным банкам.
- Налоги. С 2021 года доходы по вкладам и некоторым другим инструментам облагаются налогом, если превышают необлагаемый лимит. Лимит рассчитывается как 1 млн рублей, умноженный на ключевую ставку ЦБ на начало года. В 2026 году этот механизм продолжает работать, так что не забывайте учитывать налог при расчёте реальной доходности.
- Комиссии и условия. Внимательно читайте мелкий шрифт: иногда обещанная высокая ставка действует только при выполнении ряда условий (например, траты по карте, отсутствие снятия денег и т. д.).
Практический пример
Допустим, у вас есть 500 000 рублей, которые вы хотите сохранить и приумножить. Вот как можно распределить эти деньги:
- 150 000 рублей (30%) — на накопительный счёт как часть подушки безопасности. Эти деньги должны быть всегда под рукой.
- 200 000 рублей (40%) — на вклад на 6 месяцев под 16% годовых. Это деньги на конкретную цель, например, на ремонт или отпуск.
- 150 000 рублей (30%) — в ОФЗ или фонд денежного рынка. Это свободные средства, которые должны работать и приносить доход, но с минимальным риском.
Такое распределение позволяет сбалансировать риски и доходность, а также сохранить гибкость.
А как вы храните свои деньги? Делитесь в комментариях — будет интересно послушать ваши истории и советы!

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Однажды я столкнулся с тем, что банк списал комиссию, которой не было в договоре. Сначала позвонил в поддержку - там развели руками. Тогда я написал претензию через приложение, но ответа не последовало. И только после этого пошёл в Центробанк. Рассказываю, как это работает, потому что порядок за последние пару лет сильно изменился.
Когда мы с женой решили взять ипотеку, у нас на руках был сертификат на материнский капитал. Сумма на первого ребенка в 2026 году составляла 728 921,90 рубля . Мы планировали направить эти деньги на первоначальный взнос, но я почему-то был уверен, что придется ждать трехлетия ребенка. Оказалось, что для ипотеки это правило не действует: средства можно использовать сразу после рождения .
Всем привет! Недавно у меня сломался холодильник. Ремонт старого обошелся бы в 25 000 рублей, поэтому я решил не рисковать и купить новый. Бюджет — 80 000 рублей. Денег на руках прямо сейчас не было (все свободные средства лежат на срочном вкладе, и терять проценты не хотелось).
Передо мной встал выбор: взять в магазине «беспроцентную рассрочку» или оплатить покупку кредитной картой с длинным льготным периодом. На первый взгляд, рассрочка кажется выгоднее — плати частями, и никаких процентов. Но...
Организовать хороший отдых можно даже с ограниченным бюджетом — главное подойти к вопросу с умом.
Каждый месяц одно и то же: зарплата пришла - и через неделю уже «ой, а где деньги?». Потом кредитка, потом «ну ничего, в следующий раз точно буду контролировать». И так по кругу уже третий год.

Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
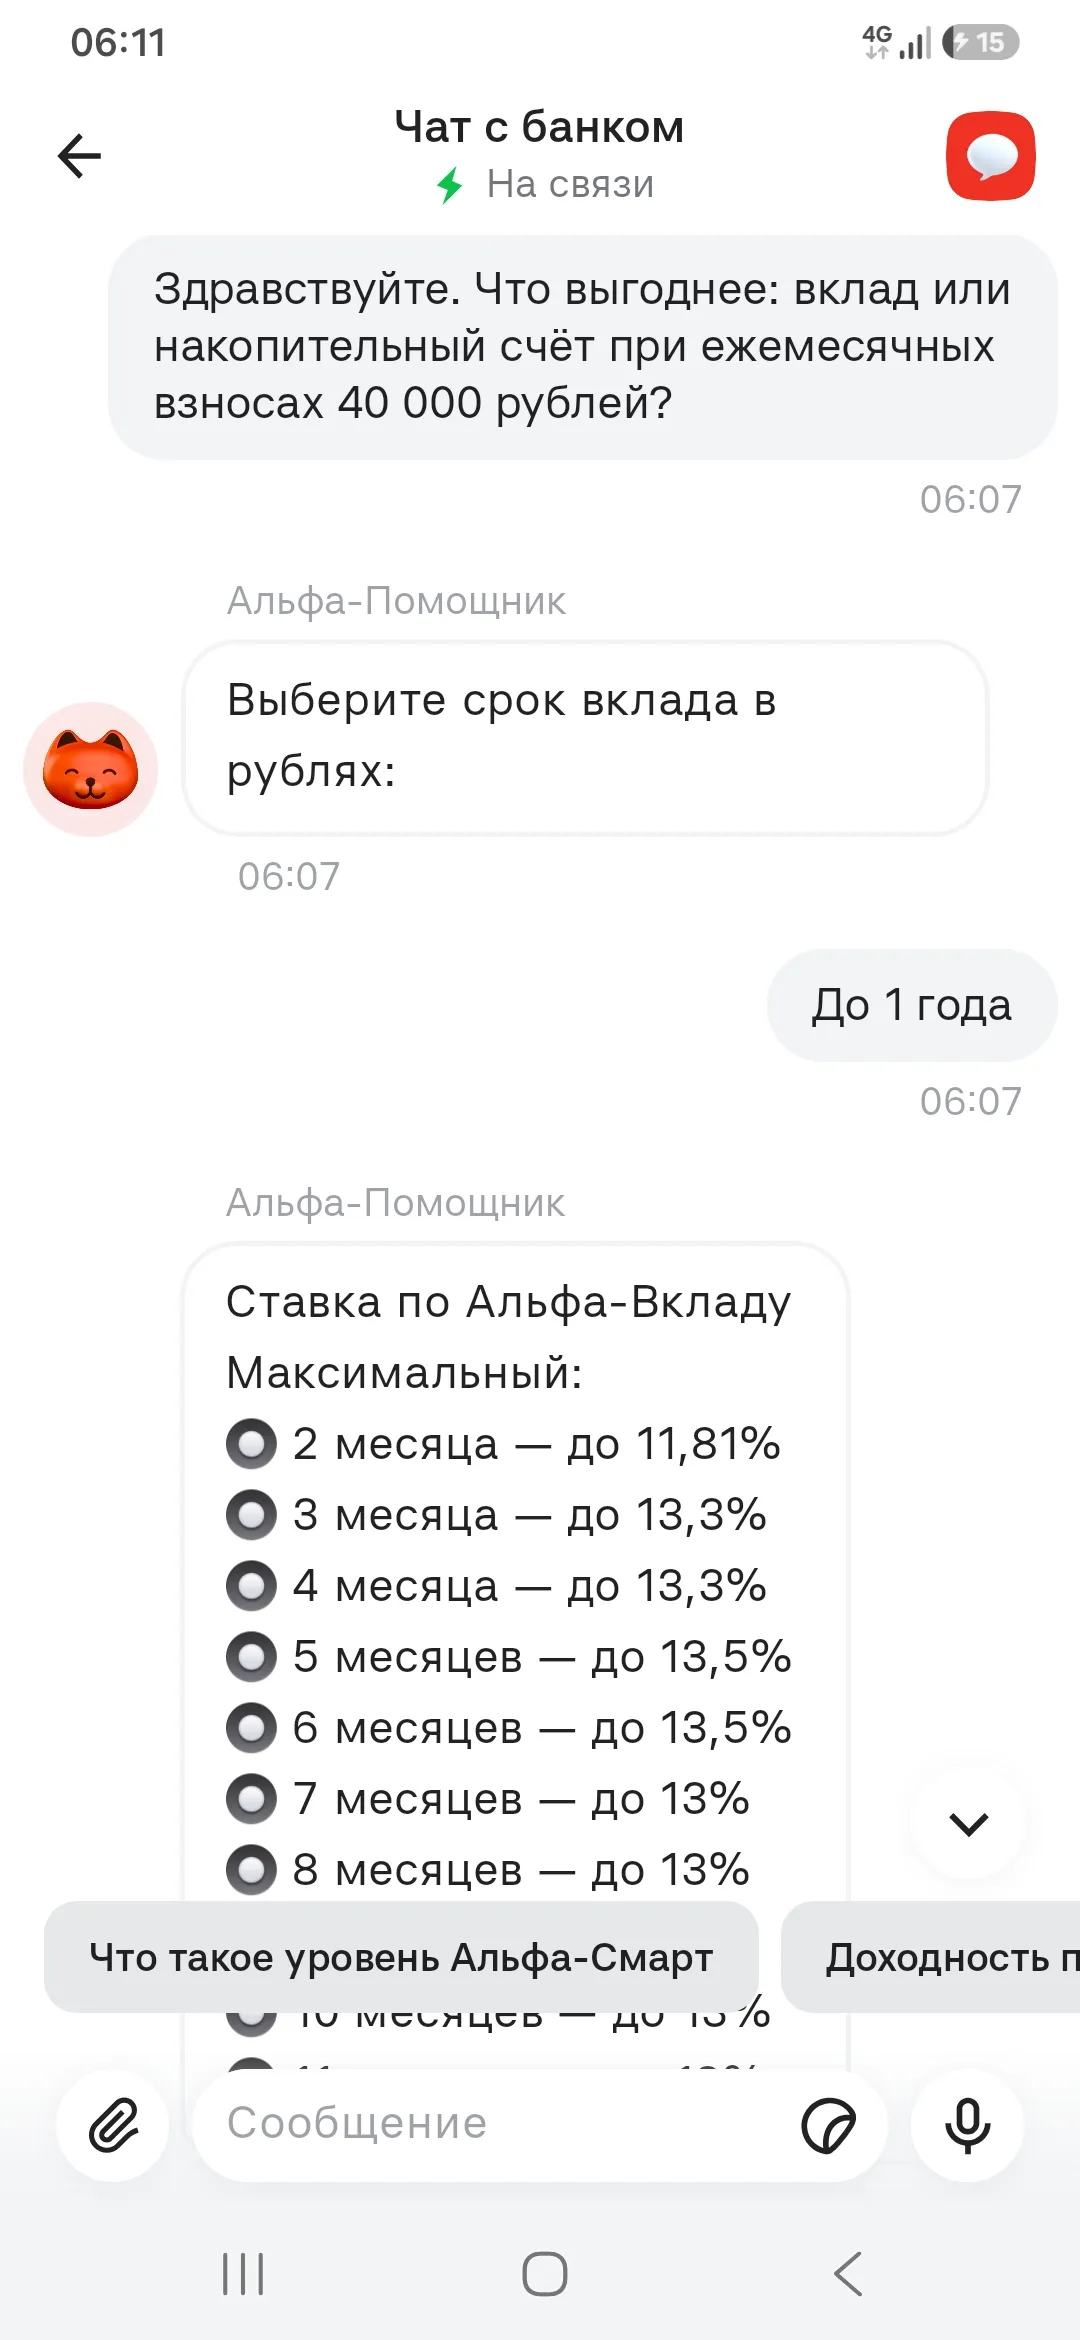
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

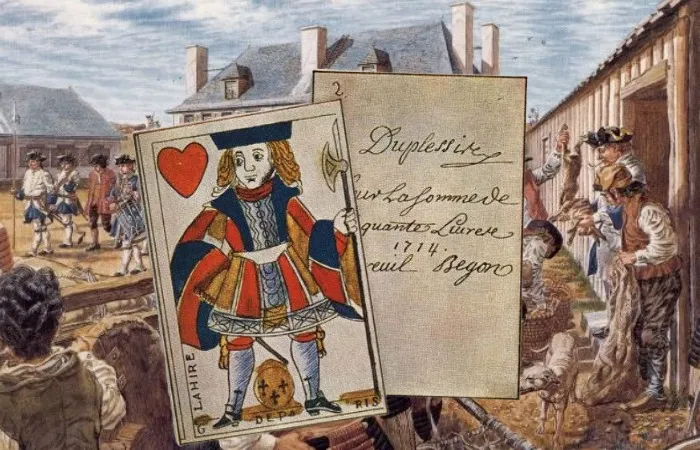
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.