Моя лестница вкладов 2.0. Как я увеличила доходность вклада в ПСБ
Ранее я уже писала, что планирую открыть вклад в ПСБ. Я почти определилась с выбором, но решила еще раз внимательно изучить условия — и не зря!
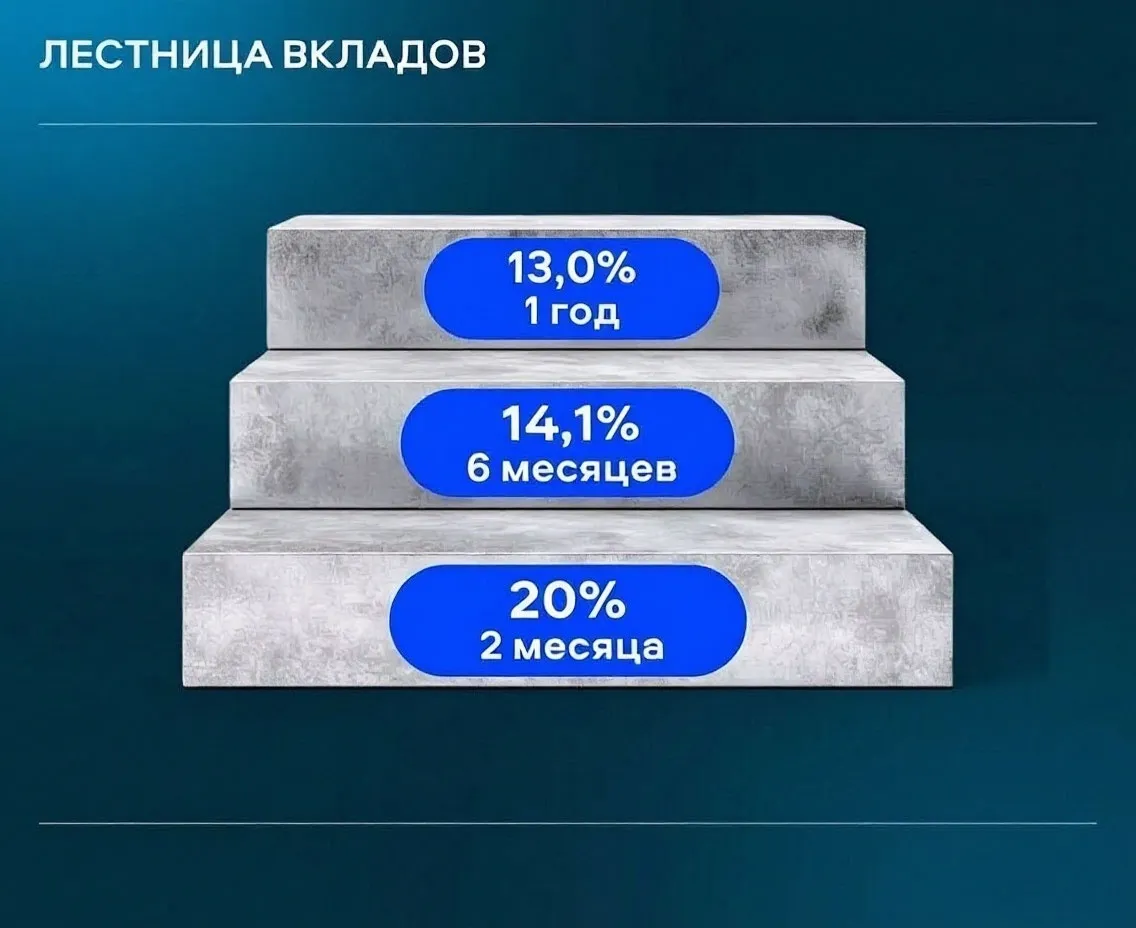
Оказалось, что при открытии вклада в офисе банка ставка увеличивается на 0,2%. А с 30 октября вообще на 0,5%.
Я сравнила условия на Банки.ру ( можете изучить различные предложения по ссылке https://www.banki.ru/products/deposits/ )и в приложении банка и оказалось, что если открыть вклад не онлайн, а в офисе, то ставка вырастет на 0,2%. Офис банка как раз располагается недалеко от моего дома и вчера я открыла нужный мне вклад.
Основные условия вклада:
- Валюта: рубли.
- Срок: 91, 181, 270, 367, 547 или 731 день.
- Пополнение: возможно в течение первых 30 дней после открытия (сумма не ограничена).
- Выплата процентов: в конце срока на счет вклада.
- Расходные операции: не предусмотрены.
- Пролонгация: возможна до 3 раз на условиях вклада «Моя выгода».
- Досрочное расторжение:
- до 90 дней — по ставке «до востребования»;
- после 90 дней — по ставке 0,5% от основной ставки вклада.
Важные нюансы:
- Открыть вклад можно онлайн, в банкомате или в офисе (но для получения бонуса +0,2% нужно идти в отделение).
- Для открытия в офисе необходимо иметь действующий договор комплексного банковского обслуживания (ДКБО).
- Вклад можно открыть в пользу третьих лиц.
- При закрытии вклада на сумму свыше 2,5 млн рублей потребуется визит в офис.
- Примечание: бонусная ставка не действует в офисах на территориях новых регионов, Крыма и Севастополя.
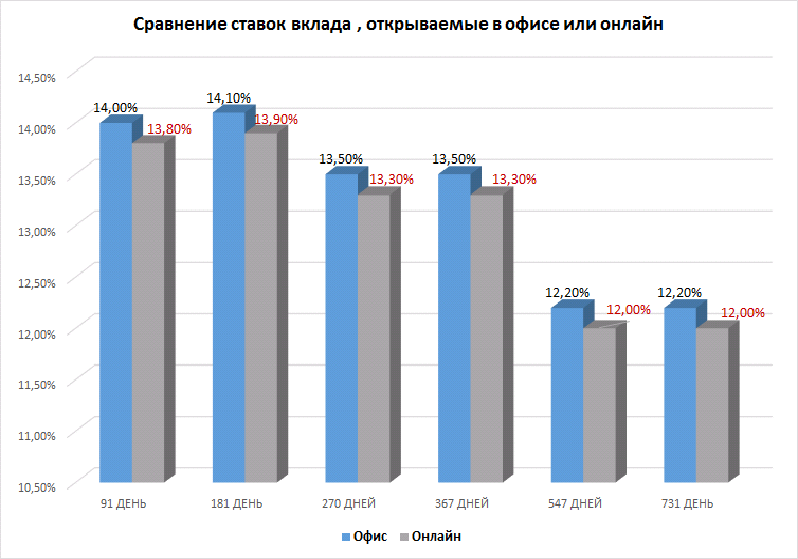
Мое решение: Я открыла вклад на 181 день под 14,1%. Считаю, что для текущей ситуации — это отличное предложение!
Также я открыла вклад в Альфе как зарплатный клиент под 20,01% на два месяца.
В Сбере пока не открыла, все вложила, подожду до ноября, когда следующий вклад закроется, вдруг тоже предложат ставку побольше.
Кроме этого вклада банк предлагает еще несколько интересных вкладов: «Вклад в победу» и «сильная ставка» мне не подходят, так как у меня уже был недавно вклад, а там не должно быть вкладов. Народный вклад я уже открывала под 30%. Есть еще вклад «Значимый выбор» для пенсионеров +0,5%, но я пока не пенсионер. В общем, нужно изучить все варианты.
Надеюсь, мой опыт поможет кому-то из вас получить чуть больше выгоды от своих сбережений. Ведь лишние 0,2% или 05% на дистанции в полгода — это приятный бонус, который, по сути, достается нам просто за один визит в банк. Если у вас остались вопросы по условиям или вы уже открывали такой вклад — делитесь в комментариях!
P.s. Я так давно не открывала вклады в офисах, что и забыла, что процент может быть выше. Может кто знает еще в каких банках предлагают такое.
P.s.s. А сегодня с утра читаю в ленте у Игорь перос, что можно будет открыть этот вклад с 30 октября под 14,4%. Эх как же обидно, что я поторопилась!

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Недавно моя коллекция банковских карт пополнилась дебетовой картой Скидка Везде от МТС Банка. Пользоваться ей мне очень понравилось, и вот почему.
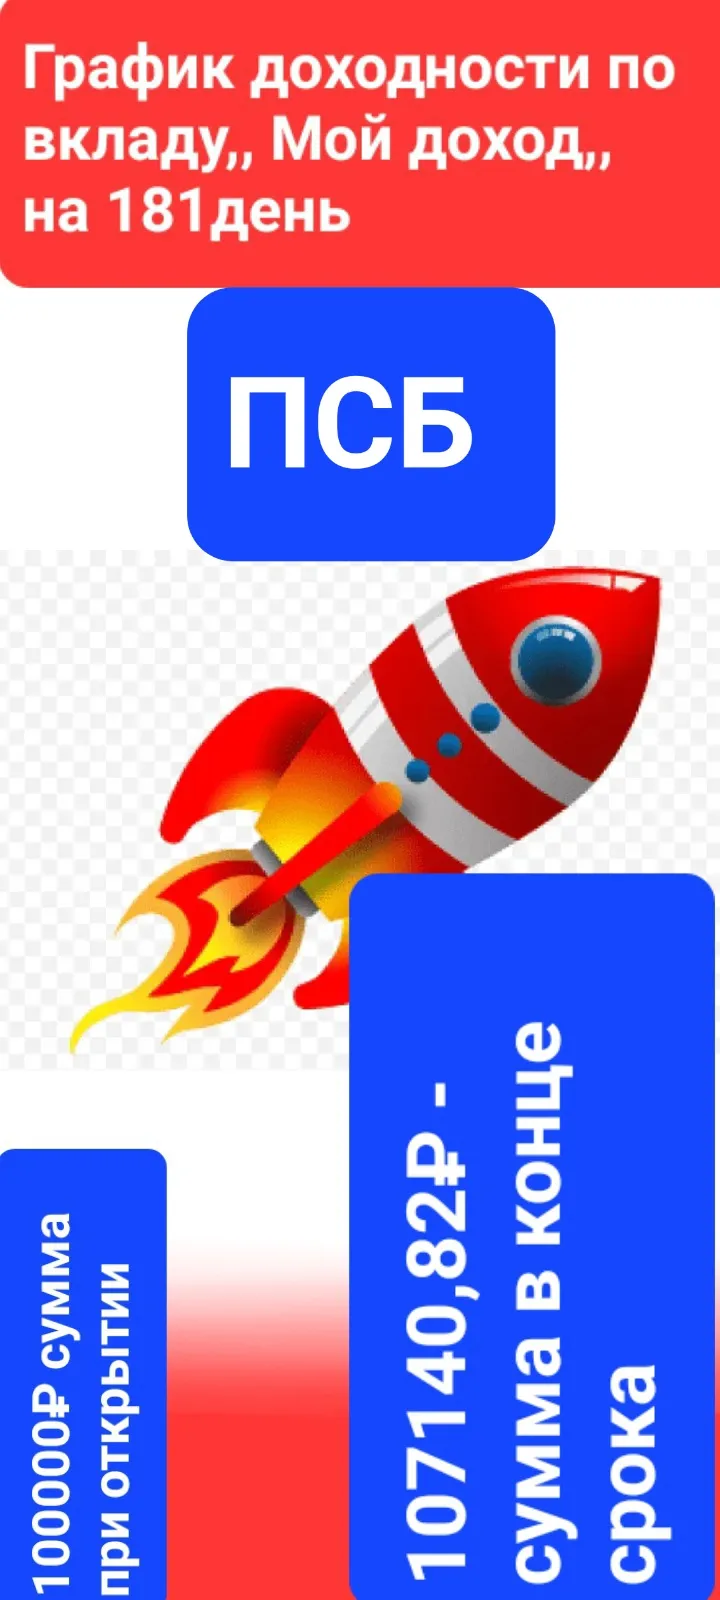
Банк ПСБ , существенно поднимает % ставки по вкладу ,, Мой доход,, с 30.10 , но при открытии этого вклада в офисе , а не в дистанционном формате. На сроках: 91день- 14,3% , 181день- 14, 4%. Я остановился , более детально,при анализе сравнения, на более высокой ставке - 14, 4% , на сроке 181день и успешно открыл данныйвклад на сумму - 100000 рублей, что принесёт мне по итогу, в дату, окончания срока этого договора депозита доход в сумме - 7140, 82 рубля , из расчёта - 3...
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
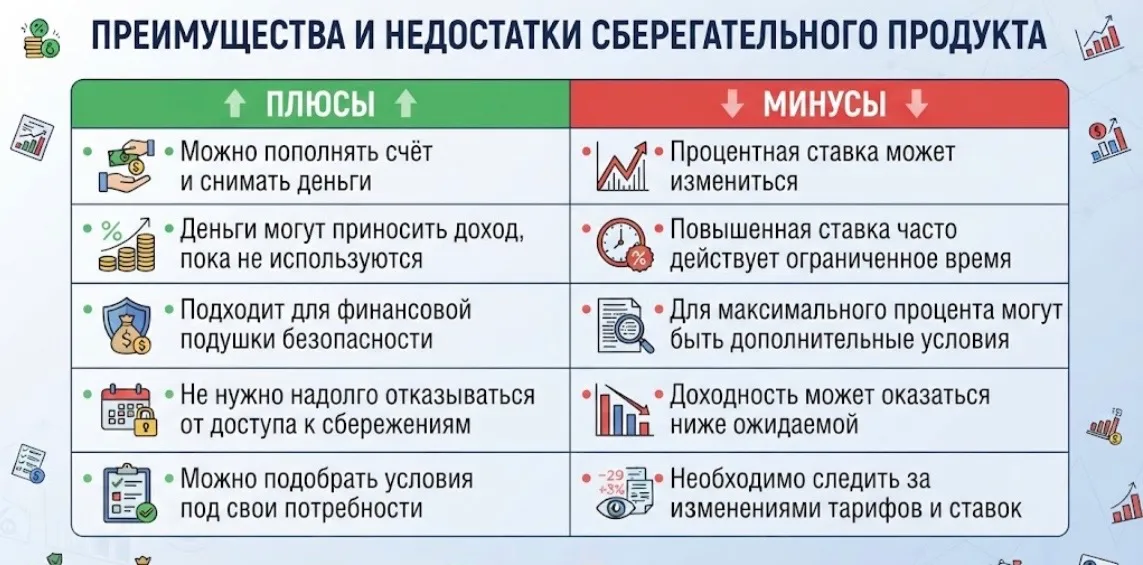
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам
Долгое время у нас в семье в семье велись споры по поводу бытовых расходов. Мы с мужем оба работаем, но при покупке продуктов или оплате коммуналке постоянно возникала путаница. Кто-то забывал скинуть свою долю, а в конце месяца мы гадали, куда ушли деньги. Решением проблемы стал переход на общую семейную карту.
При нынешних высоких станках по вкладам и накопительным счетам в сети появилось много советов о том, как бесплатно зарабатывать на банках. Суть схемы простая - берешь кредитную карту с длинным льготным периодом, снимаешь или переводишь с нее деньги без комиссии, кладёшь их на ежедневный остаток под хороший процент, а в конце грейс-периода возвращаешь все обратно. Я решил опробовать эту карусель на себе и быстро понял, сколько ловушек скрывают за собой такие лёгкие деньги.

Ещё недавно банки радовались притоку средств на срочные депозиты. Во втором квартале 2025 года вкладчики принесли им 1,3 триллиона рублей. Год спустя картина перевернулась. Во втором квартале 2026 года чистый отток со срочных вкладов составил 208 миллиардов рублей. Это не говорит о том, что у людей закончились сбережения. Это говорит о том, что держать деньги в «замороженном» виде стало неинтересно.

Ещё недавно схема была почти автоматической: получаешь зарплату на карту и сразу идут плюшки: бесплатное обслуживание, снятие без комиссии, повышенный кешбэк. Казалось, сам статус «зарплатная» уже даёт право на бонусы. А к октябрю 2026 года эта логика перестала работать. Теперь банк смотрит не на статус, а на то, реально ли ты пользуешься картой.