


Ключевая ставка: что это такое и почему от неё зависят все ваши деньги
Когда я слышу новости «ЦБ сохранил ключевую ставку», я раньше просто пролистывал их. Казалось, это что-то из мира финансистов, ко мне не относится. А потом я взял ипотеку и понял, что эта цифра напрямую влияет на то, сколько я плачу каждый месяц. С тех пор я слежу за ней внимательнее. Рассказываю, что это вообще такое, кто её устанавливает и почему она так важна.
Что это за цифра
Ключевая ставка - это процент, под который Банк России выдаёт кредиты коммерческим банкам и принимает от них деньги на депозиты. Проще говоря, это цена денег в экономике. Если ЦБ даёт банкам деньги под 14% годовых, то банк не может выдать вам кредит под 10% - он разорится. И наоборот, по вкладам банк не предложит больше, чем сам может получить от ЦБ.
Кто и как её устанавливает
Ключевую ставку устанавливает Совет директоров Банка России. Он собирается примерно раз в шесть недель и решает: повысить, понизить или сохранить. В 2026 году такие заседания проходят регулярно, и каждое решение сопровождается прогнозом по инфляции и экономике. Именно ЦБ, а не правительство, отвечает за то, чтобы инфляция была низкой и предсказуемой. С 2015 года главная цель - инфляция около 4%. Под эту задачу и подстраивается ставка.
Зачем она нужна
Когда цены растут слишком быстро, ЦБ повышает ставку. Кредиты дорожают, спрос падает, цены замедляют рост. Когда инфляция под контролем, ставку можно снизить, чтобы бизнес активнее брал кредиты и экономика росла. Это инструмент охлаждения или разгона экономики - как газ и тормоз в машине.
- В октября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Это не снижение, но и не повышение. Причина - инфляция остаётся повышенной. На 19 октября годовая инфляция составила 6,8%, а к концу года ЦБ ждёт 7,1-7,6%. Устойчивый рост цен, по оценке регулятора, держится в диапазоне 5-6%. Инфляционные ожидания населения и бизнеса хоть немного и снизились в октябре, но остаются вблизи максимумов за два года. Пока такие ожидания высоки, ЦБ не может просто взять и снизить ставку - люди и компании просто не поверят, что инфляция замедлится.
Почему это важно для вас. Высокая ключевая ставка - это дорогие кредиты и высокие ставки по вкладам. Когда ЦБ держит ставку на уровне 14%, банки предлагают по вкладам примерно 10-13%, а по ипотеке - 16-19%. Если ставка начнёт снижаться, первыми подтянутся вклады, а кредиты подешевеют чуть позже. Для вкладчиков высокая ставка - это плюс, для заёмщиков - минус. Поэтому, когда вы выбираете, куда положить деньги или брать ли кредит, смотреть на ключевую ставку полезно. Это фон, на котором формируются все условия.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Ставки увеличились для новых и базовых клиентов на сроки 180 и 367 дней:
У меня закончился срок вклада , конечно я начала мониторить разные банки. Понравились по процентам вклада банк ВБ и решила , что Сбербанк тоже нормальный предлагает процент. Разделила вклад , решила попробовать что выгоднее. Половину положила на ВБ , половину на Сбер. Ну, так вот где то через пол месяца, я подумала что мне могут понадобиться деньги и смогу ли я спокойно закрыть вклад , естественно без получения процентов, и получить средства. Вот тут то я и увидела подвох 😅 В Сбербанке вклад...
Ранее я уже писала, что планирую открыть вклад в ПСБ. Я почти определилась с выбором, но решила еще раз внимательно изучить условия — и не зря!
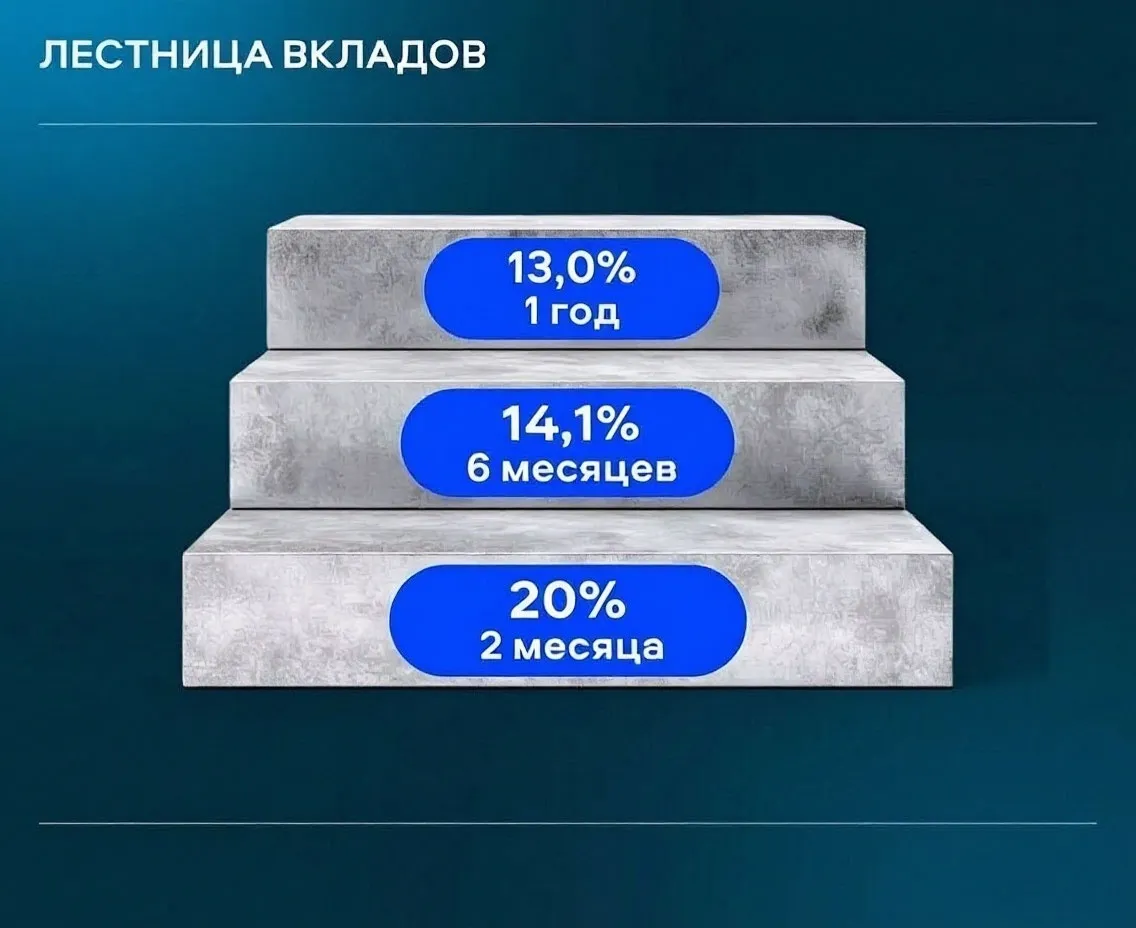

Хорошие вклады открыли, а "за всеми зайцами" никогда не угонишься😉
Недавно моя коллекция банковских карт пополнилась дебетовой картой Скидка Везде от МТС Банка. Пользоваться ей мне очень понравилось, и вот почему.
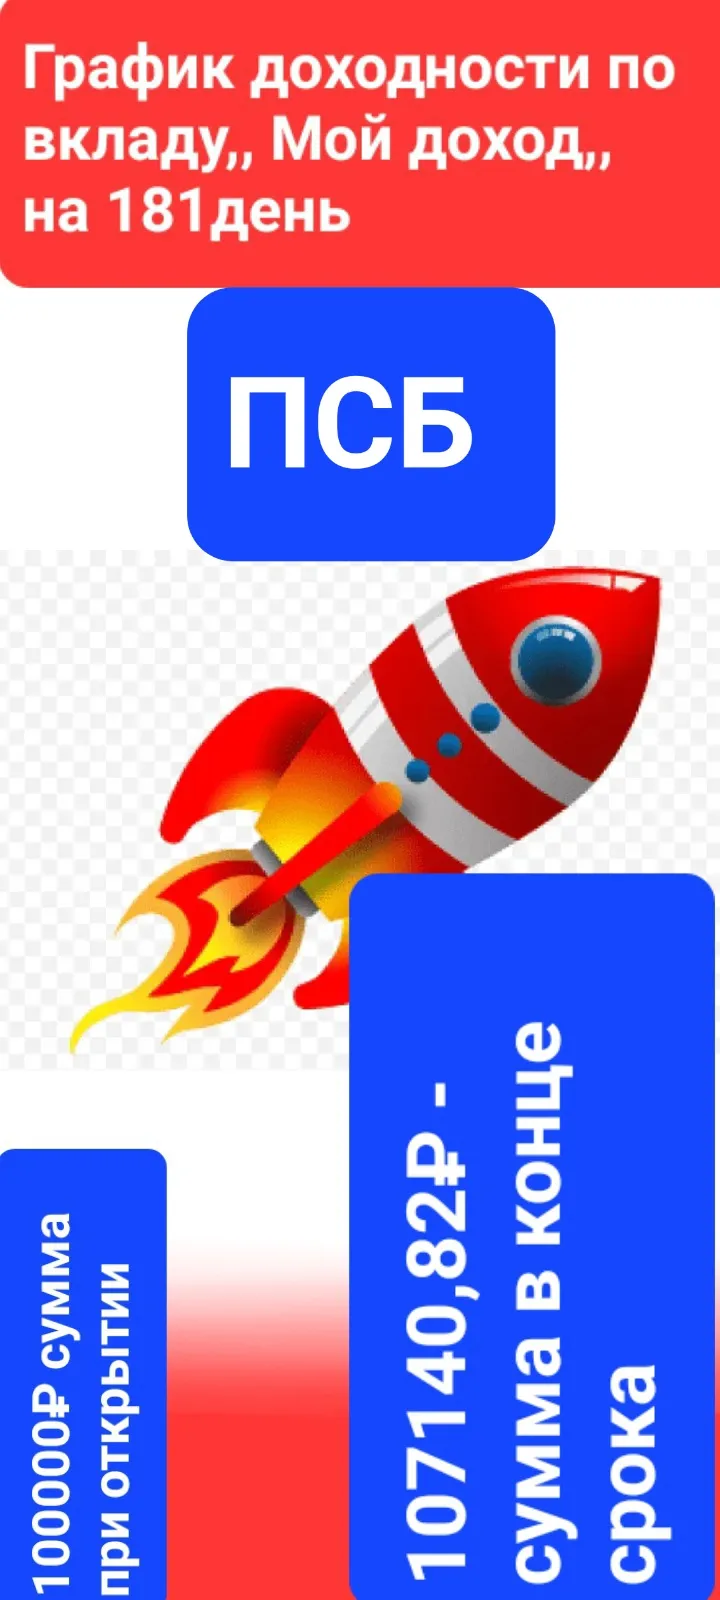
Банк ПСБ , существенно поднимает % ставки по вкладу ,, Мой доход,, с 30.10 , но при открытии этого вклада в офисе , а не в дистанционном формате. На сроках: 91день- 14,3% , 181день- 14, 4%. Я остановился , более детально,при анализе сравнения, на более высокой ставке - 14, 4% , на сроке 181день и успешно открыл данныйвклад на сумму - 100000 рублей, что принесёт мне по итогу, в дату, окончания срока этого договора депозита доход в сумме - 7140, 82 рубля , из расчёта - 3...
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
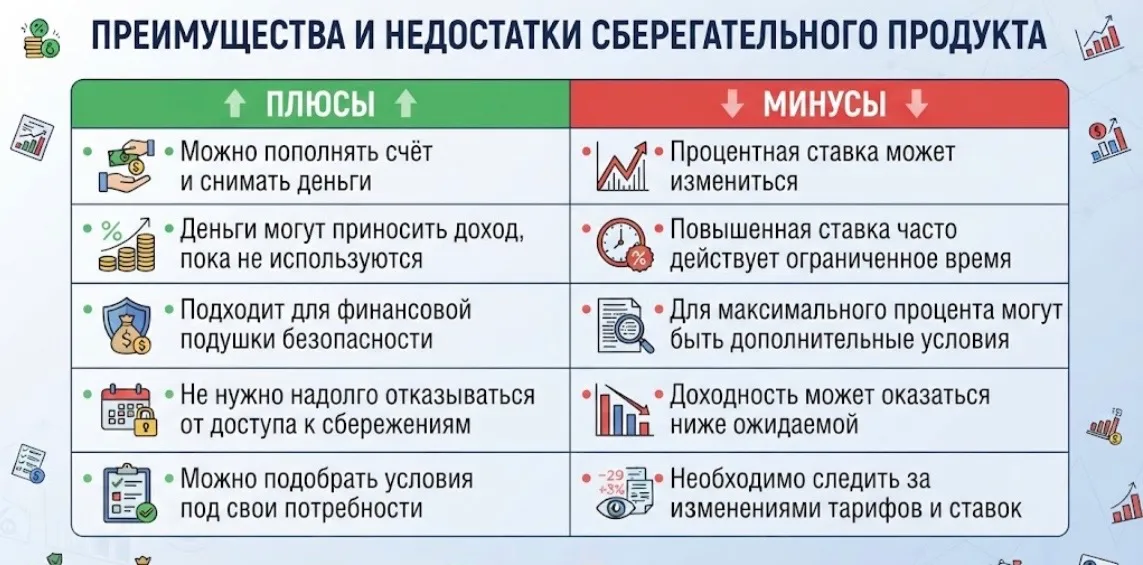
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам
Долгое время у нас в семье в семье велись споры по поводу бытовых расходов. Мы с мужем оба работаем, но при покупке продуктов или оплате коммуналке постоянно возникала путаница. Кто-то забывал скинуть свою долю, а в конце месяца мы гадали, куда ушли деньги. Решением проблемы стал переход на общую семейную карту.