


Рост ВВП ниже прошлогоднего: почему экономика замедляется
В октябре 2026 года Банк России и Международный валютный фонд почти одновременно ухудшили прогнозы по российской экономике. Зампред ЦБ Алексей Заботкин заявил: рост ВВП по итогам года будет чуть ниже прошлогоднего, когда экономика выросла на 1%. Действующий прогноз регулятора - 0–1%. МВФ оказался чуть щедрее, но и он снизил оценку с 1,1% до 0,9% на 2026 и 2027 годы. Минэкономразвития ждёт 0,6% в 2026-м, но уже 1,4% в 2027-м. За сухими цифрами скрывается фундаментальный сдвиг: экономика, которая два года росла на 4% и больше, упёрлась в потолок.
Главный тормоз - полная занятость
Заботкин назвал причину прямо: экономика находится в состоянии полной занятости уже третий год. Это значит, что возможности дальнейшего роста практически полностью определяются тем, как быстро растёт производительность. А такой рост всегда требует больше времени, чем рост за счёт увеличения числа работающих.
Набиуллина ещё в июле называла дефицит кадров главным ограничителем роста. Демографическая яма, старение рабочей силы и отток части населения трудоспособного возраста делают своё дело. Даже при рекордно низкой безработице (2,2%) компании не могут найти людей нужной квалификации.
Второй тормоз - инвестиционная пауза
Решетников признал: снижение инвестиций терпимо, поскольку их доля достигала 23,5% ВВП. Но он же отметил, что в ближайшие два года завершается реализация ряда крупных проектов, которые заметно влияли на экономическую динамику. Инвестиционная пауза связана в том числе с денежно-кредитной политикой ЦБ. Дорогие кредиты при ключевой ставке 14% не располагают к расширению производства.
Третий тормоз - структурная перестройка
В некоторых отраслях продолжается структурная перестройка, из-за которой компаниям становится сложнее работать в текущих условиях и в среднесреднесрочной перспективе. Разрывы глобальных цепочек поставок, санкции и изменение приоритетов бюджетных расходов - всё это добавляет неопределённости.
Что может ускорить рост?
Несмотря на мрачные прогнозы, рецепты есть. И они известны.
Первый - производительность труда. Заботкин напомнил: структурные меры правительства и достигнутый уровень инвестиций обеспечивают постепенный рост производительности. Инвестиции значительно выросли с 2021 по 2024 год и сейчас остаются вблизи исторических максимумов.
Второй - технологии. Набиуллина призывала инвестировать в технологии, искусственный интеллект и робототехнику. Автоматизация, цифровизация и снятие регуляторных ограничений уже помогают повышать производительность.
Третий - новая модель роста. Аналитики предлагают семь «столпов»: рост производительности, развитие внутреннего туризма, платформизация, инвестиции в центры обработки данных, перестройка системы подготовки кадров, обеление экономики и повышение доступности капитала для частного сектора. Без перехода к новой модели рост в 2026–2036 годах в среднем не превысит 1,6% в год.
Что в итоге?
Замедление 2026 года - не кризис, а плата за исчерпание экстенсивной модели. Когда работать больше некому, а станки загружены, единственный путь вперёд - делать больше с тем же количеством людей и ресурсов. Экономика России стоит на развилке: инерция или рывок. И от того, какой путь будет выбран, зависит, останется ли рост на уровне 0,9% или вернётся к 3%.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Когда я увидел вклад с обещанием до 22% годовых, то чуть не открыл его не глядя. Хорошо, что вовремя прочитал мелкий шрифт: ставка была плавающей. Она не фиксируется на весь срок, а привязана к внешнему индикатору - чаще всего к ключевой ставке ЦБ. Формула прописывается в договоре, например «ключевая ставка + 3%». Если ЦБ снижает ключ, доходность автоматически падает. Банк перекладывает процентный риск на вкладчика: по фиксированному вкладу риск несёт банк, а по плавающему - клиент.
Рефинансирование - это когда вы берёте новый кредит, чтобы закрыть старый. Звучит странно - «долг на долг» - но логика простая - если новый кредит дешевле или удобнее старого, вы выигрываете. Банк не новый долг вам даёт, а заменяет старый на более комфортный. Рассказываю, как это устроено и где я сам наступил на грабли.
Когда доход вдруг падает - болезнь, увольнение, ЧС - платить по кредитам становится страшно. Я сам однажды попал в такую ситуацию и всерьёз думал, что единственный выход - занимать у друзей, лишь бы не пропустить платёж. А потом узнал про законные кредитные каникулы - и честно удивился, что мало кто об этом говорит. Рассказываю, как это устроено, без канцелярита и на пальцах.

С 1 ноября несколько крупных банков одновременно улучшили условия по накопительным счетам. Один из них повысил приветственную ставку по счёту с начислением процентов на минимальный остаток с 14,2% до 14,7% годовых. Базовая ставка при этом осталась на уровне 6%. Другой банк ещё в конце октября предложил 14,5% на минимальный остаток до 1 млн рублей в первые два месяца. Третий держит планку в районе 13% на ежедневный остаток без каких-либо дополнительных условий. Это не разовое повышение, а...
Пока банки спорят о ставках и запускают промовклады, вкладчики сами незаметно переписали правила игры. Главный тренд 2026 года - деньги уходят туда, где их можно забрать в любой момент. За девять месяцев объём розничных сбережений в банках вырос на 2% и превысил 67,4 триллиона рублей. При этом почти весь прирост - около 94% - пришёлся на накопительные счета. Впервые за десятилетия срочные вклады оказались на вторых ролях.

В 2026 году в России произошёл неожиданный разворот. После нескольких лет, когда все говорили о переходе на безналичные платежи, объем наличных денег в обращении снова начал расти. В сентябре он увеличился на 370,9 миллиарда рублей. Это на 14,5% меньше, чем в августе, но все равно заметная сумма. А за август прирост составил 434 миллиарда. Глава Минфина Антон Силуанов прокомментировал ситуацию, назвав рост наличных цикличным явлением. По его словам, текущее увеличение - временное, и вскоре оно...

С первого квартала 2027 года Банк России ограничивает выдачу долгосрочных кредитов на автомобили. Если сейчас можно растянуть выплаты на 10 лет, то скоро такие программы станут редкостью или вовсе исчезнут. Регулятор объясняет это рисками, которые накапливаются и для банков, и для самих заёмщиков.
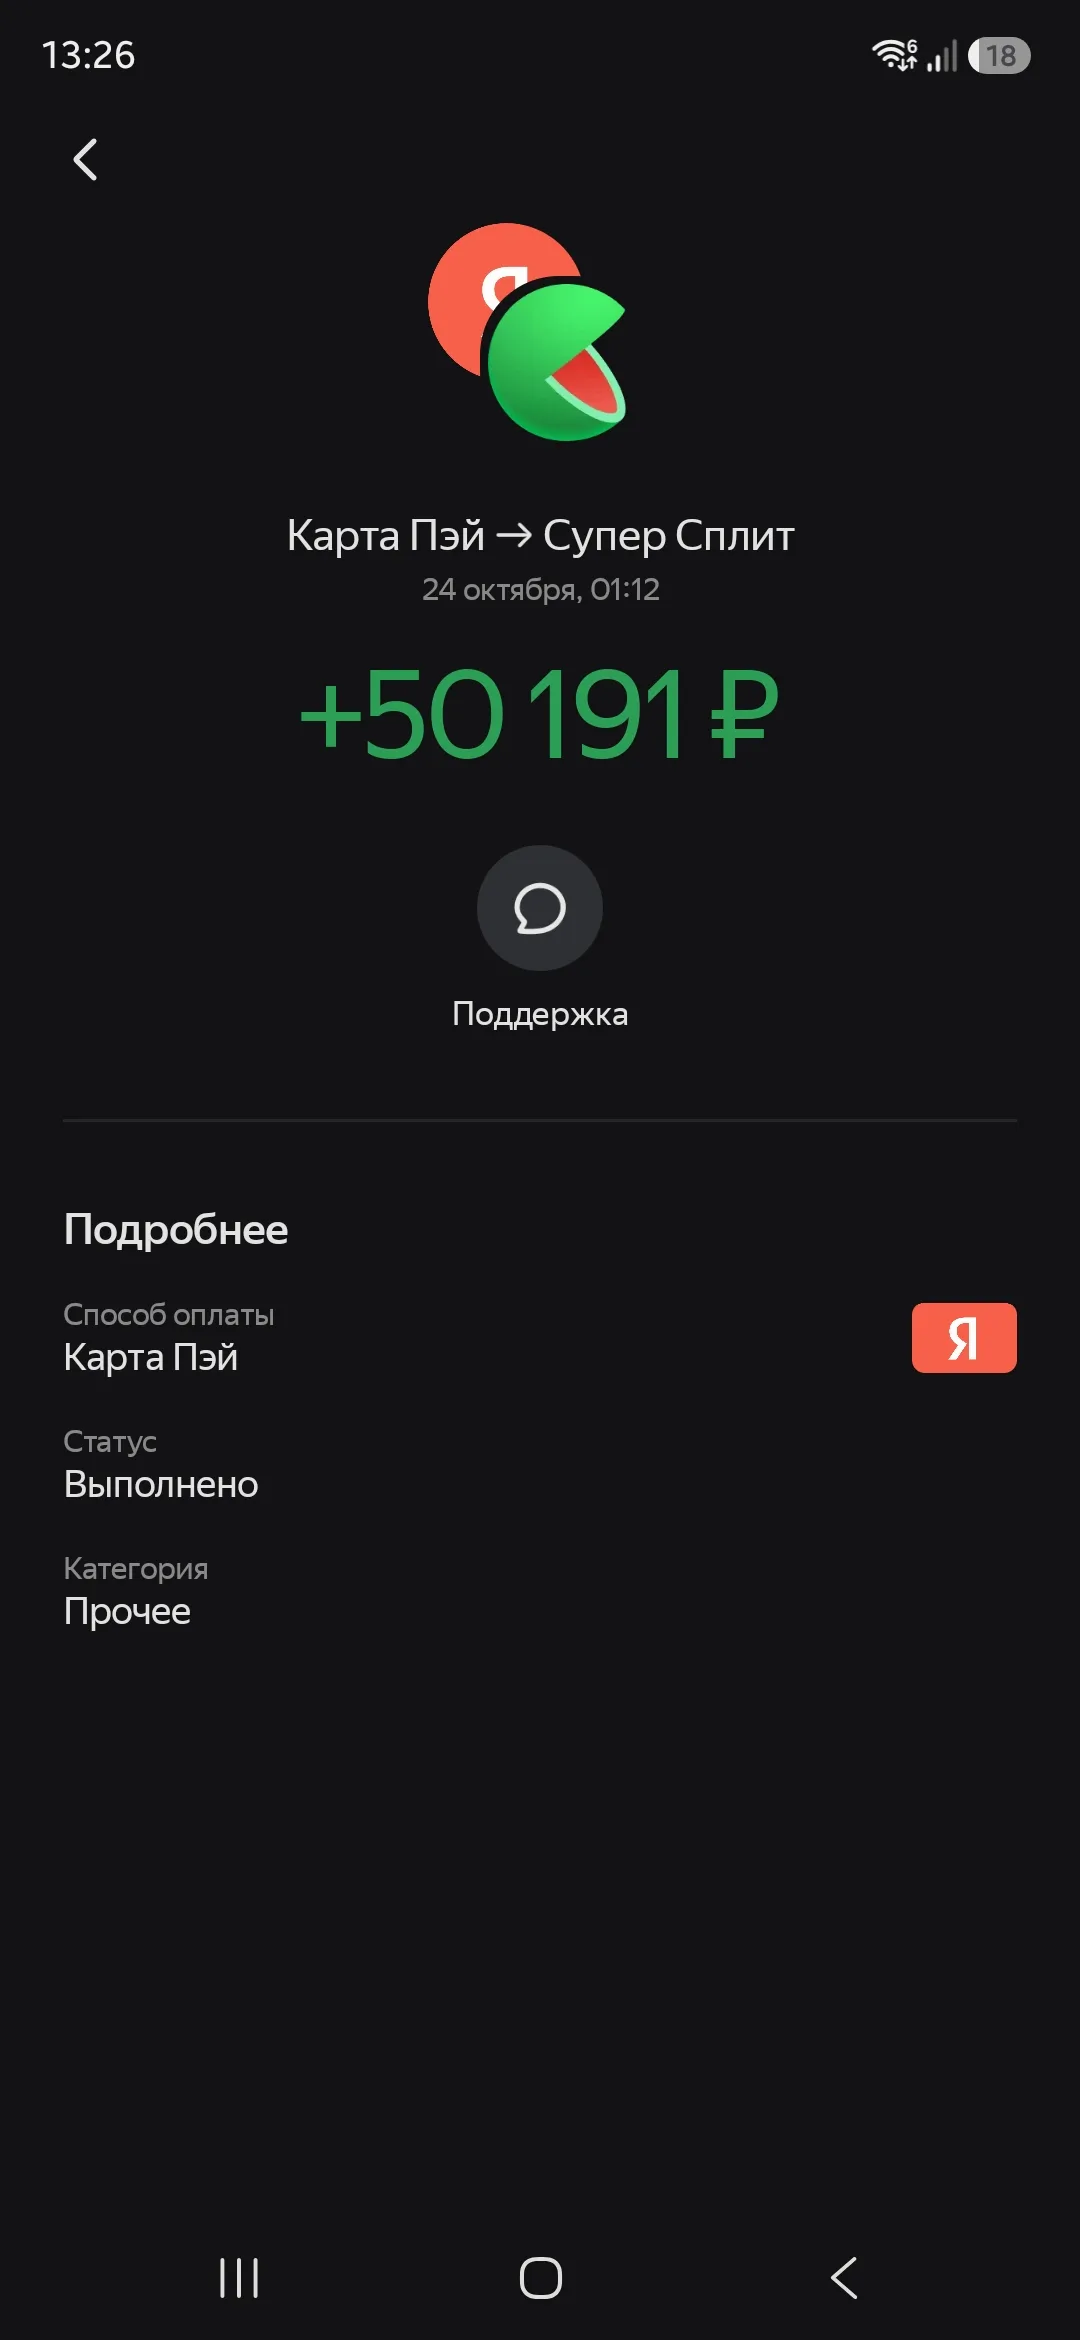
У меня супер сплит на 250 000 рублей, с разделением платежей на 2 части. 17числа каждого месяца с привязанной карты происходит списание в счет яндекс сплита, нО 17 октчбря что-то пошло не так. Дадже те кто добросовестно пользовался сплитом просрочил его в момент сбоя. У меня был платеж 17 октября на сумму 50 191 рубль (за все время пользования сплитом, знаю что платеж формируется в момент каждой последней операции, моя последняя операция была 10 октября, а значит сумму...

Здравствуйте, дорогие участники Диалога! 🤗🌞
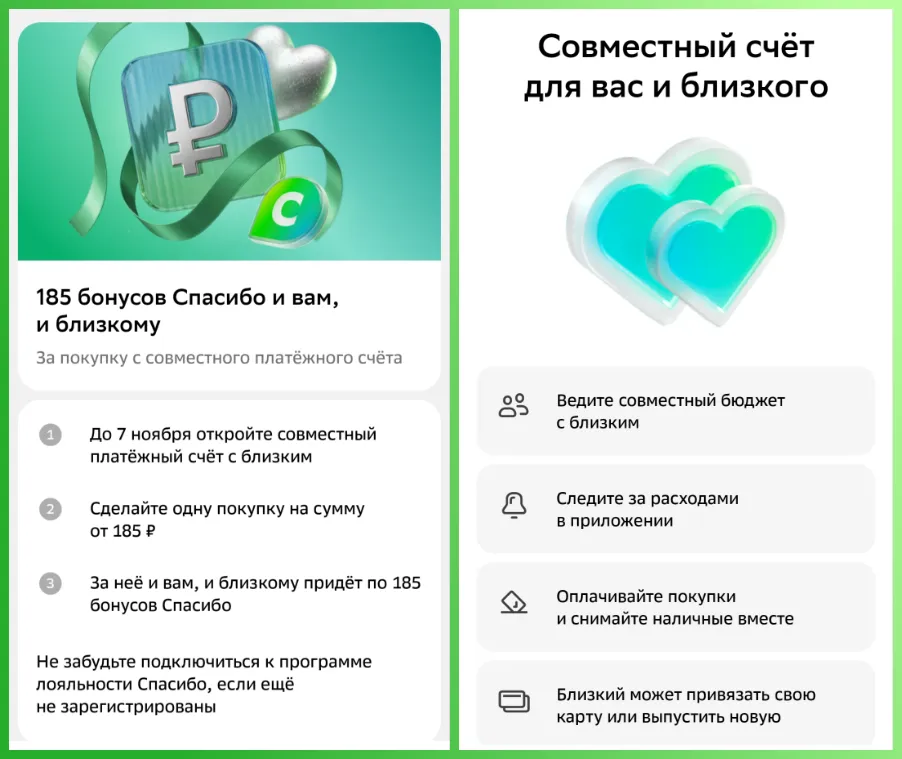


Вот это "подарочек" от Сбера 🥺
Долго считал, что страховка вкладов - это просто «государство вернёт деньги, если что». А когда сумма выросла, полез разбираться - и выяснил несколько вещей, которые переворачивают картину. Главная: лимит 1,4 млн рублей - это не «максимум вклада», а потолок выплат на одного человека в одном банке. И у него есть нюансы, о которых мало кто говорит.