Перевод за границу завис: где застревают деньги и как их найти
Одна из самых нервных ситуаций, с которой ко мне приходят клиенты после переезда, выглядит так: деньги со счёта списались, а на новый счёт в стране ВНЖ так и не пришли. Проходит день, два, неделя. Отправляющий банк говорит, что всё ушло, получающий банк говорит, что ничего не видит. Я много раз помогала разбираться в таких историях и хочу рассказать, где обычно теряется перевод и что делать, чтобы его найти.
Перевод идёт не напрямую
Многие представляют международный перевод как прямую линию между двумя банками. На деле между ними часто стоят один или несколько банков-корреспондентов. Ваш банк передаёт деньги своему партнёру, тот передаёт следующему, и только потом они попадают в банк получателя.
Каждый участник этой цепочки проверяет платёж по своим правилам. Если у кого-то из них возник вопрос, перевод останавливается именно там. Поэтому фраза «деньги ушли» от вашего банка значит только то, что они покинули его, а не то, что они дошли.
Почему перевод останавливают
Самые частые причины, которые я вижу на практике, довольно приземлённые.
Ошибка в реквизитах. Лишний символ в IBAN, неверный код банка, опечатка в адресе. Иногда такой платёж возвращается, иногда зависает на уточнении.
Расхождение в имени. В паспорте одно написание фамилии латиницей, в договоре с банком другое, в платёжке третье. Для человека это одна и та же фамилия, для системы проверки это разные люди.
Непонятное назначение платежа. Пустое поле или слишком общая формулировка вызывает вопросы у комплаенса любого банка в цепочке.
Проверка на ограничения. Платежи, связанные с Россией, сейчас проверяют внимательнее. Банк-посредник может запросить дополнительные сведения о плательщике, получателе и происхождении денег, и пока ответа нет, перевод стоит.
Первое, что нужно запросить
Если перевод не пришёл в обычный для этого направления срок, я советую не ждать, а сразу попросить в отправляющем банке подтверждение платежа в системе SWIFT. Часто его называют MT103 или просто свифтовкой.
В этом документе видно, когда платёж ушёл, через какие банки он направлен, какие реквизиты получателя указаны и какое назначение платежа передано дальше. Это главный инструмент для поиска. С ним получающий банк может найти деньги гораздо быстрее, чем по вашему рассказу.
Также спросите у отправляющего банка уникальный номер перевода. По нему можно отследить, на каком этапе цепочки находится платёж, если банк поддерживает такую возможность.
Как разговаривать с получающим банком
Отнесите или отправьте в свой новый банк копию подтверждения SWIFT и попросите проверить, не поступал ли платёж и не ждёт ли он уточнения. Бывает, что деньги уже пришли, но висят на внутренней проверке, а клиенту об этом никто не сообщил.
Если банк запрашивает документы, отвечайте быстро и по существу. Обычно нужно объяснить, что это за деньги и откуда они: договор продажи, выписка, справка о доходах, подтверждение, что вы переводите средства самому себе. Чем понятнее ответ, тем быстрее разблокируют платёж.
Когда деньги возвращаются
Иногда платёж не проходит и уходит обратно. Важно знать заранее: возврат тоже идёт через цепочку и тоже занимает время, а банки-посредники могут удержать свои комиссии. Поэтому вернуться может сумма меньше отправленной, а при возврате в другой валюте ещё и с потерей на курсе.
Если вы видите, что платёж застрял из-за ошибки в реквизитах, лучше сразу попросить отправляющий банк сделать запрос на исправление данных, а не ждать возврата. Не во всех случаях это возможно, но попытаться стоит.
Как снизить риск заранее
Перед первым крупным переводом я обычно советую клиентам несколько простых вещей.
Проверьте написание имени. Оно должно совпадать с тем, как вас записал получающий банк, буква в букву.
Возьмите реквизиты из официального документа банка, а не переписывайте их вручную из сообщения.
Заполните назначение платежа понятно. Например, перевод собственных средств на свой счёт, или оплата по договору с номером и датой.
Сделайте пробный перевод на небольшую сумму, если есть такая возможность. Так вы увидите, сколько он идёт и какие комиссии списываются, до того как отправлять основную сумму.
Подготовьте документы об источнике средств заранее. Если банк их попросит, у вас не уйдёт неделя на сбор бумаг.
Коротко
Зависший перевод почти всегда можно найти, если действовать последовательно: запросить подтверждение SWIFT, передать его в получающий банк, быстро ответить на вопросы комплаенса. Хуже всего просто ждать и надеяться, что деньги придут сами. Если у вас была похожая ситуация, поделитесь в комментариях, через какую страну шёл перевод и чем всё закончилось.
Дарья Мельник, старший консультант по инвестиционным программам BRIDGES

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Хочу поделиться личным опытом, как работает государственная услуга самозапрета на кредиты и микрозаймы. Недавно я решил поучаствовать в акции с экстра-бонусами, где для получения баллов требовалось оформить небольшой заём в МФО. Попробовал подать заявку, но система Банки.ру тут же заблокировала процесс, выдав предупреждение о действующем ограничении.Сначала я подумал обойти этот запрет удаленно через Госуслуги и приложение «Госключ». Однако выяснилось много важных нюансов: для выпуска УКЭП...
В октябре 2026 года Банк России и Международный валютный фонд почти одновременно ухудшили прогнозы по российской экономике. Зампред ЦБ Алексей Заботкин заявил: рост ВВП по итогам года будет чуть ниже прошлогоднего, когда экономика выросла на 1%. Действующий прогноз регулятора - 0–1%. МВФ оказался чуть щедрее, но и он снизил оценку с 1,1% до 0,9% на 2026 и 2027 годы. Минэкономразвития ждёт 0,6% в 2026-м, но уже 1,4% в 2027-м. За сухими цифрами скрывается фундаментальный сдвиг: экономика, которая...
Когда я увидел вклад с обещанием до 22% годовых, то чуть не открыл его не глядя. Хорошо, что вовремя прочитал мелкий шрифт: ставка была плавающей. Она не фиксируется на весь срок, а привязана к внешнему индикатору - чаще всего к ключевой ставке ЦБ. Формула прописывается в договоре, например «ключевая ставка + 3%». Если ЦБ снижает ключ, доходность автоматически падает. Банк перекладывает процентный риск на вкладчика: по фиксированному вкладу риск несёт банк, а по плавающему - клиент.
Рефинансирование - это когда вы берёте новый кредит, чтобы закрыть старый. Звучит странно - «долг на долг» - но логика простая - если новый кредит дешевле или удобнее старого, вы выигрываете. Банк не новый долг вам даёт, а заменяет старый на более комфортный. Рассказываю, как это устроено и где я сам наступил на грабли.
Когда доход вдруг падает - болезнь, увольнение, ЧС - платить по кредитам становится страшно. Я сам однажды попал в такую ситуацию и всерьёз думал, что единственный выход - занимать у друзей, лишь бы не пропустить платёж. А потом узнал про законные кредитные каникулы - и честно удивился, что мало кто об этом говорит. Рассказываю, как это устроено, без канцелярита и на пальцах.

С 1 ноября несколько крупных банков одновременно улучшили условия по накопительным счетам. Один из них повысил приветственную ставку по счёту с начислением процентов на минимальный остаток с 14,2% до 14,7% годовых. Базовая ставка при этом осталась на уровне 6%. Другой банк ещё в конце октября предложил 14,5% на минимальный остаток до 1 млн рублей в первые два месяца. Третий держит планку в районе 13% на ежедневный остаток без каких-либо дополнительных условий. Это не разовое повышение, а...
Пока банки спорят о ставках и запускают промовклады, вкладчики сами незаметно переписали правила игры. Главный тренд 2026 года - деньги уходят туда, где их можно забрать в любой момент. За девять месяцев объём розничных сбережений в банках вырос на 2% и превысил 67,4 триллиона рублей. При этом почти весь прирост - около 94% - пришёлся на накопительные счета. Впервые за десятилетия срочные вклады оказались на вторых ролях.

В 2026 году в России произошёл неожиданный разворот. После нескольких лет, когда все говорили о переходе на безналичные платежи, объем наличных денег в обращении снова начал расти. В сентябре он увеличился на 370,9 миллиарда рублей. Это на 14,5% меньше, чем в августе, но все равно заметная сумма. А за август прирост составил 434 миллиарда. Глава Минфина Антон Силуанов прокомментировал ситуацию, назвав рост наличных цикличным явлением. По его словам, текущее увеличение - временное, и вскоре оно...

С первого квартала 2027 года Банк России ограничивает выдачу долгосрочных кредитов на автомобили. Если сейчас можно растянуть выплаты на 10 лет, то скоро такие программы станут редкостью или вовсе исчезнут. Регулятор объясняет это рисками, которые накапливаются и для банков, и для самих заёмщиков.
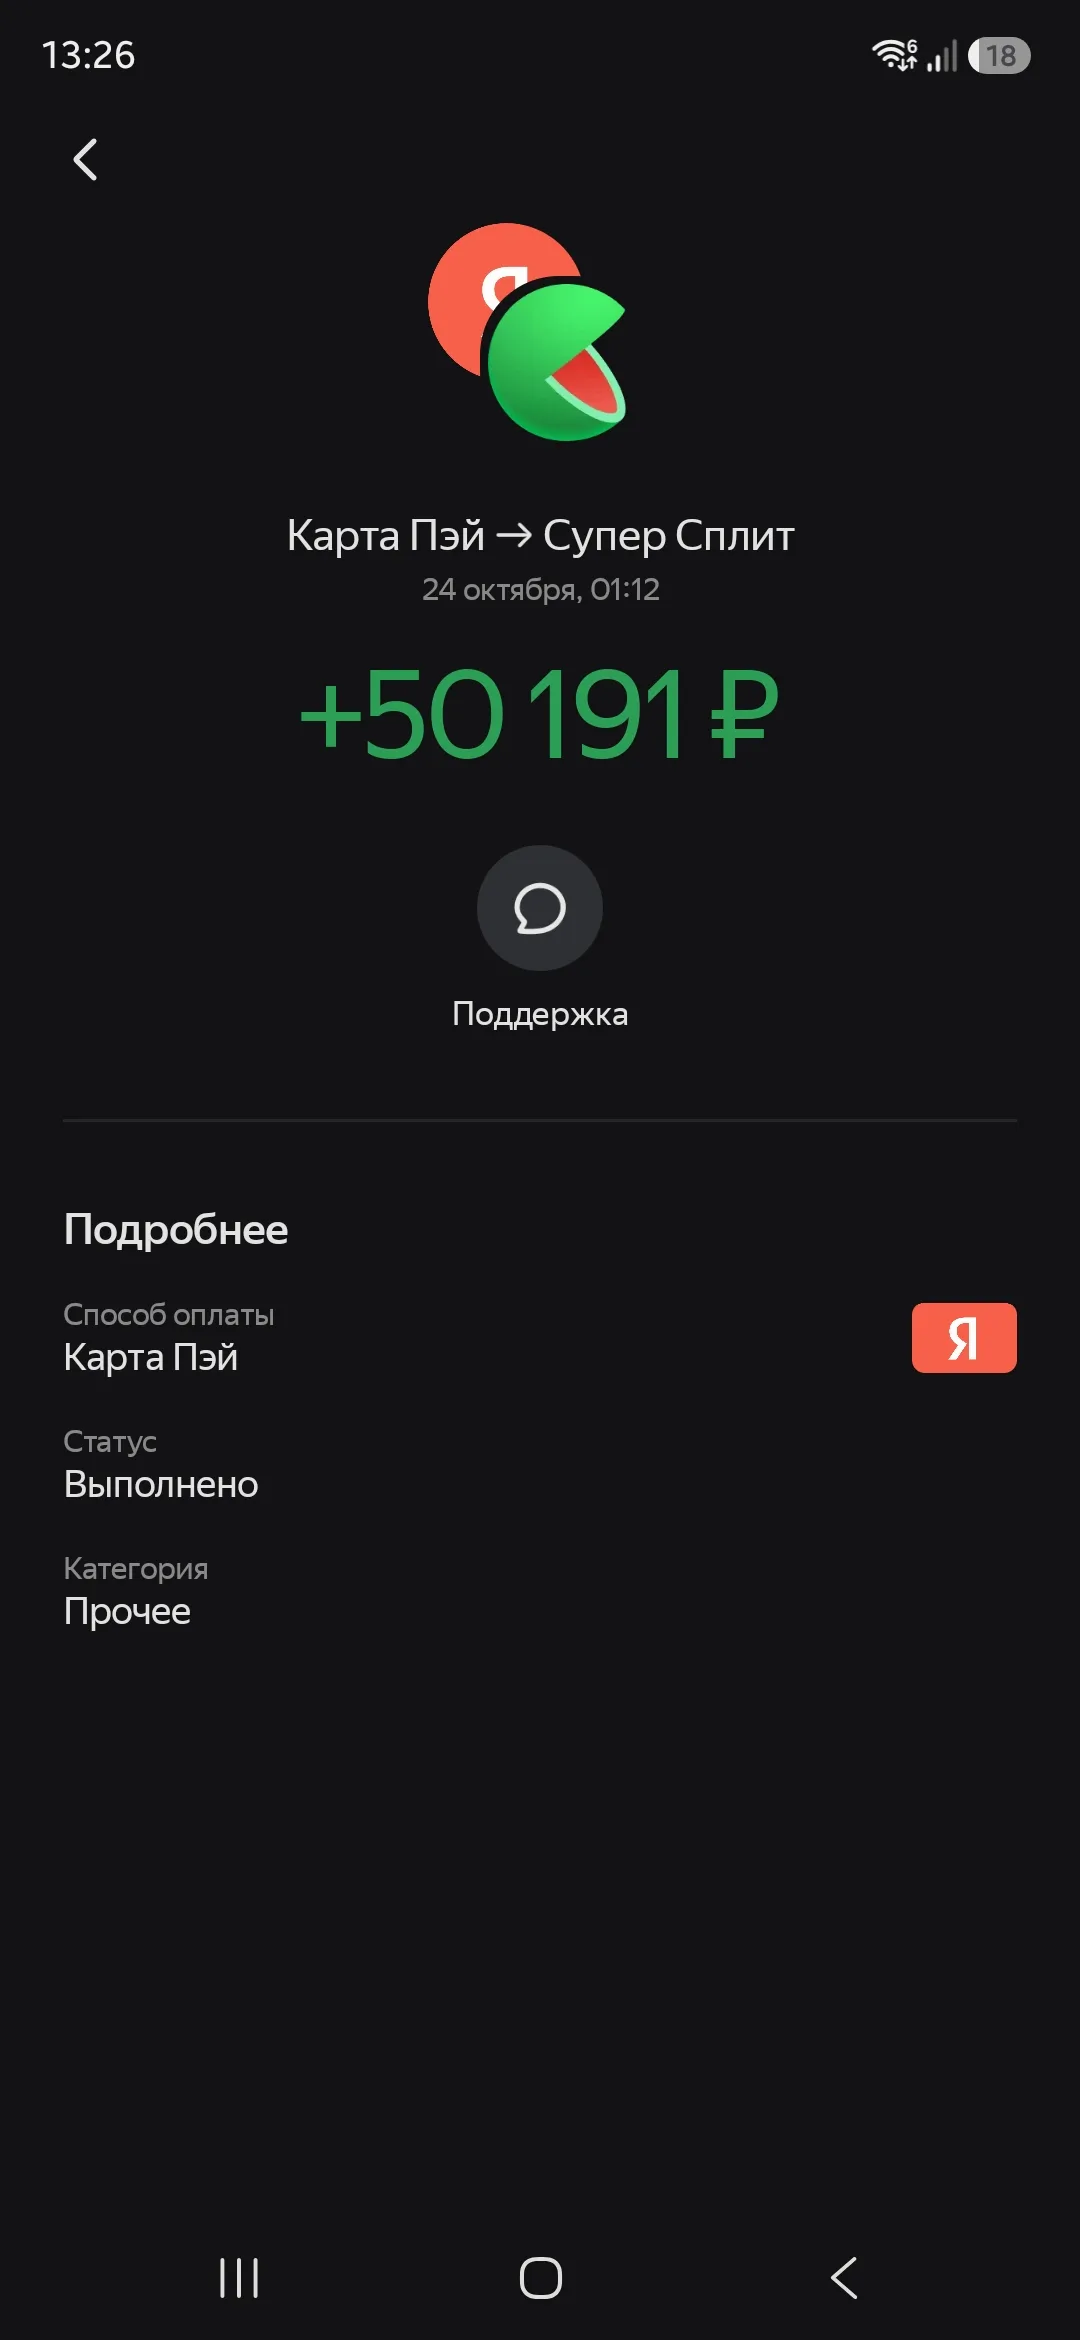
У меня супер сплит на 250 000 рублей, с разделением платежей на 2 части. 17числа каждого месяца с привязанной карты происходит списание в счет яндекс сплита, нО 17 октчбря что-то пошло не так. Дадже те кто добросовестно пользовался сплитом просрочил его в момент сбоя. У меня был платеж 17 октября на сумму 50 191 рубль (за все время пользования сплитом, знаю что платеж формируется в момент каждой последней операции, моя последняя операция была 10 октября, а значит сумму...