


Доллар снова выше 82: что стоит за скачком курса
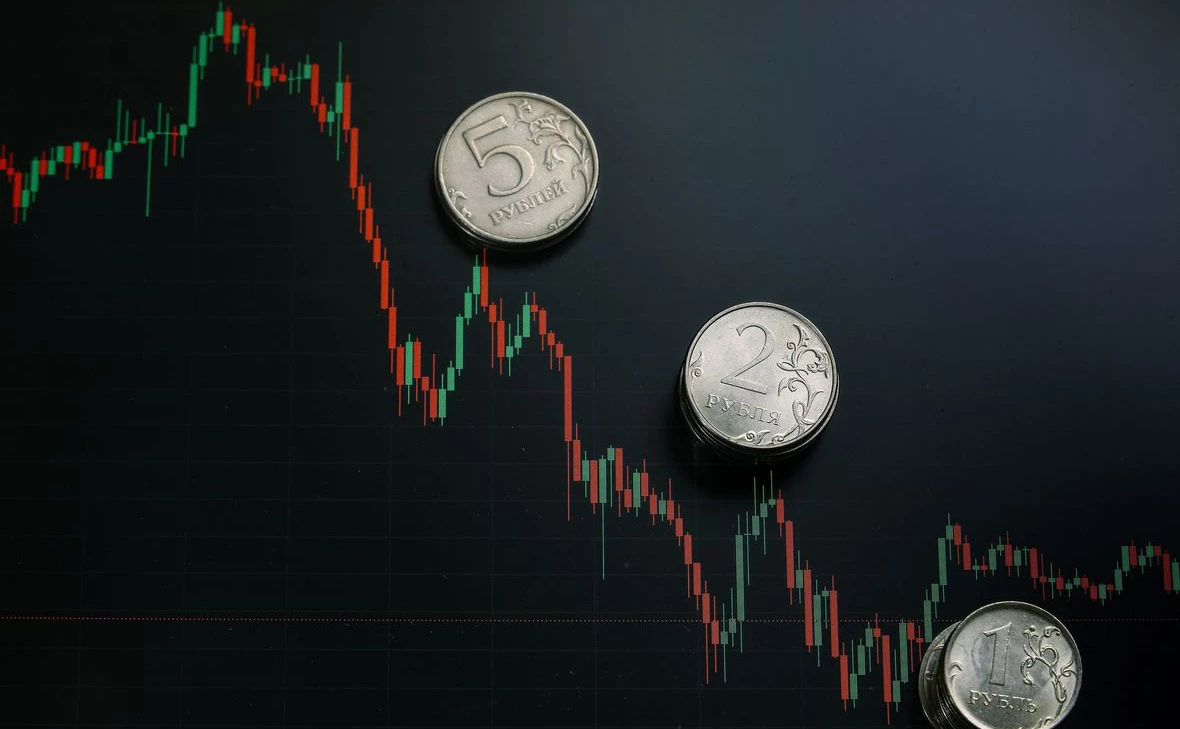
ЦБ обновил официальные курсы валют на 7 ноября, и цифры оказались выше, чем днём ранее. Доллар вырос до 82,1386 рубля, прибавив 34,39 копейки. Евро поднялся до 92,1924 рубля, прибавив 3,43 копейки. Юань также подорожал — до 12,2651 рубля. Для рынка это не просто техническая корректировка. Это сигнал, что давление на рубль сохраняется, и участники рынка реагируют на него.
Что именно изменилось
Официальный курс доллара вырос с 81,7947 до 82,1386 рубля. Рост небольшой, но показательный. Евро поднялся с 92,1581 до 92,1924 рубля. Юань — с 12,257 до 12,2651 рубля. Все три валюты подорожали, хотя и с разной динамикой.
На межбанковском рынке доллар торгуется около 81,92 рубля, а фьючерс на доллар — около 82,8 рубля. То есть рынок ожидает дальнейшего ослабления рубля. Официальный курс ЦБ отстаёт от рыночных ожиданий, но движется в том же направлении. Одновременно ЦБ обновил учётные цены на драгметаллы. Золото подорожало до 10 861,28 рубля за грамм, серебро — до 139,49 рубля, платина — до 4 041,64 рубля. Это ещё один индикатор: инвесторы ищут защитные активы.
Почему рубль слабеет
Внешний фон. Курс доллара растёт не только к рублю, но и к другим валютам. На мировом рынке доллар укрепляется на ожиданиях, что американские ставки останутся высокими дольше, чем предполагалось. Это давит на все развивающиеся валюты, включая рубль.
Бюджетные операции. Минфин продолжает покупки валюты и золота в резервы. Это создаёт дополнительный спрос на валюту и изымает рубли из обращения. Давление на рубль усиливается.
Сезонность. Конец года традиционно связан с повышенным спросом на валюту со стороны импортёров и граждан. Компании закрывают контракты, люди готовятся к праздникам. Это дополнительный фактор, который работает против рубля.
В чем суть для рынка
Для фондового рынка — смешанная картина. С одной стороны, слабый рубль поддерживает экспортёров, особенно нефтегазовый сектор. С другой — он усиливает инфляционные риски и может заставить ЦБ дольше удерживать высокую ставку. А высокая ставка — это давление на оценки компаний. Для валютных вкладчиков — повод для осторожности. Если рубль продолжит слабеть, валютные сбережения могут выглядеть привлекательнее. Но делать ставку на дальнейшее ослабление рискованно: курс может развернуться так же быстро, как и вырос.
Для тех, кто планирует покупки в валюте, — время подумать. Если есть необходимость купить валюту в ближайшее время, текущий курс может оказаться не самым выгодным. Стоит сравнить предложения банков и обменников, а не соглашаться на первую цену.
Важные напоминания
Курс — это не приговор, а индикатор. Рост доллара не означает, что рубль рухнул. Это отражение текущего баланса спроса и предложения на валютном рынке. Ситуация может измениться. Официальный курс ЦБ — не курс обмена. В банках и обменниках доллар стоит дороже, чем на бирже. Наличный доллар в Москве в среднем покупают за 81,91 рубля и продают за 85,64 рубля. Разница ощутимая.
Долгосрочные решения не стоит принимать на основе одного дня. Если курс вырос на 34 копейки, это не значит, что тренд сохранится. Смотреть нужно на динамику за недели, а не за часы.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


С наступлением поздней осени банки традиционно начинают выпускать «праздничные» вклады. Названия вроде «Новогодний чулок» или «Снегопад» звучат красиво, а обещанные ставки иногда выше стандартных. В текущем году сезон таких предложений стартовал уже в середине октября. Но за праздничной упаковкой не всегда скрывается реальная выгода. Разбираю, что стоит за сезонными продуктами и кому они действительно подходят.

Недавно банки пересмотрели условия по картам. Перемены получились сдержанными, но очень говорящими: кредитные карты продолжают дорожать, а дебетовые удерживают привлекательные бонусы - правда, за ними прячутся требования к клиенту. Смотрим, что изменилось и как выбирать карту, не попавшись на красивые цифры.
Хочу поделиться на страницах "Диалога" о платеже, который "пришёл сам", совершенно неожиданно для меня!

Казалось бы, логика простая: ЦБ сохранил ключевую ставку на уровне 14% - значит, и доходность по вкладам должна остаться прежней. Но рынок отреагировал иначе. В третьей декаде октября средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках достигла 13,09% годовых, а уже 6 ноября стало известно, что топ‑20 банков снизили среднюю ставку по годовым вкладам на 0,11 процентного пункта. Долгосрочные депозиты начали дешеветь, хотя короткие всё ещё держатся на высоком уровне. Это не...
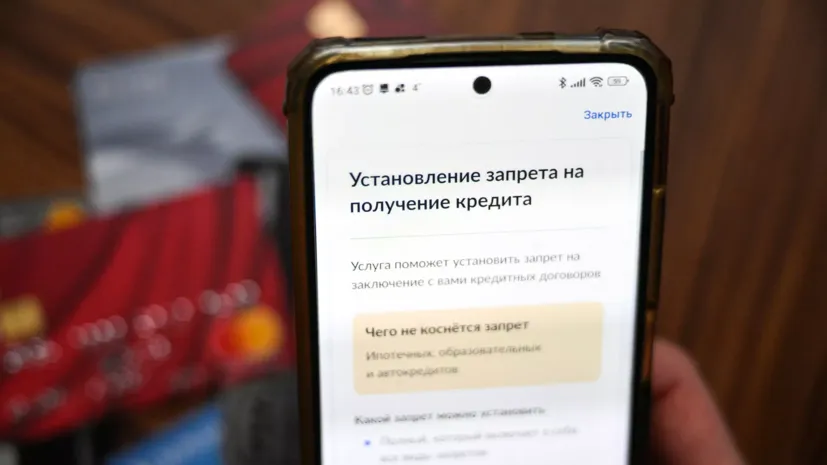
В России набирает силу необычная практика. Люди добровольно отказываются от возможности брать кредиты. Не потому, что им не дают, а потому что они сами так решили. К середине 2026 года самозапретом на займы воспользовались почти 30 миллионов человек. Цифра сопоставима с населением крупной страны, и она продолжает расти. За этим стоит не мода, а реальная потребность в защите - от мошенников, от собственных импульсов и от давления рекламы.

Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09% годовых. Это не рекорд, но заметный разворот после периода, когда доходность депозитов плавно снижалась. Банки снова начали бороться за деньги вкладчиков - но осторожно, без громких обещаний. И именно эта осторожность - ключ к пониманию того, какие вклады сейчас выгоднее и на что смотреть при выборе.

Долгое время мы с мужем оплачивали покупки хаотично: кто первый достал карту у кассы, тот и прикладывает пластик к терминалу. В конце месяца я заметила, что на обеих картах сгорают неиспользованные лимиты по кэшбэку, а на базовые категории вроде продуктов или аптек начисляется стандартный один процент. Чтобы не терять выгоду на ровном месте, я предложила четко разделить зоны ответственности между нашими счетами прямо в онлайн-банке.

Каждый месяц в новостях появляются истории о том, как на человека оформили микрозайм по утерянному паспорту или взломанному аккаунту Госуслуг. С 2025–2026 годов в России активно развивается и дополняется законодательство о самозапрете на выдачу кредитов. Это самый надежный способ сделать так, чтобы никто (даже вы сами в минуту слабости или под влиянием мошенников) не смог повесить на вас долг.