«Ингосстрах»: число обращений за психологической помощью осенью выросло на 75%
«Ингосстрах», один из лидеров рынка страхования в России, проанализировал обращения за психологической помощью и выявил сезонный рост числа консультаций. По данным «Виртуальной клиники» «Ингосстраха», осенью количество консультаций у психологов выросло более чем на 75% по сравнению с летним периодом.
По наблюдениям экспертов «Ингосстраха», весна и осень традиционно характеризуются повышенным спросом на услуги психолога. В среднем за год в «Виртуальной клинике» компании проводится около 250–300 консультаций ежемесячно. При этом за последний год их общее количество увеличилось в 1,5 раза. Всего специалисты проводят около 4 тысяч онлайн-приемов в год.
Наиболее распространенный повод для обращения к психологам «Виртуальной клиники» «Ингосстраха» – повышенная тревожность. На такие запросы приходится более половины консультаций. Еще 20–30% обращений связаны с трудностями во взаимоотношениях с близкими и коллегами.
Чаще всего за психологической помощью обращаются жители крупных городов. По количеству консультаций лидируют Москва, Санкт-Петербург и Краснодар.
«Тревожность – естественная реакция на стресс, однако важно обращать внимание на ее продолжительность и влияние на повседневную жизнь. Если она мешает работе, отдыху, общению или сну, стоит обратиться за профессиональной помощью. Консультация со специалистом позволяет лучше понять причины тревожности и подобрать подходящие способы справляться с ней», – отметила Надежда Байцурова, старший психолог «Виртуальной клиники» компании «Ингосстрах».
«Телемедицина делает психологическую помощь более доступной: получить консультацию можно из дома, без поездки в клинику и дополнительных затрат времени. Для многих это снижает барьер для первого обращения и позволяет получить помощь в удобном формате», – добавил Константин Летц-Орлецов, руководитель «Виртуальной клиники» компании «Ингосстрах».


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


Довольно часто ко мне приходят клиенты, у которых часть суммы на ВНЖ или на первое время после переезда дали родители. Квартиру продали, накопления отдали, помогли с первым взносом. Для семьи это обычная история. Для банка это вопрос, на который нужно ответить документами. Расскажу, как я готовлю такие случаи, чтобы проверка прошла спокойно.
Слежу за рынком недвижимости довольно давно, и этой осенью происходит что-то очень странное. Обычно как бывает: в конце августа - начале сентября студенты и те, кто возвращается из отпусков, сметают все приличные варианты, а порой и весьма посредственные варианты тоже разлетаются как горячие пирожки. Начинается «высокий сезон», арендодатели задирают ценники, квартиранты устраивают чуть ли не кастинги за право снять приличную однушку. Но в этом году классического ажиотажа так и не случилось.

В сети снова шум: «пенсионные фонды закрывают, а все накопления заберут». Спокойно, без паники — фонды остаются на месте, но правила игры действительно меняют по-крупному.
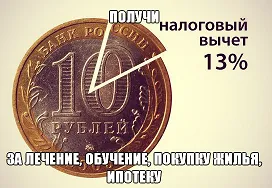
До недавнего времени я, как и многие, относился к налогам философски: есть официальная зарплата, с нее автоматически списывают 13%, и с этим ничего не сделаешь. Но когда я оплачивал обучение на курсах повышения квалификации (или за учебу в вузе), сумма за год вышла приличная — 120 000 рублей. Отдавать такие деньги было немного обидно, и тут я вспомнил, что где-то слышал про налоговый вычет. Решил разобраться, как это работает, и не прогадал.
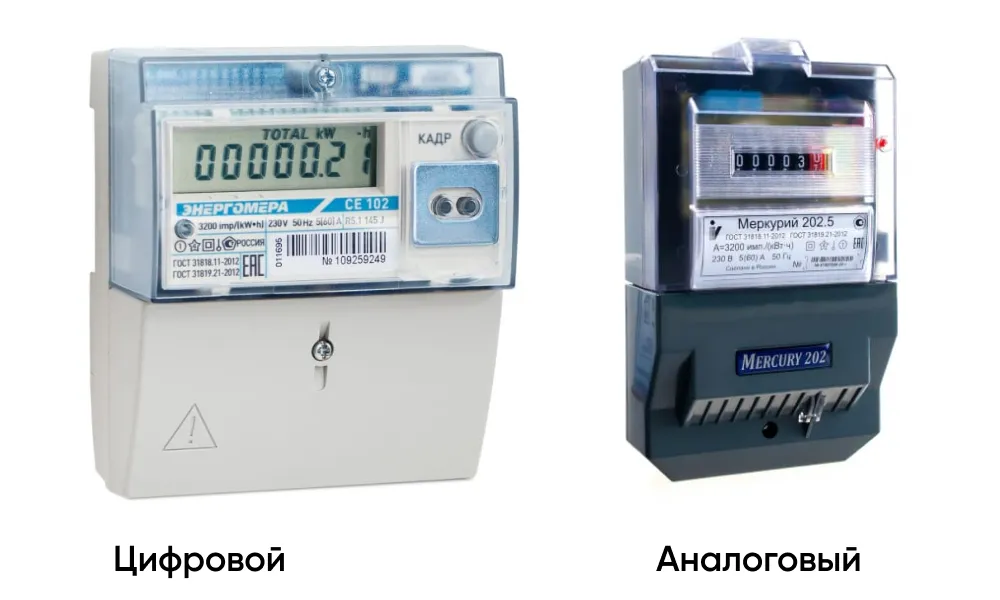
Раньше я относился к квитанциям за ЖКХ по принципу «пришла бумажка — оплатил и забыл». Но в какой-то момент заметил, что сумма за свет начала неприятно расти. Сначала списал это на то, что дома стало больше техники, потом купили посудомойку, а еще я часто работаю из дома за мощным компьютером. В итоге вместо привычных 3 000 рублей я увидел в квитанции 4 500. Именно тогда я решил разобраться, из чего складывается эта сумма, и можно ли на этом сэкономить.
Многие мои клиенты после получения ВНЖ рано или поздно открывают в новой стране свою компанию или регистрируются как индивидуальные предприниматели. Кто-то переводит туда консалтинг, кто-то запускает небольшой местный бизнес. И почти всегда первый практический вопрос звучит так: можно ли пока принимать деньги на личный счёт, а бизнес-счёт открыть потом? Я обычно отвечаю, что «потом» обходится дороже, чем кажется. Расскажу, почему, и как я советую подходить к этому шагу.
Почти каждый мой клиент после получения ВНЖ задаёт один и тот же вопрос: зачем идти в отделение и собирать папку документов, если можно открыть счёт в приложении за вечер? Вопрос справедливый. Цифровые банки действительно удобны, и я сама ими пользуюсь. Но за годы работы я видела достаточно историй, где ставка только на приложение заканчивалась неприятно. Расскажу, как я объясняю разницу и что советую на практике.
1. Полный цифровой "обнуль" (сделать сегодня).
С 1 января 2027 года реклама финансовых продуктов в России будет выглядеть иначе. Банк России утвердил новые требования, которые запрещают использовать формулировки, создающие ложное ощущение безопасности. Слова «гарантированный доход», «без риска», «самый выгодный» и им подобные исчезнут из объявлений банков, страховых компаний, микрофинансовых организаций и инвестиционных платформ. Нарушения будут наказываться штрафами, а не устными замечаниями.
От покупки первого фотоаппарата до открытия собственной фотостудии у меня прошел максимум год. Звучит как история успеха, правда? На деле - хрестоматийный пример того, как сжечь деньги с элегантностью, достойной отдельного кино.